
Quand le régime d’inflation bascule, la protection d’hier devient le risque de demain

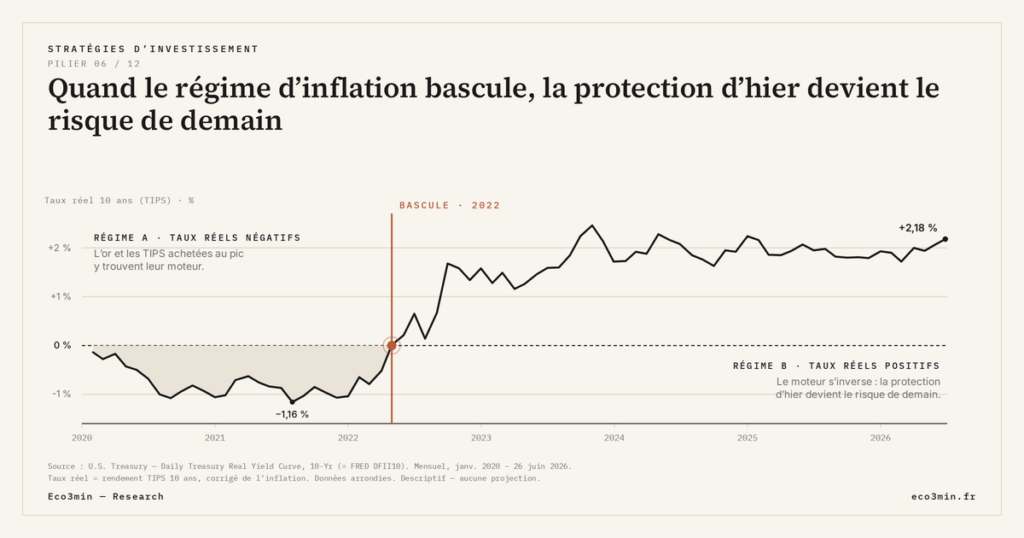
Une protection calée sur le régime qui vient de s’achever devient un risque quand l’inflation bascule : la couverture d’hier perd son moteur, et le coût d’un mauvais timing de régime dépasse souvent celui d’un mauvais choix d’actif.
TL;DR
Pour une protection contre l'inflation, l'erreur de timing de régime coûte généralement plus que l'erreur de choix d'actif : un actif calé sur le régime sortant concentre la perte quand le décor bascule.
- Le retournement s'est matérialisé au printemps 2022 : le rendement réel à dix ans, à −1,16 % fin juillet 2021, repasse au-dessus de zéro en mai 2022 et atteint +2,18 % en juin 2026 (FRED DFII10). Des obligations indexées achetées au pic d'inflation ont enregistré une moins-value de marché sur ce mouvement, et l'or accumulé pour des taux réels durablement négatifs a perdu son moteur dès qu'ils sont repassés positifs.
- Le rééquilibrage mécanique joue à contresens à la bascule : renforcer ce qui a baissé revient à racheter la protection du régime sortant au moment précis où son moteur disparaît.
- Les corrélations basculent aussi : négative sur 2000-2021 (r = −0,22), la corrélation mensuelle actions / obligations longues est repassée à +0,38 depuis 2022, quand les deux ont reculé ensemble sous la remontée des taux réels.
Cette page traite la dimension dynamique que les analyses statiques manquent. Elle ferme l’ombrelle sur sa limite : une carte des protections ne vaut que si l’on sait quel régime on traverse, et quand il change.
Une protection est toujours datée
Choisir une protection contre l’inflation, c’est implicitement parier sur un régime. L’or se justifie par des taux réels négatifs, les obligations indexées par une inflation qui dépasse les anticipations, la trésorerie rémunérée par des taux courts supérieurs à l’inflation. Chacune de ces protections tient tant que le régime qui la fonde persiste. Le jour où le régime change, le pari implicite qui la sous-tendait cesse d’être valide, même si l’actif, lui, n’a pas changé.
C’est la limite que une carte de protections par régime porte en elle. Une carte dit ce qui a tenu dans chaque régime ; elle ne dit pas quand on passe d’un régime à l’autre. Or c’est précisément la transition qui décide du sort de l’épargnant, parce qu’une protection conservée au-delà du régime qui la justifiait ne se contente pas de cesser de protéger : elle se met à coûter. Le danger n’est donc pas de mal choisir sa protection, c’est de la garder trop longtemps.
Quand la couverture d’hier devient le risque de demain
Le retournement n’est pas une vue de l’esprit ; il s’est matérialisé récemment, sur les protections jugées les plus évidentes. Les obligations indexées achetées au pic d’inflation de 2022, dans l’idée de verrouiller une couverture, ont enregistré une moins-value de marché quand l’inflation a reflué et que les taux réels sont remontés : le rendement réel à dix ans, à −1,16 % fin juillet 2021, repasse au-dessus de zéro dès mai 2022 et se tient à +2,18 % en juin 2026 (FRED DFII10). Le point d’entrée, calé sur le régime sortant, s’est révélé défavorable pour le régime entrant. L’or accumulé dans l’anticipation de taux réels durablement négatifs a perdu son principal soutien dès que ceux-ci sont repassés positifs.
Dans les deux cas, la protection n’était pas mauvaise en soi : elle était mal synchronisée avec le régime qui suivait. L’actif acheté pour un régime de taux réels négatifs a rencontré un régime de taux réels positifs, et le moteur de la protection s’est inversé. C’est l’exacte continuation de l’inversion de 1970 à 2022 : ce qui y est présenté comme une comparaison de deux régimes devient ici un risque de transition, vécu par celui qui détenait la protection du premier régime à l’entrée du second.
Les transitions de régime ont une propriété qui aggrave le risque : elles sont rares mais brutales. Un régime peut durer des années, ce qui ancre la conviction et donne à la protection le temps de paraître infaillible, puis basculer en quelques mois. C’est précisément au moment où la protection a le plus fait ses preuves qu’elle est le plus exposée au retournement, parce que le régime qui l’a récompensée touche à sa fin.
Cette propriété rend la bascule coûteuse moins par l’analyse que par le comportement. Une protection qui a fonctionné tout au long d’un régime accumule de la conviction, et la conviction est collante. Celui qui a eu raison de détenir de l’or pendant des années de taux réels négatifs a toutes les raisons psychologiques de continuer à le détenir quand ces taux se redressent, parce que l’expérience récente récompense la position. Vendre une protection qui vient de réussir ressemble à abandonner un gagnant, alors que le régime en a précisément retiré le moteur. L’asymétrie est inconfortable : la discipline qu’exige une bascule de régime va à rebours de l’expérience que le régime précédent vient de délivrer. C’est ce décalage entre ce que les données récentes suggèrent et ce que le régime à venir réclame qui fait la difficulté réelle de la frontière.
Le timing de régime pèse plus que le choix d’actif
De là découle la thèse propre à cette page : pour une protection contre l’inflation, l’erreur de timing de régime coûte généralement plus cher que l’erreur de choix d’actif. La comparaison des deux épisodes d’inflation forte donne la mesure de l’écart : le même métal a été multiplié par six en termes réels sur la décennie 1970, puis a cédé 5,7 % en termes réels sur la seule année 2022, et la trésorerie a fait le chemin inverse, de −3,4 points en 1975 à +2,0 points en 2024. Un même actif, deux régimes, des verdicts opposés : l’écart ouvert par le régime dépasse celui qui sépare deux protections à l’intérieur d’un même régime. La raison en est mécanique : un actif adapté au régime amortit même une sélection imparfaite, tandis qu’un actif inadapté au régime concentre la perte quel que soit son mérite intrinsèque.
Cette hiérarchie déplace l’attention. Le débat habituel porte sur l’actif, or contre obligations indexées contre immobilier, comme si le classement était stable. Or le classement dépend du régime, et la vraie question est la position dans le cycle de régime, pas la sélection au sein d’une liste. Une épargne parfaitement diversifiée entre protections, mais toutes calées sur le régime sortant, reste exposée à la bascule : la diversification entre actifs ne protège pas contre une erreur commune de régime.
Cette hiérarchie a une conséquence contre-intuitive sur les réflexes d’arbitrage. Le rééquilibrage mécanique, qui consiste à renforcer ce qui a baissé et alléger ce qui a monté, fonctionne tant que le régime ne change pas. À la bascule, il peut jouer à contresens : il pousse à renforcer la protection du régime sortant, devenue moins chère parce qu’elle a commencé à décrocher, au moment précis où son moteur disparaît. Ce qui ressemble à une opportunité, racheter à bas prix un actif qui vient de baisser, peut n’être que l’accélération d’un pari sur un régime révolu. La frontière n’est donc pas seulement un risque passif de détention prolongée ; elle est aussi un piège actif pour qui applique des règles d’arbitrage calibrées sur la stabilité du régime.
Les corrélations aussi basculent
La bascule a un corollaire que les épargnants découvrent à leurs dépens : les relations entre classes d’actifs ne sont pas stables d’un régime à l’autre. La protection réputée diversifiante par excellence, détenir à la fois des actions et des obligations longues, a reposé pendant deux décennies sur une corrélation négative entre les deux : sur 2000-2021, la corrélation mensuelle des rendements ressort à −0,22, après avoir été franchement positive pendant les trois décennies précédentes, +0,40 dans les années 1970, +0,27 dans les années 1980 et +0,24 dans les années 1990. Elle s’est inversée en 2022, quand actions et obligations ont baissé ensemble, 20 % et 15 % sur l’année, sous l’effet d’un dix ans américain passé de 1,47 à 3,62 %, privant le portefeuille équilibré de l’amortisseur sur lequel il comptait. Depuis 2022, elle se tient à +0,38 (calcul Eco3min, Kenneth French et FRED GS10).
Une couverture peut donc cesser de protéger non parce que l’actif a changé, mais parce que sa relation aux autres actifs a changé avec le régime. Le détail de cette inversion de corrélation, et ses conséquences pour le portefeuille équilibré, relèvent de la corrélation qui s’inverse ; on retient ici qu’une protection construite sur une relation stable hérite du risque que cette relation se défasse à la bascule.
Prendre la performance passée d’une protection pour une garantie future revient à supposer que le régime ne change pas. Une couverture qui vient de réussir est précisément celle dont le régime favorable touche le plus probablement à sa fin. Lire correctement, c’est juger une protection à sa cohérence avec le régime à venir, pas à sa réussite dans le régime sortant.
Reconnaître la bascule
Tout l’enjeu se déplace alors vers une question d’identification, qui est la partie difficile : comment sait-on qu’un régime bascule ? La réponse honnête est qu’on le sait rarement en temps réel. Un régime ne s’annonce pas ; il se reconnaît souvent après coup, une fois le nouveau sentier de taux réels installé. La définition générale d’un changement de régime macroéconomique, ses marqueurs et ses précédents, relève du changement de régime macro ; cette page se concentre sur sa conséquence pour les protections.
Faute de certitude, ce qui reste accessible est une surveillance des signaux avancés, anticipations d’inflation, dynamique des taux réels, orientation de la politique monétaire, qui ne livrent qu’une probabilité de transition, jamais une date. Cette incertitude ne disqualifie pas la grille des protections par régime ; elle en précise l’usage. La grille dit ce qui protège dans chaque régime ; la lecture de la transition dit quand cesser de s’y fier. Les deux se combinent dans ajuster l’exposition au cycle, qui prolonge cette page sur le terrain opérationnel de la position dans le cycle.
La limite qui clôt l’ombrelle
Cette page ferme l’ombrelle sur sa propre limite. Une carte des protections par régime est un outil puissant et incomplet : puissant parce qu’elle relie chaque régime à ce qui a historiquement tenu, incomplet parce qu’elle ne dit pas quand on change de régime. Sa valeur dépend entièrement de la lucidité avec laquelle on lit la transition. Une protection n’est jamais acquise ; elle est cohérente avec un régime, et le régime peut basculer. C’est la dernière leçon de l’ombrelle, et la plus dérangeante : la protection la plus dangereuse n’est pas celle qui n’a jamais marché, c’est celle qui a parfaitement marché jusqu’au jour où le décor a changé. La carte des protections par régime n’efface pas ce risque ; elle le nomme, le situe à la transition, et rappelle que lire le régime en cours importe davantage que perfectionner le choix de l’actif. C’est sur cette limite, et non sur une recette, que se referme l’analyse.
Mis à jour le 23 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Protéger son épargne de l’inflation : ce qui a protégé, selon le régime
À inflation moyenne quasi identique (~8 %/an), l'or a protégé en termes réels dans les années 1970 (taux…
Rendement des fonds euros : ce que les assureurs ont réellement servi, année par année
Le rendement des fonds euros se résume chaque année à un chiffre moyen, communiqué par la profession. Ce…
Gestion pilotée ou gestion libre : ce que le pilotage coûte, ce qu’il change
La gestion pilotée se vend comme une promesse de meilleure performance. Elle est d'abord autre chose : une…