Cacao : climat, maladies et rendements — les chocs qui ont creuse le deficit

Maladies endémiques et météo défavorable ont amputé les rendements du cacao ouest-africain en 2023 et 2024. Greffé sur une offre rigide et concentrée, ce choc physique s’est mué en choc de prix d’une ampleur inédite.
TL;DR
En 2023 et 2024, le virus du swollen shoot, la pourriture brune et un épisode El Nino ont fait reculer la récolte ouest-africaine, ouvrant l'un des plus gros déficits jamais enregistrés.
- Le swollen shoot, transmis par des cochenilles et sans remède, n'a d'autre issue que l'arrachage et la replantation ; la pourriture brune (Phytophthora) et les mirides amputent en plus la récolte annuelle.
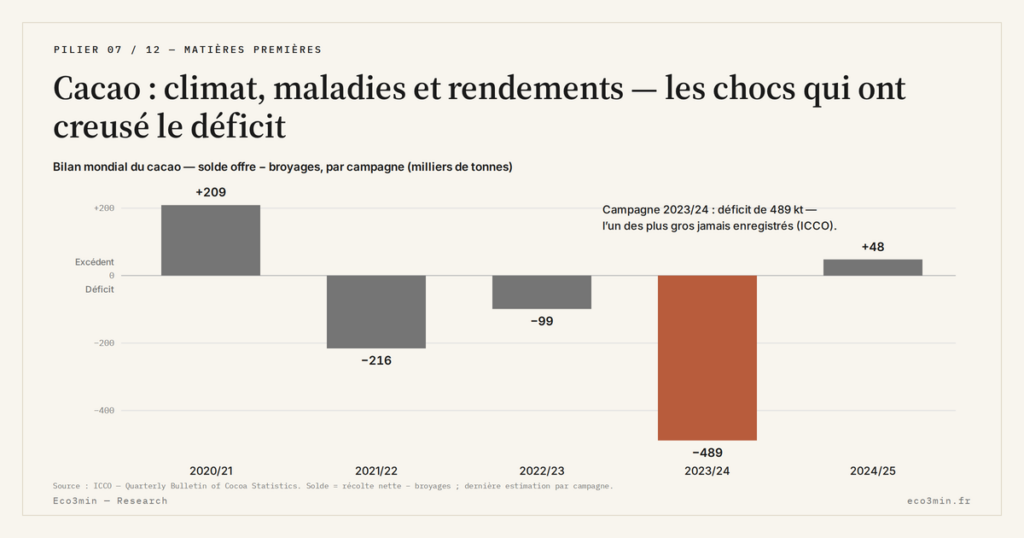
- Selon l'Organisation internationale du cacao, la campagne 2023/24 a ouvert un déficit de plusieurs centaines de milliers de tonnes face à la demande de broyage.
- Des pluies excessives propices aux champignons, puis des vents secs d'Harmattan sous épisode El Nino, ont pénalisé floraison et formation des cabosses sur deux campagnes.
- Le rapport stocks/broyages tombé à un niveau très bas a privé le marché de tampon, transformant un choc de rendement limité en hausse de prix d'ampleur inédite.
Cet article examine les causes immédiates du déficit — les maladies et les stress climatiques qui ont frappé les rendements — et pourquoi ils ont révélé une fragilité structurelle plutôt que passagère.
Derrière la flambée de 2024 se trouve un fait agronomique simple : les arbres ont moins produit. Avant d’être un phénomène de marché, le déficit a été un événement de plantation, causé par des maladies installées de longue date et par une succession de saisons difficiles. Comprendre ces déclencheurs physiques est indispensable pour saisir pourquoi la flambée des prix du cacao en 2024 ne relève pas d’un simple accident météorologique.
Les maladies du cacaoyer
Le cacaoyer ouest-africain vit sous la pression permanente de plusieurs maladies, dont deux pèsent particulièrement sur les rendements. La première est le virus du swollen shoot, ou maladie du gonflement des rameaux, endémique en Côte d’Ivoire et au Ghana. Elle se transmet par des cochenilles et ne se soigne pas : un arbre infecté voit sa production chuter puis dépérir, et le seul remède consiste à l’arracher pour replanter. Cette maladie a détruit des surfaces considérables dans les deux pays, et sa progression grignote en continu le potentiel productif de la région.
La lutte contre le swollen shoot illustre l’ampleur du défi. Les programmes de lutte reposent sur l’identification et l’arrachage des arbres infectés, parfois sur des bandes entières autour des foyers, suivis d’une replantation avec du matériel végétal plus tolérant. Mais ces opérations, coûteuses et impopulaires auprès de planteurs qui voient disparaître leurs arbres, peinent à suivre le rythme de propagation du virus. Des décennies de campagnes successives n’ont pas permis d’éradiquer la maladie, qui reste l’une des principales menaces de long terme sur l’offre ouest-africaine.
La seconde est la pourriture brune des cabosses, causée par des champignons du genre Phytophthora. Elle se développe dans les conditions humides et chaudes, fait pourrir les cabosses sur l’arbre et peut anéantir une part importante de la récolte lors des saisons les plus pluvieuses. Contrairement au swollen shoot, elle ne tue pas l’arbre, mais elle ampute le rendement de l’année, parfois lourdement, et resurgit à chaque cycle favorable.
À ces deux maladies s’ajoutent des ravageurs qui aggravent encore le tableau, au premier rang desquels les mirides, de petits insectes piqueurs qui s’attaquent aux jeunes pousses et aux cabosses. En perçant les tissus, ils ouvrent la voie aux infections et affaiblissent durablement l’arbre, créant un cercle où parasites et maladies se renforcent mutuellement. La lutte contre cet ensemble de menaces suppose des traitements réguliers, une taille soignée et le remplacement méthodique des arbres atteints — autant d’opérations exigeantes en main-d’œuvre et en intrants, que les planteurs ne peuvent assurer pleinement lorsque les prix qu’ils perçoivent ne couvrent pas le coût de l’entretien. La dégradation sanitaire des vergers n’est donc pas une pure fatalité biologique : elle reflète aussi le niveau d’investissement que l’économie de la filière rend possible, et se nourrit des années où ce niveau s’est effondré.
Ces affections ont un point commun : elles érodent la base productive année après année, et frappent d’autant plus durement que les vergers sont âgés et mal entretenus. Le cas du swollen shoot illustre directement le lien avec la rigidité du cycle de l’arbre : puisque la seule réponse est d’arracher et de replanter, chaque foyer de maladie impose des années de production perdue avant qu’un nouveau verger ne prenne le relais. La maladie ne se contente pas de réduire l’offre ponctuellement ; elle alourdit la contrainte de long terme qui empêche l’offre de se reconstituer vite.
Le climat et la récolte 2023/24
À cette pression sanitaire chronique s’est ajoutée, en 2023 et 2024, une conjonction climatique défavorable. La campagne a été marquée par des pluies abondantes propices au développement de la pourriture brune, suivies d’épisodes plus secs liés aux vents de l’Harmattan, dans un contexte d’épisode El Niño qui a perturbé les régimes de précipitations en Afrique de l’Ouest. Cette alternance de stress — trop d’eau, puis pas assez — a pénalisé la floraison et la formation des cabosses, et s’est traduite par une récolte sensiblement inférieure aux attentes.
L’effet combiné de la maladie et du climat a creusé un déficit marqué entre la production et la transformation mondiales. Selon l’Organisation internationale du cacao, la campagne 2023/24 a vu la production reculer nettement, ouvrant un déficit de plusieurs centaines de milliers de tonnes par rapport à la demande de broyage — l’un des plus importants enregistrés. C’est ce manque physique, et l’incertitude qui l’entourait, qui a nourri la tension sur les marchés.
La séquence climatique de la campagne mérite d’être détaillée, car elle illustre la vulnérabilité de la culture aux extrêmes. Des précipitations supérieures à la normale en début de cycle ont favorisé les champignons responsables de la pourriture des cabosses, avant qu’une phase plus sèche et des vents chargés de poussière ne stressent les arbres au moment où les fruits arrivaient à maturité. Cette double peine — excès d’humidité d’abord, déficit ensuite — a pesé à la fois sur le nombre et sur le calibre des fèves récoltées. Loin de se limiter à une seule campagne, la faiblesse des rendements s’est prolongée sur la saison suivante, le temps que la pression sanitaire reflue et que les conditions se normalisent, entretenant la tension du marché bien au-delà du choc initial.
Au-delà de la seule campagne 2023/24, un risque structurel se profile. La ceinture cacaoyère ouest-africaine occupe une zone climatiquement étroite, où le cacaoyer exige une plage de températures et de précipitations relativement précise. Le réchauffement et l’irrégularité croissante des pluies menacent, à l’échelle des décennies, l’étendue des terres propices à la culture. Ce que la récolte 2023/24 a montré n’est donc pas seulement une mauvaise année : c’est la sensibilité d’un appareil productif déjà fragilisé à des aléas appelés à devenir plus fréquents. Cette dépendance aux contraintes physiques inscrit le cacao dans la famille des marchés que nous étudions sous l’angle de la dimension physique des matières premières.
Pourquoi un choc de rendement devient un choc de prix
Un recul de la récolte ne se traduit pas mécaniquement par une flambée des prix sur tous les marchés. Sur de nombreuses matières premières, une baisse de production dans une région est compensée par une hausse ailleurs, ou absorbée par des stocks abondants. Pour le cacao, ces amortisseurs font défaut. Le risque systémique d’une offre concentrée fait qu’un choc en Afrique de l’Ouest n’a pas de contrepoids géographique : aucune autre région ne peut combler rapidement le manque.
À cette absence de contrepoids géographique s’ajoute l’impossibilité d’une réponse rapide de l’offre. Les arbres mettant des années à produire, le déficit de 2023/24 ne pouvait pas être comblé en augmentant la récolte de l’année suivante. Privé de levier de quantité, le marché n’avait plus qu’un seul instrument pour rééquilibrer offre et demande : le prix. C’est pourquoi un choc de rendement, en soi limité en pourcentage, a pu produire une hausse de prix d’une telle ampleur — le prix devait à lui seul rationner une demande qui dépassait l’offre disponible.
Un troisième facteur a aggravé la transmission du choc : la faiblesse des stocks. Lorsque les réserves mondiales de fèves sont abondantes, elles servent de tampon et permettent d’honorer la demande malgré une mauvaise récolte. Or les stocks s’étaient érodés au fil des campagnes déficitaires, si bien que le manque de 2023/24 a frappé un marché déjà dégarni, sans matelas pour absorber le choc. Le rapport entre les stocks disponibles et la transformation mondiale est tombé à des niveaux particulièrement bas, ce qui a accentué la sensibilité du prix au moindre signe de pénurie. Le même déficit, sur un marché richement approvisionné, aurait eu un impact bien plus contenu.
Cette asymétrie entre déficit et surplus mérite d’être soulignée. Sur un marché à offre rigide, un excédent finit toujours par se résorber : la demande absorbe peu à peu le surplus et les prix bas découragent l’entretien, ce qui réduit la production future. Un déficit, lui, ne peut être comblé rapidement par aucun mécanisme d’offre ; il ne reste que la destruction de demande par le prix. C’est pourquoi les phases de pénurie tendent à produire des hausses plus brutales que les baisses qui leur succèdent, même lorsque l’amplitude finale du cycle finit par se révéler symétrique.
Cette mécanique éclaire la nature profonde de l’épisode. Les maladies et le climat ont fourni le déclencheur, mais c’est la structure du marché — concentration et rigidité — qui a transformé ce déclencheur en mouvement extrême. Un choc identique sur une culture annuelle, largement répartie dans le monde et richement stockée, aurait été absorbé sans drame. Sur le cacao, il s’est amplifié. Pour replacer ce choc dans la longue histoire des oscillations du marché, la cotation du cacao en série longue montre que les épisodes de tension liés aux récoltes y sont récurrents, sans jamais effacer la lente dérive imposée par l’état des vergers.
On réduit souvent le déficit de 2023/24 à un simple accident météo, appelé à se corriger vite. C’est une lecture trompeuse : le choc combinait des maladies chroniques et incurables, un climat de plus en plus marginal pour la culture, et des vergers vieillissants. Ce n’était pas un aléa isolé, mais la mise au jour d’une fragilité structurelle qui s’installe.
Mis à jour le 10 juillet 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
À lire ensuite
Tout le pilier →Lire le taux d’utilisation des raffineries : le seuil, la saison, la maintenance
Une raffinerie tourne à plein autour de quatre-vingt-dix pour cent, pas à cent : la dernière tranche de…
IMO 2020 : le choc reglementaire des spreads produits
Une norme environnementale sur le soufre marin peut déplacer un spread de raffinage davantage qu'un mouvement du baril.…
Le golden age du raffinage 2022–2023 : anatomie d’un épisode
En 2022, le prix des carburants raffinés a grimpé plus vite que celui du brut. Cet écart, mesuré…