
T10Y3M : signal de récession américain — comprendre le spread 10 ans / 3 mois
Le spread T10Y3M, écart entre le rendement du Treasury à dix ans et le bon du Trésor américain à trois mois, est devenu depuis trente ans la variable de référence empirique pour estimer la probabilité de récession américaine — choix validé chaque mois par la Federal Reserve Bank of New York.

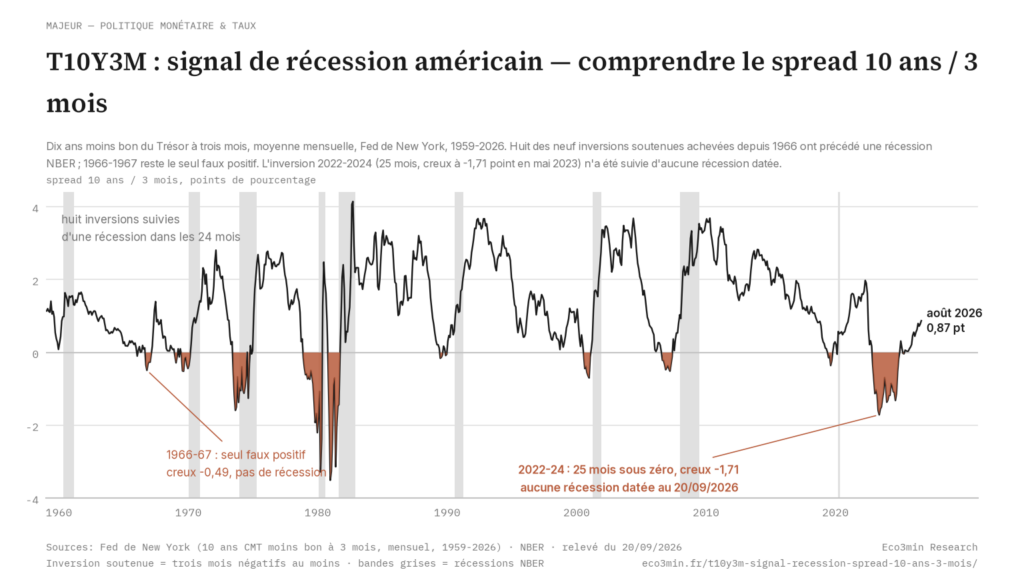
Le spread T10Y3M, écart entre le rendement du Treasury à dix ans et le bon du Trésor américain à trois mois, est devenu depuis trente ans la variable de référence empirique pour estimer la probabilité de récession américaine — choix validé chaque mois par la Federal Reserve Bank of New York.
TL;DR
Huit des neuf inversions soutenues du spread T10Y3M achevées depuis 1966 ont précédé une récession américaine datée par le NBER : le meilleur signal monovariable connu, publié chaque mois par la Fed de New York.
- Le couple dix ans / trois mois résulte d'une sélection empirique formelle : Estrella et Mishkin l'ont retenu en 1996 (NBER Working Paper 5379) après des tests out-of-sample sur 1959-1995, devant d'autres spreads et des modèles intégrant production industrielle et indicateurs avancés.
- Le canal causal passe par la marge nette d'intérêt des banques : une courbe inversée comprime la transformation de maturité, et le durcissement du crédit apparaît dans le SLOOS deux à quatre trimestres plus tard, au-delà de 30 % lors des récessions de 2001, 2008 et 2020.
- L'inversion 2022-2024 (creux à -189 points de base le 4 mai 2023, 534 jours de bourse consécutifs) n'avait, au 20 septembre 2026, été suivie d'aucune récession datée par le NBER : un délai de 40 mois depuis le creux, hors de l'enveloppe historique de cinq à seize mois.
- Seul faux positif soutenu de la série : 1966-1967, six mois sous zéro (creux à -49 points de base en octobre 1966, moyenne mensuelle NY Fed) sans récession avant décembre 1969. En 1998, le spread n'a frôlé zéro que cinq séances isolées (creux à -13 points de base) : trois baisses de la Fed totalisant 75 points de base ont repentifié la courbe avant toute transmission au crédit bancaire.
Lire ce signal exige de saisir pourquoi cette combinaison de maturités précise, ce qu’elle capte que d’autres ne captent pas, et comment elle s’interprète dans le régime post-QE entamé en 2022.
Pourquoi cette combinaison de maturités plutôt qu’une autre
Le choix du couple dix ans / trois mois n’est pas une convention héritée mais le résultat d’une sélection empirique formelle publiée par Arturo Estrella et Frederic Mishkin dans un papier déposé au National Bureau of Economic Research en 1996 (NBER Working Paper 5379, repris en 1998 dans le Review of Economics and Statistics). Les auteurs ont testé systématiquement plusieurs spreads de courbe candidats — l’écart un an / dix ans, deux ans / dix ans, Fed Funds / dix ans, ainsi que des variantes incluant des indicateurs boursiers, la production industrielle ou les indices avancés du Conference Board — sur la période 1959-1995, et ont mesuré leur pouvoir prédictif out-of-sample sur les récessions datées par le National Bureau of Economic Research. Le spread T10Y3M est ressorti vainqueur sur la quasi-totalité des tests : meilleur ratio de vraisemblance, meilleur pseudo-R², et surtout meilleure performance sur les fenêtres d’évaluation hors échantillon, qui prémunissent contre le surapprentissage.
Ce résultat empirique s’explique par les propriétés analytiques distinctes des deux maturités sélectionnées. Comprendre la signification précise du T10Y3M exige de revenir à ce que chaque jambe du spread mesure isolément.
Trois mois, proxy direct du taux directeur
Le rendement du bon du Trésor à trois mois sur le marché secondaire (série DGS3MO et série complémentaire DTB3 chez FRED) suit le Fed Funds effective rate avec un écart oscillant typiquement entre cinq et quinze points de base. Cette proximité tient à un mécanisme d’arbitrage direct : les T-bills à trois mois sont des substituts quasi parfaits aux opérations interbancaires garanties par collatéral Treasury, et leur rendement s’aligne mécaniquement sur le coût de financement à très court terme fixé par le Federal Open Market Committee. Quand la Fed relève ses taux, le rendement à trois mois suit dans la quinzaine de jours qui suivent la décision FOMC — le délai d’absorption complète n’excède jamais un mois.
Cette caractéristique fait du rendement à trois mois un indicateur supérieur du taux directeur effectif comparé au rendement à deux ans, qui intègre déjà des anticipations partielles sur le sentier futur de la politique monétaire. En lecture de récession, on cherche à mesurer l’écart entre la politique monétaire en cours et les anticipations longues — pas l’écart entre deux séries d’anticipations à horizons différents. Le trois mois est, à cet égard, le miroir le plus pur du resserrement monétaire actuel. À consulter : pourquoi l’irréversibilité de l’investissement productif en dicte le tempo face à la politique monétaire.
Dix ans, miroir des anticipations longues
À l’autre extrémité, le rendement du Treasury à dix ans (série DGS10) intègre trois composantes décomposables théoriquement : la trajectoire anticipée du Fed Funds sur dix ans, la prime de terme exigée par les détenteurs longue duration, et une composante résiduelle de demande structurelle pour la duration (banques centrales étrangères, fonds de pension, compagnies d’assurance avec passifs longs). Sur cette horloge, dix ans est suffisamment long pour lisser le bruit cyclique du sentier de politique monétaire — un investisseur qui détient un dix ans intègre déjà plusieurs cycles Fed possibles sur la durée de détention.
L’alternative à trente ans, parfois proposée, est rejetée empiriquement pour deux raisons. Ce point est développé dans notre Q&A prime de terme. D’abord, la prime de terme y devient le facteur dominant et brouille la composante anticipations. Ensuite, le marché du Treasury à trente ans est moins liquide, plus sensible aux flux idiosyncratiques (rebalancements des fonds de pension, ajustements de duration des assureurs), ce qui introduit du bruit non lié à la lecture macroéconomique. La maturité dix ans constitue le point d’équilibre où la profondeur du marché garantit un signal propre, tout en restant assez long pour ignorer le bruit conjoncturel. Voir aussi notre explication de la duration obligataire.
La sélection empirique : Estrella, Hardouvelis et la formalisation NY Fed
Le premier travail systématique sur le pouvoir prédictif de la courbe des taux remonte à Estrella et Hardouvelis (1991), publié dans le Journal of Finance. Les auteurs établissent que la pente de la courbe précède les retournements de l’activité économique américaine avec un horizon de un à deux ans, et que cette propriété est robuste sur la période 1955-1988. Le papier ne tranche pas encore définitivement entre les variantes de pente, mais pose les bases méthodologiques — régression probit sur récessions binaires datées NBER, calibration des coefficients par maximum de vraisemblance.
C’est en 1996 que la sélection T10Y3M devient explicite. Estrella, alors économiste à la Federal Reserve Bank of New York, et Mishkin, alors à Columbia, publient au NBER une comparaison out-of-sample formelle. Leur résultat clé : T10Y3M domine non seulement les autres spreads de courbe testés, mais aussi des modèles plus riches incluant des variables réelles comme la production industrielle ou des indicateurs avancés. La parcimonie du modèle — une seule variable — devient un argument supplémentaire en faveur de la robustesse hors échantillon. Éclairage complémentaire : comment les taux réels réorientent consommation, épargne et investissement.
La Federal Reserve Bank of New York adopte alors ce modèle comme outil interne, et publie depuis 2006 sur une page dédiée la probabilité de récession à douze mois qu’il génère, mise à jour à chaque clôture mensuelle des séries Treasury. C’est cette publication qui a installé T10Y3M comme variable canonique dans l’écosystème de la recherche monétaire et chez les économistes de marché. La comparaison T10Y3M vs T10Y2Y sur les huit inversions historiques confirme cette domination empirique, malgré la couverture médiatique plus large dont bénéficie le spread deux ans / dix ans.
Une revue récente menée par Michael Bauer et Thomas Mertens à la Federal Reserve Bank of San Francisco (Economic Letter 2018-07) a réexaminé la robustesse du signal après l’élargissement du bilan Fed et les politiques d’assouplissement quantitatif. Leur conclusion : T10Y3M conserve un pouvoir prédictif statistiquement significatif sur l’échantillon élargi 1959-2018, et le canal de transmission par contraction du crédit reste opérationnel malgré les distorsions de prime de terme introduites par le QE. Le débat sur l’effet QE est traité plus loin dans cette analyse, mais ce résultat de robustesse explique pourquoi la NY Fed n’a pas reformulé son modèle après la crise de 2008-2009. Documentation : le modèle de courbe des taux de la Fed de New York.
Le mécanisme de transmission — comment l’inversion devient récession
Le pouvoir prédictif de T10Y3M ne repose pas sur une coïncidence statistique mais sur un canal causal documenté : l’inversion de la courbe modifie la structure de rentabilité du système bancaire, ce qui altère son comportement de prêt, ce qui finit par freiner l’investissement et la consommation. Le détail de ce mécanisme causal par le canal du crédit mérite d’être posé pour comprendre pourquoi un délai de cinq à seize mois sépare typiquement l’inversion de la baisse effective du PIB.
Le canal du crédit bancaire — la marge nette d’intérêts
Les banques commerciales américaines opèrent par construction une transformation de maturité : elles se financent à court terme (dépôts à vue rémunérés sur le marché monétaire, certificats de dépôts à trois mois, repo overnight) et prêtent à long terme (prêts immobiliers résidentiels à trente ans, prêts commerciaux à cinq-dix ans, lignes de crédit indexées sur taux composés). Leur marge nette d’intérêts — différence entre le rendement moyen de l’actif et le coût moyen du passif — dépend mécaniquement de la pente de la courbe des taux.
Quand T10Y3M est positif et large, la transformation de maturité est rémunératrice. Les banques sont incitées à étendre leur bilan, à durcir peu les standards de crédit, à proposer des taux compétitifs sur les prêts longs. Quand T10Y3M s’inverse, la structure de rentabilité s’inverse également : prêter à dix ans à un taux plus bas que le coût de financement à trois mois devient une opération à marge négative — du moins comptablement, dans la limite de la capacité de la banque à reposer la duration via swap ou couverture.
La conséquence opérationnelle se lit dans la Senior Loan Officer Opinion Survey (SLOOS), enquête trimestrielle de la Federal Reserve auprès d’une centaine de grandes banques commerciales. Historiquement, la part nette de banques durcissant les standards de crédit aux entreprises (Commercial and Industrial loans) augmente dans les deux à quatre trimestres suivant une inversion T10Y3M, atteignant des niveaux supérieurs à 30 % au cours des récessions de 2001, 2008 et 2020. Sur le cycle 2022-2024, le durcissement a précédé l’inversion plutôt qu’il ne l’a suivie : 24 % des banques durcissaient déjà leurs standards en juillet 2022 et 39 % en octobre 2022, quand T10Y3M est passé sous zéro le 25 octobre ; le pic, 51 %, date de juillet 2023, trois trimestres après l’inversion, et la part nette est revenue à zéro en octobre 2024 (Fed, SLOOS).
Marge nette et incitations au prêt
La transmission du resserrement de l’offre de crédit à l’économie réelle passe par trois canaux mesurables. D’abord, le volume des prêts commerciaux et industriels (séries TOTLL et BUSLOANS chez la Fed) ralentit puis se contracte typiquement six à douze mois après le durcissement SLOOS. Ensuite, les conditions de financement non bancaires se durcissent en parallèle : les spreads de crédit corporate Investment Grade et High Yield s’écartent, le marché du leveraged loan se contracte, les private credit conditions index suivis par la Réserve fédérale de Chicago entrent en zone restrictive. Enfin, le marché du logement réagit avec un retard supplémentaire : les permis de construire, les ventes de logements neufs, puis l’emploi dans la construction marquent un pic puis déclinent.
Cette chaîne de transmission explique pourquoi l’inversion T10Y3M précède la récession NBER avec un délai médian d’une dizaine de mois et un intervalle observé de cinq à seize mois sur les huit inversions suivies d’une récession depuis 1966. Le délai n’est ni une coïncidence ni une régularité miraculeuse : il correspond au temps nécessaire pour que la modification du comportement bancaire se propage à travers les bilans des entreprises emprunteuses, puis à travers leurs décisions d’embauche et d’investissement, puis à travers les revenus des ménages, puis à travers la demande agrégée.
Les délais empiriques — pourquoi pas instantané
Une lecture mécanique de la courbe — « l’inversion entraîne la récession dans X mois » — manque la nuance opérationnelle. Le délai dépend de trois facteurs : la profondeur de l’inversion (plus elle est creuse, plus la marge bancaire est comprimée), sa durée (un mois en territoire négatif n’a pas le même effet bilan que dix-huit mois), et l’état initial des bilans bancaires (niveau de capital, exposition au risque de duration, dépendance au funding marché vs dépôts). Sur l’épisode de 1998, examiné comme cas limite plus loin dans l’épisode LTCM de 1998, la combinaison d’une profondeur négligeable (creux à 13 points de base sous zéro) et d’une durée de cinq séances isolées a empêché toute amorce de transmission.
Sur l’inversion 2022-2024, à l’inverse, la profondeur (creux à 189 points de base en mai 2023) et la durée (534 jours de bourse consécutifs) ont créé les conditions d’une transmission maximale — qui s’est effectivement traduite par le durcissement SLOOS mentionné, sans toutefois aboutir à une récession datée par le NBER à la date de cette analyse. Le débat sur cette anomalie apparente est traité dans la dernière section.
Les dix inversions soutenues depuis 1966 : table historique
La série T10Y3M de FRED (DGS10 moins DGS3MO) commence en janvier 1982 ; pour remonter plus haut, la référence est la série mensuelle de la Federal Reserve Bank of New York (dix ans moins bon à trois mois en base obligataire, depuis 1959), celle-là même qui alimente son modèle probit. Sur cette série, dix épisodes d’inversion soutenue (au moins trois mois de moyenne mensuelle négative) sont documentés depuis 1966. Neuf sont achevés : huit ont été suivis d’une récession datée par le NBER, avec un délai médian d’une dizaine de mois entre le premier mois d’inversion et le pic d’activité, et un seul, 1966-1967, n’a été suivi d’aucune récession. Le tableau ci-dessous résume les caractéristiques essentielles de chaque épisode.
| Inversion | Début | Fin | Mois négatifs | Creux mensuel (points de base) | Récession NBER | Délai avant récession |
|---|---|---|---|---|---|---|
| 1966-1967 (faux positif) | sept. 1966 | févr. 1967 | 6 | -49 | aucune avant déc. 1969 | n.a. |
| 1968-1970 | déc. 1968 | févr. 1970 | 13 sur 15 | -51 | déc. 1969 – nov. 1970 | 12 mois |
| 1973-1974 | juin 1973 | sept. 1974 | 16 sur 18 | -159 | nov. 1973 – mars 1975 | 5 mois |
| 1978-1980 | nov. 1978 | avr. 1980 | 18 | -328 | janv. 1980 – juil. 1980 | 14 mois |
| 1980-1981 | oct. 1980 | sept. 1981 | 12 | -351 | juil. 1981 – nov. 1982 | 9 mois |
| 1989 | juin 1989 | déc. 1989 | 5 sur 7 | -16 | juil. 1990 – mars 1991 | 13 mois |
| 2000-2001 | juil. 2000 | janv. 2001 | 7 | -70 | mars 2001 – nov. 2001 | 8 mois |
| 2006-2007 | août 2006 | mai 2007 | 10 | -51 | déc. 2007 – juin 2009 | 16 mois |
| 2019 | juin 2019 | sept. 2019 | 4 | -36 | févr. 2020 – avr. 2020 | 8 mois |
| 2022-2024 | nov. 2022 | nov. 2024 | 25 | -171 (quotidien : -189 le 4 mai 2023) | aucune datée NBER au 20 sept. 2026 | en attente |
Cette table appelle plusieurs lectures complémentaires.
Premier constat : la consistance du signal sur cinquante ans. Huit inversions achevées sur neuf ont été suivies d’une récession NBER, soit un taux de vrais positifs de 89 % avant l’épisode 2022-2024 (80 % si celui-ci reste sans récession), score remarquable pour un indicateur économique. Aucun autre signal de récession monovariable n’atteint cette précision sur un échantillon comparable. Les modèles à indicateurs avancés multiples du Conference Board, les indices d’activité régionale Fed (Philly Fed, Empire State, KC Fed), ou les enquêtes ISM ne soutiennent pas cette robustesse sur un horizon de cinq décennies.
Deuxième constat : la dispersion des délais. Le délai entre le premier mois d’inversion et le pic d’activité varie de cinq à seize mois selon les épisodes. Cette dispersion empirique invalide toute lecture mécanique du type « inversion plus douze mois égale récession ». La médiane, entre dix et onze mois, est utile en horloge approximative, mais la distribution est large : le quart inférieur des observations se situe à huit mois, le quart supérieur autour de treize à quatorze mois. Sur l’inversion 2022-2024, le délai depuis le creux de profondeur en mai 2023 atteint quarante mois au 20 septembre 2026 — soit nettement au-delà de l’enveloppe historique observée.
Troisième constat : la calibration du modèle probit. La formalisation probit du signal T10Y3M par la NY Fed utilise précisément cette histoire d’inversions pour calibrer ses coefficients. La probabilité de récession générée par le modèle dépend de la profondeur de l’inversion moyenne sur la fenêtre des douze derniers mois — paramétrage qui restitue les pics historiques aux dates précédant les récessions effectives (1970, 1974, 1980, 1981, 1990, 2001, 2008, 2020).
1966 et 1998 : le faux positif et le frôlement
Le seul faux positif soutenu de la série est antérieur à la période couverte par FRED : de septembre 1966 à février 1967, la moyenne mensuelle du spread NY Fed est restée six mois sous zéro, avec un creux à moins quarante-neuf points de base en octobre 1966 (moins quarante-deux en quotidien), pendant le resserrement du crédit de 1966 ; l’activité a nettement ralenti en 1967, mais le NBER n’a daté aucune récession avant décembre 1969. L’épisode de 1998, souvent cité, n’est pas une inversion au sens de cette table : T10Y3M n’a passé que cinq séances isolées sous zéro entre le 10 septembre et le 5 octobre 1998, avec un creux à moins treize points de base le 21 septembre, et la moyenne mensuelle est restée positive, dans le contexte de la crise du fonds spéculatif Long-Term Capital Management (LTCM) et des défauts souverains russes d’août 1998. La Federal Reserve, sous la présidence d’Alan Greenspan, a réagi par trois baisses d’urgence consécutives du Fed Funds rate (29 septembre, 15 octobre, 17 novembre 1998), totalisant 75 points de base.
Cette réaction monétaire rapide a repentifié la courbe en deux mois avant que la transmission au système de crédit bancaire ne s’amorce. L’économie américaine est entrée dans une phase d’expansion qui a duré encore vingt-huit mois avant la récession officielle de mars 2001 — laquelle est attribuable au retournement du cycle technologique (correction Nasdaq débutée en mars 2000) et non à un effet retardé du frôlement de 1998. Les deux cas renforcent a contrario la lecture causale : sans transmission par contraction bancaire soutenue, ni le frôlement de 1998 ni l’inversion de 1966 n’ont précipité de récession. C’est précisément l’analyse développée dans l’étude détaillée de l’épisode LTCM.
Le modèle probit de la NY Fed comme formalisation quantitative
La Federal Reserve Bank of New York publie chaque mois, sur sa page Recession Probability, une probabilité de récession américaine à douze mois calculée à partir d’un modèle probit univarié dont la seule variable explicative est la moyenne mensuelle de T10Y3M. La forme fonctionnelle est Φ(α + β × T10Y3M_t-12), où Φ désigne la fonction de répartition de la loi normale standard et où le décalage de douze mois reflète l’horizon de prévision retenu. Les coefficients sont estimés par maximum de vraisemblance sur l’historique 1959-aujourd’hui, et réactualisés à chaque ajout de données.
La sortie du modèle est interprétable directement comme une probabilité conditionnelle : étant donné la valeur courante de T10Y3M, quelle probabilité que l’économie américaine entre en récession (au sens NBER) dans les douze prochains mois. Sur l’historique publié par la NY Fed, cette probabilité dépasse 30 % devant chacune des huit récessions effectives depuis 1969, et 50 % devant celles de 1973-1975, 1980 et 1981-1982 (pic à 95 % pour décembre 1981). Pour 1998-1999, elle n’a pas dépassé 28 %, sous le seuil empirique des 30 % généralement retenu comme alerte significative.
Sur l’inversion 2022-2024, la probabilité a atteint un pic de 70,9 % pour mai 2024, calculée sur le spread de mai 2023, niveau comparable aux pics précédant les récessions de 1974 et 1980. Elle a passé vingt mois consécutifs au-dessus de 50 % (janvier 2024 à septembre 2025) ; pour mai 2026, calculée sur le spread de mai 2025, elle était encore de 28 %, et le dernier point publié, pour août 2027, est de 14 %. Aucune récession n’a été datée par le NBER à ce stade. La réplication détaillée du modèle par les économistes d’Eco3min documente la stabilité numérique des coefficients et l’absence de dérive structurelle dans le pouvoir prédictif sur la période post-1990.
L’épisode 2022-2024 — la plus longue inversion depuis Volcker
Le 25 octobre 2022, le spread T10Y3M a franchi pour la première fois la frontière négative, à quatre points de base sous zéro. Il en est ressorti le 13 décembre 2024 après 534 jours de bourse consécutifs en territoire négatif : la plus longue séquence ininterrompue depuis le début de la série FRED en 1982, et plus longue aussi que l’inversion de juin 1979 à avril 1980 sous la mandature Volcker, qui avait totalisé 209 jours de bourse sur le spread reconstruit dix ans moins bon à trois mois. Aucune autre inversion n’a dépassé 220 jours consécutifs.
Le déclencheur de l’inversion 2022 est mécaniquement attribuable au cycle de resserrement monétaire le plus rapide depuis 1980. Entre mars 2022 et juillet 2023, le Federal Open Market Committee a relevé le Fed Funds target range de 0,25-0,50 % à 5,25-5,50 %, soit cinq cents points de base en seize mois. Pendant cette séquence, le rendement à trois mois (DGS3MO) est passé de 0,32 % le 1er mars 2022 à un pic de 5,63 % le 6 octobre 2023, suivant fidèlement le Fed Funds effective rate. Dans le même temps, le rendement à dix ans est monté seulement de 1,73 % à un pic de 4,98 % en octobre 2023, traduisant une anticipation collective de retour vers un taux d’équilibre de long terme plus bas. L’inversion T10Y3M 2022-2024, la plus longue depuis 1980, est documentée mois par mois dans l’article dédié, avec les valeurs précises de profondeur quotidienne.
La profondeur maximale a été atteinte le 4 mai 2023, à moins 189 points de base, soit le creux le plus marqué depuis 1981. À cette date, le trois mois rendait 5,26 % et le dix ans 3,37 %. Cette configuration extrême correspondait au consensus de marché anticipant une récession imminente sous l’effet du resserrement monétaire — anticipation que les enquêtes d’économistes (Survey of Professional Forecasters de la Philadelphia Fed, Bloomberg consensus, Blue Chip Economic Indicators) plaçaient majoritairement au quatrième trimestre 2023 ou au premier trimestre 2024.
Cette récession ne s’est pas matérialisée à la date prévue. Le produit intérieur brut américain a au contraire progressé de 2,9 % en 2023 (Bureau of Economic Analysis), soutenu par la consommation des ménages (revenus disponibles renforcés par l’épargne accumulée pendant la pandémie et par les ajustements salariaux post-tension du marché du travail), par l’investissement non résidentiel (notamment via les programmes d’incitation Inflation Reduction Act et CHIPS Act), et par un déficit budgétaire fédéral resté supérieur à 6 % du PIB. La probabilité probit de récession a culminé à 70,9 % (valeur pour mai 2024, calculée sur le spread de mai 2023), mais aucun déclencheur cyclique n’a converti cette probabilité élevée en récession effective. Sur ce point : les erreurs de raisonnement courantes entre taux et inflation.
La dés-inversion de décembre 2024 marque la fin formelle de l’épisode. La dés-inversion T10Y3M d’août à décembre 2024 s’est opérée principalement par la jambe courte : le rendement à trois mois (DGS3MO) a chuté de 5,41 % au 31 juillet 2024 à 4,37 % au 31 décembre 2024, conséquence directe des trois baisses Fed Funds de septembre (50 points de base), novembre (25 points de base) et décembre 2024 (25 points de base). Le rendement à dix ans, lui, a d’abord reculé jusqu’à 3,63 % le 16 septembre 2024 avant de remonter à 4,62 % fin décembre, terminant la période au-dessus de son niveau de départ (4,09 %). Cette mécanique de dés-inversion par le bas — collapse du court plus rapide que la baisse du long — correspond historiquement au profil de dés-inversion observé devant les récessions de 2001, 2008 et 2020.
Comparaison directe avec l’épisode Volcker 1978-1980
L’inversion de référence pour la profondeur reste celle de l’ère Volcker à la Federal Reserve, en deux temps : de novembre 1978 à avril 1980 (dix-huit mois de moyenne mensuelle négative, creux à moins 298 points de base le 12 mars 1980 sur le spread quotidien reconstruit), puis d’octobre 1980 à septembre 1981 (douze mois, creux à moins 373 points de base le 10 décembre 1980), soit deux fois la profondeur du creux 2022-2024 à moins 189 points de base. Cette magnitude historique reflète le choc monétaire exceptionnel imposé par Volcker pour briser l’inflation à 14,8 % au pic de mars 1980 : le Fed Funds rate a été porté à 19-20 % en mars-avril 1980 et à nouveau à 19 % en mai-juin 1981, soit des niveaux jamais atteints depuis dans l’histoire moderne de la Federal Reserve.
Trois différences structurelles entre Volcker 1978-80 et 2022-2024 méritent d’être notées pour calibrer la comparaison. D’abord, l’inflation pré-resserrement : 14,8 % au pic en 1980 contre 9,1 % en juin 2022. Volcker faisait face à un régime inflationniste plus enraciné, qui exigeait un creux d’inversion plus marqué pour produire la contraction nécessaire. Ensuite, la composition cyclique : les deux inversions de 1978-1981 ont produit deux récessions distinctes (janvier-juillet 1980 puis juillet 1981-novembre 1982), séparées par une brève reprise — séquence parfois qualifiée de « double-dip » par les historiens du cycle. 2022-2024 n’a produit aucune récession datée dans le sillage de l’inversion. Enfin, le régime de politique budgétaire : 1978-80 s’est déroulé sous une discipline budgétaire relative (déficit fédéral inférieur à 3 % du PIB en moyenne), alors que 2022-2024 s’est déroulé sous expansion budgétaire continue (déficit supérieur à 5 % du PIB). Cette troisième différence explique potentiellement une part de l’asymétrie de résultat — la contraction monétaire 2022-2024 a été compensée par un soutien budgétaire absent en 1978-80. Angle complémentaire : notre décryptage des bascules de régime.pourquoi les volumes immobiliers encaissent la politique monétaire avant les prix.
Cette comparaison souligne que la profondeur seule ne détermine pas le résultat récessif : la combinaison profondeur + durée + contexte budgétaire détermine la transmission effective. L’épisode 2022-2024 est plus long que chacune des deux inversions Volcker mais deux fois moins profond, et il s’est inscrit dans un contrepoids budgétaire fort. La résultante macroéconomique — absence de récession datée à la sortie de l’inversion — est cohérente avec cette combinaison de paramètres, sans pour autant invalider le signal T10Y3M en tant que mesure du resserrement monétaire intentionnel par le FOMC.
Lire mécaniquement l’inversion T10Y3M comme une horloge à délai fixe — « inversion en octobre 2022, donc récession à l’automne 2023 » — confond une régularité empirique médiane avec une loi déterministe. La dispersion historique des délais (cinq à seize mois) et le faux positif de 1966-1967 imposent une lecture probabiliste : T10Y3M ajuste la probabilité conditionnelle de récession, il ne fixe pas la date. La calibration probit de la NY Fed retraduit cette nuance — une probabilité à 70 % laisse 30 % de scénarios où la récession ne se matérialise pas dans la fenêtre prévue.
Sources, méthodologie et écosystème des spreads alternatifs
La série T10Y3M telle qu’utilisée par la Federal Reserve Bank of New York et par la quasi-totalité de la littérature académique est calculée à partir de deux séries primaires distribuées par la Federal Reserve Bank of St. Louis sur sa plateforme FRED. La première, DGS10, mesure le rendement à constant maturity du Treasury à dix ans, interpolé quotidiennement par le Treasury Department à partir de la courbe d’émission active. La seconde, DGS3MO, mesure le rendement à constant maturity du bon du Trésor à trois mois, publié par le Treasury depuis septembre 1981. La différence entre les deux est publiée directement par FRED sous le ticker T10Y3M, en pourcentage à deux décimales, disponible quotidiennement depuis le 4 janvier 1982.
Une nuance technique mérite d’être posée : il existe deux conventions de calcul du « trois mois ». La convention constant maturity (DGS3MO) interpole la courbe d’émission active, comme pour le dix ans ; c’est celle de FRED pour T10Y3M. La convention de marché secondaire (DTB3, taux d’escompte du bon à treize semaines, disponible depuis 1954) est celle qu’utilise la NY Fed dans son modèle probit, convertie en base obligataire et moyennée par mois. L’écart entre les deux conventions atteint couramment dix à vingt points de base (5,26 % contre 5,10 % le 4 mai 2023) et ne modifie pas la lecture du signal, mais explique de petites divergences numériques entre publications distinctes. Pour aller plus loin : recensement des assouplissements en hausse boursière.
La page Recession Probability de la NY Fed publie mensuellement la probabilité de récession à douze mois ainsi calculée, avec un retard d’environ deux semaines après la clôture du mois. Les coefficients sont réestimés à chaque mise à jour. La série brute T10Y3M est téléchargeable directement chez FRED sous le ticker éponyme, sur fréquence quotidienne depuis 1982, et la série mensuelle de la NY Fed (spread depuis 1959, probabilité depuis 1960) est exportable depuis sa page au format Excel.
L’écosystème des spreads alternatifs et leur place dans la littérature
T10Y3M coexiste avec une demi-douzaine de spreads de courbe candidats qui ont été testés contre lui dans la littérature et qui circulent dans la pratique des économistes. Quatre méritent une mention pour situer le choix NY Fed dans son écosystème intellectuel.
Le spread Fed Funds / dix ans (FF-10Y) a été défendu par Jonathan Wright dans un papier de la Federal Reserve Board en 2006 (Finance and Economics Discussion Series 2006-07), qui montrait une légère supériorité de ce spread sur T10Y3M dans certaines spécifications. L’argument repose sur l’utilisation directe du Fed Funds rate comme proxy du resserrement monétaire en cours, sans passer par le T-bill à trois mois comme intermédiaire. La critique opposée par Estrella et Trubin (NY Fed Current Issues 2006) est que le Fed Funds rate est administré par la politique monétaire et non par le marché, ce qui peut introduire des discontinuités lors des décisions FOMC. T10Y3M conserve ainsi l’avantage de la pureté de marché.
Le near-term forward spread, proposé par Eric Engstrom et Steven Sharpe à la Federal Reserve Board en 2018 (Finance and Economics Discussion Series 2018-055), mesure l’écart entre le rendement forward à dix-huit mois implicité par la courbe et le rendement à trois mois courant. Les auteurs montrent que ce spread, plus court en horizon que T10Y3M, a un pouvoir prédictif comparable ou supérieur sur la fenêtre 1973-2017. Cette proposition a relancé un débat sur la part de la « pente lointaine » dans le signal — débat qui n’a pas encore convergé. La NY Fed maintient T10Y3M comme variable unique de son modèle publié.
Les credit spreads — notamment l’excess bond premium de Simon Gilchrist et Egon Zakrajsek (American Economic Review 2012) — capturent une dimension orthogonale à T10Y3M : le risque de défaut perçu sur la dette corporate, indépendamment de la structure par terme. Sur les dernières inversions, le GZ spread a apporté un signal de confirmation utile, mais sa précocité comme indicateur avancé est inférieure à T10Y3M. Il reste utilisé en complément dans les modèles macroéconomiques fed-style. Lecture connexe : le spread OAT-Bund comme baromètre discret du risque France.
Enfin, les indices de conditions financières agrégés (Chicago Fed National Financial Conditions Index, Bloomberg Financial Conditions Index, Goldman Sachs Financial Conditions Index) intègrent T10Y3M comme l’une des nombreuses composantes, aux côtés des spreads de crédit, des volatilités implicites, des indices boursiers et des spreads de financement bancaire. Ces indices ne dominent pas T10Y3M dans la prédiction de récession, mais offrent une lecture multidimensionnelle utile pour décomposer les sources de stress financier en cours. Notre analyse des conditions financières décompose cette dynamique.
Les usages institutionnels par les banques centrales étrangères
L’usage de T10Y3M comme signal de référence ne se limite pas à la Federal Reserve. D’autres banques centrales suivent la pente de la courbe américaine dans leurs revues de stabilité financière, comme indicateur du risque de récession aux États-Unis et de ses effets sur la demande mondiale et les conditions de financement, et plusieurs estiment des probabilités de récession sur leur propre courbe avec la même méthode probit.
Cette adoption institutionnelle large constitue un argument secondaire mais notable en faveur du choix NY Fed : T10Y3M est le seul spread de récession à avoir traversé trente ans de discussion académique sans être détrôné par un challenger empirique, et son usage par plusieurs banques centrales indépendantes valide sa robustesse intellectuelle au-delà du périmètre américain. La position du modèle dans l’écosystème des outils de lecture des actions des banques centrales en fait, en pratique, le baromètre par défaut consulté par les départements d’économie de marché et par les unités de gestion des risques financiers.
Lire le signal aujourd’hui — limites et nuances
L’épisode 2022-2024 a relancé le débat académique et opérationnel sur la fiabilité du signal T10Y3M dans un environnement structurellement modifié par les politiques d’assouplissement quantitatif post-2008. Cette discussion s’inscrit dans une lecture plus large des cycles de politique monétaire et de taux, où l’interaction entre instruments conventionnels (Fed Funds) et non conventionnels (achats d’actifs, forward guidance) modifie la propagation des décisions FOMC à la courbe complète. Trois questions méritent d’être tranchées pour calibrer la lecture du signal en 2026.
Le faux positif de 1966 et la possibilité d’un faux positif 2022-2024
Avec la dés-inversion de décembre 2024 sans récession NBER datée à la date de cette analyse, l’inversion 2022-2024 devient empiriquement la deuxième inversion soutenue sans récession suivante, après 1966-1967 — sous réserve d’une datation rétroactive future par le Business Cycle Dating Committee du NBER, qui peut intervenir avec un retard de deux à trois ans. Le précédent de 1966 fournit un parallèle partiel : six mois d’inversion, un creux à moins 49 points de base, une probabilité probit restée sous 30 %, et un ralentissement marqué sans récession datée. L’inversion 2022-2024 a duré 534 jours de bourse sans intervention contraire, et la probabilité probit a passé vingt mois au-dessus de 50 %.
Deux explications coexistent dans la littérature récente. La première, dans la ligne de Bauer et Mertens (SF Fed Economic Letter 2018-07 puis 2022-11), considère que le signal reste valide mais que la transmission par canal du crédit a été contrebalancée par d’autres forces : surplus d’épargne post-pandémie, expansion budgétaire fédérale, accélération des dépenses d’investissement industrielles liées aux politiques de subvention sectorielles. La récession serait simplement décalée au-delà de la fenêtre historique de seize mois, sans être annulée. La seconde, appuyée sur les estimations de prime de terme du modèle ACM (Adrian, Crump et Moench) maintenu par la NY Fed, explore l’hypothèse d’une distorsion structurelle de la prime de terme par les achats massifs de Treasuries longs de la Fed post-2020, qui réduirait la composante anticipations dans le rendement à dix ans et biaiserait à la baisse le spread.
Le régime post-QE et la distorsion de prime de terme
L’argument de distorsion s’appuie sur une décomposition technique du rendement à dix ans en deux composantes : la moyenne anticipée des taux courts sur dix ans (composante « expected short rates »), et la prime de terme (composante « term premium »). Les modèles de structure par terme affines, dont l’estimation Adrian-Crump-Moench (ACM) maintenue par la NY Fed, suggèrent que la prime de terme à dix ans est restée nettement négative sur 2022-2024 (entre moins cinquante et moins cent points de base selon les périodes), alors qu’elle était positive à des niveaux comparables dans les inversions pré-2008.
Si la prime de terme est artificiellement comprimée, le rendement à dix ans sous-estime la composante anticipations vraies — ce qui rend le spread T10Y3M plus négatif qu’il ne le serait dans un régime de prime de terme normalisée. Le corollaire : une inversion donnée en 2022-2024 serait moins « lourde » de signal qu’une inversion de même magnitude en 1989 ou 2006. Cet argument n’est pas universellement accepté ; il reste contesté empiriquement parce que les modèles ACM produisent eux-mêmes des estimations entourées d’incertitude large. Mais il fournit une grille d’interprétation qui permet de réconcilier la persistance du signal probit avec l’absence de récession effective. Dans le prolongement de : pourquoi des taux durablement bas ne garantissent pas plus de croissance.
La question T10Y3M vs T10Y2Y
Dans la presse économique, le spread deux ans / dix ans (T10Y2Y) est plus fréquemment cité que T10Y3M. Cette préférence médiatique tient à deux propriétés : T10Y2Y s’inverse en moyenne deux à quatre mois plus tôt que T10Y3M (le rendement à deux ans intègre déjà les anticipations de hausse Fed), et il est suivi par le marché obligataire comme indicateur tactique. Mais cette précocité s’accompagne d’une moindre robustesse : T10Y2Y produit davantage de signaux marginaux ambigus (inversions brèves et peu profondes), et son alignement académique sur le canal du crédit bancaire est moins direct — la marge nette d’intérêts d’une banque commerciale dépend du coût de financement à très court terme, mieux capté par le trois mois que par le deux ans.
Pour un usage prédictif rigoureux, la NY Fed retient T10Y3M. Pour un usage tactique sur le marché obligataire, T10Y2Y conserve son utilité. Les deux signaux sont complémentaires : leur divergence est elle-même un indicateur, en signalant une dissociation entre les anticipations de très court terme et les anticipations de moyen terme. Sur 2022-2024, T10Y2Y s’est inversé en juillet 2022 — trois mois avant T10Y3M — et est redevenu positif en septembre 2024 — trois mois avant T10Y3M également.
Les implications de la dés-inversion 2024 pour la lecture 2025-2026
La sortie du territoire négatif en décembre 2024 ne ferme pas le débat sur la lecture du signal, mais le déplace. Historiquement, la dés-inversion — moment où le spread repasse positif — précède la récession effective de quelques mois seulement, et ce signal de retournement est même considéré dans une partie de la littérature comme plus prédictif que l’inversion initiale. Le mécanisme : la dés-inversion intervient quand la Fed commence à baisser ses taux directeurs, ce qui matérialise la reconnaissance par le FOMC d’une détérioration en cours. Sur les inversions de 2000-2001, 2006-2007 et 2019, la dés-inversion est intervenue respectivement deux, sept et quatre mois avant le pic d’activité daté NBER (janvier 2001, mai 2007 et octobre 2019 sur T10Y3M).
Pour 2025-2026, cette logique impliquerait une vigilance accrue jusqu’à environ septembre 2025 — neuf mois après la dés-inversion de décembre 2024. À mai 2026, cette fenêtre est largement passée sans récession datée, ce qui constitue un signal de désamorçage progressif si l’on s’en tient à l’enveloppe historique. Mais le NBER Business Cycle Dating Committee opère avec un retard de douze à vingt-quatre mois sur la datation rétroactive : une récession amorcée fin 2025 pourrait n’être confirmée qu’en 2027. La lecture conservatrice consiste donc à maintenir la probabilité conditionnelle de récession à un niveau non négligeable jusqu’à confirmation positive de croissance soutenue sur 2026-2027.
Trois indicateurs de confirmation méritent d’être suivis en parallèle de T10Y3M pour calibrer cette lecture conditionnelle. Le premier est le taux de chômage : la règle de Claudia Sahm (Sahm rule), basée sur la moyenne mobile à trois mois du taux de chômage moins son minimum local sur les douze mois antérieurs, déclenche un signal de récession quand l’écart dépasse 0,5 point de pourcentage. En août 2026, le taux de chômage américain est à 4,1 % (BLS), en repli depuis un pic de 4,5 % en novembre 2025 ; la moyenne mobile à trois mois (4,13 %) est sous son minimum des douze mois précédents, et la Sahm rule n’est pas activée. Le second est la croissance trimestrielle réelle du PIB et son acceleration / décélération, mesurée par le Bureau of Economic Analysis. Le troisième est l’indice des indicateurs avancés du Conference Board (Leading Economic Index), historiquement en territoire négatif sur six mois consécutifs avant chaque récession NBER. Question associée : notre Q&A sur la règle de Sahm.
La convergence de ces trois indicateurs avec T10Y3M constitue la lecture multifactorielle prudente. Sur 2022-2024, T10Y3M et le LEI ont signalé une récession imminente, mais ni la Sahm rule ni la décélération PIB ne se sont matérialisées. Depuis la dés-inversion, la divergence persiste : T10Y3M n’est repassé sous zéro qu’en brèves ré-inversions entre février et octobre 2025 (86 séances au total, aucune séquence de plus de dix-huit jours, creux à moins 27 points de base le 4 avril 2025) et s’établissait à 0,87 point le 18 septembre 2026 ; la Sahm rule est désactivée, LEI en remontée timide depuis le creux de fin 2023. Cette configuration suggère que l’épisode 2022-2024 a probablement constitué un cas d’anomalie sans transmission complète au cycle économique, plutôt qu’une récession différée de plus de quarante mois.
Les hypothèses d’explication causale de l’anomalie 2022-2024
Trois familles d’hypothèses circulent dans la recherche pour expliquer pourquoi l’inversion 2022-2024 n’a pas produit de récession à la date attendue. Chacune comporte des implications opérationnelles différentes pour la lecture future du signal.
La première famille, dite « expansion budgétaire compensatrice », attribue la non-récession à l’ampleur exceptionnelle du déficit fédéral américain. Le déficit fédéral est resté entre 5 % et 7 % du PIB sur 2022-2024 (5,4 %, 6,2 % et 6,4 % du PIB sur les exercices 2022 à 2024, CBO), niveau historiquement associé aux périodes de guerre ou de récession profonde. Le multiplicateur budgétaire estimé sur cet épisode par les économistes du Brookings Institution et du Peterson Institute oscille entre 0,7 et 1,2, ce qui suggère que cette expansion budgétaire a ajouté trois à six points de pourcentage cumulés à la croissance sur la période — suffisant pour compenser le freinage monétaire transmis par T10Y3M.
La seconde famille, dite « surplus d’épargne post-pandémie », attribue la résilience à un stock d’épargne accumulé pendant la pandémie via les transferts fiscaux (chèques de relance, allocations chômage majorées) et la baisse forcée de la consommation. Ce stock, estimé entre 2 100 et 2 400 milliards de dollars au pic en 2021, s’est progressivement érodé sur 2022-2024 et serait épuisé à mi-2024 selon les estimations de la Federal Reserve Bank of San Francisco. Cette érosion pourrait expliquer un effet retardé de la transmission monétaire, qui se matérialiserait à partir de 2025 — hypothèse compatible avec la lecture conservatrice mentionnée ci-dessus.
La troisième famille, dite « politique sectorielle de subvention », identifie les programmes Inflation Reduction Act (2022), CHIPS and Science Act (2022) et Infrastructure Investment and Jobs Act (2021) comme stimulus structurel à l’investissement non résidentiel. Les dépenses d’équipement industriel privé en construction (séries du Bureau of Economic Analysis sur Private Nonresidential Fixed Investment, Manufacturing Structures) ont doublé en termes nominaux entre 2021 et 2024, atteignant des niveaux historiquement élevés. Cette dynamique sectorielle aurait soutenu l’emploi industriel et la demande de biens d’équipement, contournant partiellement le freinage monétaire transmis par les conditions de crédit bancaire. Prolongement : pourquoi le retour des taux réels aux niveaux d’avant 2020 n’est pas acquis.
Ces trois hypothèses ne sont pas mutuellement exclusives — elles peuvent coexister et se cumuler. Leur implication commune : T10Y3M reste un signal valide de freinage monétaire intentionnel, mais sa traduction en récession effective dépend de la coexistence de stabilisateurs budgétaires et structurels contrebalançants. Dans un régime de politiques budgétaires expansionnistes prolongées, le délai de transmission peut s’allonger significativement au-delà de l’enveloppe historique de seize mois — sans que cela invalide la lecture du signal monétaire.
L’absence de récession sur 2023-2025 ne disqualifie pas T10Y3M comme signal — elle redéfinit le délai admissible et impose d’intégrer la prime de terme dans la lecture quantitative du spread.
- T10Y3M a précédé les huit récessions américaines datées depuis 1969, avec un seul faux positif soutenu (1966-1967) ; le frôlement de 1998, cinq séances sous zéro, n’est pas une inversion.
- Le choix dix ans / trois mois résulte d’une sélection empirique formelle (Estrella-Mishkin 1996), confirmée par les revues post-QE (Bauer-Mertens 2018, 2022).
- Le canal causal passe par la marge nette d’intérêts bancaire, observable via la Senior Loan Officer Opinion Survey avec un délai typique de deux à quatre trimestres après inversion.
- L’inversion 2022-2024 (534 jours de bourse consécutifs, profondeur -189 points de base) est la plus longue de la série FRED et plus longue que chacune des deux inversions Volcker ; sa dés-inversion en décembre 2024 marque la fin de l’épisode, sans récession NBER datée au 20 septembre 2026.
Mis à jour le 20 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
À lire ensuite
Tout le pilier →NFCI au-dessus de 0,5 : comment interpréter le seuil de stress financier
"NFCI au-dessus de 0,5 = signal de stress" : la règle circule dans les notes des stratégistes depuis…
NFCI : que mesurent vraiment les 105 sous-variables (risque, crédit, levier)
Le NFCI agrégé masque la mécanique interne. Sous le score composite, la Chicago Fed publie en parallèle trois…
NFCI : signification, calcul et lecture analytique de l’indice
Avant de débattre des seuils empiriques ou du régime actuel, le NFCI doit être défini précisément et sa…


