
Offre dormante du bitcoin : ce que mesure la part inchangée depuis un an
La part des bitcoins immobiles depuis un an décrit la structure du marché, pas le prix à venir : après le sommet de 124 824 $ du 6 octobre 2025, le cours a reculé de 53 % jusqu'au 30 juin 2026.

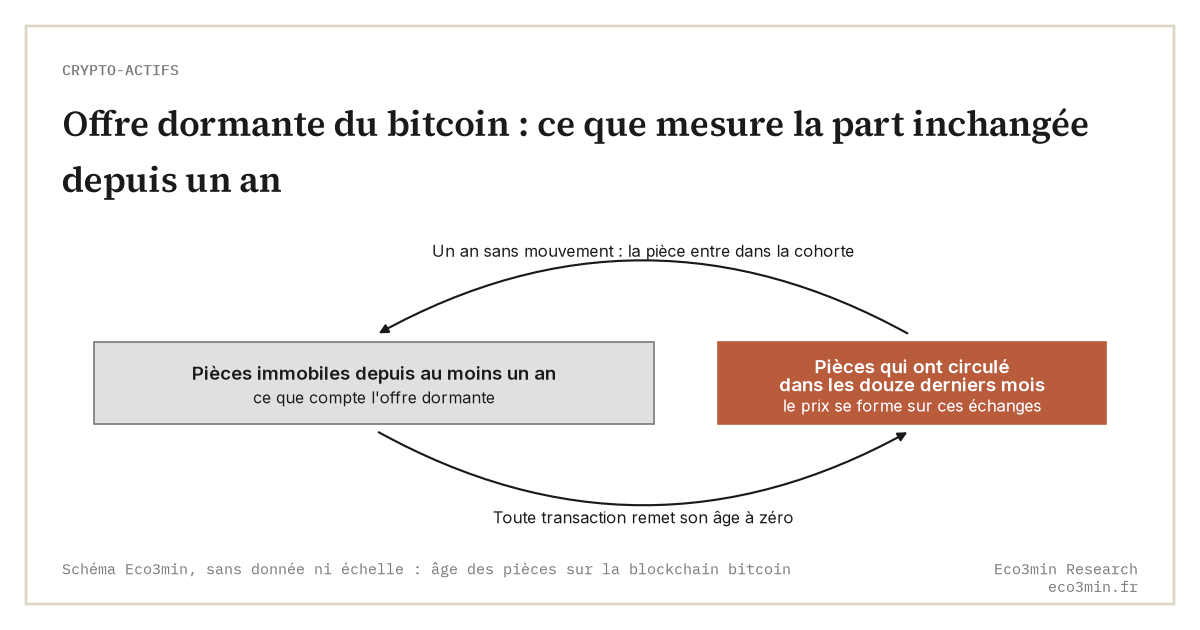
L’offre dormante de bitcoin mesure la part des pièces restées immobiles sur la blockchain depuis au moins un an. Elle décrit qui garde ses bitcoins, sans dire à quel prix les acheteurs suivants accepteront de payer.
L’indicateur passe souvent pour un ressort prêt à se détendre. Sa construction, et le recul de 53 % qui a suivi le sommet d’octobre 2025, en donnent une lecture plus étroite.
TL;DR
La part de bitcoins immobiles depuis un an résume douze mois de comportements passés, ce qui en fait un indicateur de structure du marché et non une prévision de prix.
- Toute transaction remet l’âge d’une pièce à zéro : l’indicateur baisse quand les détenteurs anciens vendent et monte, avec un an de retard, quand les acheteurs d’un sommet conservent.
- Après le sommet du 6 octobre 2025 (Coin Metrics), le cours a perdu 53 % au 30 juin 2026, pendant que les ETF spot américains subissaient des sorties nettes record sur le seul mois de juin (SoSoValue).
- Au 7 octobre 2026, le bitcoin restait nettement sous son sommet et la Fed avait relevé sa cible à 3,75-4,00 % avec effet au 17 septembre.
Le bitcoin ne garde pas la trace de ses propriétaires, mais celle de ses déplacements. Chaque pièce porte la date de la dernière transaction qui l’a fait bouger, et les fournisseurs de données on-chain en tirent des cohortes d’âge. L’offre dite dormante regroupe la plus ancienne d’entre elles, à partir d’un an.
La lecture la plus répandue en fait un signal haussier : si une large part de l’offre ne circule plus, la moindre hausse de la demande buterait sur un stock disponible réduit, et le prix s’ajusterait vers le haut. La construction de l’indicateur, et l’année écoulée, la contredisent sur un point précis : le stock immobile ne fixe pas le prix, il enregistre ce qui ne s’est pas vendu.
Ce que compte exactement l’indicateur
Glassnode le définit comme le pourcentage de l’offre en circulation qui n’a pas bougé depuis au moins un an. Coin Metrics publie une mesure voisine, l’offre active depuis plus d’un an (« SplyAct1yr »), réservée à ses abonnés : elle ne figure pas dans son accès communautaire gratuit. Faute de document public daté qui en donne le niveau, l’indicateur est décrit ici sans chiffre.
La règle de calcul suffit pourtant à en comprendre le comportement. Une pièce entre dans la cohorte le jour de son premier anniversaire sans mouvement. Elle en sort dès qu’elle est transférée, que ce soit une vente, un simple changement de portefeuille ou un transfert entre dépositaires. L’indicateur compte donc des immobilités. Il ne sait rien des intentions. Une pièce rangée quatorze mois dans un portefeuille hors ligne et une pièce dont le détenteur a perdu les clés se confondent dans les données.
L’offre dormante est un rétroviseur à douze mois.
Pourquoi la part dormante monte après les sommets
Dans une hausse prolongée, les détenteurs anciens vendent une partie de leurs pièces à des acheteurs nouveaux. Ces pièces repartent de zéro, et la part dormante baisse. Dans la correction qui suit, les échanges se raréfient. Les pièces achetées au sommet, quand leurs acheteurs les conservent, franchissent une à une le seuil d’un an. La part dormante remonte alors, souvent pendant que le prix reste bas.
Ce décalage explique pourquoi un niveau élevé coïncide fréquemment avec un marché déprimé ou en range. Il indique qu’une partie des détenteurs n’a pas vendu au cours des douze derniers mois, y compris pendant la baisse. C’est une information sur la composition de l’offre, utile pour mesurer la profondeur des mains patientes, muette sur la date et l’ampleur du prochain mouvement.
Le lien avec le calendrier du protocole est plus lâche qu’on le dit. La division par deux de l’émission, détaillée dans le mécanisme du halving et son effet sur l’offre, réduit le flux de pièces neuves. L’offre dormante, elle, porte sur le stock déjà émis.
De l’automne 2025 à l’été 2026, un prix fixé par les flux
Le 6 octobre 2025, le bitcoin a touché son plus haut de l’histoire selon les cours de référence de Coin Metrics. En novembre, il a oscillé nettement sous ce sommet. Les ETF spot américains ont enregistré ce mois-là des sorties nettes, d’après le tableau mensuel de SoSoValue.
La baisse s’est prolongée jusqu’au 30 juin 2026, soit 53 % sous le sommet. Juin 2026 a aussi été le pire mois de collecte des ETF depuis leur lancement en janvier 2024, avec de lourdes sorties nettes. Le mouvement s’est ensuite inversé, avec des entrées nettes en août puis en septembre. Le 7 octobre 2026, le cours restait nettement sous son record.
Rien dans la construction de l’offre dormante ne permettait d’anticiper cet enchaînement. Le prix se forme sur les pièces qui changent de mains, et les flux des ETF en ont été le canal le plus visible. Le cumul de leurs entrées nettes, au plus haut fin octobre 2025, avait reculé début octobre 2026 dans le même tableau. La phase de décollecte qui a accompagné la baisse est analysée dans le déplacement du risque vers la chaîne dépositaire-émetteur.
Lire une offre dormante élevée comme une pénurie qui forcera le prix à monter. L’erreur tient à ce que l’indicateur compte des pièces immobiles, alors que le prix se fixe à la marge, sur celles qui s’échangent. Rien dans la définition de l’indicateur n’exclut une baisse prolongée avec un stock dormant élevé.
Ce que l’indicateur ne voit pas
Trois angles morts limitent sa portée. Les pièces perdues, dont les clés ont disparu, restent dormantes pour toujours et gonflent le niveau sans rien dire du comportement des détenteurs actifs. Les réorganisations techniques jouent en sens inverse : un dépositaire qui déplace ses avoirs vers de nouvelles adresses remet leur âge à zéro sans qu’aucune vente ait eu lieu.
Le troisième angle mort est le plus récent. Les bitcoins logés chez le dépositaire d’un ETF ne bougent pas quand les parts du fonds s’échangent en Bourse. Seules les créations et les rachats de parts déplacent des pièces sur la blockchain. Une partie croissante de l’activité d’achat et de vente passe ainsi par un marché que les cohortes d’âge ne voient pas.
Un autre stock, peu commenté, complète utilement la lecture : les bitcoins détenus sur les plateformes d’échange, disponibles à la vente sans délai. Selon les estimations de Coin Metrics pour les plateformes qu’il suit, ils représentaient une part quasi inchangée de l’offre en circulation entre le jour du sommet de 2025 et le 7 octobre 2026. Pendant toute la baisse de 53 %, cette part est restée dans une bande étroite.
Le décor monétaire et boursier au 7 octobre 2026
Le décor monétaire a changé de sens. La Réserve fédérale a relevé sa fourchette cible à 3,75-4,00 % avec effet au 17 septembre 2026, après l’avoir abaissée à 3,50-3,75 % en décembre 2025 (bornes de la cible des fonds fédéraux, Fed via FRED). Le taux réel américain à dix ans valait 2,91 % le 6 octobre 2026 (rendement des TIPS à 10 ans). La transmission de ces conditions de liquidité au bitcoin est décrite dans l’analyse du bitcoin face à la liquidité mondiale.
La corrélation avec les actions technologiques reste modérée. Sur 90 jours glissants, celle des rendements quotidiens du bitcoin et du Nasdaq 100 atteignait 0,39 au 7 octobre 2026. Son maximum sur 2023-2025, atteint le 12 novembre 2025 en pleine décollecte, a été nettement plus élevé (calcul Eco3min sur les cours de référence de Coin Metrics et les clôtures du Nasdaq 100). La volatilité réalisée sur 30 jours, calculée sur les mêmes cours, s’établissait à 38,6 % en rythme annuel à la même date. Ce décor agit sur la demande marginale, celle qui fixe le prix, quand l’offre dormante décrit le stock.
Comment suivre l’offre dormante sans lui faire dire trop
L’indicateur prend du sens dans sa variation plus que dans son niveau. Seul, le niveau dit peu. Il reflète surtout l’ancienneté de la dernière vague d’achats. Une part dormante qui recule vite correspond à des pièces anciennes remises en circulation, donc à une offre jusque-là inerte qui devient disponible. Une part qui monte lentement après un sommet traduit surtout le fait que les acheteurs de ce sommet ont gardé leurs pièces un an.
Si les pièces anciennes se remettaient massivement en mouvement pendant que les flux des ETF ralentissent, l’offre disponible augmenterait sur un marché où la demande institutionnelle se tasse. À l’inverse, une part dormante stable couplée à un stock des plateformes en baisse décrirait une offre moins abondante sur les plateformes.
Le cadre plus large, où taux réels et liquidité conditionnent la demande de crypto-actifs, est posé dans la lecture des crypto-actifs par les régimes monétaires. La question ouverte, au 7 octobre 2026, est de savoir si les acheteurs de l’automne 2025 resteront immobiles au passage de leur premier anniversaire, alors que le cours se situe sous tous les prix pratiqués en octobre et novembre 2025.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Crypto-actifs et régimes monétaires : pourquoi la liquidité et les taux réels déterminent les cycles crypto
Les crypto-actifs n'évoluent pas dans un univers parallèle au système financier mondial. Leur valorisation répond aux mêmes déterminants…
Stablecoins : ce que MiCA impose sur les réserves et le backing
MiCA impose aux émetteurs de stablecoins des règles précises de composition, de ségrégation et de liquidité des réserves.…
MiCA : ce que le cadre européen change pour les marchés crypto
Le règlement européen MiCA encadre depuis 2024 les émetteurs de stablecoins et les prestataires de services sur crypto-actifs.…