
Bitcoin et liquidité mondiale : pourquoi les crypto-actifs suivent les banques centrales

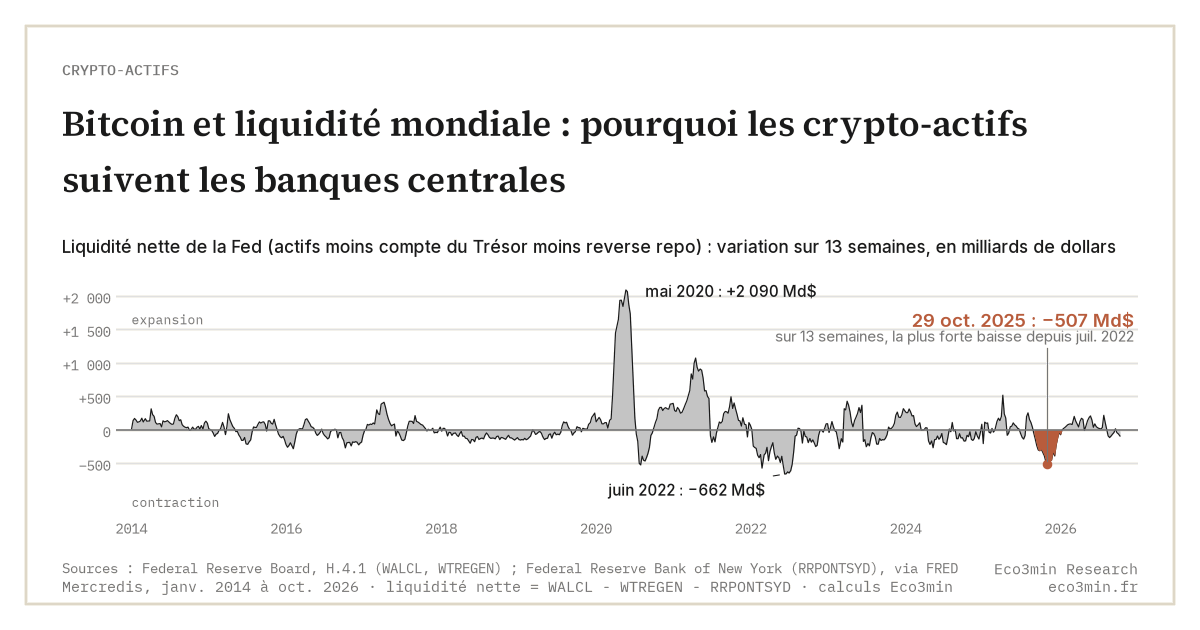
Les cycles majeurs du Bitcoin, rallyes et corrections, coïncident avec une régularité frappante avec les phases d’expansion et de contraction de la liquidité mondiale, ce qui inscrit les crypto-actifs dans la logique macroéconomique des flux de capitaux plutôt que dans un écosystème financier autonome.
TL;DR
Chaque grand rallye du Bitcoin (2013, 2017, 2020-2021) a coïncidé avec une expansion de la liquidité mondiale, les corrections de 2018 et de 2022 avec une contraction ; 2014 fait exception, et le cycle 2024-2026 montre que c’est la liquidité nette, pas le taux directeur, qui compte.
- Le mécanisme est la recherche de rendement : les crypto-actifs occupent le dernier étage de la hiérarchie du risque, là où l'argent excédentaire arrive une fois les autres classes d'actifs pleinement valorisées.
- Sur les grandes phases, la direction de la liquidité nette a été un meilleur indicateur de tendance que le halving, l'adoption institutionnelle ou les annonces réglementaires pris isolément.
- Les propriétés intrinsèques (offre plafonnée à 21 millions d'unités, halvings programmés) n'ont pas changé entre le sommet de 2021 et le creux de 2022 : elles n'expliquent donc pas la temporalité des mouvements de prix.
L’idée que le Bitcoin évolue indépendamment des marchés traditionnels et des politiques monétaires résiste mal à l’examen des données. Le mécanisme sous-jacent est identifiable, et instructif.
Le Bitcoin a été conçu, dans l’intention de son créateur, comme un actif décorrélé du système financier traditionnel. Un « or numérique », imperméable aux décisions des banques centrales, dont la valeur reposerait sur la rareté programmée et la confiance décentralisée. Cette narration reste puissante. Mais les données racontent une histoire différente.
Chaque grand rallye du Bitcoin (2013, 2017, 2020-2021) a coïncidé avec une phase d’expansion de la liquidité mondiale. Les corrections de 2018 et de 2022 ont coïncidé avec une contraction. Celle de 2014 fait exception : le bilan de la Fed a encore grossi cette année-là, de 4 020 à 4 500 milliards de dollars, seul le rythme des achats ralentissant, et la chute amorcée en décembre 2013 a été aggravée par la faillite de la plateforme Mt. Gox. Cette régularité ne prouve pas que la liquidité est le seul facteur, mais elle établit un socle macroéconomique sous les mouvements de prix que l’analyse purement cryptographique ne capture pas. Comprendre les enjeux économiques et financiers des crypto-actifs, c’est aussi comprendre leur place dans l’architecture financière mondiale, pas seulement dans leur écosystème propre.
La liquidité comme moteur : le mécanisme de transmission
Le lien entre liquidité mondiale et prix du Bitcoin repose sur un mécanisme identifiable : la recherche de rendement (search for yield).
Quand les banques centrales injectent de la liquidité (en achetant des obligations, en abaissant les taux, en assouplissant les conditions de refinancement), le rendement des actifs sans risque (obligations d’État, dépôts bancaires) diminue. Les investisseurs, en quête de rendement, se déplacent progressivement vers des actifs plus risqués : d’abord les obligations d’entreprise, puis les actions, puis les actifs alternatifs. Les crypto-actifs se situent au dernier étage de cette hiérarchie du risque — celui où l’argent excédentaire finit par arriver quand toutes les autres classes d’actifs sont déjà pleinement valorisées.
L’indice de liquidité nette US (qui mesure la quantité de réserves effectivement disponibles dans le système financier américain) offre la visualisation la plus directe de ce mécanisme. Superposé au prix du Bitcoin, il révèle une corrélation sur les phases directionnelles (hausse/baisse) qui est, sur des horizons de trois à douze mois, parmi les plus stables observables entre une variable macroéconomique et un actif financier.
Cette corrélation ne fonctionne pas au jour le jour : les mouvements quotidiens du Bitcoin restent dominés par le sentiment, la spéculation et les flux propres au marché crypto. À l’échelle du cycle en revanche, ce sont ces mêmes flux qui façonnent la volatilité cyclique des crypto-actifs. Cette mécanique est analysée dans cette analyse du halving Bitcoin et de la liquidité macro. Mais sur les grandes phases, les rallyes de plusieurs mois et les corrections de plusieurs trimestres, la direction de la liquidité nette a été un meilleur indicateur de tendance que le halving, l’adoption institutionnelle ou les annonces réglementaires prises isolément.
Les trois grands rallyes à la lumière de la liquidité
L’historique des décisions de la Fed permet de replacer chaque cycle crypto dans son contexte monétaire.
Le rallye de 2017 (Bitcoin de 1 000 à 20 000 dollars) s’est produit dans un environnement de taux encore très bas et de bilan de la Fed stabilisé à un niveau historiquement élevé. La liquidité globale restait abondante. L’afflux de capitaux spéculatifs vers les crypto-actifs s’inscrivait dans un mouvement plus large de recherche de rendement — le même qui a poussé les valorisations des actions tech à des niveaux élevés la même année. À lire aussi : les fausses évidences sur le Bitcoin et les cryptos.
Le rallye de 2020-2021 (Bitcoin de 5 000 à 69 000 dollars) a coïncidé avec la plus grande injection de liquidité de l’histoire : le bilan de la Fed est passé de 4 160 milliards de dollars fin février 2020 à 8 965 milliards en avril 2022. Les taux étaient à zéro. Le rendement des obligations était nul ou négatif en termes réels. L’argent a afflué vers tout ce qui promettait un rendement, et le Bitcoin, accessible, liquide et porté par un récit d’adoption institutionnelle, en a capté une part disproportionnée. Pour le détail complet, voir notre décryptage du bilan de la Fed.
La correction de 2022 (Bitcoin de 69 000 à 16 000 dollars) a suivi le début du resserrement monétaire de la Fed : fourchette des fed funds relevée de 0-0,25 % à 4,25-4,50 % entre mars et décembre 2022 (elle n’atteindra 5,25-5,50 % qu’en juillet 2023) et début de la réduction du bilan. La liquidité s’est contractée, le rendement du sans-risque est redevenu positif, et la hiérarchie normale des rendements s’est rétablie. L’argent spéculatif a reflué, d’abord des crypto, puis des actifs les plus risqués vers les plus sûrs.
Le cycle 2024-2026 met cette lecture à l’épreuve. Selon Coin Metrics, le bitcoin a culminé à 124 824 dollars le 6 octobre 2025, puis a reculé de 53 % jusqu’au 30 juin 2026, alors même que la Fed abaissait sa fourchette de 4,25-4,50 % à 3,50-3,75 % entre septembre et décembre 2025. Le taux directeur seul aurait donné le mauvais signal. La liquidité nette, elle, s’est contractée : selon les données H.4.1 de la Réserve fédérale, le bilan de la Fed diminué du compte du Trésor (TGA) et des prises en pension inverses est passé de 6 117 milliards de dollars le 30 juillet 2025 à 5 610 milliards le 29 octobre (niveaux du mercredi), le Trésor reconstituant sa trésorerie après le relèvement du plafond de la dette de juillet 2025. Ce recul de 507 milliards en treize semaines est le plus fort depuis juillet 2022. Le rebond partiel de cet agrégat au premier semestre 2026 (5 872 milliards le 27 mai) n’a pas empêché le point bas de fin juin : une lecture possible est que le décalage entre liquidité et prix peut atteindre plusieurs mois.
Le Bitcoin comme actif monétaire : entre narration et mécanique
L’étude du Bitcoin comme actif monétaire inscrit dans les cycles de liquidité montre que deux lectures coexistent, et qu’elles ne sont pas incompatibles.
La première lecture, fondamentale, met l’accent sur les propriétés intrinsèques du Bitcoin : offre limitée à 21 millions d’unités, halvings programmés, résistance à la censure, décentralisation. Ces propriétés sont réelles et n’ont pas changé entre le sommet de 2021 et le creux de 2022. Elles n’expliquent donc pas les mouvements de prix.
La seconde lecture, macroéconomique, met l’accent sur les conditions extérieures : liquidité, taux réels, appétit pour le risque, flux de capitaux. Ces conditions, elles, ont radicalement changé entre 2021 et 2022. C’est cette lecture qui explique la temporalité des mouvements — le « quand » plutôt que le « quoi ».
Les cycles de volatilité propres aux crypto-actifs amplifient ces dynamiques macroéconomiques. La base d’investisseurs retail, l’effet de levier accessible via les plateformes d’échange, et l’absence de mécanismes stabilisateurs (pas de market maker de dernier ressort, pas de circuit breaker) font que les mouvements de liquidité globale se traduisent par des amplitudes de prix deux à cinq fois supérieures sur le Bitcoin par rapport aux actions.
L’intégration institutionnelle change-t-elle la donne ?
L’intégration institutionnelle des crypto-actifs (via les ETF Bitcoin spot, les services de custody des grandes banques et l’allocation croissante des fonds) modifie le profil de l’investisseur crypto. Mais elle ne modifie pas le mécanisme sous-jacent. Au contraire, elle le renforce.
Quand les investisseurs institutionnels entrent sur le marché crypto, ils le font selon les mêmes logiques d’allocation que pour les autres classes d’actifs : recherche de rendement ajusté du risque, gestion de la liquidité du portefeuille, contraintes de mandat. Leur présence accrue rend le marché crypto plus sensible aux conditions macroéconomiques, pas moins. Les éléments chiffrés sont réunis dans notre lecture des chemins d’achat du bitcoin. Un fonds qui alloue 2 % de son portefeuille au Bitcoin réduira cette allocation quand les taux montent et que les obligations offrent à nouveau un rendement positif — exactement comme il le ferait pour n’importe quel autre actif risqué.
La promesse initiale du Bitcoin comme actif « décorrélé » n’est pas invalidée dans l’absolu — elle est contextualisée. En régime de liquidité abondante, quand tous les actifs montent, la corrélation entre Bitcoin et actions est élevée. En régime de stress, quand la liquidité se retire, la corrélation est aussi élevée — à la baisse. La décorrélation apparaît surtout dans les phases de transition et dans les mouvements idiosyncratiques (halvings, chocs réglementaires). Mais elle n’est pas le régime dominant.
Régulation et risques structurels
L’environnement réglementaire est le facteur le plus difficile à intégrer dans une analyse macroéconomique des crypto-actifs, parce qu’il relève de décisions politiques dont le calendrier et la portée sont imprévisibles.
L’examen des risques structurels liés à la régulation montre néanmoins des tendances identifiables. Les régulateurs, dans les principales juridictions, évoluent vers un encadrement qui intègre les crypto-actifs dans le cadre financier existant plutôt que de les interdire. Cet encadrement (classification comme actifs financiers, obligations de déclaration, exigences de fonds propres pour les intermédiaires) a pour effet de réduire les risques opérationnels (fraude, faillite de plateforme) mais aussi de renforcer le lien entre crypto et conditions macroéconomiques, en soumettant les acteurs crypto aux mêmes contraintes que les acteurs financiers traditionnels.
L’épisode de la régulation comme facteur de stabilisation implicite des crypto-actifs illustre ce paradoxe : plus le marché crypto est régulé, plus il ressemble au marché financier traditionnel, et plus il répond aux mêmes variables macroéconomiques.
Les stablecoins et l’infrastructure décentralisée
Au-delà du Bitcoin, l’écosystème crypto a développé des instruments dont la logique économique dépasse la pure spéculation. Les stablecoins, principalement libellés en dollars, jouent un rôle croissant dans les transferts internationaux et la gestion de trésorerie dans les économies émergentes. L’infrastructure décentralisée portée par Ethereum et les stablecoins constitue un réseau de paiement parallèle dont l’utilité réelle est indépendante du prix du Bitcoin.
Cette distinction entre la couche spéculative (Bitcoin comme actif de portefeuille, soumis aux cycles de liquidité) et la couche utilitaire (stablecoins et smart contracts comme infrastructure) est essentielle pour une analyse équilibrée du secteur. La première est cyclique et corrélée au macro. La seconde est structurelle et progresse indépendamment des prix.
Le Bitcoin dans un cadre macro : ni autonome, ni identique aux actions
Le Bitcoin n’est pas un actif décorrélé du système financier. Mais il n’est pas non plus une simple réplique des actions avec plus de volatilité. Sa spécificité réside dans sa position au sommet de la hiérarchie de risque : dernier à monter dans les phases d’expansion de liquidité, premier à baisser dans les phases de contraction, et avec des amplitudes sans équivalent.
Pour l’investisseur qui intègre ou envisage d’intégrer les crypto-actifs dans une réflexion patrimoniale, la variable liquidité est le point de départ analytique le plus solide. Elle ne remplace pas l’analyse des fondamentaux propres au marché crypto (halvings, adoption, régulation, innovation technologique). Mais elle fournit le cadre macroéconomique sans lequel ces fondamentaux restent suspendus dans le vide — déconnectés des forces qui déterminent, en pratique, la direction des prix sur des horizons de plusieurs mois.
La réflexion sur les fondements de l’allocation d’actifs intègre cette dimension : chaque classe d’actifs, y compris les plus récentes, obéit à des logiques de cycle et de liquidité qu’il est dangereux d’ignorer au nom de la « disruption » technologique.
Mis à jour le 7 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Crypto-actifs et régimes monétaires : pourquoi la liquidité et les taux réels déterminent les cycles crypto
Les crypto-actifs n'évoluent pas dans un univers parallèle au système financier mondial. Leur valorisation répond aux mêmes déterminants…
Stablecoins : ce que MiCA impose sur les réserves et le backing
MiCA impose aux émetteurs de stablecoins des règles précises de composition, de ségrégation et de liquidité des réserves.…
MiCA : ce que le cadre européen change pour les marchés crypto
Le règlement européen MiCA encadre depuis 2024 les émetteurs de stablecoins et les prestataires de services sur crypto-actifs.…