
MiCA : ce que le cadre européen change pour les marchés crypto

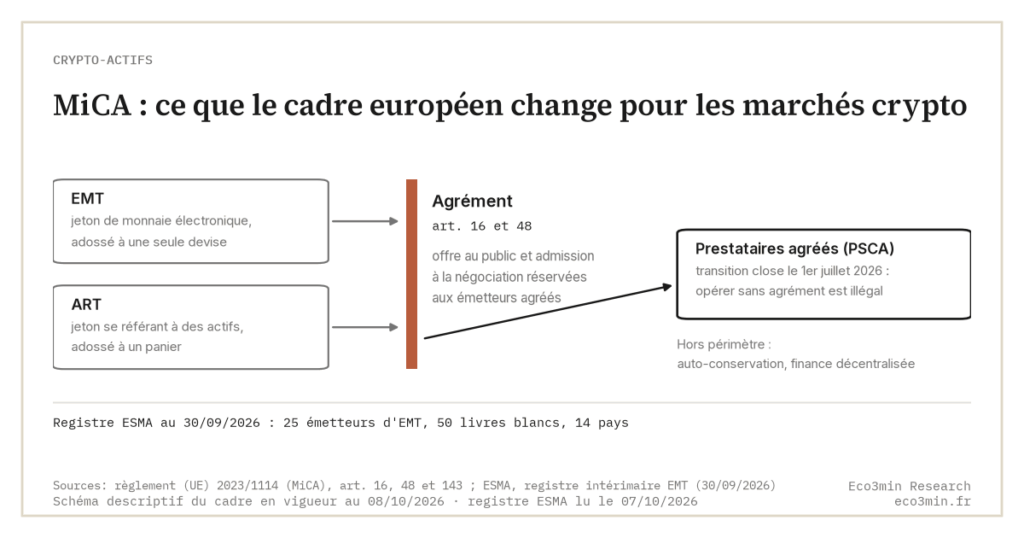
Le règlement européen MiCA encadre depuis 2024 les émetteurs de stablecoins et les prestataires de services sur crypto-actifs. Sa période transitoire pour les prestataires s’est achevée le 1er juillet 2026 : depuis, opérer sans agrément est illégal dans l’Union.
L’idée que réguler un marché revient à le sécuriser traverse le débat crypto. MiCA montre autre chose : un cadre redistribue les contraintes bien plus qu’il n’efface le risque.
MiCA ne cherche pas à interdire la crypto mais à structurer qui peut émettre et distribuer. La régulation ne supprime pas le risque, elle le déplace.
- Deux catégories de stablecoins : jetons de monnaie électronique (EMT), adossés à une seule devise, et jetons se référant à des actifs (ART), adossés à un panier.
- Les règles stablecoins s’appliquent depuis le 30 juin 2024, celles des prestataires depuis le 30 décembre 2024 ; la transition pour ces derniers a pris fin le 1er juillet 2026.
- Le cadre verrouille la distribution par les plateformes agréées, pas l’actif lui-même : l’auto-conservation et la finance décentralisée restent hors périmètre.
Ce que MiCA classe, et qui il oblige
Le règlement (UE) 2023/1114, plus connu sous l’acronyme MiCA, a cessé d’être un texte prospectif. Il est le cadre sous lequel opèrent, dans les vingt-sept, les émetteurs de jetons et les prestataires de services sur actifs numériques. Son architecture repose sur une classification, et cette classification décide de presque tout le reste. Un jeton adossé à une seule monnaie officielle, un euro ou un dollar, relève de la catégorie des jetons de monnaie électronique, les EMT. Un jeton adossé à un panier d’actifs relève des jetons se référant à des actifs, les ART. Cette ligne de partage n’a rien de cosmétique.
De la catégorie découle l’agrément. Un émetteur d’EMT doit être un établissement de crédit ou un établissement de monnaie électronique au sens de la directive européenne de 2009 ; il hérite des obligations de réserve et de remboursement les plus strictes. Un émetteur d’ART doit obtenir une autorisation distincte auprès de l’autorité compétente de son État d’origine. Le régulateur ne se contente donc pas d’observer le marché : il décide, par le choix de la catégorie, du niveau de contrainte prudentielle et de la nature même de l’acteur autorisé à émettre à grande échelle.
La supervision se répartit entre plusieurs mains. L’Autorité bancaire européenne surveille les stablecoins jugés significatifs, ceux dont l’usage franchit des seuils liés au nombre d’utilisateurs ou aux volumes de transactions ; les émetteurs plus modestes restent sous l’oeil des autorités nationales. L’Autorité européenne des marchés financiers tient un registre public des acteurs autorisés ; l’Autorité bancaire européenne fixe, par ses normes techniques, les exigences de liquidité et de composition des réserves. Le dispositif n’est pas une déclaration d’intention : c’est un appareil de tri.
Au coeur du dispositif figure un droit que MiCA rend inconditionnel : le porteur d’un jeton de monnaie électronique peut exiger, à tout moment et à sa valeur nominale, le remboursement en monnaie officielle. Ce droit au remboursement au pair, sans frais autres que ceux strictement encourus, distingue un EMT régulé d’un simple actif spéculatif. Il transforme la promesse commerciale de l’émetteur en obligation juridique opposable. C’est cette créance certaine, adossée à des réserves contraintes, qui fait du stablecoin régulé un instrument de paiement plutôt qu’un pari, du moins sur le papier.
La distinction entre EMT et ART pèse d’un poids concret sur les stablecoins en dollars utilisés en Europe. Un jeton libellé dans une devise autre que l’euro et employé largement comme moyen de paiement peut se voir imposer des limites d’usage, pensées pour contenir la circulation d’une monnaie étrangère dans l’espace européen. La catégorie n’ouvre donc pas seulement une porte d’agrément : elle détermine les seuils prudentiels, les plafonds éventuels et l’intensité de la surveillance. Un même objet économique, un jeton stable, subit un traitement différent selon la devise à laquelle il s’accroche.
Le franchissement du seuil de significativité change encore la donne. Un jeton dont le nombre de détenteurs, la capitalisation ou le volume quotidien de transactions dépasse les seuils fixés par le règlement bascule sous la supervision directe de l’Autorité bancaire européenne et voit ses obligations de réserve se durcir. Pour les jetons de monnaie électronique non libellés en euro largement utilisés comme moyen de paiement, MiCA prévoit en outre des mécanismes de plafonnement destinés à contenir leur circulation, une manière de protéger la souveraineté monétaire de la zone euro. La classification n’est donc pas un état figé : un stablecoin qui réussit peut, par son succès même, déclencher un régime plus contraignant. La croissance n’allège pas la règle, elle l’alourdit.
Un cadre qui verrouille la distribution, pas l’actif
La portée de MiCA se lit dans une distinction souvent manquée. Les articles 16 et 48 du règlement réservent l’offre au public et l’admission à la négociation de ces jetons à des émetteurs agréés : les prestataires agréés, plateformes d’échange, conservateurs, courtiers, portefeuilles, ne peuvent donc pas proposer au public des stablecoins non autorisés. La contrainte pèse sur le lieu, la venue, pas sur l’objet lui-même. Un jeton non conforme ne devient pas illégal à détenir ; il devient invisible dans le circuit régulé. L’auto-conservation et les protocoles décentralisés restent, par construction, en dehors du périmètre. Le cadre verrouille la porte d’entrée du marché organisé sans prétendre abolir ce qui se joue au-delà de cette porte.
Cette mécanique a une échéance concrète. Les États membres ont adopté des fenêtres transitoires différentes au titre des dispositions de continuité : la France, Malte, le Luxembourg et l’Estonie ont retenu une transition de dix-huit mois s’achevant le 1er juillet 2026, quand l’Allemagne, l’Autriche ou l’Irlande ont fermé la leur dès la fin 2025. Passé le 1er juillet 2026, l’Autorité européenne des marchés financiers l’a dit sans ambiguïté, toute entité fournissant des services sur crypto-actifs à des clients de l’Union sans agrément MiCA se trouve en infraction et doit cesser son activité.
L’effet observable n’est pas la disparition du marché mais sa recomposition. Le registre public tenu par l’Autorité européenne des marchés financiers recensait, au début de 2026, un nombre encore restreint d’émetteurs de jetons de monnaie électronique autorisés, une petite vingtaine, pour une trentaine de jetons répartis dans une dizaine de pays ; au 30 septembre 2026, il comptait 25 émetteurs et 50 livres blancs dans 14 pays. La France a émergé comme un pôle d’émission, avec plusieurs émetteurs détenant à la fois l’agrément MiCA et une autorisation de services de paiement. Le marché ne se stabilise pas : il se trie, et le tri favorise les acteurs capables d’absorber le coût de la conformité.
Une exigence a précipité ce tri. En juin 2025, l’Autorité bancaire européenne a indiqué que la conservation et le transfert de jetons de monnaie électronique pour le compte de clients relèvent aussi du régime des services de paiement, et a demandé aux autorités nationales d’exiger cet agrément de paiement des plateformes concernées à partir du 2 mars 2026. Ce cumul, MiCA plus agrément de paiement, redessine l’infrastructure des stablecoins en Europe. Il concentre l’émission là où les deux autorisations coexistent, la France en tête, et exclut du circuit régulé les acteurs incapables de porter cette charge réglementaire. La conformité n’est pas neutre sur la structure du marché : elle en réécrit la carte, la stabilisation implicite par la régulation se lisant d’abord dans ce déplacement des acteurs.
Le tri s’est traduit par des retraits concrets. À l’approche des échéances nationales, plusieurs plateformes ont retiré de leur offre européenne les stablecoins dont l’émetteur n’avait pas obtenu d’agrément, plutôt que de risquer l’infraction. Le porteur européen a vu certains jetons familiers disparaître de ses interfaces habituelles, non parce qu’ils avaient perdu leur valeur, mais parce que le canal régulé leur était désormais fermé. Cette éviction par la distribution, silencieuse et progressive, illustre mieux que toute sanction le fonctionnement réel de ces articles : le cadre agit moins par l’amende que par l’accès.
La lecture renversée : le risque se relocalise
Ici se joue le renversement. La lecture dominante veut que réguler équivaut à sécuriser, à assainir, presque à stériliser le marché. Les faits dessinent autre chose. MiCA n’a pas fait disparaître la volatilité des crypto-actifs ni le risque de défaillance d’un émetteur ; il a modifié qui porte quelle contrainte, où se situe le point de friction, et quel acteur se trouve avantagé par la barrière à l’entrée. Le risque n’est pas effacé. Il change d’adresse.
Un exemple rend la chose tangible. En imposant aux EMT significatifs de détenir une part importante de leurs réserves en dépôts bancaires, le régulateur transfère une fraction du risque de l’émetteur vers le système bancaire qui abrite ces dépôts. En verrouillant la distribution au niveau des plateformes agréées, il concentre la surveillance sur un petit nombre d’intermédiaires, mais il pousse une partie de l’activité non conforme vers l’auto-conservation, moins visible et non couverte, loin de la plomberie dollar des stablecoins régulés. Chaque contrainte posée quelque part libère, ou déplace, une exposition ailleurs.
Le tri a ses gagnants. Une barrière à l’entrée élevée, capital minimal, double licence, obligations de reporting, favorise mécaniquement les acteurs établis, ceux qui disposent des fonds propres et des équipes de conformité pour l’absorber. Elle défavorise les petits émetteurs et repousse une part de l’activité hors de l’Union, vers des juridictions au périmètre plus lâche. On observe d’ailleurs une divergence entre les pools de liquidité adossés à des stablecoins conformes et ceux qui reposent sur des jetons restés hors cadre : la régulation ne fait pas converger le marché, elle le scinde.
Cette scission a une conséquence directe pour l’utilisateur européen. Le stablecoin qu’il détient via une plateforme agréée est adossé, ségrégué, audité selon les standards MiCA ; celui qu’il détiendrait via un canal hors cadre échappe à ces garanties sans pour autant cesser d’exister. La régulation ne supprime donc pas le choix risqué, elle en déplace la frontière : le risque n’est plus dans l’actif lui-même mais dans le canal par lequel on y accède. Comprendre MiCA, c’est cesser de demander si un stablecoin est sûr pour se demander par quelle porte on l’atteint, et quelles protections cette porte emporte ou laisse au dehors. Transposée à l’échelle internationale, la même question, qui supervise quoi, dessine la mosaïque mondiale des règles de marché.
Ce constat n’est ni une critique ni un éloge de MiCA. C’est une grille de lecture. Comprendre le cadre européen, c’est saisir comment une régulation ambitieuse déplace les frictions d’un marché sans en abolir la nature spéculative. Le même mécanisme se retrouve, sous une architecture différente, dans l’approche américaine des stablecoins, où la loi fédérale et les chartes d’État se superposent selon une logique tout aussi redistributive que restrictive.
Croire que l’agrément MiCA garantit qu’un stablecoin ne pourra pas rompre sa parité. L’erreur trompe parce qu’elle confond conformité réglementaire et solidité en situation de crise : un cadre impose des réserves et des contrôles, il ne suspend pas la possibilité d’une ruée. La lecture corrigée : l’agrément réduit certaines expositions et en déplace d’autres, sans transformer une promesse de remboursement en certitude.
Ce que le cadre laisse ouvert
MiCA a substitué une règle unique et directement applicable à la mosaïque de régimes nationaux qui prévalait auparavant. Il a créé un régime d’autorisation par paliers, des seuils prudentiels pour les jetons non libellés en euro, et une première vague d’actions coercitives. Ce qu’il n’a pas fait, et ne prétend pas faire, c’est effacer le risque. La régulation ne supprime pas le risque, elle le déplace : la formule résume ce que l’observation empirique du marché européen, depuis 2024, confirme mois après mois. Le cadre a gagné en clarté ce qu’il ne pouvait gagner en certitude. Reste une question que le cadre ne tranche pas seul, celle de la robustesse réelle des réserves quand la promesse de remboursement est mise à l’épreuve. C’est le terrain des exigences de réserves, où la règle écrite et le comportement sous stress ne coïncident pas toujours, un point central des risques structurels de la crypto.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Cycles crypto : pourquoi l’amplitude dépasse celle des actions
D’un sommet de cycle à son creux, le bitcoin a perdu plus des trois quarts de sa valeur…
Stablecoins : ce que MiCA impose sur les réserves et le backing
MiCA impose aux émetteurs de stablecoins des règles précises de composition, de ségrégation et de liquidité des réserves.…
Saisonnalité crypto : pourquoi le signal est plus fragile qu’il n’y paraît
Les régularités cycliques de la crypto, saisonnalité mensuelle ou cycle de quatre ans, reposent sur un nombre d’observations…