
Bitcoin comme actif monétaire : comment lire ses cycles à travers la liquidité globale
Bitcoin fonctionne comme un actif monétaire numérique macro-sensible, dont la valorisation dépend prioritairement des cycles de liquidité, des taux réels et de l’appétit pour le risque, pas de la technologie blockchain ni du narratif « or numérique ». Comprendre Bitcoin, c’est comprendre sa dépendance au régime macroéconomique.
Le 10 novembre 2021, Bitcoin a touché le sommet de son cycle. Le bilan de la Fed atteignait 8 663 milliards de dollars et progressait encore, son pic de 8 965 milliards datant du 13 avril 2022 (Federal Reserve, H.4.1). Les taux réels TIPS 10 ans étaient à -1,19 % (Fed). La M2 US avait augmenté de 40 % en 18 mois (Federal Reserve, FRED). Le Nasdaq 100 était à son record. Un an plus tard, en novembre 2022, il avait perdu l’essentiel de sa valeur. Le bilan de la Fed avait commencé à se contracter (QT). Les taux réels TIPS étaient passés de -1,19 % à +1,72 %. Le Fed funds était passé de 0,25 % à 4,00 %. Le Nasdaq avait perdu 33 %. En mars 2024, Bitcoin a établi un nouveau record historique. Le bilan Fed restait en contraction, mais la liquidité nette (bilan Fed – compte du Trésor – reverse repo) était passée de 5 903 milliards de dollars le 12 octobre 2022 à 6 164 milliards le 27 mars 2024, soit 261 milliards de plus (Federal Reserve, H.4.1). Publié dans la publication hebdomadaire H.4.1 sur le bilan de la Réserve fédérale. Les ETF bitcoin spot américains, autorisés par la SEC en janvier 2024, commençaient à collecter.
Ces chiffres ne sont pas des coïncidences : ils révèlent le driver dominant de Bitcoin : la liquidité globale et le coût du capital. Bitcoin est un actif à duration infinie (aucun cash-flow, valorisation intégralement spéculative) → sa sensibilité aux taux réels et à la liquidité est maximale. Les chiffres sont posés dans notre analyse « Crypto-actifs et régimes monétaires ». Le régime d’inflation qui détermine ces taux réels est cadré dans le guide complet sur l’inflation. Quand la liquidité s’expand et les taux réels sont négatifs → Bitcoin monte. Quand la liquidité se contracte et les taux réels deviennent positifs → Bitcoin chute. Le reste (halving, adoption, technologie) est secondaire par rapport à ce mécanisme dominant.
Bitcoin : un actif monétaire numérique, pas une monnaie, pas de l’or
Bitcoin ne remplit que marginalement les trois fonctions monétaires classiques. Réserve de valeur : des variations de prix plusieurs fois plus amples que celles du S&P 500 ou de l’or disqualifient Bitcoin comme réserve de valeur fiable à court terme. Un actif qui peut perdre une large part de sa valeur en quelques mois n’est pas une réserve de valeur au sens classique. Intermédiaire des échanges : la couche de base de Bitcoin ne règle qu’un nombre limité de transactions par bloc, très en deçà de la capacité des réseaux de cartes, et ses frais montent avec la congestion du réseau. Unité de compte : quasi inexistante dans la vie économique, aucun prix, aucun salaire, aucun bail n’est libellé en BTC de manière significative.
Bitcoin se comporte comme un actif monétaire numérique à offre plafonnée. Sa rareté programmée, un plafond de 21 millions d’unités inscrit dans le protocole, est une propriété réelle et vérifiable. Mais la rareté ne suffit pas à créer de la valeur : elle crée une condition nécessaire (offre fixe) mais pas suffisante (la demande détermine le prix). Les cryptomonnaies rares mais sans demande valent zéro, et Bitcoin lui-même, sous la même règle d’émission, s’est effondré en 2018 avant de battre de nouveaux records en 2021 : même rareté, prix sans commune mesure. Notre comparatif bitcoin / Nasdaq retrace ce qui distingue les deux options.
Le parallèle avec l’or est fréquent mais imparfait. L’or bénéficie de 5 000 ans de reconnaissance institutionnelle, d’une demande joaillière et industrielle, d’une place dans les réserves des banques centrales et d’une volatilité bien moindre que celle de Bitcoin. Bitcoin partage la rareté et la résistance à la censure, mais sa tendance à évoluer avec les indices actions, nette en 2022 et 2023, en fait un actif risk-on, pas un refuge. L’or est contracyclique (corrélation négative avec les actions en stress) ; Bitcoin est procyclique (corrélation positive avec les actions dans les deux directions). Ce sont deux actifs fondamentalement différents malgré le narratif « or numérique ». L’étude du lien entre rareté programmée et valeur déconstruit cette distinction.
Bitcoin et liquidité nette : le lien macro dominant
La corrélation entre Bitcoin et la liquidité globale (approximée par le bilan net de la Fed : bilan total – compte du Trésor – reverse repo) apparaît dans la direction des grandes phases plutôt que dans un coefficient. Sur 2020-2024, les fortes hausses et les replis marqués de Bitcoin sont survenus pendant que cet agrégat s’étendait ou se contractait, comme le retrace la séquence ci-dessous.
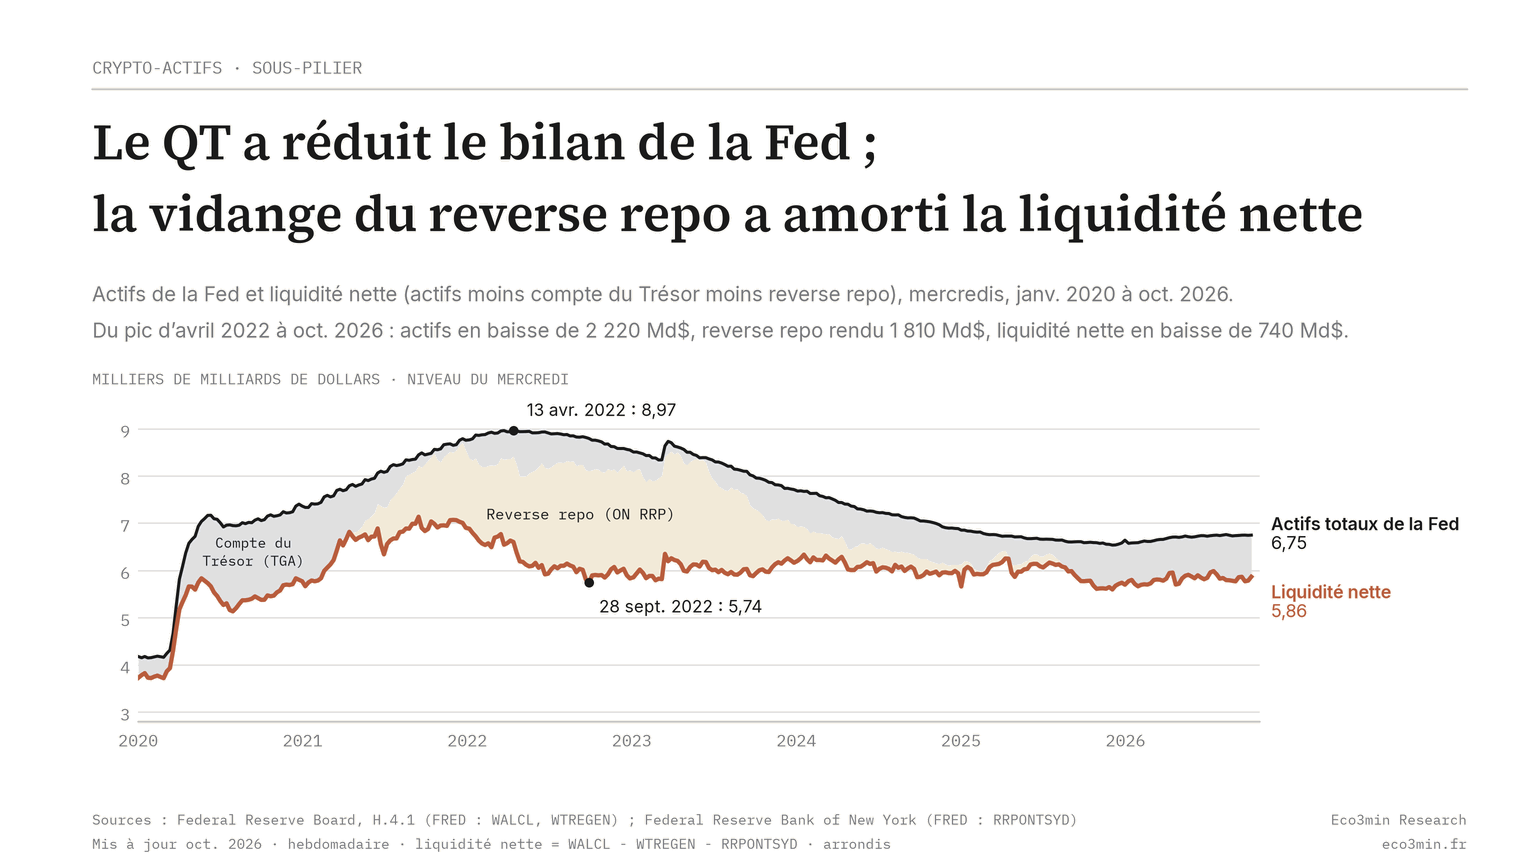
Séquence documentée : mars 2020 → Fed lance QE illimité (23 mars) → bilan passe de 4 200 Mds $ à 7 200 Mds $ en 3 mois → Bitcoin progresse fortement au cours des neuf mois suivants. Janvier 2021 → stimulus $1 900 Mds + QE continu → bilan atteint 8 965 Mds $ (avril 2022) → Bitcoin touche le sommet de son cycle (novembre 2021). Juin 2022 → Fed lance QT (95 Mds $/mois de réduction du bilan) + hausse de taux la plus rapide depuis 1980 (0 % → 5,25 % en 16 mois) → Bitcoin touche son point bas de cycle (novembre 2022). Octobre 2022 → liquidité nette recommence à augmenter (jusqu’au 27 mars 2024, le reverse repo libère 1 729 milliards de dollars, le QT en retire 1 274 et le compte du Trésor 194 : gain net, 261 milliards) → Bitcoin établit un nouveau record historique (mars 2024). Dans les données H.4.1 relevées le mercredi (Federal Reserve Board et Federal Reserve Bank of New York, via FRED), le total de l’actif de la Fed est passé de 8 965 milliards de dollars le 13 avril 2022 à 6 750 milliards le 7 octobre 2026. Sur la même période, la vidange du reverse repo a rendu 1 810 milliards : la liquidité nette n’a reculé que de 740 milliards, à 5 860 milliards, après un point bas de 5 740 milliards le 28 septembre 2022. Plus de contexte : comment bitcoin et ethereum se comparent.
Le mécanisme est celui d’un actif à duration infinie. Bitcoin ne génère aucun cash-flow : sa valorisation repose intégralement sur les anticipations futures de demande. Or, ces anticipations sont directement affectées par le taux d’actualisation. Quand les taux réels montent de -1 % à +2,5 % (comme entre 2021 et 2023), la valeur présente de toutes les promesses futures diminue, et Bitcoin, dont la « promesse » est intégralement future et non adossée à des flux, subit l’impact maximal. La sensibilité de Bitcoin aux taux directeurs réels est développée dans notre analyse dédiée. La lecture du sous-pilier Liquidité et conditions financières fournit le cadre pour interpréter les flux de liquidité nette qui gouvernent les crypto-actifs.
Le halving : mécanique de l’offre, mais le régime macro détermine si ça fonctionne
Tous les ~4 ans (210 000 blocs), la récompense des mineurs est divisée par deux. L’émission quotidienne de nouveaux BTC passe de ~900 BTC/jour avant le halving d’avril 2024 à ~450 BTC/jour après. Rapportée aux volumes quotidiens du marché spot, cette baisse de l’offre nouvelle reste faible. Le halving est un événement d’offre dont l’impact mécanique sur les prix est arithmétiquement faible.
Historique des halvings : chacun des trois premiers halvings (novembre 2012, juillet 2016, mai 2020) a été suivi, dans les 12 à 18 mois, d’une forte hausse du prix. La séquence est frappante, mais attribuer ces hausses au seul halving est réducteur. Le halving de 2016 a coïncidé avec des taux Fed funds à 0,50 % et un QE européen/japonais massif. Le halving de 2020 a coïncidé avec le QE illimité de la Fed, des taux à 0 %, et le stimulus budgétaire le plus massif de l’histoire US ($5 000 Mds en 2020-2021). Le halving de 2024 intervient en régime de taux élevés (Fed funds 5,25-5,50 %), taux réels positifs (+2,0-2,5 % TIPS), QT en cours : un environnement macroéconomique fondamentalement différent.
Le halving est une condition nécessaire mais insuffisante. Il réduit l’offre nouvelle, mais le prix dépend de la demande, qui dépend de la liquidité et du coût du capital. Un halving en régime de liquidité abondante et taux négatifs (2020) produit un résultat radicalement différent d’un halving en régime de liquidité contrainte et taux positifs (2024). La façon dont Bitcoin et les autres classes se comportent selon le régime est restituée dans le tableau des comportements d’actifs ventilés par régime. La rareté programmée n’immunise pas contre les cycles financiers : elle en modifie l’amplitude.
Les ETF Bitcoin spot : une collecte nouvelle et une reconfiguration structurelle
L’approbation des 11 ETF Bitcoin spot par la SEC le 10 janvier 2024 est le tournant structurel le plus important de l’histoire de Bitcoin. Cette intégration soumet les ETF spot Bitcoin à la même architecture d’intermédiation conditionnelle que les autres ETF : détaillé dans notre étude sur la liquidité réelle des ETF en stress. Pour la première fois, les investisseurs institutionnels (fonds de pension, endowments, family offices, RIA : registered investment advisors) peuvent s’exposer à Bitcoin via des véhicules réglementés, dans des comptes de courtage standard, sans gérer la complexité de la conservation directe.
Les flux : les premiers mois, la collecte s’est concentrée sur trois nouveaux fonds, IBIT (BlackRock), FBTC (Fidelity) et ARKB (Ark Invest). GBTC (Grayscale), converti de trust fermé en ETF, a subi une forte décollecte, ses porteurs sortant de positions longtemps bloquées à décote. Les entrées dans les nouveaux fonds l’ont plus que compensée.
Le mécanisme de transmission prix est direct : les ETF spot détiennent du Bitcoin physique. Chaque dollar de collecte nette → achat de BTC sur le marché → pression acheteuse sur un actif dont l’offre est fixe. Une collecte nette durable rencontre une offre dont le calendrier ne réagit pas au prix → pression haussière sur le prix. Mais l’institutionnalisation a un revers : en cas de stress de marché, les ETF créent un canal de contagion entre la finance traditionnelle et le marché crypto. Un appel de marge sur un hedge fund → vente forcée d’IBIT → vente de BTC physique → cascade de liquidation on-chain. L’analyse des ETF Bitcoin et du risque de liquidité développe ces implications. L’étude de l’adoption et de la hausse des prix formalise la relation mécanique entre élargissement de la base d’investisseurs et valorisation.
Lire les inflexions du cycle Bitcoin : on-chain + macro
L’analyse des cycles Bitcoin requiert deux grilles de lecture superposées : les indicateurs on-chain (transparence native du protocole) et les indicateurs macroéconomiques (qui déterminent le régime).
Indicateurs on-chain : le MVRV ratio (Market Value / Realized Value, capitalisation de marché vs coût d’acquisition moyen de tous les BTC) signale les zones de surévaluation (lectures élevées, historiquement associées aux phases de distribution) et de sous-évaluation (ratio inférieur à 1, quand le marché valorise le stock de bitcoins sous le prix que ses détenteurs l’ont payé, historiquement associé à l’accumulation). Le Net Unrealized Profit/Loss (NUPL) mesure le profit/perte latent des détenteurs. Les flux exchange (BTC entrant/sortant des plateformes) signalent les intentions : flux sortants → accumulation (BTC retirés vers cold storage) ; flux entrants → distribution (BTC déposés pour vente).
Profondeur de marché et formation du prix : le prix de Bitcoin se forme à la marge, sur les transactions effectives, et non sur la capitalisation théorique. Or la liquidité reste fragmentée. Elle se concentre sur quelques plateformes, se segmente entre spot et dérivés, et reste sensible aux fuseaux horaires asiatiques comme aux fenêtres de bilan des teneurs de marché. Une capitalisation élevée peut donc tenir parce que personne ne vend, sans que personne n’achète. L’adoption n’y change rien par elle-même. De nouveaux portefeuilles qui apparaissent chaque trimestre ne produisent aucune pression acheteuse tant que leurs détenteurs ne passent pas d’ordre.
Les participants attentifs suivent donc moins l’offre programmée que trois mesures de liquidité réelle : la concentration des détenteurs (la part des bitcoins restés immobiles depuis plusieurs mois), la rotation des volumes spot rapportée à la capitalisation et la profondeur des carnets d’ordres sur les plateformes de référence. Leur dégradation simultanée fait perdre à la rareté son pouvoir narratif, même si elle reste intacte sur le plan technique. La capacité à maintenir des volumes stables sur plusieurs trimestres consécutifs, hors phases d’euphorie, complète la grille. Tant que cette stabilité n’émerge pas, la valorisation reste adossée à la liquidité externe. Seule la généralisation d’usages générant des flux économiques récurrents, comme des règlements interentreprises ou des infrastructures de marché tokenisées dont le protocole capte des frais, donnerait à la rareté un rôle d’ancrage.
L’offre dormante. La blockchain ne garde pas la trace des propriétaires, seulement celle des déplacements. Chaque pièce porte la date de la dernière transaction qui l’a fait bouger, et l’offre dite dormante regroupe les pièces immobiles depuis au moins un an. Tout transfert remet cet âge à zéro, qu’il s’agisse d’une vente, d’un changement de portefeuille ou d’un mouvement entre dépositaires. L’indicateur compte des immobilités. Il ignore les intentions : une pièce rangée hors ligne et une pièce dont les clés sont perdues se confondent dans les données.
Son comportement suit le cycle avec un an de décalage. Dans une hausse prolongée, les détenteurs anciens cèdent des pièces à de nouveaux acheteurs, et la part dormante baisse. Dans la correction qui suit, les pièces achetées au sommet et conservées franchissent une à une le seuil d’un an. La part remonte souvent pendant que le prix reste bas. Un niveau élevé décrit la profondeur des mains patientes, sans rien dire de la date ni de l’ampleur du prochain mouvement. La variation en dit plus que le niveau : un recul rapide signale des pièces anciennes remises en circulation, donc une offre jusque-là inerte qui redevient disponible.
Trois angles morts en bornent la lecture. Les pièces perdues gonflent le niveau pour toujours. Les réorganisations techniques d’un dépositaire rajeunissent des avoirs sans qu’aucune vente ait eu lieu. Les bitcoins logés chez le dépositaire d’un ETF ne bougent pas quand les parts s’échangent en Bourse. Seules les créations et les rachats déplacent des pièces sur la chaîne, si bien qu’une part croissante des échanges échappe aux cohortes d’âge. Des pièces anciennes remises en mouvement pendant que la collecte des ETF ralentit décriraient une offre disponible en hausse face à une demande institutionnelle qui se tasse.
La superposition macro est ce qui distingue l’analyse Eco3min. Les indicateurs on-chain décrivent le positionnement des participants : ils ne prédisent pas le régime macroéconomique. Un MVRV inférieur à 1 (sous-évaluation on-chain) combiné à un QT accéléré et des taux en hausse (régime défavorable) peut rester en zone basse pendant des mois. Le même MVRV combiné à un pivot de la Fed (début de baisse de taux) peut déclencher une revalorisation rapide. Le cycle actuel se distingue des précédents par une institutionnalisation plus avancée (ETF spot), un mouvement plus étroitement lié aux indices actions, et une sensibilité accrue aux décisions de politique monétaire, ce qui suggère que les cycles futurs seront plus synchronisés avec le cycle financier global qu’avec le calendrier des halvings. L’analyse du cycle actuel identifie les facteurs d’inflexion structurels.
Bitcoin comme baromètre de la liquidité mondiale
Bitcoin s’est imposé comme un indicateur avancé des conditions de liquidité globale, possiblement le plus sensible du système financier. Sa volatilité, souvent présentée comme un défaut, est en réalité une propriété : Bitcoin amplifie les mouvements de la liquidité nette. Sur les phases retracées plus haut, ses replis et ses rebonds ont été bien plus amples que ceux du S&P 500. C’est un amplificateur, et à ce titre, un baromètre précoce des changements de régime de liquidité.
Cette lecture ne préjuge pas de l’avenir de Bitcoin : elle invite à dépasser les narratifs simplificateurs (« l’or numérique », « la monnaie du futur », « une bulle spéculative ») pour comprendre les mécanismes réels qui gouvernent sa valorisation. Bitcoin ne fera disparaître ni les cycles économiques, ni les banques centrales, ni le risque financier. Mais il constitue un objet d’analyse macroéconomique à part entière : un actif dont le comportement renseigne sur l’état du système financier global au même titre que les spreads de crédit ou la courbe des taux. La compétence analytique ne consiste pas à prédire le prix de Bitcoin : elle consiste à identifier le régime de liquidité et de taux réels dans lequel il opère, et à en tirer les conséquences pour l’allocation. Sur la même question : Bitcoin, actif de liquidité plutôt qu’or numérique.
L’analyse du cycle Bitcoin actuel identifie les signaux d’inflexion structurels. L’étude des ETF Bitcoin analyse la reconfiguration de la liquidité et du risque. L’analyse de la rareté programmée déconstruit le lien entre offre fixe et formation des prix. L’étude des taux réels formalise la sensibilité de Bitcoin au coût du capital.
← Retour à la page pilier Crypto-actifs
Mis à jour le 20 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Crypto-actifs et régimes monétaires : pourquoi la liquidité et les taux réels déterminent les cycles crypto
Les crypto-actifs n'évoluent pas dans un univers parallèle au système financier mondial. Leur valorisation répond aux mêmes déterminants…
Airdrops crypto : nouveau champ de bataille pour les investisseurs
Les airdrops crypto ne sont plus des cadeaux. Lecture économique d'opérations qui s'apparentent à des refinancements dilutifs, dans…
Cycles et volatilité crypto : comment lire des marchés structurellement instables
La volatilité des crypto-actifs n'est pas un bug temporaire qui disparaîtra avec la maturité du marché : c'est une…