
HY OAS vs IG OAS : ce que la différence entre les deux spreads crédit révèle du cycle

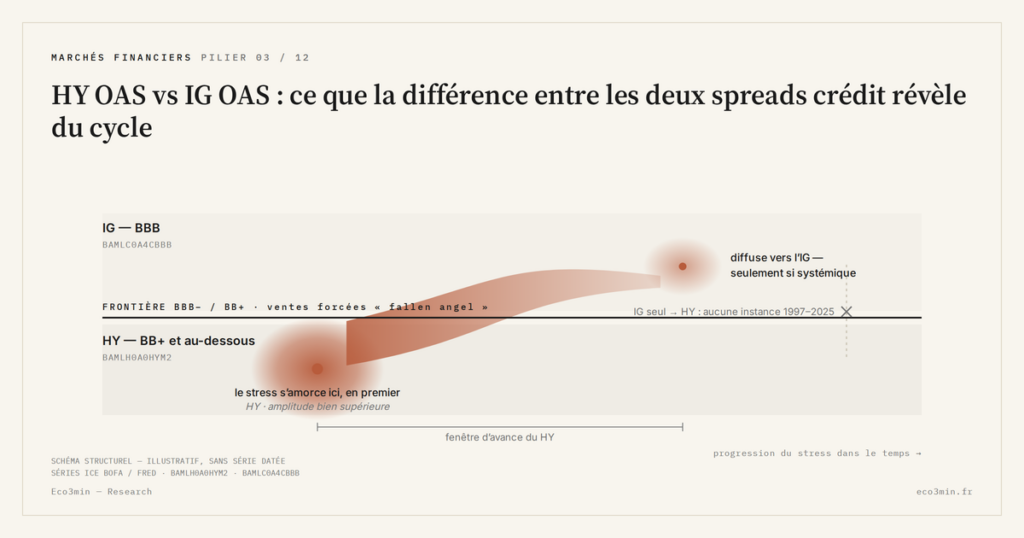
Le HY OAS (BAMLH0A0HYM2) et l’IG OAS (BAMLC0A4CBBB) suivent le même cycle macro mais ne le font ni avec la même amplitude, ni avec le même timing. L’écart d’amplitude, de 2 à 4 fois supérieur côté HY selon l’épisode, et le lead temporel du HY sur l’IG constituent une lecture intermédiaire utile pour qualifier la nature d’un mouvement de spread.
TL;DR
Sur sept entrées de stress depuis 1997, le HY OAS s'est élargi 2 à 4 fois plus que l'IG OAS, et le plus souvent quelques jours à quelques semaines avant lui : lire les deux en parallèle qualifie la diffusion d'un stress crédit.
- Moyennes 1997-2025 : 190 bps pour l'IG OAS (BBB), 522 bps pour le HY OAS (ratio 2,75) ; en 2007-2008, le HY s'élargit de 1 941 bps (241 → 2 182) contre 688 bps pour le BBB (112 → 804), soit un ratio d'amplitude de 2,8x (FRED, relevé du 22 septembre 2026).
- Le HY s'écarte avant l'IG dans six entrées de stress sur sept (2 à 50 jours d'avance au seuil de +25 % sur le creux) : trois semaines en juillet 2007, deux jours en mars 2020, choc exogène et indiscriminé ; l'exception est 2022, où le BBB a bougé le premier.
- Trois configurations conjointes : HY loin devant l'IG (stress de segment, énergie 2015-2016 : HY à 887 bps, BBB à 303, sans récession NBER), élargissement parallèle (récessions 2001/2008/2020), ou compression conjointe (2006-2007, 2017-2018, 2024-2026).
Lire les deux séries en parallèle plutôt qu’isolément donne une information sur la diffusion d’un stress crédit : isolé au segment HY, ou propagé à l’ensemble du marché obligataire corporate. Cette distinction structure une partie de la lecture macro du cycle. Point connexe : HY OAS, indicateur avancé du S&P 500.
Deux indices, deux primes de risque structurellement distinctes
Le HY OAS, publié par ICE/BofA sous le ticker BAMLH0A0HYM2 et repris par FRED, mesure la prime de rendement exigée sur les obligations corporate notées BB+ et inférieur. Sa méthodologie du ticker FRED BAMLH0A0HYM2 est détaillée dans un satellite dédié de ce cluster. L’IG OAS, publié sous le ticker BAMLC0A4CBBB, mesure la prime de rendement exigée sur les obligations corporate notées BBB, soit la dernière catégorie investment grade avant le basculement en haut rendement. Les deux indices partagent les mêmes principes méthodologiques (Option-Adjusted Spread, rebalancement mensuel, périmètre USD marchés développés), mais leurs périmètres d’émetteurs sont parfaitement disjoints.
La frontière BBB- / BB+ n’est pas anodine : elle correspond à la limite réglementaire et opérationnelle qui détermine l’éligibilité d’une obligation aux portefeuilles institutionnels investment-grade-only, à l’inclusion dans les indices benchmarks principaux des fonds de pension et compagnies d’assurance, et au traitement prudentiel dans Bâle III. Cette frontière institutionnelle explique en partie pourquoi les deux segments répondent différemment au cycle de défaut : une obligation qui passe de BBB- à BB+ (« fallen angel ») déclenche typiquement des ventes forcées de la part des détenteurs investment-grade-only, ce qui crée une discontinuité de prix indépendante des fondamentaux.
Amplitudes comparées sur près de trente ans de données
Sur la période 1997-2025, les deux séries présentent des moyennes historiques structurellement différentes. L’IG OAS oscille typiquement entre 100 et 250 points de base en régime normal, avec une moyenne 1997-2025 de 190 bps et une médiane de 168 bps (calculs Eco3min sur la série FRED quotidienne BAMLC0A4CBBB, relevée le 22 septembre 2026). Le HY OAS, lui, évolue dans une fourchette de 300 à 800 points de base en régime normal, avec une moyenne 1997-2025 de 522 bps et une médiane de 455 bps. Le ratio des moyennes (HY/IG ≈ 2,75) est une première référence statique, mais c’est le ratio d’amplitude des mouvements qui livre l’information dynamique.
Sur les sept entrées de stress 1997-2022, le HY OAS s’est élargi 2 à 4 fois plus en amplitude que le BBB OAS (creux à pic : 3,9x en 1998, 2,5x en 2000-2002, 2,8x en 2007-2008, 3,2x en 2011, 3,4x en 2015-2016, 2,1x en 2020, 2,9x en 2022 ; séries FRED relevées le 22 septembre 2026). Quelques chiffres ancrent cette régularité : pendant la crise financière globale, le HY OAS est passé de 241 bps le 1er juin 2007 à un pic de 2 182 bps le 15 décembre 2008 (élargissement de 1 941 bps), tandis que le BBB OAS passait de 112 bps en février 2007 à un pic de 804 bps le 16 décembre 2008 (élargissement de 688 bps), un ratio d’amplitude HY/IG de 2,8x. Pendant le choc COVID, le HY OAS s’est élargi de 338 bps le 20 janvier 2020 à 1 087 bps le 23 mars (749 bps), tandis que le BBB OAS passait de 127 à 488 bps le même jour (361 bps), ratio de 2,1x, le choc le plus indiscriminé de la série. Le cycle 2022 a vu le HY OAS passer de 301 bps le 28 décembre 2021 à 599 bps le 5 juillet 2022 (298 bps), pendant que le BBB OAS passait de 107 à 210 bps (103 bps, pic le 12 octobre 2022), ratio de 2,9x.
Cette régularité d’amplitude est structurelle, pas conjoncturelle. Elle s’explique par la convexité du risque de défaut : une dégradation marginale du contexte économique se traduit par une révision à la hausse de la probabilité de défaut HY proche-linéaire (les émetteurs HY sont déjà fragiles), alors qu’elle ne provoque qu’un effet de second ordre sur la probabilité de défaut IG (les émetteurs IG ont des coussins de bilan substantiels avant que le défaut ne devienne probable). Mathématiquement, le ratio d’amplitude HY/IG est une mesure du levier crédit du segment HY par rapport au cycle macro, et ce levier est par construction structurel. Voir aussi, sur la convexité au sens prix-rendement, notre décryptage de la convexité obligataire.
Le lead temporel du HY sur l’IG
Au-delà de l’amplitude, les deux séries diffèrent par leur timing. Le HY OAS commence typiquement à s’écarter plusieurs semaines avant l’IG OAS lors des entrées en stress. Sur les sept entrées de stress 1997-2022, l’avance du HY sur le BBB, mesurée par la date où chaque série dépasse de 25 % son creux des six mois précédents, va de 2 jours (mars 2020) à 50 jours (été 1998), avec une médiane de 6 jours et une variabilité importante selon la nature du choc. À relier à : le repérage des tensions de marché avant la rupture.
L’épisode 2007 fournit la signature la plus nette : le HY OAS avait commencé à s’écarter dès le début de juillet 2007 (de 241 bps le 1er juin à 303 le 2 juillet, puis 428 le 27 juillet), alors que le BBB OAS restait entre 119 et 135 bps jusqu’au 20 juillet avant de monter à 161 le 27. Trois semaines de lead time (2 juillet contre 25 juillet au seuil de +25 %), suivies d’un élargissement parallèle des deux séries lorsque la dégradation s’est diffusée à l’ensemble du marché. À l’inverse, en mars 2020, la synchronisation a été quasi parfaite : les deux séries ont basculé en quelques jours, le choc étant exogène et indiscriminé.
Trois raisons structurelles articulent ce lead time. Premièrement, la sensibilité différentielle au cycle de défaut évoquée plus haut : le HY réagit à des dégradations marginales du contexte économique que l’IG absorbe sans bouger. Deuxièmement, les contraintes institutionnelles asymétriques : les portefeuilles investment-grade-only ne peuvent pas se positionner défensivement sur le segment IG (ils sont déjà au plancher de risque dans leur univers d’investissement), alors que les portefeuilles HY peuvent réduire leur exposition au moindre signal, ce qui amplifie la réactivité du HY. Troisièmement, la composition d’investisseurs structurellement plus opportuniste côté HY (hedge funds, gérants opportunistes) accélère la transmission de l’information dans les prix HY par rapport aux portefeuilles institutionnels long-only majoritaires sur l’IG.
Trois lectures conjointes utiles
L’intérêt analytique de lire HY et IG en parallèle vient des trois configurations qualitativement distinctes qu’on peut observer.
Première configuration : élargissement HY loin devant l’IG. Un IG strictement immobile pendant que le HY s’écarte n’existe pas dans la série : aucune fenêtre de 12 semaines entre 1997 et 2026 ne montre le HY à +30 % avec le BBB sous +8 %. La configuration réelle est une avance longue et une amplitude disproportionnée du HY. C’est l’épisode 2015-2016, où l’élargissement HY (concentré sur le segment énergie) a atteint 887 bps le 11 février 2016 quand le BBB plafonnait à 303 bps, et où le HY avait franchi +50 % de son creux dès le 29 septembre 2015, le BBB seulement le 15 janvier 2016. Lecture macro : dégradation sectorielle à isoler, diffusion tardive et limitée à l’IG. Le NBER n’a pas daté de récession sur cet épisode.
Deuxième configuration : élargissement HY + IG parallèle. Cette configuration suggère un stress macro diffus qui touche l’ensemble du marché obligataire corporate. C’est la signature des récessions classiques (2001, 2008-2009, 2020 dans sa phase aiguë). Le contexte chronologique est détaillé dans la bascule de régime de 2008. L’élargissement simultané des deux séries valide que la dégradation n’est plus concentrée et que la prime de risque agrégée se réajuste à la hausse.
Troisième configuration : compression conjointe. Les deux séries sont en compression dans la zone basse historique. Cette configuration est observée pendant les phases de complaisance globale (2006-2007 en pré-GFC, 2017-2018 avant le retournement de fin 2018, 2024-2026 actuellement : 268 bps pour le HY et 94 bps pour le BBB au 18 septembre 2026, après un point bas du BBB à 92 bps le 29 mai 2026). Elle est compatible avec une absorption macro favorable (bilans solides) ou avec une distorsion structurelle de la prime de risque (demande institutionnelle pour le yield). La lecture conjointe ne tranche pas entre les deux explications — elle indique simplement que la compression est généralisée, ce qui modifie l’asymétrie du signal directionnel.
La quatrième configuration théorique (IG élargi, HY stable) n’a pas d’instance historique nette sur la série 1997-2026 : aucune fenêtre de 12 semaines où le BBB s’élargit de 30 % pendant que le HY reste sous +5 %. Elle serait analytiquement étrange : il faudrait imaginer un stress qui toucherait spécifiquement les émetteurs BBB sans contaminer les émetteurs HY adjacents. Cette absence empirique ne veut pas dire que le HY part toujours le premier : en 2022, le BBB a franchi +25 % de son creux le 31 janvier, le HY le 18 février seulement, une entrée de stress par les taux plutôt que par le défaut. Elle dit qu’un stress qui commence par l’IG ne reste jamais confiné à l’IG.
Comparer HY OAS et IG OAS en niveau absolu plutôt qu’en variation relative. Un HY à 300 bps et un IG à 90 bps simultanément peuvent suggérer une « compression normale » par rapport aux moyennes historiques, alors qu’une lecture en variation glissante révèle parfois qu’un seul des deux est en train de s’écarter. La variation par rapport à la moyenne mobile sur 4 à 12 semaines de chaque série, et le ratio HY/IG sur ces mêmes fenêtres, donnent une information plus rigoureuse que la comparaison de niveaux statiques.
Du couple HY-IG vers la lecture cyclique
La lecture conjointe HY-IG est une couche analytique intermédiaire entre la lecture isolée du HY OAS et l’analyse détaillée des composantes du spread (CDS, dispersion par notation, dispersion sectorielle). Elle s’inscrit dans la famille des autres indicateurs croisés de stress de marché qui permettent de qualifier la nature d’un mouvement avant de l’interpréter macro. Le cadre de lecture du HY OAS comme signal avancé intègre cette lecture conjointe comme un complément, pas comme un substitut.
L’épisode 2008-2009 fournit l’illustration la plus complète du couplage HY-IG en stress systémique : le comportement comparé HY/IG en 2008 est analysé phase par phase dans le satellite dédié au cas GFC, où la chronologie du décrochage HY (juillet-août 2007), puis du décrochage IG (fin juillet 2007 – janvier 2008), puis de l’élargissement parallèle (post-Lehman septembre 2008) montre la dynamique structurelle complète. Pour le lecteur qui veut compléter cette lecture par les fondamentaux des deux segments d’obligations investment grade vs high yield, un satellite Eco3min antérieur explique la distinction émetteur par émetteur, qui sous-tend la différence de comportement de spread documentée ici.
L’usage opérationnel le plus simple de cette lecture conjointe consiste à observer le ratio HY/IG sur fenêtre glissante de 12 semaines, et à surveiller les inflexions de ce ratio plutôt que les niveaux absolus. Un ratio qui s’élargit signale que le HY se détache de l’IG — typiquement entrée en stress de segment ou prélude à une diffusion. Un ratio qui se compresse signale soit la normalisation post-stress, soit l’absorption favorable d’un choc. Cette lecture en ratio capte précisément la dimension différentielle des deux séries, là où la comparaison de niveaux statiques manque l’essentiel.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →HY OAS : pourquoi ce spread crédit est un signal avancé de récession et de retournement des actions
Le spread HY OAS, publié par FRED sous le code BAMLH0A0HYM2, agrège trois primes (défaut perçu, liquidité, aversion…
Euro faible ou fort : inflation importée et compétitivité
Le niveau de l'euro agit sur l'économie de la zone par deux canaux opposés : il modifie le…
Lire l’EUR/USD : ce qui fait bouger une paire de devises
L'EUR/USD est le prix d'un euro exprimé en dollars : quand il vaut 1,14, un euro s'échange contre…