
BAMLH0A0HYM2 : que signifie ce ticker FRED et comment lire le HY OAS qu’il publie

Définition
Spread haut rendement (HY OAS)
Le rendement supplémentaire des obligations d'entreprises US sous la catégorie investissement par rapport aux Treasuries, ajusté des options incorporées (spread à option ajustée).
Mesure : Indice ICE BofA (FRED : BAMLH0A0HYM2), quotidien, en points de pourcentage.
Pourquoi ça compte : Prix de marché du risque de défaut et de liquidité des entreprises ; l'élargissement des spreads a accompagné la dégradation du crédit et le stress actions, mais le niveau seul ne date pas les retournements.
Source primaire : ICE BofA via FRED.
Aller plus loin : Pilier marchés financiers · HY OAS : pourquoi ce spread crédit est un signal avancé de récession et de retournement des actions · VIX vs HY OAS : la divergence volatilité actions / spread crédit haut rendement comme marqueur de régime 2024-2026 · Quelle différence entre dette investment grade et high yield ?
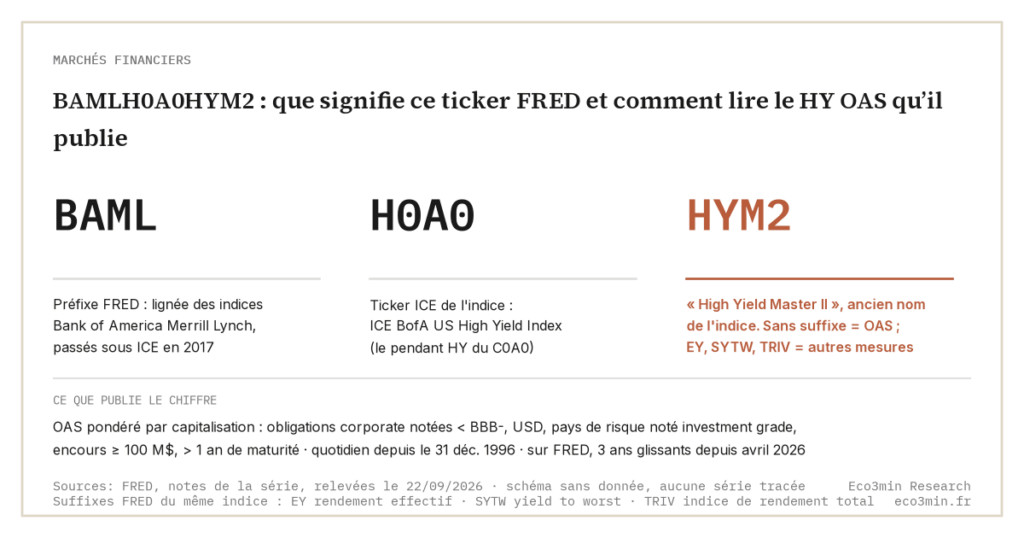
Le ticker FRED BAMLH0A0HYM2 publie quotidiennement l’Option-Adjusted Spread de l’indice ICE BofA US High Yield. Derrière ce code se cachent un périmètre d’émetteurs précis, une méthodologie de calcul standardisée et une histoire de gouvernance qui méritent d’être explicités.
TL;DR
Derrière le ticker FRED BAMLH0A0HYM2 (série quotidienne depuis le 31 décembre 1996) se trouve l'OAS de l'indice ICE BofA US High Yield, dont quatre choix méthodologiques fixent le périmètre et la comparabilité.
- Le périmètre est précis : obligations corporate notées sous BBB-, en dollars, pays de risque noté investment grade, encours minimal de 100 M$ et plus d'un an de maturité ; les titres en défaut sont exclus, les zéro-coupon d'origine et les 144a éligibles (notes de série FRED, relevées le 22 septembre 2026). D'où des écarts de niveau, un même jour, avec d'autres indices HY (Bloomberg, JP Morgan) dont les règles d'inclusion diffèrent.
- Le rebalancement est mensuel, et une obligation en défaut reste dans l'indice jusqu'à la fin du mois de constatation avant d'en sortir, ce qui peut élargir l'agrégat pendant quelques jours supplémentaires.
- L'agrégat masque deux choses : la dispersion par notation (la queue CCC s'isole via le ticker BAMLH0A3HYC) et une composition sectorielle mouvante (énergie >14 % de l'indice en 2013 selon Muzinich, 18 % à l'été 2014 selon J.P. Morgan) ; il exclut aussi le crédit privé, environ 2 100 Md$ dans le monde en 2023, aux trois quarts aux États-Unis (FMI, GFSR d'avril 2024).
Connaître la méthodologie n’est pas un raffinement technique : c’est la condition de comparabilité entre les chiffres cités dans la littérature et la série effectivement publiée. Ce satellite décompose les quatre choix structurants qui définissent ce que mesure le spread.
Décoder le code-série BAMLH0A0HYM2
Le code BAMLH0A0HYM2 suit la convention ICE/BofA Bond Indices. La séquence n’est pas arbitraire : BAML est l’héritage de Bank of America Merrill Lynch Indices, propriétaire historique des indices avant l’acquisition par Intercontinental Exchange en 2017. H0A0 est le ticker ICE de l’indice lui-même, l’ICE BofA US High Yield Index, le pendant haut rendement du C0A0 pour l’investment grade. HYM2 abrège « High Yield Master II », l’ancien nom de cet indice, conservé dans le code FRED ; l’absence de suffixe désigne l’Option-Adjusted Spread, et les autres mesures du même indice se distinguent par leur suffixe (EY pour le rendement effectif, SYTW pour le yield to worst, TRIV pour l’indice de rendement total). La continuité du code malgré le changement de gouvernance est intentionnelle : les utilisateurs institutionnels (banques centrales, asset managers, infrastructure de marché) avaient construit leurs systèmes autour de cette nomenclature ; sa modification aurait cassé des décennies de séries de référence.
La Federal Reserve Bank of St. Louis reprend cette série dans FRED sous le ticker BAMLH0A0HYM2, avec une mise à jour quotidienne hors jours fériés bancaires US. La série commence le 31 décembre 1996, ce qui donne chez ICE une profondeur historique de bientôt trente ans, assez pour couvrir six épisodes de stress crédit (pics au-dessus de 650 points de base en 1998, 2001-2002, 2008-2009, 2011, 2016 et 2020), ce qui constitue le périmètre empirique de toute lecture macro du spread. Depuis avril 2026, FRED n’affiche toutefois que trois années glissantes d’observations pour les séries ICE BofA (note de série FRED, relevée le 22 septembre 2026) : l’historique long se lit chez ICE Data Indices ou dans une extraction antérieure, plus sur la page FRED.
La méthodologie ICE/BofA en quatre choix structurants
La construction de l’indice repose sur quatre décisions méthodologiques qui déterminent ce que le chiffre quotidien mesure réellement. Aucune de ces décisions n’est neutre, mais aucune n’est arbitraire ; elles sont documentées dans le ICE Index Methodology Document, dont les mises à jour sont publiées sur le site d’ICE Data Services.
Périmètre des émetteurs
L’indice ICE BofA US High Yield Master II inclut les obligations corporate notées en dessous de BBB- (Baa3 chez Moody’s), dont le pays de risque est noté investment grade (moyenne des notations souveraines Moody’s, S&P et Fitch), émises publiquement sur le marché domestique américain et libellées en dollars, avec plus d’un an de maturité restante, un coupon fixe et un encours minimal de 100 millions de dollars. Les obligations à coupon zéro d’origine, les titres 144a et les titres pay-in-kind sont éligibles ; les titres en défaut et les titres DRD-eligible sont exclus (notes de la série FRED, relevées le 22 septembre 2026). Cette précision matters : un analyste qui parle du « spread HY » à partir d’une source différente (par exemple Bloomberg Barclays US Corporate High Yield, ou JP Morgan US HY) compare des grandeurs apparentées mais non strictement identiques. Les écarts de niveau entre ces indices, un même jour, tiennent aux règles d’inclusion et au traitement des défauts.
Rebalancement, inclusion et traitement des défauts
Le rebalancement de l’indice intervient le dernier jour calendaire de chaque mois. Les nouvelles émissions éligibles entrent à cette date, et les obligations qui ne respectent plus les critères en sortent. Le traitement des défauts est un point méthodologique particulièrement important : une obligation qui fait défaut reste dans l’indice jusqu’à la fin du mois calendaire au cours duquel le défaut a été enregistré, puis en sort. Cette règle a une conséquence visible sur la série quotidienne en cas de défauts massifs concentrés sur quelques jours : la prime de défaut anticipée se traduit immédiatement dans le spread des autres obligations, mais l’obligation en défaut elle-même contribue à élargir l’indice agrégé pendant quelques jours supplémentaires avant exclusion.
Calcul de l’OAS
L’Option-Adjusted Spread est calculé pour chaque obligation comme l’écart de rendement constant qui, ajouté au taux Treasury de chaque maturité, égalise la valeur actualisée des flux de l’obligation à son prix de marché, après prise en compte des optionalités embarquées (call, put, remboursement anticipé). L’OAS de l’indice agrégé est ensuite calculé comme la moyenne pondérée par la capitalisation des OAS individuels. Cette pondération par capitalisation a une conséquence importante : les grands émetteurs ont un poids structurellement plus important dans le spread agrégé, et un mouvement isolé sur une signature de taille importante peut déplacer l’indice de plusieurs points de base. C’est pourquoi la dispersion intra-indice est un complément analytique incontournable au niveau agrégé.
Périmètre temporel et révisions historiques
La série débute le 31 décembre 1996. Avant cette date, des séries antérieures existaient (notamment le Lehman Brothers High Yield Index, racheté par Barclays en 2008, puis intégré à Bloomberg en 2016), mais elles ne sont pas continues avec la méthodologie actuelle. Toute lecture historique remontant avant 1997 nécessite donc des précautions de comparabilité. ICE Data Indices soumet ses règles à une revue annuelle (Annual Fixed Income Index Rule Review ; celle du 9 avril 2024 a fait entrer les changements retenus dans les listes de constituants de novembre 2024) et publie chaque changement dans un avis de méthodologie. L’historique publié reste une série unique depuis 1996, mais l’analyste qui croise des chiffres de part et d’autre d’une revue de règles doit avoir conscience que des écarts de quelques points de base peuvent exister.
Lire le chiffre publié au quotidien
La publication FRED se fait en fin de journée ouvrée new-yorkaise, avec un décalage de quelques heures par rapport au calcul intra-day d’ICE. FRED publie la valeur en pourcentage avec deux décimales (2,68 au 18 septembre 2026), soit des points de base entiers (268 pb) dans la plupart des reproductions. Un spread à 312 bps publié un mardi a été calculé sur la base des prix de clôture du lundi soir aux États-Unis ; un utilisateur européen qui consulte la série en début de journée trouve donc une valeur déjà légèrement décalée par rapport à l’état réel du marché.
Le chiffre quotidien n’est pas révisé une fois publié, sauf erreur opérationnelle documentée. Notre décryptage du spread high-yield explique ce mécanisme en détail. Cette stabilité ex post est un atout pour les backtests : les valeurs historiques que l’on lit aujourd’hui sur FRED sont, sauf cas marginal, identiques à celles qui auraient été lues à l’époque. Cela distingue le HY OAS d’autres séries macro classiques (CPI révisé, NFP révisé, PIB révisé), où la valeur first-release diffère parfois substantiellement de la valeur définitive. Pour le spread, la valeur affichée est la valeur finale.
La fréquence quotidienne signifie également que le HY OAS capte des mouvements infra-mensuels que beaucoup d’autres indicateurs macro lissent. C’est ce qui permet la lecture de la configuration actuelle du spread depuis 2023 sur des fenêtres courtes (4 à 12 semaines), inaccessibles à un indicateur publié mensuellement comme le taux de défaut Moody’s.
Trois choix qui ont des conséquences analytiques
La méthodologie ICE/BofA n’est pas neutre dans ses implications analytiques. Trois points méritent d’être nommés explicitement parce qu’ils sont régulièrement la source d’erreurs de lecture.
Premièrement, l’indice agrégé masque la dispersion par notation. Le HY OAS publié par FRED est la moyenne pondérée des OAS des obligations BB, B et CCC. Une compression de l’agrégat peut masquer une dégradation de la queue CCC si les BB se compriment plus rapidement. L’indice ICE BofA US High Yield CCC & Lower (ticker BAMLH0A3HYC) permet d’isoler ce segment, et son écart par rapport au BAMLH0A0HYM2 est un indicateur de dispersion intra-segment.
Deuxièmement, la composition sectorielle évolue dans le temps. Le poids du secteur énergie dans le high yield américain a dépassé 14 % de l’indice en 2013 (Muzinich, janvier 2024) et atteint 18 % à l’été 2014 avec la production de shale, selon J.P. Morgan (cité par Peritus Asset Management, juin 2017), avant de refluer vers 15 % en 2017. Un même niveau de HY OAS à deux dates différentes peut donc refléter des compositions de risque sectorielles très différentes. Cette évolution explique partiellement pourquoi l’épisode 2015-2016, concentré sur le secteur énergie, a produit un élargissement de l’indice agrégé qui n’avait pas la signature macro habituelle d’un cycle de défaut diffusé.
Troisièmement, le périmètre BB+ et inférieur exclut le crédit privé, qui a connu une croissance massive depuis 2015 (le crédit privé représentait environ 2 100 milliards de dollars d’actifs et d’engagements non appelés dans le monde en 2023, aux trois quarts aux États-Unis, selon le Global Financial Stability Report du FMI d’avril 2024). Le HY OAS ne mesure donc que la partie publiquement émise du segment HY corporate. Une dégradation qui se manifesterait d’abord dans le crédit privé (moins liquide, moins observable, sans benchmark quotidien) pourrait précéder son apparition dans le BAMLH0A0HYM2 de plusieurs trimestres. Cette limite ne peut pas être contournée à partir de la seule série FRED ; elle nécessite de croiser avec les enquêtes Senior Loan Officer ou les publications BDC (Business Development Companies).
Du ticker à la lecture macro
La méthodologie BAMLH0A0HYM2 décrite ici est le préalable technique à toute lecture macro du spread. Une fois ces choix méthodologiques compris, le chiffre quotidien devient lisible comme un indicateur composite, mais cette lecture macro est elle-même un objet à part, traité comme une mesure d’anticipation. La lecture macro du HY OAS comme signal de récession et de retournement des actions constitue le cadre interprétatif principal de ce cluster. Dans la même veine : notre sous-pilier sur les tensions cachées de marché.
Ce satellite de fondation appartient à la famille des indicateurs avancés de stress système identifiés par Eco3min, dont la fonction commune est de capter les tensions cachées avant qu’elles ne se manifestent dans les agrégats macro publiés. La différence méthodologique avec l’indice IG (BAMLC0A4CBBB et autres séries investment grade) est traitée comme un objet distinct dans le cluster, parce qu’elle implique des choix de calcul partiellement différents qui méritent leur propre développement.
- BAMLH0A0HYM2 publie l’Option-Adjusted Spread de l’indice ICE BofA US High Yield Master II, périmètre BB+ et inférieur, USD, pays de risque noté investment grade, encours d’au moins 100 M$.
- La série commence le 31 décembre 1996. Pas de comparabilité directe avec les séries antérieures (Lehman, Barclays).
- Le rebalancement est mensuel ; les obligations en défaut sortent à la fin du mois de constatation, ce qui peut élargir l’indice agrégé pendant quelques jours.
- L’indice agrégé masque la dispersion par notation (BB vs B vs CCC) et la composition sectorielle évolutive ; ces dimensions sont des compléments analytiques nécessaires à la seule lecture du niveau.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →HY OAS : pourquoi ce spread crédit est un signal avancé de récession et de retournement des actions
Le spread HY OAS, publié par FRED sous le code BAMLH0A0HYM2, agrège trois primes (défaut perçu, liquidité, aversion…
Euro faible ou fort : inflation importée et compétitivité
Le niveau de l'euro agit sur l'économie de la zone par deux canaux opposés : il modifie le…
Lire l’EUR/USD : ce qui fait bouger une paire de devises
L'EUR/USD est le prix d'un euro exprimé en dollars : quand il vaut 1,14, un euro s'échange contre…