
HY OAS vs VIX : le crédit suit toujours la volatilité, mais à un niveau bien plus bas
Le spread high yield réagit au VIX comme avant 2023 (corrélation sur 250 séances de 0,74 au 6 octobre 2026). Mais quand le VIX dépasse 20, il cote 319 points de base en médiane depuis 2024, contre 654 entre 2003 et 2022.

Le spread high yield et le VIX réagissent aux mêmes chocs, parce qu’un défaut d’entreprise et une chute des actions relèvent du même risque. Depuis 2024, ils bougent toujours ensemble, mais le spread évolue à un niveau bien plus bas qu’avant pour une volatilité donnée.
La question n’est donc pas de savoir si le lien entre les deux jauges a cassé. Elle porte sur le prix du risque de crédit, que le marché fixe désormais beaucoup plus bas à stress égal.
TL;DR
Depuis janvier 2024, le spread high yield réagit au VIX comme avant, mais quand le VIX dépasse 20, il cote deux fois moins haut qu’entre 2003 et 2022.
- La corrélation sur 250 séances entre le spread high yield ICE BofA et le VIX valait 0,74 au 6 octobre 2026, au-dessus de sa médiane de 0,70 sur 2003-2022.
- Les séances où le VIX dépasse 20 donnent un spread médian de 319 points de base depuis 2024, contre 654 entre 2003 et 2022 (calcul Eco3min sur l’indice ICE BofA).
- À VIX supérieur à 20, l’écart Baa de Moody’s raconte la même chose : 1,76 point contre 2,92, un niveau atteint par moins de 1 % des séances de stress de 2003-2022.
Deux jauges du même risque
Le spread high yield mesure ce que les obligations d’entreprises spéculatives rapportent de plus que les titres du Trésor américain, une fois retirées leurs options de remboursement. Le VIX, calculé par le Cboe, mesure la volatilité que les options sur le S&P 500 anticipent pour les trente prochains jours. L’un se lit en points de base, l’autre en points d’indice. Le lien entre les deux tient à la structure du bilan : une action est une option sur la valeur de l’entreprise, la dette risquée en est le reflet, et une hausse de la volatilité des actifs renchérit les deux protections à la fois.
Au 6 octobre 2026, le spread de l’indice ICE BofA US High Yield s’établissait à 303 points de base, et le VIX clôturait à 15,01 (série VIXCLS du Cboe). L’écart entre le rendement des obligations Baa de Moody’s et celui du Trésor à dix ans valait 1,46 point (série BAA10Y). Rien d’inhabituel dans ces trois chiffres pris un par un.
Une lecture a pourtant circulé depuis 2024, y compris dans une version antérieure de cet article : le crédit et la volatilité auraient divorcé, leur corrélation se serait effondrée. Les séries ne la soutiennent pas. Le crédit répond toujours au VIX, c’est son point de départ qui a baissé.
La co-variation a tenu
Sur des fenêtres glissantes de 250 séances, environ une année de bourse, la corrélation entre les niveaux du spread high yield et du VIX valait 0,74 au 6 octobre 2026. Sa médiane était de 0,70 entre 2003 et 2022 et de 0,73 depuis janvier 2024 (calcul Eco3min sur l’indice ICE BofA et la série du Cboe). Le test le plus exigeant porte sur les variations quotidiennes, qui éliminent les tendances communes. Leur corrélation sur 250 séances ressort à 0,50, contre une médiane de 0,40 avant 2023.
La sensibilité n’a pas changé non plus. Une régression des variations quotidiennes donne 2,3 points de base de spread par point de VIX sur 2003-2022, et 2,1 depuis 2024. Le crédit réagit au même rythme.
Les trois chocs récents le confirment. Le 5 août 2024, le VIX a fini à 38,57, contre 12,37 le 8 juillet, et le spread high yield a touché 393 points de base le même jour, selon ICE BofA. Lors du choc tarifaire, le VIX a culminé à 52,33 le 8 avril 2025 et le spread à 461 points le 7 avril, après une hausse d’environ 150 points en deux semaines. Fin mars 2026, le VIX a atteint 31,05 le 27 mars et le spread a monté avec lui. À chaque fois, les deux jauges ont bougé dans le même sens, avec au plus une séance d’écart entre leurs pics. L’anatomie des épisodes de stress volatilité-crédit détaille l’ordre et la durée de ces retours au calme.
À VIX égal, une prime de crédit divisée par deux
Le décrochage porte sur le niveau. Sur les 127 séances où le VIX a dépassé 20 depuis janvier 2024, le spread high yield médian ressort à 319 points de base. Sur les séances comparables de 2003 à 2022, il était de 654 points (calcul Eco3min sur l’indice ICE BofA). Un VIX de 25 accompagnait jadis un spread proche de 670 points, il coexiste aujourd’hui avec un spread autour de 320.
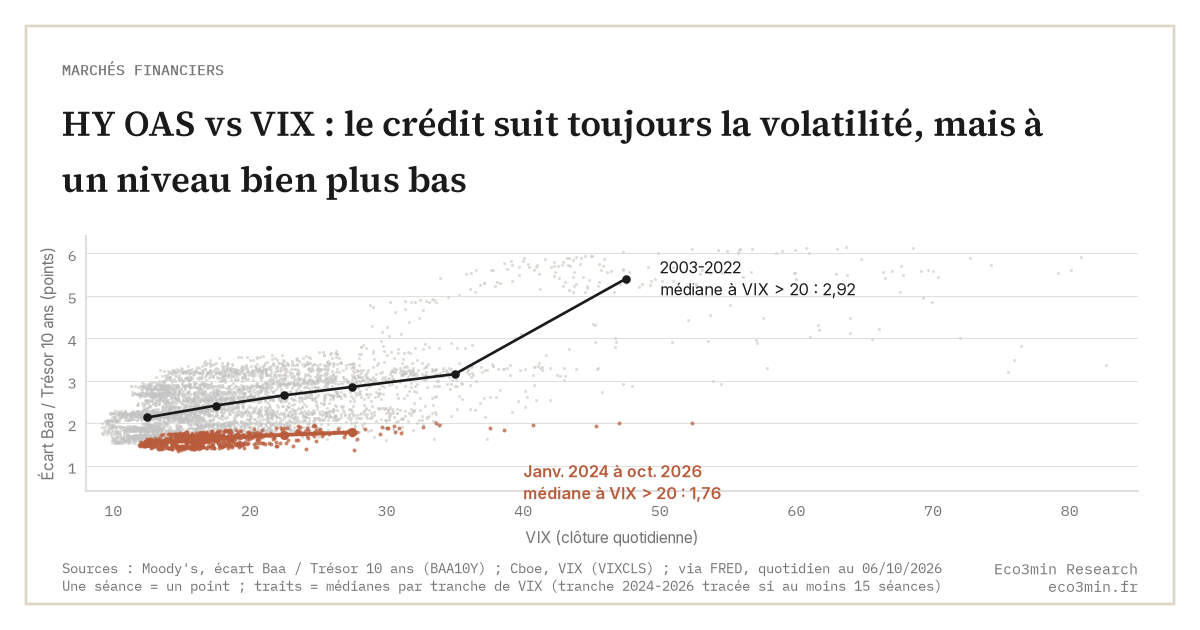
La série de Moody’s, publiable en graphique, raconte la même histoire. À VIX supérieur à 20, l’écart Baa médian est de 1,76 point depuis 2024, contre 2,92 entre 2003 et 2022. Moins de 1 % des séances de stress de cette période affichaient un écart Baa inférieur à 1,76 point. Le décalage existe aussi par temps calme : avec un VIX entre 10 et 15, l’écart médian est de 1,55 point contre 2,14, et avec un VIX entre 25 et 30, de 1,79 contre 2,86.
Deux objections viennent à l’esprit, et les données y répondent. La première : la médiane d’avant 2023 serait gonflée par la crise de 2008 et le choc de 2020. Hors septembre 2008 à juin 2009 et hors mars à juin 2020, l’écart Baa médian à VIX supérieur à 20 reste de 2,74 points. La seconde : les spreads étaient déjà très bas en 2004-2007. C’est vrai par temps calme, mais les séances de stress de ces années donnaient un écart Baa médian de 2,10 points, au-dessus du niveau actuel. L’année 2023 fait la transition, à 1,98 point.
Le nuage de points de l’image de tête montre cette translation. Les points de 2024 à 2026 forment une bande plus basse que ceux de 2003-2022, sur toute la largeur du VIX observé.
Conclure à une rupture entre crédit et volatilité sur la foi d’une corrélation glissante de 90 séances calculée sur les niveaux. Au 6 octobre 2026, elle tombe à 0,11, mais elle passait déjà sous 0,5 un jour sur trois entre 2003 et 2022, car en marché calme les deux séries bougent peu et la mesure devient du bruit. Les variations quotidiennes sur une fenêtre longue, et les réactions aux chocs, renseignent mieux sur le lien entre les deux marchés.
Deux explications, aucune démontrée
La première tient à la demande de crédit. Dans son rapport sur la stabilité financière de mai 2026, la Réserve fédérale note que les spreads des obligations d’entreprises restent au bas de leur fourchette historique. Le même rapport de la Fed sur la valorisation des actifs chiffre les prêts à effet de levier à 1 549 milliards de dollars fin 2025, en hausse de 9,2 % sur un an, contre 1 772 milliards et 4,7 % pour les obligations high yield et non notées. Ils servent de collatéral aux CLO, des véhicules de titrisation que la Fed décrit comme adossés pour l’essentiel à ces prêts, et dont l’évolution depuis 2008 a élargi la base d’acheteurs. L’hypothèse repose sur une substitution : prêts et obligations se disputent les mêmes émetteurs, et un financement bancaire bon marché tire les spreads obligataires vers le bas. Si une demande stable et peu sensible au prix absorbe le papier risqué, alors le spread exigé baisse à volatilité donnée. Un indice contraire existe : selon la même Fed, les fonds communs investis en prêts et en obligations high yield pesaient environ 362 milliards de dollars en février 2026, 20 % sous leurs sommets de 2021. Le canal des fonds ouverts ne porte donc pas, à lui seul, l’explication.
La seconde vise le VIX. Les options à échéance du jour, dites 0DTE, ont représenté 59 % du volume des options SPX en 2025, soit 2,3 millions de contrats par jour selon le communiqué du Cboe du 6 janvier 2026. Une lecture possible veut que cette activité déforme la volatilité implicite. Mais la méthodologie du VIX ne retient que des options à plus de 23 jours et moins de 37 jours d’échéance. Les 0DTE n’entrent donc pas dans le calcul, et leur effet ne pourrait être qu’indirect. Une étude du Cboe de septembre 2023 trouvait d’ailleurs des flux acheteurs et vendeurs très équilibrés sur ces options. Le rôle des options 0DTE dans les mouvements de marché reste débattu.
Ce qui invaliderait la lecture par la demande : un choc durable qui ramènerait d’un coup le spread vers ses niveaux d’avant 2023 à VIX donné. Avril 2025, avec un VIX au-dessus de 45 et un spread sous 470 points, ne l’a pas fait.
Un repère pour lire le prochain épisode
L’indicateur à suivre se construit avec deux séries publiques. Il suffit de relever l’écart Baa des séances où le VIX clôture au-dessus de 20 et d’en prendre la médiane sur l’année écoulée. Autour de 1,8 point, le crédit reste sur le régime observé depuis 2024. S’il remonte vers 2,7 ou 2,9 points, l’ancienne relation entre stress et prime de crédit reviendrait. Entre les deux, les deux explications restent ouvertes. Le spread high yield comme signal de récession garde sa valeur de signal en variation, et la compression du spread sous 300 points en décrit le niveau. Le point ouvert est ailleurs : savoir si une prime aussi basse à stress égal rémunère encore le risque de défaut d’un cycle complet.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →HY OAS : pourquoi ce spread crédit est un signal avancé de récession et de retournement des actions
Le spread HY OAS, publié par FRED sous le code BAMLH0A0HYM2, agrège trois primes (défaut perçu, liquidité, aversion…
Euro faible ou fort : inflation importée et compétitivité
Le niveau de l'euro agit sur l'économie de la zone par deux canaux opposés : il modifie le…
Lire l’EUR/USD : ce qui fait bouger une paire de devises
L'EUR/USD est le prix d'un euro exprimé en dollars : quand il vaut 1,14, un euro s'échange contre…