
HY OAS sous les 300 bps : comment lire la compression record du spread crédit en 2024-2026

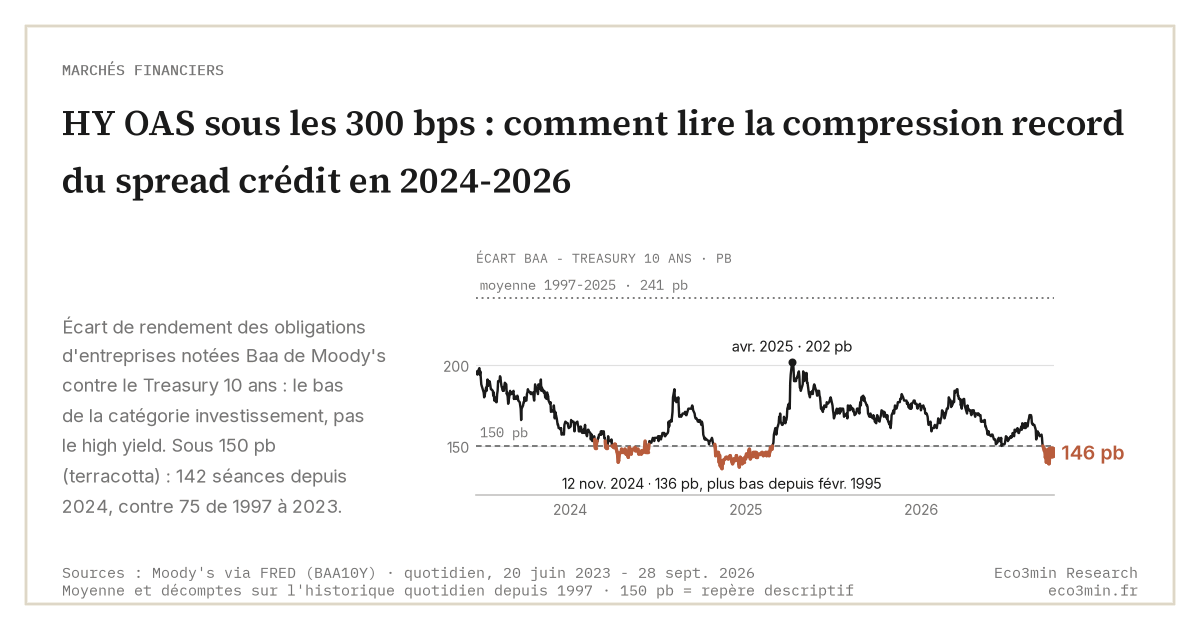
Depuis octobre 2024, le HY OAS passe l’essentiel de son temps sous 300 points de base, un régime que la série n’a connu que deux fois avant cela, en 1997-1998 et en 2004-2007. Cette compression coexiste avec quatre dynamiques qui, prises isolément, plaideraient pour un spread plus large.
TL;DR
À 268 bps le 18 septembre 2026, le HY OAS tient sous 300 depuis deux ans, un régime vu deux fois seulement avant 2024, alors que quatre dynamiques de marché plaideraient pour un spread plus large.
- Sur 1997-2026, le HY OAS n'a tenu sous 300 bps que sur trois fenêtres (1997-1998, 2004-2007, depuis octobre 2024) ; à 49 % sous sa moyenne 1997-2025 de 521 bps (ticker BAMLH0A0HYM2), il est au bas de sa distribution historique.
- Quatre dynamiques rarement réunies coexistent : cycle d'easing Fed entamé fin 2024 puis interrompu par la hausse du 17 septembre 2026, défauts encore présents (Moody's, avril 2026), mur de refinancement décalé vers 2028-2029, fragmentation géopolitique active.
- Trois lectures circulent : compression structurelle (marché CLO à 1,4 Tn$ en avril 2025 contre 263 Md$ au creux post-crise, Guggenheim), assainissement des bilans (levier net 3,6x et 58 % de BB dans l'indice, Barings mai 2026), complaisance cyclique façon 2006-2007 ; aucune donnée publique ne tranche.
- Trois variables observables permettent un arbitrage progressif : la dispersion BB-CCC (360 à 1 510 bps sur 2010-2025, médiane 642, 928 au 18 septembre 2026), le taux d'absorption du mur de refinancement, et la réaction du spread aux chocs.
L’article expose les trois lectures rivales qui circulent dans la littérature stratégique depuis 2024 et propose un ensemble de variables observables pour les départager au fil du temps. Aucune des trois lectures n’est tranchée ici.
Le niveau actuel dans la grille historique
Le HY OAS publié par ICE/BofA et repris par FRED sous le ticker BAMLH0A0HYM2 évolue depuis l’été 2024 autour de 300 points de base, avec deux écarts brutaux vers 393 et 461 bps en août 2024 et avril 2025, et un niveau de 268 bps au 18 septembre 2026. Cette zone est le bas de la distribution historique : la moyenne 1997-2025 ressort à 521 bps et la médiane à 455, soit un spread actuel inférieur de 49 % à la moyenne. La méthodologie technique du ticker BAMLH0A0HYM2 est détaillée dans le satellite de fondation du cluster ; ce qui mérite ici un développement, c’est la rareté empirique du niveau observé.
Sur la période 1997-2026, le HY OAS n’a coté durablement sous 300 bps que sur trois fenêtres distinctes. La première court du 22 janvier 1997 au 12 mai 1998, autour du déclenchement de la crise asiatique : 226 séances sous 300 en 1997, plus bas à 244 bps le 17 octobre 1997. La deuxième s’étale de fin décembre 2004 au 9 juillet 2007, en deux temps (un mois début 2005, puis du 15 décembre 2006 au 29 juin 2007 sans interruption), avec un plancher de série à 241 bps le 1er juin 2007, en pleine complaisance pré-GFC. La troisième est en cours depuis le 4 octobre 2024 et compte déjà 372 séances sous 300 bps, plus que les deux précédentes. Entre les deux, la compression de 2017-2018 s’est arrêtée à 316 bps et celle de 2021 à 301. À mettre en regard de : comment se comportent HY et IG selon la phase de crédit.
Ces quatre fenêtres ont une caractéristique commune : elles correspondent toutes à des phases de compression conjointe de l’aversion au risque globale et de la prime de défaut anticipée. Mais leurs contextes macro étaient très différents. 1997 : croissance robuste, dollar fort, début des tensions asiatiques. 2005 : Fed en plein cycle de hausses, avant la pause de 2006. 2006-2007 : politique monétaire en pause après hausses, complaisance immobilière. La phase actuelle a un contexte encore plus singulier, qui mérite l’examen point par point.
Quatre dynamiques rarement compatibles
La compression actuelle coexiste avec quatre dynamiques qui, dans la régularité historique de la série, ne se sont pas combinées simultanément.
Cycle d’easing Fed initial
La Federal Reserve a entamé un cycle de baisses des taux directeurs en septembre 2024, l’a poursuivi jusqu’à une cible de 3,50-3,75 % le 11 décembre 2025, puis l’a interrompu en relevant sa cible à 3,75-4,00 % le 17 septembre 2026. Historiquement, les entrées en cycle d’easing ont produit des configurations variables pour le HY OAS : compression franche en 2019 (mini-cycle), élargissement progressif en 2007 (entrée pré-GFC), réaction limitée en 2001. Une compression du spread sous 300 bps dans la phase initiale d’un cycle d’easing, comme aujourd’hui, n’est pas un cas standard sur les épisodes documentés.
Taux de défaut HY au-dessus de la moyenne
Moody’s situait en avril 2026 la probabilité de défaut à un an du high yield américain à 3,2 % (analyse « US corporate default risk in 2026 », publiée le 28 avril 2026), en repli sur un an, tout en notant qu’un simple choc de confiance ferait remonter le stress rapidement. Ce niveau de défaut anticipé est modéré mais pas anormalement faible. Il signale que la matérialisation du risque crédit n’a pas disparu, contrairement à ce qu’une compression durable sub-300 bps suggérerait. Le décalage entre le taux de défaut anticipé (impliqué par le spread comprimé) et le taux de défaut réalisé (Moody’s) est l’un des angles morts analytiques du régime actuel. Lecture complémentaire : la transmission du crédit vers les actions via le HY OAS.
Un mur de refinancement repoussé vers 2028-2029
Environ 20 % de l’indice high yield américain arrive à échéance dans les trois ans et 22 % de plus dans les trois à quatre ans, selon Barings (mai 2026) : le mur de refinancement s’est déplacé vers 2028-2029, à mesure que les échéances 2026-2027 étaient refinancées par anticipation. Ces refinancements devront se faire à des conditions de marché qui, selon la qualité de signature et le secteur, peuvent diverger sensiblement des conditions de l’émission initiale 2020-2021. Si une fraction significative des refinancements échoue ou se fait à des spreads sensiblement plus élevés, le taux de défaut effectif accélèrerait mécaniquement — un risque de fond non capturé par la compression actuelle du spread.
Fragmentation géopolitique active
La fragmentation des chaînes d’approvisionnement, des flux de capitaux et des relations commerciales internationales depuis 2022 constitue un facteur de risque latent pour les marges corporate américaines. Une part significative des émetteurs HY dans les segments consumer discretionary et industrial subit l’impact de cette fragmentation via les coûts d’intrants et les capex de réorganisation des supply chains. Cet effet est diffus et ne se traduit pas mécaniquement dans le HY OAS, mais il devrait, en théorie, justifier une prime d’aversion plus élevée que celle implicite à 300 bps.
La coexistence simultanée de ces quatre dynamiques avec une compression durable du HY OAS sous 300 bps est statistiquement atypique. Sur la série 1997-2025, on ne trouve pas d’épisode antérieur où ces quatre éléments se sont combinés. L’analogue le plus proche, 2006-2007, avait des fondamentaux différents : échéances plus rapprochées, taux de défaut au plus bas du cycle, fragmentation géopolitique absente, et cycle monétaire en pause après hausses plutôt qu’en sortie de baisses.
Trois lectures rivales
Trois interprétations non exclusives circulent dans les notes de stratégie crédit publiées depuis 2024. Elles ne s’excluent pas mutuellement et peuvent en partie coexister.
Compression structurelle (CLO + ETF retail)
Selon cette première lecture, la compression actuelle s’explique principalement par la transformation profonde de la base d’investisseurs HY au cours des quinze dernières années. Le marché des CLO (Collateralized Loan Obligations) pèse 1 100 milliards de dollars d’encours fin 2024 et 1 400 milliards en avril 2025, contre 263 milliards au creux post-crise (Guggenheim Investments, mise à jour du 11 août 2026). Bien que les CLO investissent principalement dans des leveraged loans, leur pression d’achat se transmet aux spreads HY par arbitrage indirect : les émetteurs basculent vers le véhicule de financement le moins cher, ce qui aligne mécaniquement les spreads. Côté retail, les deux principaux ETF HY pèsent près de 23,5 milliards de dollars selon leurs derniers rapports N-PORT déposés à la SEC (16,1 pour HYG au 31 mai 2026, 7,3 pour JNK au 30 juin 2026) : un encours modeste au regard du marché, mais dont les flux sont procycliques par construction.
Conséquence implicite : si la lecture structurelle est correcte, le HY OAS sous-évalue durablement le risque crédit par rapport à ce qu’exigerait un marché purement actif. La fonction de signal du spread est altérée à la baisse — il faudrait un élargissement de plus grande magnitude pour signaler un stress équivalent à un épisode historique. Sur le même thème : les tensions qui s’accumulent sous la surface.
Absorption macro (bilans corporate assainis)
La seconde lecture défend que les bilans corporate américains se sont structurellement assainis depuis 2020, ce qui justifierait empiriquement une prime de défaut plus faible. Barings situe le levier net des émetteurs high yield américains à 3,6x en mai 2026 et rappelle que les émetteurs notés BB représentent désormais 58 % du marché américain, contre 49 % il y a dix ans : la qualité de crédit moyenne de l’indice est proche de son plus haut historique. Le report des échéances vers 2028-2029 réduit d’autant le risque de refinancement à court terme.
La limite de cette lecture est qu’elle examine l’agrégat médian et masque potentiellement la dispersion. Si la queue de distribution (émetteurs CCC, LBO récents) se détériore tandis que la médiane s’améliore, un cycle de défaut concentré sur une fraction réduite de l’indice peut coexister avec une compression du spread agrégé.
Complaisance cyclique (analogie 2006-2007)
La troisième lecture est l’analogue 2024-2026 du diagnostic porté ex post sur 2006-2007 : le marché sous-estime systématiquement un risque qu’il ne sait pas encore identifier, par excès de confiance dans la fonction de réaction Fed, dans l’absorption de la dette ou par inertie comportementale. Cette lecture est par construction inconfortable parce qu’elle n’est jamais vérifiable ex ante.
Le parallèle avec 2006-2007 mérite cependant une articulation prudente. Sur le plan strictement statistique, le plancher du cycle 2006-2007 (241 bps le 1er juin 2007 ; 325 bps en moyenne en octobre 2006) et celui de la fenêtre actuelle (260 bps le 28 août 2026) sont dans la même zone, et plusieurs indicateurs de sentiment montrent des similitudes (compression de la volatilité réalisée, dispersion intra-segment réduite). Mais le contexte macro diffère : en 2006, le cycle de hausse Fed était proche de son terme ; en 2026, le cycle de baisses a été interrompu par une hausse. Les bilans corporate étaient en moyenne moins solides en 2006 qu’aujourd’hui. La lecture « complaisance cyclique » n’est donc pas un copier-coller de 2006-2007 — elle pointe vers une dynamique comportementale potentiellement comparable, dans un cadre fondamental partiellement différent.
Variables observables pour départager au fil du temps
Aucune des trois lectures ne peut être validée ex ante par les seules données publiques. Trois variables observables permettent toutefois de départager progressivement au fil du temps, sans qu’aucune d’elles ne constitue un seuil opérationnel.
La dispersion par notation BB-CCC est la première variable. Le différentiel de spread entre les bonds notés BB et les bonds notés CCC a oscillé entre 359 et 1 506 points de base sur la période 2010-2025, médiane 642, avec des élargissements brutaux à chaque entrée en cycle de stress ; il ressort à 928 bps le 18 septembre 2026 (BB 155, CCC 1 083), au-dessus de sa médiane de long terme alors que le spread agrégé est au plus bas. Si la dispersion reste contenue malgré une dégradation observable des fondamentaux des émetteurs CCC, l’interprétation « compression structurelle » est confortée. Si la dispersion s’élargit rapidement à HY OAS agrégé stable, la queue de distribution se détériore et la médiane masque la dégradation — cohérent avec l’interprétation « absorption macro avec dispersion ».
Le taux d’absorption du mur de maturité 2026-2027 est la deuxième variable. Si les émetteurs refinancent sans difficulté à des spreads proches du niveau d’émission initial, l’absorption macro est confortée. Si une fraction significative des refinancements est repoussée, fait l’objet d’extensions ou se fait à des spreads sensiblement plus élevés, la lecture cyclique gagne en consistance et un cycle de défaut différé devient probable.
La réaction du spread aux chocs d’amplitude modérée est la troisième variable. Cette variable a déjà parlé deux fois : le spread s’est écarté de 85 bps en dix séances en août 2024 (308 à 393) et de 152 bps en avril 2025 (309 à 461), avant de revenir sous 300 en quelques semaines. Tant que l’écartement se résorbe à cette vitesse, l’hypothèse de demande structurelle dominante reste valide. Si une rupture de la compression se produit sur un choc d’amplitude modérée, c’est l’observation la plus actionnable d’un basculement de régime. Notre mise au point sur le VIX revient sur cette mesure.
Point daté du 22 septembre 2026. Le spread est descendu à 268 bps le 18 septembre 2026, soit 49 % sous la moyenne 1997-2025 (521 bps), après un plus bas de 260 bps le 28 août ; la fenêtre ouverte en octobre 2024 totalise 372 séances sous 300 bps, la plus longue de la série. Deux éléments du cadre ci-dessus ont changé depuis la rédaction : le cycle d’easing s’est interrompu, la Fed ayant relevé sa cible à 3,75-4,00 % le 17 septembre 2026, première hausse depuis juillet 2023 ; et le spread a montré deux fois qu’il savait s’écarter vite, à 393 bps le 5 août 2024 puis 461 bps le 7 avril 2025, avant de revenir sous 300 en quelques semaines dans les deux cas (calcul Eco3min sur BAMLH0A0HYM2 et DFEDTARU).
Statut analytique honnête
La compression actuelle est sur-déterminée au sens analytique du terme : plusieurs explications crédibles coexistent, et les données publiques disponibles ne permettent pas de les départager ex ante. Trois interprétations sont nommées explicitement plutôt que synthétisées en une lecture unique, parce que la synthèse imposerait un verdict que le matériau empirique ne permet pas. Cette honnêteté analytique a une conséquence pratique : le cadre de lecture du HY OAS comme signal avancé doit être appliqué au régime contemporain en intégrant cette indétermination, pas en la forçant.
La divergence HY vs VIX caractéristique du régime actuel ajoute une couche analytique connexe : si la compression peut être structurelle, la divergence avec le VIX est cohérente. Si elle est macro, la divergence avec le VIX est cohérente. Si elle est cyclique, la divergence l’est aussi. La triangulation HY OAS / VIX / fondamentaux corporate ne tranche pas entre les trois interprétations — elle confirme simplement que le régime est atypique.
Le scénario de référence par contraste, celui d’un ralentissement économique sans récession NBER, illustre un cas où le HY OAS pourrait rester comprimé alors même que l’économie ralentirait. Ce scénario est compatible avec les trois interprétations en cours. L’ensemble appartient à la famille des indicateurs avancés et régimes de marché identifiés par Eco3min.
- À 268 bps le 18 septembre 2026, le HY OAS est 49 % sous sa moyenne 1997-2025 (521 bps) ; la série n’a connu que deux autres fenêtres durables sous 300 bps, en 1997-1998 et en 2004-2007.
- Quatre dynamiques rarement compatibles coexistent : cycle d’easing interrompu par la hausse Fed du 17 septembre 2026, défauts encore présents, échéances repoussées vers 2028-2029, fragmentation géopolitique active.
- Trois lectures rivales circulent : compression structurelle (CLO 1,4 Tn$ en avril 2025, ETF HY près de 23,5 Md$ à la mi-2026), absorption macro (levier net 3,6x, 58 % de BB dans l’indice), complaisance cyclique (analogie 2006-2007 partielle), et aucune donnée publique ne permet de les départager ex ante.
- Trois variables observables permettent un arbitrage progressif au fil du temps : dispersion BB-CCC (928 bps au 18 septembre 2026, pour une médiane de 642 depuis 2010), absorption des échéances 2028-2029, vitesse de résorption après un choc.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →HY OAS : pourquoi ce spread crédit est un signal avancé de récession et de retournement des actions
Le spread HY OAS, publié par FRED sous le code BAMLH0A0HYM2, agrège trois primes (défaut perçu, liquidité, aversion…
Euro faible ou fort : inflation importée et compétitivité
Le niveau de l'euro agit sur l'économie de la zone par deux canaux opposés : il modifie le…
Lire l’EUR/USD : ce qui fait bouger une paire de devises
L'EUR/USD est le prix d'un euro exprimé en dollars : quand il vaut 1,14, un euro s'échange contre…