
Les matières premières ont cessé d’être un diversificateur fiable après 2008 (1992–2026)
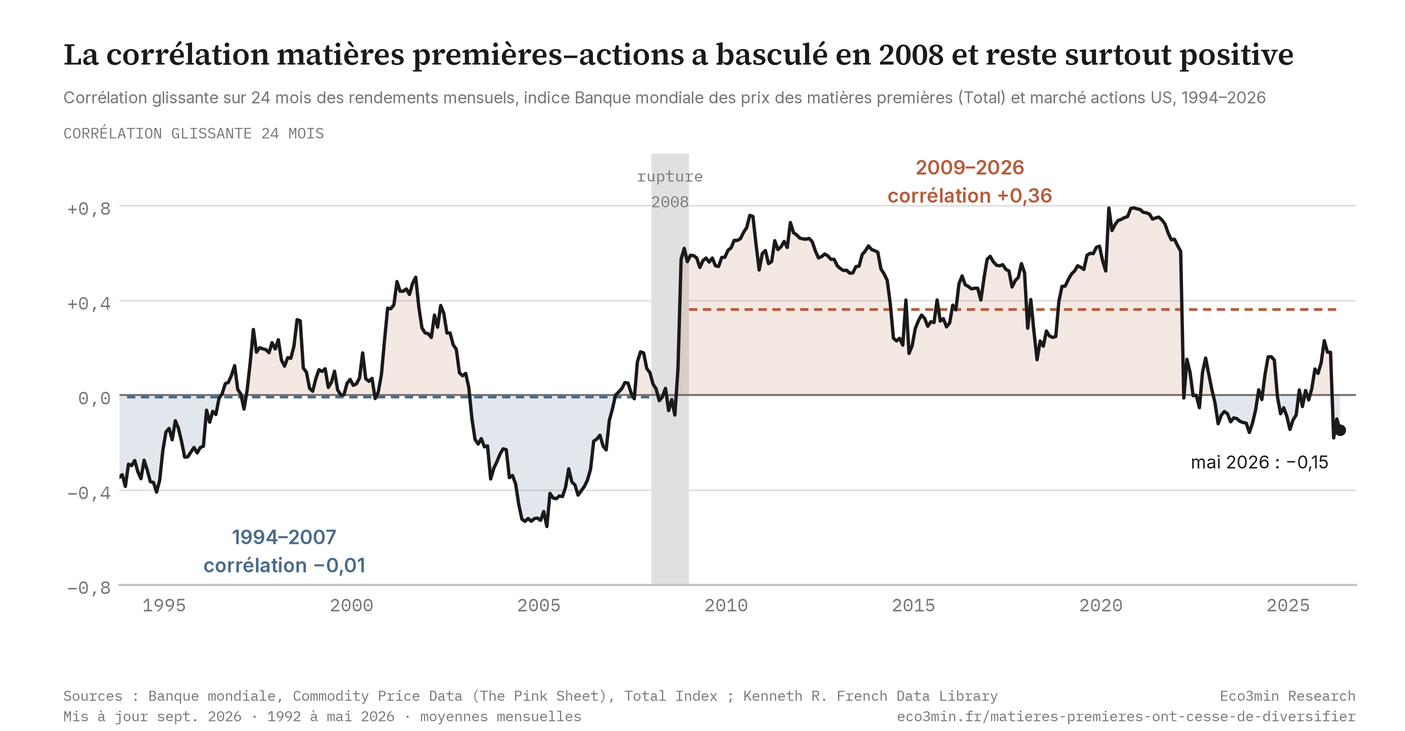
Pendant les 14 années qui ont précédé 2008, les matières premières et les actions américaines évoluaient indépendamment, avec une corrélation de −0,01. Depuis 2008, elles bougent le plus souvent ensemble, à +0,36.
Sources : Banque mondiale, Commodity Price Data (The Pink Sheet), Total Index (2010 = 100), mensuel ; Kenneth R. French Data Library (marché actions US, rendement total, moyennes mensuelles). Graphique : Eco3min Research.
Les matières premières sont largement détenues comme diversificateur de portefeuille — une classe d’actifs censée monter quand les actions baissent, lissant les rendements à travers les régimes économiques. Sur l’historique mensuel depuis 1992, cette propriété s’est nettement affaiblie après 2008. La corrélation entre un indice large de matières premières et le marché actions américain était de −0,01 sur 1994–2007 et de +0,36 sur 2009–2026 ; le basculement survit à l’exclusion de l’énergie (matières premières hors énergie : +0,08 puis +0,39) et à l’exclusion des deux années de krach (post-2008 hors crises : +0,27). Mais le changement est fonction du régime, non absolu : les matières premières ne couvrent plus les crises financières — elles ont chuté avec les actions en 2008 et 2020 — tout en couvrant encore les chocs d’offre, montant de 26 % lors du choc inflationniste de 2022 pendant que les actions américaines perdaient 18 %. Cette page documente la rupture structurelle, le mécanisme de financiarisation qui la sous-tend, les régimes dans lesquels la diversification subsiste, et ce que les données établissent ou non. Le fichier de l’étude (413 observations mensuelles, 1992–2026) n’est pas proposé au téléchargement ; la méthodologie indique chaque source. Pour aller plus loin : Le cadre Eco3min sur la place des matières premières dans l’économie mondiale.
La corrélation matières premières–actions, fiable et proche de zéro avant 2008 (−0,01), a laissé place à une corrélation durablement positive (+0,36). Le basculement tient sans l’énergie et sans les mois de crise, et la cause la plus citée est la financiarisation des marchés de matières premières après 2004. Mais la diversification n’a pas disparu — elle est devenue épisodique. Les matières premières ont cessé de couvrir les crises financières (elles ont chuté avec les actions en 2008 et 2020) tout en couvrant encore l’inflation d’offre (en 2022 elles ont monté de 26 % quand les actions américaines perdaient 18 %). La dernière corrélation glissante, −0,15, se situe de nouveau en territoire diversifiant.
Un indice large de matières premières et le marché actions américain étaient effectivement décorrélés avant 2008 et sont positivement corrélés depuis. La rupture est robuste : elle tient quand on exclut l’énergie et quand on retire les krachs de 2008 et 2020. L’explication standard est la financiarisation des contrats à terme sur matières premières — un investissement indiciel massif et durable après 2004, qui a entraîné les matières premières dans les mêmes flux que les actions. Le bénéfice de diversification n’a pas disparu pour autant ; il est devenu conditionnel au type de choc. Dans les crises menées par les actions (2008, 2020), les matières premières ont chuté avec elles ; dans le choc d’offre inflationniste de 2022, elles ont monté quand les actions baissaient. Le résumé honnête est que les matières premières sont passées de diversificateur fiable à diversificateur épisodique.
L’argument de diversification, et ce que montre l’historique
La raison classique de détenir des matières premières aux côtés des actions est la diversification. Les prix des matières premières répondent à une offre et une demande physiques — récoltes, production pétrolière, cycles industriels — qui ne bougent pas nécessairement avec les bénéfices des entreprises ou les valorisations actions. En termes de portefeuille classique, un actif faiblement ou négativement corrélé aux actions réduit la volatilité totale même si son propre rendement est modeste. Pour la période antérieure à 2008, les données confirment cet argument sans ambiguïté : sur 1994–2007, la corrélation des rendements mensuels entre un indice large de matières premières et le marché actions américain était de −0,01, statistiquement indiscernable de zéro et du bon côté. Sur la même fenêtre, la corrélation glissante sur 24 mois est restée proche de zéro, légèrement négative en moyenne, et a passé la moitié du boom des matières premières de 2000–2007 sous zéro, touchant un plancher de −0,55 en mars 2005.
Après 2008, le tableau change. Sur 2009–2026, la même corrélation est de +0,36 : positive, et suffisamment forte pour peser sur un portefeuille. La corrélation glissante sur 24 mois a bondi nettement en positif, avec une moyenne de +0,52 sur 2008–2012 et de +0,47 sur 2008–2019. Une propriété stable pendant quatorze ans ne s’est pas érodée graduellement ; elle a changé de régime.
Ce que ce jeu de données mesure et ne mesure pas. Il mesure le co-mouvement des rendements matières premières et actions — la corrélation qui détermine le bénéfice de diversification — et non le niveau des rendements. Savoir si les matières premières constituent un bon placement en soi (leur rendement absolu, net des coûts de portage et de stockage) est une question distincte que cette page n’aborde pas. La série de matières premières est l’indice Banque mondiale des prix des matières premières (Total Index de la Pink Sheet, 2010 = 100), un indice de prix au comptant transparent ; un investisseur y accède via des indices adossés aux contrats à terme (comme le S&P GSCI ou le Bloomberg Commodity Index) dont les rendements totaux diffèrent des prix au comptant en raison du rendement de portage (roll) et du collatéral. La littérature sur la financiarisation retrouve la même hausse de corrélation post-2008 dans ces indices investissables, la conclusion structurelle est donc transposable — mais rendements au comptant et investissables ne sont pas identiques. Lecture connexe : Notre décryptage sur les matières premières comme signal avancé du régime macroéconomique.
La corrélation MP–actions est passée de −0,01 (1994–2007) à +0,36 (2009–2026). Exclure 2008 elle-même est le choix conservateur : inclure l’année de crise ne fait que relever le chiffre post-rupture, à +0,41.
Pourquoi la corrélation a monté : la financiarisation des matières premières
L’explication la plus citée est la financiarisation des marchés de matières premières. À partir du milieu des années 2000, d’importants réservoirs de capitaux — fonds de pension, fondations, fonds grand public — ont commencé à allouer aux matières premières en tant que classe d’actifs, principalement via des produits indiciels répliquant de larges paniers. À mesure que cet investissement indiciel croissait, les contrats à terme sur matières premières se sont mis à être achetés et vendus aux côtés des actions par les mêmes investisseurs réagissant aux mêmes signaux macro : appétit pour le risque, dollar, conditions de liquidité. Tang et Xiong (2012) documentent que la corrélation entre matières premières et actions, et entre matières premières elles-mêmes, a nettement augmenté après 2004 au rythme de la croissance de l’investissement indiciel — le résultat empirique central de la thèse de la financiarisation.
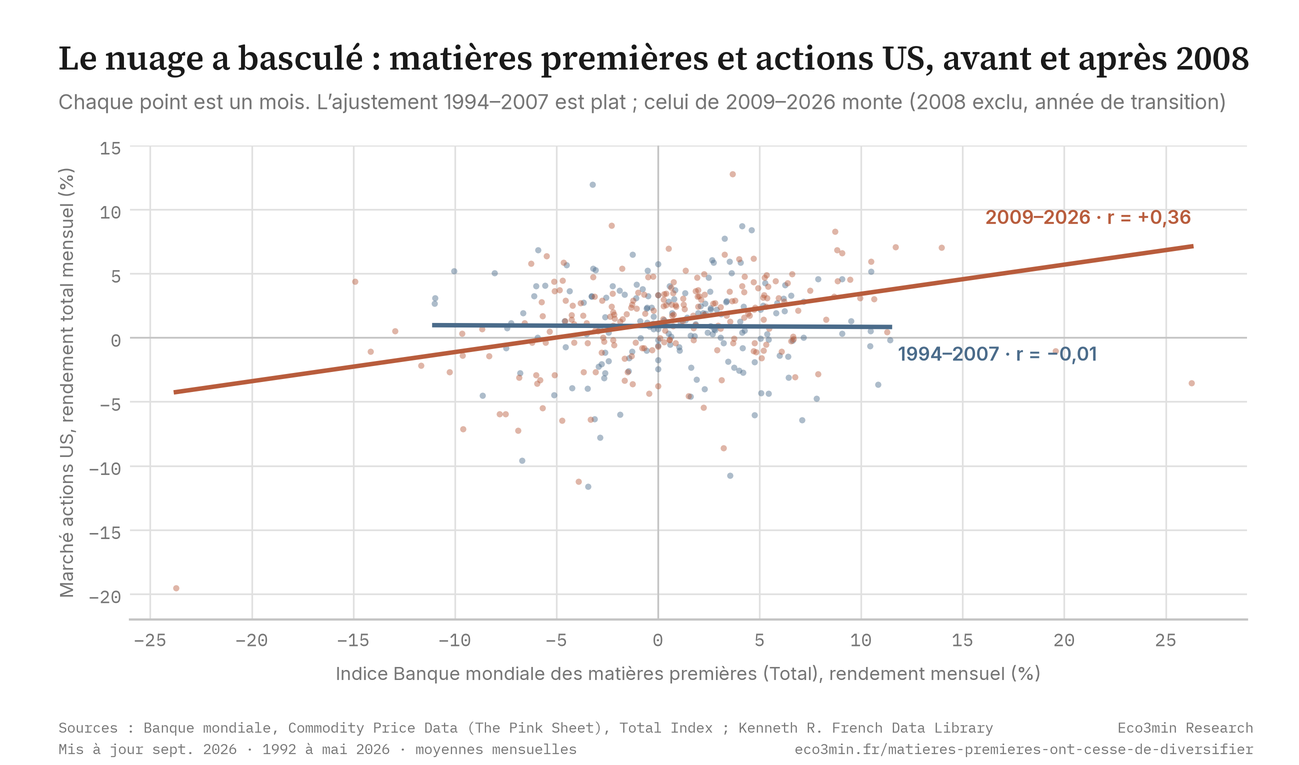
Une régression des rendements mensuels des matières premières sur ceux du marché actions américain montre le changement directement. Avant 2008, la droite d’ajustement est plate, la relation absente. Après 2008, elle monte : les mois où les matières premières progressaient étaient, en moyenne, des mois où les actions progressaient aussi.
Le nuage a basculé
Rendements mensuels des matières premières et du marché actions US. L’ajustement 1994-2007 est plat ; celui de 2009-2026 monte. 2008 est exclu comme année de transition.
Sources : Banque mondiale, Commodity Price Data (The Pink Sheet), Total Index (2010 = 100), mensuel ; Kenneth R. French Data Library (marché actions US, rendement total, moyennes mensuelles). Graphique : Eco3min Research.
Un test de robustesse important : la rupture n’est pas qu’une histoire d’énergie. L’énergie domine les indices larges de matières premières et est elle-même sensible à la croissance mondiale, si bien qu’une corrélation en hausse pourrait en principe refléter le seul pétrole. En restreignant le panier aux matières premières hors énergie (agriculture, engrais, métaux et minerais), la corrélation passe tout de même de +0,08 (1994–2007) à +0,39 (2009–2026). Ce n’est pas non plus un simple artefact de crise : en excluant les fenêtres de krach de 2008 et 2020, la corrélation post-2008 reste de +0,27. Le basculement est généralisé et persiste hors des paniques. Sur la dimension inflationniste des matières premières, voir notre étude sur la transmission des chocs pétroliers à l’inflation sous-jacente.
Quand les matières premières diversifient encore
Une corrélation moyenne positive ne signifie pas que les matières premières ne diversifient jamais. La relation dépend du régime, et la distinction qui compte est la source du choc. Quand une baisse trouve son origine dans les conditions financières — resserrement du crédit, ruée vers la liquidité, alerte sur la croissance — matières premières et actions chutent ensemble, parce que le même désendettement frappe les deux et parce qu’une croissance plus faible abaisse la demande de matières premières. Quand une baisse trouve son origine dans un choc d’offre — embargo pétrolier, guerre, mauvaise récolte — ce qui déprime les actions (coûts des intrants plus élevés, inflation plus forte, politique plus restrictive) est précisément ce qui fait monter les prix des matières premières, et les deux divergent.
La corrélation glissante sur 24 mois le confirme. Après être restée solidement positive tout au long des années 2010, elle est retombée vers zéro et en dessous durant la fenêtre 2020–2026, dont la moyenne est de +0,24 mais qui s’étend de −0,18 à +0,79, un écart plus large que dans les deux fenêtres antérieures de l’après-2008 (2008–2012, 2013–2019). La dernière lecture, pour mai 2026, est de −0,15 : selon cette mesure, les matières premières diversifient de nouveau. Le régime post-2008 est celui d’un co-mouvement moyen plus élevé et d’une fiabilité plus faible, non d’un co-mouvement permanent.
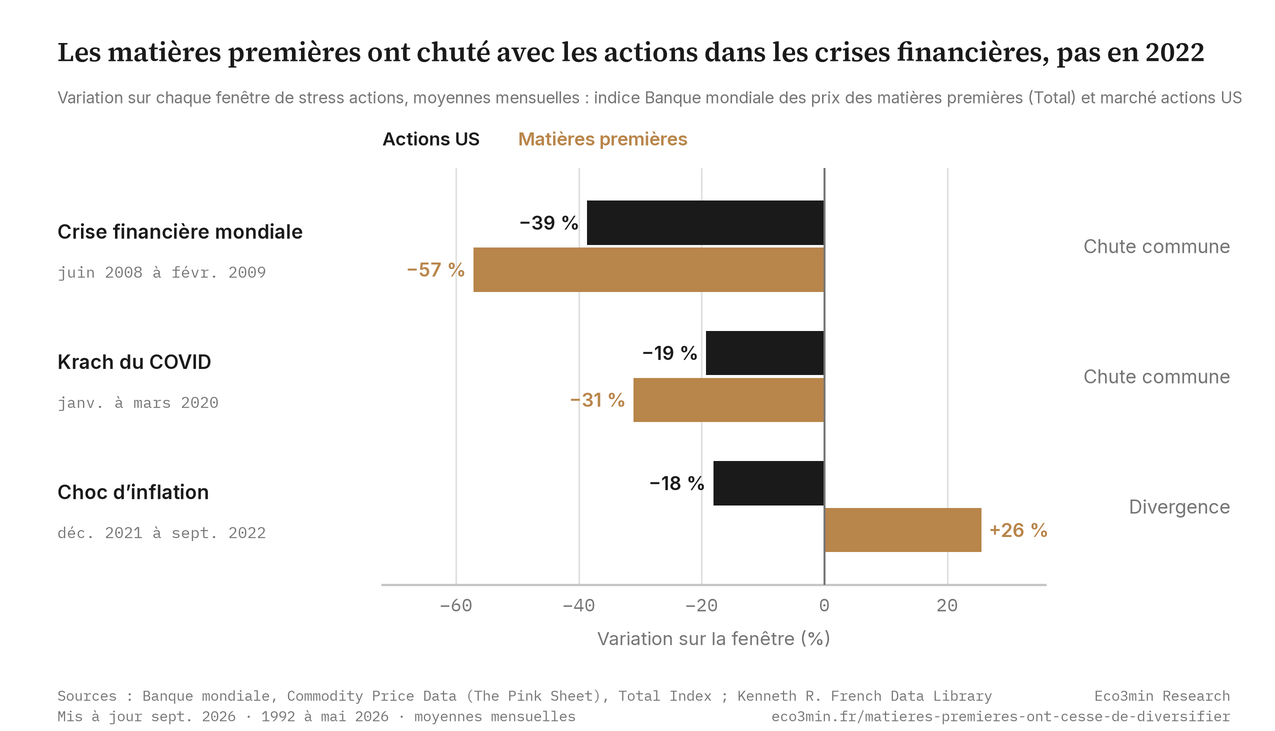
Chutent ensemble dans les crises financières, divergent dans le choc d’offre
Variation sur chaque fenêtre de stress actions, moyennes mensuelles. En 2008 et 2020, les matières premières ont chuté avec les actions US ; lors du choc inflationniste de 2022, elles ont monté quand les actions US baissaient.
Sources : Banque mondiale, Commodity Price Data (The Pink Sheet), Total Index (2010 = 100), mensuel ; Kenneth R. French Data Library (marché actions US, rendement total, moyennes mensuelles). Graphique : Eco3min Research.
Le co-mouvement dans les crises qui comptaient
On achète de la diversification pour les mauvais mois : le test pertinent est donc ce que les matières premières ont fait pendant le stress actions, pas en moyenne. L’historique des trois épisodes marquants depuis 2008 se répartit exactement selon la ligne offre / financier :
| Épisode | Fenêtre | Matières premières | Actions US | Résultat |
|---|---|---|---|---|
| Crise financière mondiale | juin 2008 – févr. 2009 | −57 % | −39 % | Chutent ensemble |
| Krach Covid | janv. – mars 2020 | −31 % | −19 % | Chutent ensemble |
| Choc inflationniste | déc. 2021 – sept. 2022 | +26 % | −18 % | Divergent (couverture) |
Le changement de comportement en queue de distribution apparaît aussi dans une statistique plus simple. Avant 2008, matières premières et actions américaines baissaient le même mois 14 % du temps ; après 2008, 19 % du temps. Les matières premières sont devenues une couverture moins fiable précisément lors des baisses financières où l’on en veut le plus. Mais l’épisode 2022 est décisif pour le point inverse : lors du plus fort choc inflationniste en quatre décennies, les matières premières ont fait exactement ce que le manuel promettait, gagnant 26 % quand les actions perdaient 18 %. Pour le versant conditions financières de ces baisses, voir notre audit du seuil de stress NFCI ; sur le stress actions et la volatilité, voir l’almanach contrarian du VIX.
Dans les deux crises financières depuis 2008, les matières premières ont chuté avec les actions (−57 % et −31 %). Dans le seul choc d’offre inflationniste, elles ont monté quand les actions baissaient (+26 % vs −18 %). La diversification qui a disparu est la diversification fiable ; ce qui reste est conditionnel à un choc d’offre.
Les distributions passées ne préjugent pas des résultats futurs. Les statistiques conditionnelles au régime et par épisode décrivent des schémas historiques, non des rendements attendus.
La variable la plus informative est la source d’une baisse des actions. Un stress d’origine financière (crédit, liquidité, croissance) a historiquement tiré les matières premières vers le bas avec les actions ; un stress d’origine d’offre (énergie, guerre, récoltes) les a historiquement poussées en sens inverse. La corrélation glissante MP–actions résume le régime qui prévaut : elle était de −0,15 en mai 2026.
La carte des régimes de corrélation
La corrélation glissante sur 24 mois est une jauge descriptive du degré de diversification qu’apportent actuellement les matières premières. C’est une mesure retardée et lissée — pas une prévision — mais elle résume le régime en vigueur en un seul chiffre.
Les matières premières diversifient : elles tendent à évoluer à l’opposé des actions. Caractéristique de l’ère pré-2008 et des périodes de choc d’offre comme 2022. La dernière lecture (mai 2026) se situe ici.
Peu de diversification dans un sens ou l’autre. Rendements matières premières et actions largement indépendants — le cas manuel de la « corrélation nulle », mais sans bénéfice de couverture fiable en baisse.
Les matières premières bougent avec les actions et diversifient peu. Régime dominant sur 2008–2019, où la corrélation glissante moyennait +0,47. Fréquent quand ce sont les conditions financières, non l’offre, qui meuvent les deux marchés.
Parce que la mesure dépend du régime, une même décision de portefeuille peut sembler très différente selon le moment. Un allocataire qui dimensionne une position en matières premières pour sa valeur de diversification prend, implicitement, un pari sur la nature du prochain choc majeur — financier ou d’offre — une distinction que l’historique rend particulièrement concrète.
Points de bascule historiques
1994–1999 — L’ère de l’indépendance
Tout au long des années 1990, la corrélation glissante a oscillé autour de zéro (moyenne −0,03), entre −0,41 et +0,32. Matières premières et actions répondaient à des moteurs largement distincts, et l’argument de diversification tenait sans grand drame.
2000–2007 — Le supercycle des matières premières
Le boom des matières premières des années 2000 — porté par l’industrialisation chinoise et un dollar faible — a coïncidé avec la période la plus négative de la corrélation, de moyenne −0,06 et atteignant −0,55 en mars 2005. Les matières premières montaient fortement quand les actions étaient comparativement atones : l’apogée des matières premières comme diversificateur.
2008–2009 — La rupture
La crise financière mondiale marque le changement de régime. Les matières premières ont chuté de 57 % de juin 2008 à février 2009, bien au-delà de la baisse de 39 % des actions américaines, le désendettement mondial et l’effondrement de la demande frappant les deux. La corrélation glissante a basculé nettement en positif et, sur la fenêtre 2008–2012, moyennait +0,52.
2010–2019 — La décennie de co-mouvement
Durant les années 2010, la corrélation est restée fermement positive (moyenne 2013–2019 : +0,44). Les conditions financières — liquidité des banques centrales, dollar, sentiment de risque — menant l’essentiel des mouvements de marché, les matières premières se sont comportées comme un actif risqué, offrant peu de diversification.
Janvier–mars 2020 — Covid
Le krach pandémique fut un autre choc de type financier : les matières premières ont chuté de 31 % quand les actions américaines perdaient 19 %, la corrélation glissante atteignant son plus haut historique de +0,79 en novembre 2020. Là encore, les matières premières n’ont pas amorti une baisse des actions.
2021–2022 — L’exception du choc d’offre
La flambée inflationniste post-pandémie, amplifiée par la crise énergétique de 2022, a produit le contre-exemple le plus net du jeu de données. De décembre 2021 à septembre 2022, les matières premières ont monté de 26 % quand les actions américaines perdaient 18 %, une année de diversification de manuel, portée précisément par les forces d’offre qui pénalisaient les actions.
Mai 2026 — Observation actuelle
La dernière corrélation glissante sur 24 mois est de −0,15, de nouveau en territoire diversifiant et cohérente avec une période où l’offre et la dynamique inflationniste, plutôt que les conditions financières, ont mû les prix des matières premières. La persistance de ce régime dépendra de la nature du prochain choc majeur.
Méthodologie
Tous les chiffres sont calculés à partir de données mensuelles, 1992–2026, et reproductibles à partir des sources listées ci-dessous.
Définitions
Corrélation = corrélation de Pearson des rendements mensuels (indice MP vs. marché actions US)
Glissante 24 mois = corrélation sur une fenêtre glissante de 24 mois de rendements mensuels
Définitions de périodes et de régimes
« Post-2008 » = janv. 2009 à mai 2026 (2008 traité comme année de transition)
« Hors énergie » = indice Banque mondiale Non-energy (hors énergie et métaux précieux)
Les fenêtres de crise sont les périodes de baisse des actions listées à la section « points de bascule ».
2008 est exclu des corrélations bi-périodes en tant qu’année de transition. C’est le choix conservateur : inclure 2008 — dont le co-mouvement extrême est la preuve la plus forte de la rupture — relève la corrélation post-rupture à +0,41 plutôt que de l’abaisser.
Construction des données
Le panier de matières premières est l’indice Banque mondiale des prix des matières premières, tiré de la Pink Sheet (Commodity Price Data, Monthly Indices : Total Index et sous-indice Non-energy, 2010 = 100, dollars courants, édition du 2 septembre 2026). Le Total Index pondère l’énergie à 67 % et les produits hors énergie à 33 %, d’après les exportations des pays en développement en 2002–2004. Les métaux précieux en sont exclus. C’est un indice de prix au comptant, utilisé ici comme approximation publique transparente des rendements des matières premières ; les indices investissables (S&P GSCI, Bloomberg Commodity Index) diffèrent en niveau du fait du rendement de portage et du collatéral, mais la littérature sur la financiarisation documente la même hausse de corrélation post-2008 dans ces séries. La série de la Banque mondiale court jusqu’à août 2026, mais l’étude garde sa borne d’origine, mai 2026. La série du marché actions américain est le portefeuille de marché de la Kenneth R. French Data Library (rendement excédentaire du marché plus taux sans risque, quotidien), capitalisé en indice de rendement total puis moyenné par mois pour s’aligner sur les prix moyens mensuels des matières premières, dividendes inclus.
Code de reproduction
# Reproduire le résultat central depuis un fichier mensuel reconstitué à partir des sources ci-dessous
import pandas as pd

df = pd.read_csv("commodity_equity_monthly.csv", parse_dates=["date"])
pre  = df[(df.date >= "1994-01-01") & (df.date <= "2007-12-31")]
post = df[(df.date >= "2009-01-01") & (df.date <= "2026-05-01")]
print(pre["commod_ret"].corr(pre["us_mkt_ret"]))    # -> -0.008
print(post["commod_ret"].corr(post["us_mkt_ret"]))   # -> +0.362
Reproductibilité
Le fichier de l’étude n’est pas proposé au téléchargement. Il se reconstitue à partir des deux sources publiques listées ci-dessous, les indices Pink Sheet de la Banque mondiale et le portefeuille de marché de la Kenneth R. French Data Library, en suivant la méthodologie ci-dessus.
Le jeu de données inclut l’indice des matières premières (Total et Non-energy), l’indice de rendement total du marché actions américain (moyenne mensuelle), les rendements mensuels, les corrélations glissantes sur 24 et 36 mois, un libellé d’ère, un libellé de régime de corrélation, un indicateur de baisse conjointe et un indicateur de crise.
Eco3min Research (2026). Les matières premières ont cessé d’être un diversificateur fiable après 2008 : la corrélation matières premières–actions, 1992–2026. Analyse. https://eco3min.fr/matieres-premieres-ont-cesse-de-diversifier/
Sources & références
- Primaire Banque mondiale, Commodity Price Data (The Pink Sheet), Monthly Indices : Total Index et indice Non-energy, 2010 = 100, dollars courants, édition du 2 septembre 2026, CC BY 4.0.
- Primaire Kenneth R. French Data Library, Fama/French 3 Factors, quotidien : rendement excédentaire du marché (Mkt-RF) plus taux sans risque (RF), capitalisés en indice de rendement total du marché actions américain.
- Recherche Tang, K. & Xiong, W. (2012), « Index Investment and the Financialization of Commodities », Financial Analysts Journal 68(6).
- Recherche Cheng, I.-H. & Xiong, W. (2014), « Financialization of Commodity Markets », Annual Review of Financial Economics 6.
- Référence Gorton, G. & Rouwenhorst, K. G. (2006), « Facts and Fantasies about Commodity Futures », Financial Analysts Journal 62(2) — sur l’argument historique de diversification.
Limites méthodologiques
- La série de matières premières est un indice de prix au comptant, non un indice investissable à rendement total ; le rendement de portage et le collatéral font que les rendements réellement obtenus par un investisseur diffèrent de ceux présentés ici, même si le schéma de corrélation est documenté comme transposable.
- La corrélation de Pearson mesure le seul co-mouvement linéaire ; elle ne capte pas la dépendance de queue ni les relations non linéaires, qui peuvent différer de la moyenne.
- Les fenêtres glissantes de 24 mois se chevauchent, si bien que des valeurs adjacentes sont autocorrélées ; les corrélations plein-échantillon (non chevauchantes) sont indiquées en regard pour éviter une surinterprétation de la série glissante.
- La série actions est un indice de rendement total (dividendes inclus), l’indice de matières premières un indice de prix ; les deux sont des moyennes mensuelles, et la corrélation compare leurs variations mensuelles.
- Les bornes de période (1994–2007, 2009–2026) sont des choix ; la conclusion est robuste à l’inclusion ou l’exclusion de 2008, mais une date de rupture différente déplacerait les chiffres précis.
Recherches Eco3min liées
Questions fréquentes
Les matières premières diversifient-elles encore un portefeuille d’actions ?
Moins fiablement qu’avant 2008. La corrélation entre un indice large de matières premières et le marché actions américain était de −0,01 sur 1994–2007 et de +0,36 sur 2009–2026, donc en moyenne les matières premières apportent bien moins de diversification. Mais la relation dépend du régime : dans les crises financières (2008, 2020) elles ont chuté avec les actions, tandis que dans le choc d’offre inflationniste de 2022 elles ont monté de 26 % quand les actions américaines perdaient 18 %. Le bénéfice de diversification est désormais conditionnel au type de choc plutôt que fiable pour tous.
Pourquoi la corrélation matières premières–actions a-t-elle monté après 2008 ?
La cause la plus citée est la financiarisation des marchés de matières premières. À partir du milieu des années 2000, d’importants capitaux ont alloué aux matières premières via des produits indiciels, si bien que les contrats à terme ont été de plus en plus achetés et vendus aux côtés des actions par les mêmes investisseurs réagissant aux mêmes signaux macro. Les travaux de Tang et Xiong (2012) documentent que la corrélation entre matières premières et actions a nettement augmenté après 2004, au rythme de la croissance de l’investissement indiciel.
Les matières premières ont-elles protégé les investisseurs en 2022 ?
Oui — 2022 est l’exemple le plus net de matières premières jouant leur rôle de couverture dans tout le jeu de données. De décembre 2021 à septembre 2022, l’indice de matières premières a monté de 26 % quand le marché actions américain perdait 18 %. La raison est que la baisse de 2022 était d’origine d’offre : le même choc énergétique et inflationniste qui pénalisait les actions faisait monter les prix des matières premières. C’est précisément le régime dans lequel les matières premières diversifient encore, même à l’ère post-2008 de co-mouvement moyen plus élevé.
L’indice Banque mondiale des prix des matières premières est-il le même que le S&P GSCI ou le Bloomberg Commodity Index ?
Non. L’indice Banque mondiale (Pink Sheet, Total Index) est un indice de prix au comptant, tandis que le S&P GSCI et le Bloomberg Commodity Index sont des indices investissables à rendement total qui incluent le rendement de portage et le collatéral. L’indice Banque mondiale est utilisé ici pour sa transparence et sa reproductibilité. La littérature sur la financiarisation retrouve la même hausse de corrélation post-2008 avec les indices investissables, la conclusion structurelle tient donc pour les deux — mais les niveaux de rendement précis diffèrent.
Quelle est la corrélation actuelle entre matières premières et actions ?
En mai 2026, la corrélation glissante sur 24 mois est de −0,15, de nouveau en territoire diversifiant. Cela est cohérent avec une période où l’offre et la dynamique inflationniste, plutôt que les conditions financières, ont mû les prix des matières premières. Cela ne contredit pas le constat post-2008 : la corrélation moyenne depuis 2009 est de +0,36, mais le régime oscille, et l’oscillation récente va vers la diversification.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.