L’almanach du contrarian : pourquoi acheter la peur a surperformé le calme de près de 2 contre 1 depuis 1990
Un jeu de données quotidien de 9 123 observations associant les régimes de volatilité du VIX aux rendements ultérieurs du S&P 500, révélant que le prix de l’inconfort est systématiquement trop élevé, et que les périodes les plus redoutées par les investisseurs ont produit les meilleurs rendements prospectifs.
Eco3min Research · Dernière mise à jour : · Fréquence : quotidienne · Couverture : janv. 1990 – mars 2026
Le VIX (l’indice de volatilité du CBOE, communément appelé « indice de la peur ») est la mesure la plus reconnue de la volatilité attendue des marchés actions. Pourtant, sa valeur analytique la plus profonde ne réside pas dans ce qu’il dit du risque, mais dans ce qu’il révèle sur la compensation. Cette page fournit un jeu de données quotidien complet combinant les niveaux du VIX avec les rendements prospectifs du S&P 500 à travers cinq régimes de volatilité, démontrant que l’achat d’actions durant les périodes de peur élevée a produit des rendements systématiquement supérieurs depuis 1990. Lecture complémentaire : notre étude sur les tensions cachées des marchés.
L’essentiel
Acheter le S&P 500 lorsque le VIX dépasse 30 a produit un rendement médian à 12 mois de +22,4 % depuis 1990, contre +11,8 % lorsque le VIX est inférieur à 15. Au-dessus de 45, le rendement médian à 12 mois monte à +26,5 % avec un taux de réussite de 99,1 %. La volatilité n’est pas le risque — c’est la compensation que le marché verse pour absorber l’inconfort, et cette compensation a été systématiquement excessive.
Dernière observation : 27 mars 2026
31,05 Niveau du VIX
93e Percentile (depuis 1990)
Peur Régime actuel
−4,0 % S&P 500 sous son pic (moy. mensuelle)
Résultats clés de la recherche
Acheter le S&P 500 les jours où le VIX clôturait à 30 ou au-dessus, le seuil de Peur, a produit un rendement médian à 12 mois de +22,4 % sur 722 observations depuis 1990, contre +11,8 % lorsque le VIX était inférieur à 15. La différence n’est pas un artefact statistique : le régime de Peur a généré un rendement médian presque deux fois supérieur à celui du régime de Complaisance.
Aux niveaux de VIX les plus extrêmes — au-dessus de 45 (le seuil de Panique) — le rendement médian à 12 mois monte à +26,5 % avec un taux de réussite de 99,1 %. Une seule des 112 observations en régime de Panique a produit un rendement négatif à 12 mois. Ces lectures sont historiquement apparues durant de véritables crises (GFC 2008, COVID 2020, choc tarifaire 2025) lorsque le sentiment investisseur était à son plus négatif.
Le VIX présente une prime systématique sur la volatilité réalisée, documentée par la littérature académique (Carr et Wu, 2009). Cet écart (le prix que les investisseurs paient pour l’assurance baissière au-delà de la volatilité effectivement constatée) a historiquement représenté un transfert de richesse des acheteurs de couverture vers ceux disposés à absorber le risque actions en période de stress.
Le retour à la moyenne du VIX est une caractéristique structurelle, pas une coïncidence. Après chaque épisode où le VIX a franchi le seuil de 30, il est revenu à sa médiane de long terme (17,6) en 139 jours de bourse en médiane — environ 6,6 mois. Aucun pic de VIX au-dessus de 30 dans les 36 années du jeu de données n’a échoué à revenir.
Les variations mensuelles du VIX sont négativement corrélées aux variations mensuelles du S&P 500 à −0,71 (moyennes mensuelles, 1990–2026), confirmant l’asymétrie bien documentée : la volatilité monte plus vite lors des baisses qu’elle ne redescend lors des rebonds. Cette asymétrie est ce qui crée le biais de prix comportemental — les investisseurs surpondèrent la douleur des pertes par rapport à la probabilité de reprise.
9 123 observations quotidiennes · Fichier de l’étude non proposé au téléchargement · Mise à jour quotidienne · Méthodologie · Citer ce jeu de données
9 123 Obs. quotidiennes
−0,71 Corr. VIX–SP500 (mensuelle)
82,69 VIX record haut
9,14 VIX record bas
17,61 VIX médian
+22,4 % Rend. méd. 12M (VIX≥30)
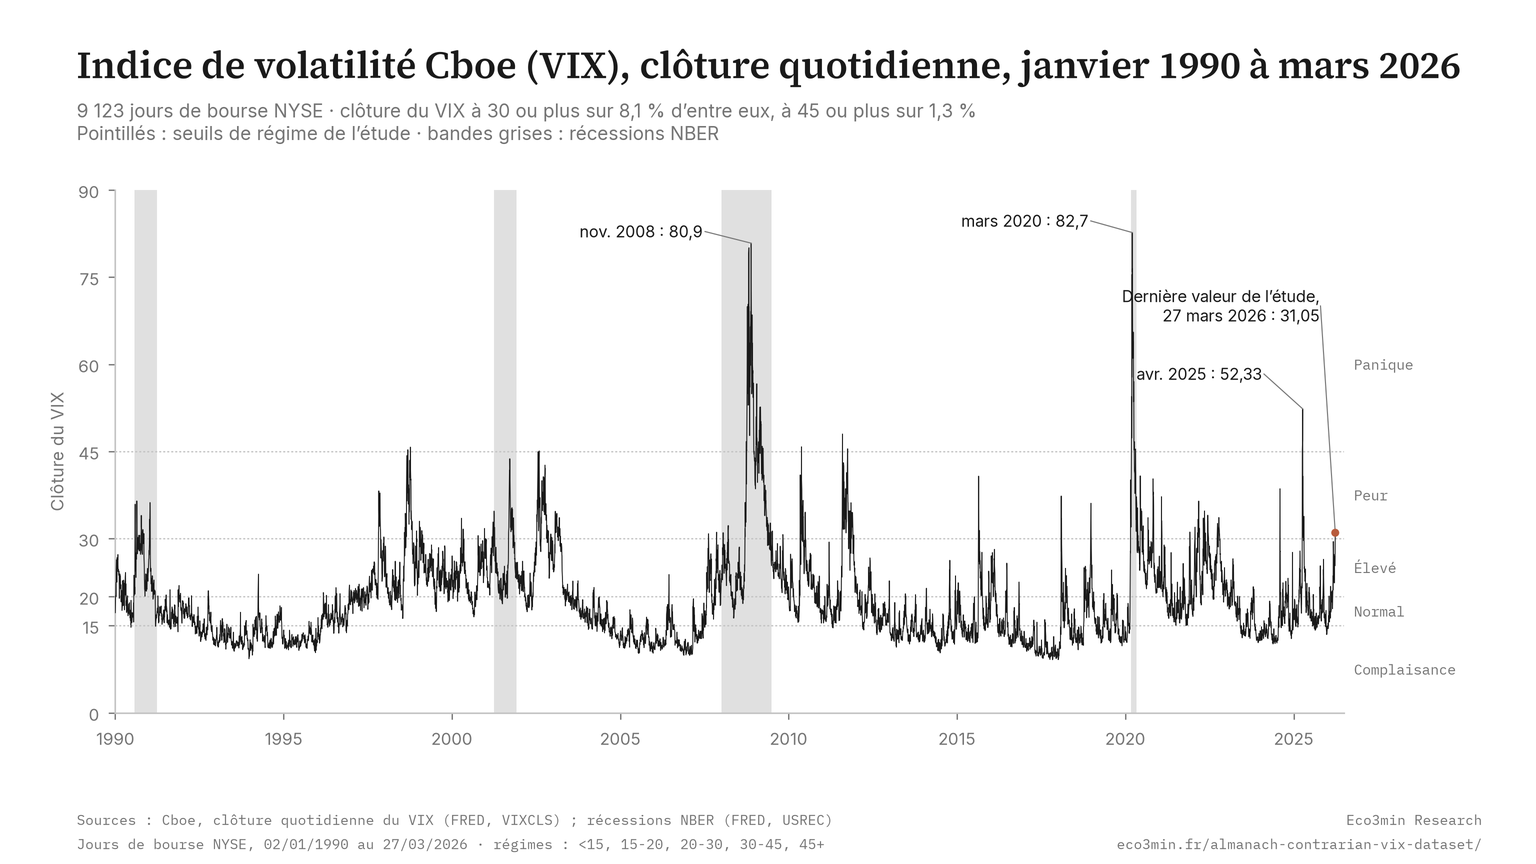
VIX, Quotidien, janvier 1990 à mars 2026
Indice de volatilité Cboe (VIX) : clôture quotidienne, janvier 1990 à mars 2026
Clôture du VIX sur 9 123 jours de bourse NYSE, avec les seuils de régime de l’étude : Complaisance (<15), Normal (15–20), Élevé (20–30), Peur (30–45), Panique (45 et plus). Bandes grises : récessions NBER.
Sources : Cboe, clôture quotidienne du VIX (FRED, VIXCLS) ; dates de récession NBER (FRED, USREC). Graphique : Eco3min Research. Jours de bourse NYSE, du 2 janvier 1990 au 27 mars 2026.
Point clé
Le VIX passe la grande majorité de son temps sous 25. Les lectures au-dessus de 30, le seuil de Peur, n’ont eu lieu que lors de 8,1 % de toutes les séances depuis 1990. D’après l’historique quotidien de l’indice VIX du Cboe. Les lectures au-dessus de 45, le seuil de Panique, sont encore plus rares, représentant seulement 1,3 % des observations. Pourtant, ces épisodes brefs et terrifiants ont historiquement offert les points d’entrée les plus attractifs pour les investisseurs en actions. Le rythme de la série, de longs plateaux calmes ponctués de pics violents qui reviennent rapidement, est la signature structurelle d’un processus de retour à la moyenne avec une prime comportementale. Sur le même thème : notre étude sur les seuils contrariens du VIX et les redressements de marché observés.
Comment lire le VIX
De janvier 1990 à mars 2026, chaque clôture quotidienne de l’indice de volatilité CBOE est classée dans l’une des cinq bandes de régime, de Complaisance (VIX sous 15) à Élevé (20–30) jusqu’à Panique (au-dessus de 45).
Le VIX mesure l’anticipation du marché concernant la volatilité à 30 jours, dérivée des prix des options sur l’indice S&P 500. Ce n’est pas une mesure directe de la volatilité réalisée — il reflète le prix que les investisseurs sont disposés à payer pour se protéger contre la baisse. Cette distinction est cruciale : le VIX se négocie de manière persistante avec une prime par rapport à la volatilité effectivement réalisée, et cette prime s’élargit en période de stress. Pour comprendre comment cela interagit avec la relation taux réels–valorisations, les régimes de VIX élevé ont historiquement coïncidé avec les phases de compression des valorisations identifiées dans cette étude.
Le schéma de la série quotidienne est net : les pics du VIX sont brusques, verticaux et de courte durée. L’indice monte rapidement en période de stress de marché et revient (parfois en quelques semaines, parfois en quelques mois) vers la fourchette 15–20 qui constitue son équilibre de long terme. Ce comportement de retour à la moyenne est le fondement structurel de la prime de rendement contrarian documentée dans ce jeu de données.
Le biais de prix comportemental : pourquoi le marché surpaye la protection
Le récit dominant traite le VIX comme un indicateur de risque : quand il monte, le risque est élevé, et l’investisseur prudent devrait réduire son exposition. Ce cadrage est intuitif, largement enseigné, et empiriquement à l’envers. Les données montrent que les lectures du VIX au-dessus de 30, les moments où le commentaire financier est le plus alarmiste, ont précédé les rendements actions les plus forts, pas les plus faibles.
Ce schéma n’est pas une anomalie statistique. Il reflète un mécanisme comportemental bien documenté. La théorie des perspectives, développée par Daniel Kahneman et Amos Tversky (1979), démontre que les individus surpondèrent la probabilité des pertes par rapport aux gains. Sur les marchés financiers, cette asymétrie se manifeste par une demande excessive de protection baissière en période de stress — une demande qui pousse le VIX à des niveaux qui dépassent le risque réel de pertes ultérieures.
Le mécanisme opère via le marché des options. Lorsque les investisseurs paniquent, ils font monter les enchères sur les options de vente (puts). Ces achats massifs de protection sont une expression directe des anticipations et du sentiment de marché à un instant donné. Ces primes d’options élevées sont ce que le VIX mesure. La prime intégrée dans les prix des options — l’écart entre la volatilité implicite (VIX) et la volatilité ultérieurement réalisée — représente un transfert systématique de richesse des acheteurs de couverture (qui surpayent la protection) vers les vendeurs de protection (qui absorbent l’inconfort de détenir des actions en période de turbulence).
Point crucial : le VIX ne prédit pas les rendements actions en identifiant des marchés « sous-évalués ». Il identifie des marchés surcompensés — des moments où le prix de supporter le risque actions est tellement gonflé par le biais comportemental que les rendements ultérieurs sont mécaniquement élevés par rapport aux périodes calmes. Pour une perspective complémentaire sur la façon dont les marchés du crédit signalent des dislocations similaires, voir notre recherche sur les spreads de crédit et le risque de récession.
Cinq régimes de volatilité : classification et distribution historique
Ce jeu de données classe chaque jour de bourse dans l’un des cinq régimes de volatilité en fonction du niveau de clôture du VIX. Les seuils ne sont pas arbitraires — ils correspondent à des transitions comportementales et structurelles bien établies sur le marché des options : le passage d’un positionnement complaisant sous 15, à travers la bande de fluctuation normale de 15–20, jusqu’à l’anxiété élevée de 20–30, la phase de peur aiguë au-dessus de 30, et les rares lectures de panique au-dessus de 45 qui ont historiquement coïncidé avec des crises systémiques.
Régime
Fourchette VIX
Jours de bourse
% de l’échantillon
Caractéristique
Complaisance
< 15
2 948
32,3 %
Faible demande de couverture ; calme prolongé
Normal
15 – 20
2 760
30,3 %
Équilibre de long terme ; médiane VIX = 17,6
Élevé
20 – 30
2 680
29,4 %
Couverture active ; incertitude au-dessus de la norme
Peur
30 – 45
620
6,8 %
Anxiété de crise ; forte demande de puts
Panique
> 45
115
1,3 %
Dislocation systémique ; prix de capitulation
La distribution est révélatrice : le VIX a passé 62,6 % de toutes les séances depuis 1990 dans les régimes Complaisance ou Normal, sous 20. Les régimes Peur et Panique combinés ne représentent que 8,1 % des observations. Le régime Élevé (20–30), où le marché est inquiet mais pas paniqué, constitue les 29,4 % restants. Cette asymétrie, de longues périodes de calme ponctuées de brefs pics, est la raison structurelle de l’existence de la prime contrarian. Les pics semblent disproportionnés parce qu’ils le sont : ils compriment la douleur émotionnelle et financière de la correction dans une fenêtre temporelle étroite. Pour comprendre comment la courbe des taux interagit avec ce schéma, les inversions de courbe ont historiquement précédé la transition du régime Complaisance vers les régimes Élevé/Peur de 6 à 18 mois.
Le signal « tout va bien » du marché. Les régimes de Complaisance prolongés sont survenus en 1993–1996, 2004–2007, 2013–2017 et 2024. Bien que les rendements à 12 mois soient positifs (taux de réussite de 87,5 %), la médiane est inférieure à celle des régimes Peur/Panique. Le régime de Complaisance n’est pas dangereux en soi, mais l’absence de peur signifie que le marché ne rémunère pas les investisseurs pour supporter le risque.
L’état d’équilibre de long terme. La médiane du VIX depuis 1990 est de 17,6, le plaçant en plein dans ce régime. Les rendements sont réguliers et positifs. C’est la condition de marché par défaut à partir de laquelle les déviations, dans l’une ou l’autre direction, créent des signaux analytiques.
Peur · VIX 30–45 · Rendement médian 12M : +21,5 %
Le point optimal du contrarian. Les lectures en régime de Peur ont historiquement produit des rendements à 12 mois presque doubles de ceux des marchés calmes, avec un taux de réussite de 85,4 %. C’est là que la prime comportementale est la plus importante : les investisseurs vendent des actions (ou exigent une protection coûteuse) précisément au moment où les rendements ultérieurs sont les plus favorables.
Le régime le plus rare et le plus rémunérateur. Seuls 115 jours de bourse (1,3 % de l’échantillon) ont enregistré des lectures de VIX au niveau Panique. Sur les 112 observations disposant de données de rendement à 12 mois, 99,1 % ont produit des rendements positifs. Le rendement médian de +26,5 % reflète le degré extrême de capitulation intégré dans les prix de Panique, et la reprise tout aussi extrême qui suit généralement.
La carte des rendements : performance prospective du S&P 500 par niveau de VIX à l’entrée
L’affirmation centrale de cette étude, qu’acheter dans la peur surperforme l’achat dans le calme, repose sur la relation empirique entre le niveau du VIX à l’entrée et les rendements ultérieurs du S&P 500. Le tableau ci-dessous décompose cette relation en tranches granulaires de VIX, en utilisant toutes les observations disponibles avec des données de rendement prospectif à 12 mois (8 874 des 9 123 observations quotidiennes ; les jours de bourse à partir d’avril 2025 n’ont pas de fenêtre de 12 mois complète, qui se terminerait après mars 2026).
Rendement médian prospectif à 12 mois du S&P 500 par niveau de VIX à l’entrée
Tranche VIX
Rendement médian 12M
Rendement moyen 12M
% positif
Observations
< 12
+11,4 %
+10,4 %
84,9 %
802
12 – 15
+11,8 %
+11,7 %
88,5 %
2 121
15 – 18
+10,5 %
+10,8 %
87,9 %
1 707
18 – 20
+11,1 %
+8,2 %
78,0 %
904
20 – 25
+9,7 %
+4,9 %
66,3 %
1 772
25 – 30
+11,9 %
+7,1 %
69,6 %
846
30 – 40
+19,1 %
+16,8 %
83,6 %
518
> 40
+26,5 %
+29,9 %
97,5 %
204
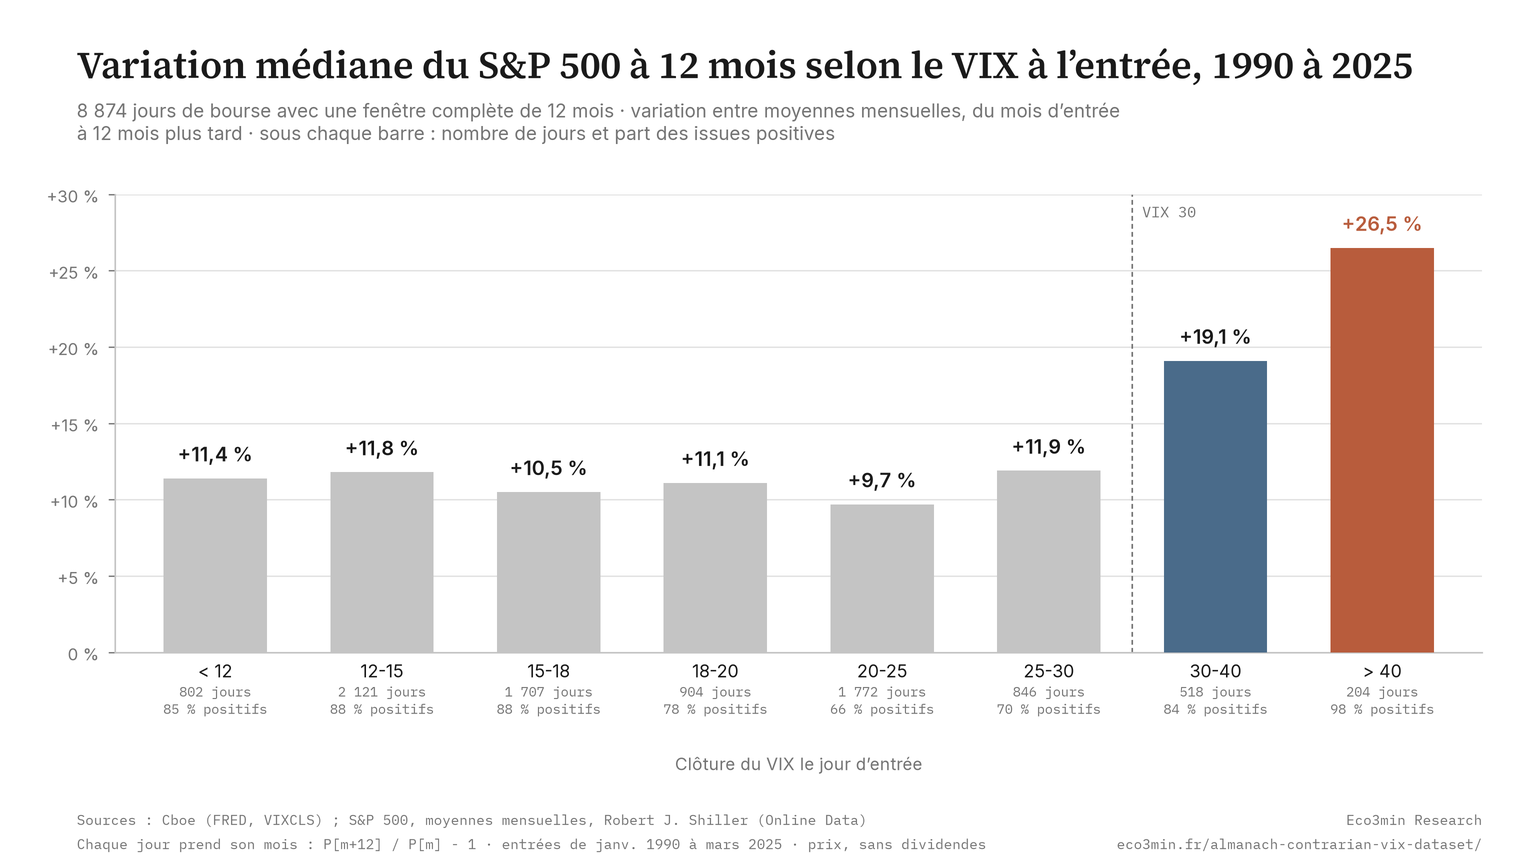
La carte des rendements par régime VIX : variation médiane du S&P 500 à 12 mois selon le VIX à l’entrée
Variation médiane du S&P 500 entre la moyenne mensuelle du mois d’entrée et celle de 12 mois plus tard, pour chaque tranche de VIX. 8 874 jours de bourse avec une fenêtre complète de 12 mois, de janvier 1990 à mars 2025.
Sources : Cboe (FRED, VIXCLS) ; S&P 500, moyennes mensuelles des clôtures, Robert J. Shiller (Online Data). Graphique : Eco3min Research. Chaque jour de bourse prend son mois : variation de la moyenne de ce mois à celle de 12 mois plus tard (prix, sans dividendes). Dernière observation du VIX : 27 mars 2026.
Point clé
La carte des rendements révèle un schéma en marche d’escalier, pas un gradient. Pour les niveaux de VIX inférieurs à 30, les rendements médians à 12 mois sont remarquablement stables — entre environ +10 % et +12 %, que le VIX soit à 12 ou à 25. La relation est essentiellement plate. Mais dès que le VIX franchit 30, les rendements médians sautent de manière discontinue — à +19,1 % dans la fourchette 30–40 et +26,5 % au-dessus de 40. La prime contrarian n’est pas une fonction continue de la peur. Elle s’active à un seuil, et ce seuil est approximativement 30.
Les données révèlent une asymétrie frappante entre médianes et moyennes dans le régime Élevé (VIX 20–25). Le rendement médian à 12 mois est de +9,7 %, mais la moyenne chute à +4,9 % — la moyenne la plus basse du tableau. Cette divergence reflète la queue gauche : le régime Élevé capture les débuts des grands marchés baissiers (2001, 2008, 2022), où l’anxiété initiale était justifiée par des baisses ultérieures plus importantes. Les quelques observations produisant de fortes pertes tirent la moyenne vers le bas tandis que la médiane reste résiliente. Ce schéma est analytiquement important : le régime Élevé est la zone de transition, il peut mener soit à un retour au calme (la plupart du temps), soit à une escalade vers la Peur/Panique (lors de crises véritables). Le signal du régime s’améliore substantiellement lorsqu’il est combiné avec la profondeur du drawdown du S&P 500.
Deux mises en garde importantes s’appliquent à cette analyse. Premièrement, les rendements prospectifs utilisent des fenêtres d’observation chevauchantes (tous les jours de bourse d’un même mois partagent le rendement prospectif de ce mois, et deux fenêtres de 12 mois consécutives se chevauchent sur 11 mois), ce qui gonfle la taille effective de l’échantillon et introduit de l’autocorrélation. Deuxièmement, l’analyse capture la relation statistique brute sans tenir compte des coûts de transaction, de la précision du timing, ou de la difficulté psychologique d’exécuter des stratégies contrarian en période de véritable détresse de marché.
Retour à la moyenne : le VIX revient toujours
La prime contrarian documentée dans cette étude repose sur une caractéristique structurelle du VIX : c’est un processus de retour à la moyenne. Contrairement aux prix des actions, qui peuvent maintenir des tendances pendant des années, le VIX est ramené vers sa médiane de long terme par la mécanique même du marché des options. À mesure que le temps passe, les options se déprécient, la demande de couverture se normalise, et la prime de volatilité se compresse vers l’équilibre.
Dans le jeu de données, chaque épisode où le VIX a franchi le seuil de 30 a été suivi d’un retour à la médiane de long terme de 17,6. Le temps médian de retour d’une lecture du VIX au-dessus de 30 vers la médiane est de 139 jours de bourse — environ 6,6 mois. La réversion la plus rapide s’est produite en 7 jours de bourse ; la plus lente a pris 362 jours (environ 17 mois), durant la crise financière prolongée de 2008–2009.
La médiane de long terme du VIX depuis 1990 est de 17,61. La moyenne est de 19,46 — l’asymétrie positive reflétant les pics extrêmes occasionnels.
Après un pic du VIX au-dessus de 30, le temps médian de retour vers la médiane de 17,6 est de 139 jours de bourse (~6,6 mois). Chaque épisode est revenu — zéro exception en 36 ans de données.
Les lectures du VIX au-dessus de 40 ont une demi-vie d’environ 2 jours de bourse : 21 des 33 séries de clôtures consécutives au-dessus de 40 depuis 1990 ont pris fin en 2 jours de bourse au plus, 28 en 8 au plus. La plus longue a duré 62 séances (du 2 octobre au 30 décembre 2008).
Le 90e percentile du VIX est 28,6, ce qui signifie que 90 % de toutes les séances depuis 1990 ont clôturé sous ce niveau. Le 95e percentile est 33,0 et le 99e percentile est 46,8.
Une seule série de clôtures du VIX au-dessus de 30 a duré plus de 60 jours de bourse consécutifs : 170 séances, du 15 septembre 2008 au 18 mai 2009, pendant la GFC. Les deux suivantes ont duré 50 séances chacune : du 4 août au 13 octobre 2011 (dégradation de la note américaine) et du 27 février au 7 mai 2020 (COVID). Douze mois après le mois où chacune de ces trois séries a pris fin, la moyenne mensuelle du S&P 500 était supérieure de 24,7 %, 19,1 % et 42,8 % respectivement.
La logique économique est directe. Le VIX est dérivé des prix des options, et les options sont des actifs à dépréciation temporelle. Chaque jour qui passe sans que l’issue redoutée ne se matérialise, la valeur temps de ces options se dégrade, tirant la volatilité implicite vers le bas. Le VIX peut s’envoler sur une demande soudaine de protection, mais il ne peut pas rester élevé indéfiniment car le coût du maintien de la protection s’accumule. Les acheteurs de couverture réduisent leurs positions à mesure que l’anxiété s’estompe, ou de nouveaux vendeurs entrent pour collecter la prime élevée. Dans les deux cas, le VIX revient. Ce retour à la moyenne structurel est ce qui transforme le biais de prix comportemental, la tendance à surpondérer la peur, en un schéma de rendement reproductible. Pour comprendre comment cela s’inscrit dans le cycle monétaire au sens large, voir notre recherche sur les régimes monétaires et cycles de marché.
La prime de risque de volatilité : la surfacturation systématique de l’assurance
Le VIX se négocie de manière persistante au-dessus de la volatilité réalisée ultérieure — un phénomène connu sous le nom de prime de risque de volatilité (Volatility Risk Premium, VRP). Cette prime représente la compensation que les vendeurs d’options reçoivent pour fournir une assurance baissière au marché.
La mesure de cette prime exige une volatilité réalisée calculée sur des clôtures quotidiennes. Cette page s’appuie sur les moyennes mensuelles du S&P 500, qui ne permettent pas de mesurer la volatilité réalisée à 20 jours : elle ne publie donc pas sa propre estimation de la prime, et les éléments qui suivent viennent de la recherche académique.
Les travaux de Carr et Wu (2009, Review of Financial Studies) ont démontré que la prime de risque de volatilité est l’une des anomalies les plus robustes des marchés dérivés. Elle existe parce que la volatilité est négativement corrélée aux rendements actions — la protection a le plus de valeur précisément quand les marchés baissent, ce qui signifie que les acheteurs d’assurance sont disposés à payer une prime structurelle, et cette prime est récoltée par les vendeurs disposés à supporter le risque extrême. Le schéma de rendement contrarian documenté dans cette étude est, en essence, l’expression côté actions de cette même prime : détenir des actions durant les régimes Peur/Panique est l’équivalent fonctionnel de la vente d’assurance de volatilité, et c’est rémunéré en conséquence.
Point clé
La prime du VIX sur la volatilité réalisée est la « marge d’assurance » du marché. En moyenne, la volatilité implicite a dépassé la volatilité réalisée ensuite (Carr et Wu, 2009) ; l’écart devient négatif surtout lors de ventes massives en accélération rapide, quand la volatilité réalisée dépasse temporairement la volatilité implicite. Une marge extrême signale que le marché paie un prix inhabituel pour la protection.
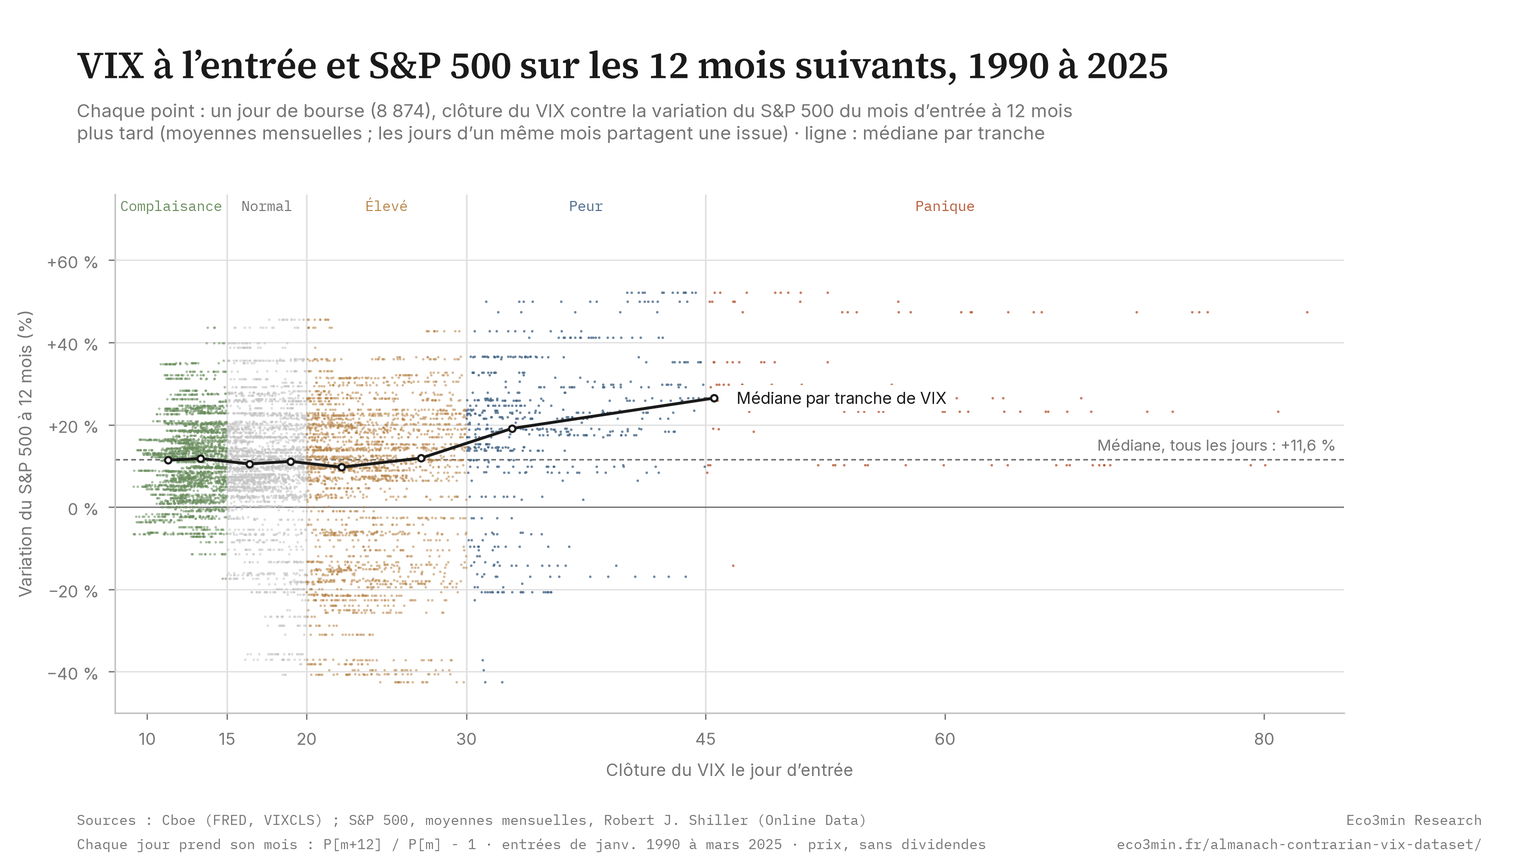
Niveau du VIX vs rendement à 12 mois du S&P 500
VIX à l’entrée et variation du S&P 500 sur les 12 mois suivants : 8 874 jours de bourse (1990–2025)
Chaque point représente un jour de bourse : clôture du VIX (abscisse) contre la variation du S&P 500 de la moyenne du mois d’entrée à celle de 12 mois plus tard (ordonnée) ; les jours d’un même mois partagent une issue. Ligne : médiane par tranche de VIX. Pointillés : médiane de tous les jours (+11,6 %).
Sources : Cboe (FRED, VIXCLS) ; S&P 500, moyennes mensuelles des clôtures, Robert J. Shiller (Online Data). Graphique : Eco3min Research. Chaque jour de bourse prend son mois : variation de la moyenne de ce mois à celle de 12 mois plus tard (prix, sans dividendes). Dernière observation du VIX : 27 mars 2026.
Point clé
Sur les 8 874 observations quotidiennes disposant d’un rendement à 12 mois, la distribution des rendements s’évase vers le haut aux niveaux de VIX élevés. La moitié des observations au-dessus de VIX 40 se situe entre +23 % et +47 %. Les fortes pertes (rendements à 12 mois inférieurs à −10 %) sont concentrées dans le régime Élevé (VIX 20–30) : 645 des 985 jours concernés, contre 64 dans la zone Peur/Panique. C’est le paradoxe : le moment qui semble le plus dangereux (VIX > 40) a historiquement été le point d’entrée le plus sûr, tandis que le moment d’inquiétude modérée (VIX 20–30) contient le véritable risque de détérioration ultérieure.
Partagez cette recherche : extraits prêts à publier :
X (Twitter)
Le VIX ne mesure pas le risque. Il mesure le prix de l’inconfort.
Depuis 1990, acheter le S&P 500 quand VIX > 30 → rendement médian 12M : +22,4 % Acheter quand VIX
LinkedIn
L’idée reçue : un VIX élevé = risque élevé. Les données disent le contraire.
Un jeu de données de 9 123 observations quotidiennes (1990–2026) révèle qu’acheter le S&P 500 lorsque le VIX dépasse 30 a produit un rendement médian à 12 mois de +22,4 % — presque le double du +11,8 % en marchés calmes.
Aux niveaux de VIX supérieurs à 45 (Panique), le rendement médian monte à +26,5 % avec un taux de réussite de 99,1 %.
Étude complète et méthodologie : eco3min.fr/almanach-contrarian-vix-dataset/
Newsletter / Blog
Eco3min Research a publié une étude associant les régimes de volatilité du VIX aux rendements ultérieurs du S&P 500 sur 9 123 observations quotidiennes (1990–2026). Le résultat central : acheter des actions durant les régimes de Peur (VIX > 30) a généré un rendement médian à 12 mois de +22,4 %, presque le double du rendement en marchés calmes. Étude et méthodologie : eco3min.fr/almanach-contrarian-vix-dataset/
Outil interactif
Calculateur de régime VIX
Entrez un niveau de VIX pour voir dans quel régime historique il se situe, les rendements médians prospectifs et le taux de réussite historique. Basé sur 9 123 observations quotidiennes (1990–2026).
31,1
885
12 mois
1M12M
Peur Régime VIX
93e Percentile historique
+21,5 % Rend. médian prosp.
85,4 % % positif
Scénario actuel : Un VIX à 31,1 place le marché dans le régime Peur. Dans le jeu de données 1990–2026, acheter le S&P 500 à des niveaux de VIX entre 30 et 45 a produit un rendement médian prospectif à 12 mois de +21,5 % avec un résultat positif dans 85,4 % des observations.
Ajustez le niveau du VIX, puis faites une capture d’écran pour partager sur les réseaux sociaux.
Épisodes historiques : quand la peur a culminé et ce qui s’est passé ensuite
16 mars 2020 : Krach COVID : VIX 82,69
Le VIX a atteint son record historique de 82,69 le 16 mars 2020, lorsque la pandémie de COVID-19 a déclenché un arrêt mondial des marchés. En moyenne mensuelle, le S&P 500 se situait en mars 2020 à 19,1 % sous son plus haut d’avant le krach (janvier 2020). Le régime Peur/Panique (VIX à 30 ou plus) a duré 50 jours de bourse consécutifs, du 27 février au 7 mai 2020. En comptant une seconde poussée en juin, le VIX a clôturé à 30 ou plus sur 69 des 87 séances du 27 février au 30 juin. Depuis sa moyenne de mars 2020, le S&P 500 a progressé de 47,4 % sur les 12 mois suivants (moyenne de mars 2021). L’épisode a confirmé la thèse contrarian à son point le plus extrême : acheter dans le mois de la pire volatilité implicite de l’histoire a produit l’un des rendements à 12 mois les plus forts jamais enregistrés.
20 novembre 2008 : Pic de la GFC : VIX 80,86
La deuxième lecture la plus élevée du VIX (80,86) est survenue le 20 novembre 2008, alors que l’action Citigroup s’effondrait et que le système bancaire semblait au bord de la faillite. En moyenne mensuelle, le S&P 500 avait perdu 42,6 % depuis son sommet d’octobre 2007. Le VIX est resté au-dessus de 30 pendant 170 jours de bourse consécutifs (du 15 septembre 2008 au 18 mai 2009). Les investisseurs qui ont acheté le S&P 500 en novembre 2008 ont subi des pertes supplémentaires à court terme, la moyenne mensuelle n’a touché son point bas qu’en mars 2009, mais le rendement prospectif à 12 mois depuis la moyenne de novembre 2008 a été d’environ +23 %. La durée prolongée de cet épisode de Peur en fait le test le plus important de la thèse de retour à la moyenne. Pour comprendre comment les taux d’intérêt réels ont interagi avec cet épisode, les baisses de taux d’urgence de la Fed ont poussé les taux réels profondément en territoire négatif début 2009, créant les conditions du rallye actions de la décennie suivante.
8 octobre 1998 : Crise LTCM : VIX 45,74
L’effondrement de Long-Term Capital Management a poussé le VIX à 45,74, alors que l’effet de levier interconnecté d’un seul hedge fund menaçait la stabilité du système financier mondial. La moyenne d’octobre 1998 du S&P 500 se situait 10,7 % sous celle de juillet 1998. L’épisode de Peur (VIX à 30 ou plus) a duré 49 jours de bourse consécutifs, du 20 août au 28 octobre 1998. Le VIX est repassé sous 30 quinze séances après son pic du 8 octobre. Le rendement ultérieur à 12 mois depuis la moyenne d’octobre 1998 a été d’environ +26 %. Cet épisode est notable car la crise a été résolue rapidement (la Fed a organisé un sauvetage par le secteur privé), démontrant la vitesse à laquelle le VIX peut revenir lorsque la menace structurelle est contenue.
Août 2011 : Dégradation US : VIX 48,00
Standard & Poor’s a dégradé la dette souveraine américaine de AAA à AA+ le 5 août 2011, déclenchant un pic du VIX à 48,00 le 8 août. La moyenne d’août 2011 du S&P 500 se situait 11,4 % sous celle de mai 2011. Le VIX est resté au-dessus de 30 pendant 50 jours de bourse consécutifs (du 4 août au 13 octobre 2011). Malgré le caractère historiquement sans précédent de l’événement, l’actif de référence mondial sans risque a été dégradé, le rendement prospectif à 12 mois depuis la moyenne d’août 2011 a été d’environ +18 %. L’épisode a démontré que le pouvoir prédictif du VIX fonctionne indépendamment de la nature de la crise : que le déclencheur soit un effondrement bancaire, une pandémie ou une dégradation souveraine, les lectures extrêmes du VIX ont systématiquement précédé des reprises solides. Pour comprendre comment la courbe des taux s’est comportée durant cet épisode, le spread 10Y–2Y était déjà positif, suggérant que le marché n’anticipait pas de récession, et aucune récession n’a suivi.
8 avril 2025 : Choc tarifaire : VIX 52,33
L’annonce de droits de douane généralisés par les États-Unis début avril 2025 a déclenché le pic de VIX le plus sévère depuis le COVID, atteignant 52,33 le 8 avril 2025. La moyenne d’avril 2025 du S&P 500 se situait 11,1 % sous celle de février 2025. Le régime Peur/Panique a duré environ trois semaines, du 3 au 22 avril 2025 (12 clôtures au-dessus de 30 sur 13 séances), avant que le VIX ne revienne sous 30. Cet épisode récent fournit un test en temps réel de la thèse contrarian dans l’environnement de marché actuel.
27 mars 2026 : Observation actuelle
Le VIX a clôturé à 31,05 le 27 mars 2026 — en régime Peur, au 93e percentile de sa distribution historique. La moyenne de mars 2026 du S&P 500 se situait 4,0 % sous sa plus haute moyenne mensuelle (janvier 2026). La lecture actuelle place le marché dans le régime où la prime contrarian a historiquement été la plus importante : VIX au-dessus de 30 et sentiment investisseur basculant de la complaisance vers l’anxiété aiguë. Que cette configuration se résolve par une réversion rapide (comme en 2011 et 2015) ou un stress prolongé (comme en 2008) dépendra du catalyseur macroéconomique, mais le bilan historique est clair : ce point d’entrée a produit des rendements à 12 mois positifs dans 87,5 % des observations antérieures. À relier à : notre dossier sur les mécanismes, cycles et flux de capitaux des marchés financiers.
Méthodologie
Ce jeu de données combine l’indice de volatilité CBOE (VIX) avec les moyennes mensuelles du S&P 500 (Robert J. Shiller) pour construire une analyse de rendements prospectifs à travers cinq régimes de volatilité. L’innovation centrale est l’appariement systématique du niveau du VIX à l’entrée avec les rendements ultérieurs des actions sur plusieurs horizons temporels — un jeu de données qui n’existe dans aucune source publique unique.
Données VIX. L’indice de volatilité CBOE mesure l’anticipation du marché concernant la volatilité à 30 jours, dérivée des prix des options sur l’indice S&P 500 (puts et calls sur une gamme de prix d’exercice). Données issues de FRED (série VIXCLS, clôture quotidienne), retenues les jours de bourse du NYSE (les valeurs publiées les jours fériés du NYSE sont exclues). La méthodologie de calcul du VIX a été révisée en 2003 pour utiliser un éventail plus large d’options ; la méthodologie pré-2003 « VXO » a été rétroactivement rétrocalculée par le CBOE, et la série FRED reflète la méthodologie actuelle sur l’ensemble de la période.
Données S&P 500. Moyennes mensuelles des clôtures quotidiennes, Robert J. Shiller (Online Data, shillerdata.com). Les rendements sont calculés comme des rendements prix simples (hors dividendes). L’inclusion des dividendes réinvestis ajouterait typiquement environ 1,5 à 2,5 points de pourcentage aux rendements prospectifs annualisés.
Rendements prospectifs. Chaque jour de bourse prend son mois m. Le rendement prospectif sur N mois est la variation en pourcentage de la moyenne mensuelle du S&P 500 du mois m au mois m + N, où N vaut 1, 3, 6 ou 12 ; le rendement à 1 mois compare donc la moyenne d’un mois à celle du mois suivant. Tous les jours de bourse d’un même mois partagent le même rendement prospectif. Les fenêtres qui se terminent après mars 2026 sont enregistrées comme valeurs manquantes.
Classification des régimes VIX. Cinq régimes basés sur le niveau de clôture du VIX : Complaisance (<15), Normal (15–20), Élevé (20–30), Peur (30–45), Panique (>45). Ces seuils sont alignés avec les conventions de marché établies et correspondent à des transitions comportementales dans la dynamique du marché des options.
S&P 500, moyenne mensuelle des clôtures quotidiennes (mois du jour de bourse)
Points d’indice
Robert J. Shiller, Online Data
vix_regime
Classification du régime de volatilité
Catégoriel
Eco3min (calculé)
fwd_1m
Rendement du S&P 500 de la moyenne du mois à celle du mois suivant
Pourcentage
Calculé
fwd_3m
Rendement du S&P 500 de la moyenne du mois à celle de 3 mois plus tard
Pourcentage
Calculé
fwd_6m
Rendement du S&P 500 de la moyenne du mois à celle de 6 mois plus tard
Pourcentage
Calculé
fwd_12m
Rendement du S&P 500 de la moyenne du mois à celle de 12 mois plus tard
Pourcentage
Calculé
vix_percentile
Rang percentile du VIX (fenêtre expansive)
Pourcentage
Calculé
vix_20d_ma
Moyenne mobile 20 jours du VIX
Indice
Calculé
sp500_peak
Plus haute moyenne mensuelle du S&P 500 à date
Points d’indice
Calculé
sp500_drawdown
Écart de la moyenne mensuelle à ce plus haut
Pourcentage
Calculé
Code Python de reproduction
import pandas as pd
import pandas_market_calendars as mcal
# VIX : indice de volatilité Cboe, clôture quotidienne (série FRED VIXCLS), jours de bourse du NYSE
vix = pd.read_csv("https://fred.stlouisfed.org/graph/fredgraph.csv?id=VIXCLS",
index_col=0, parse_dates=True, na_values=".").iloc[:, 0].dropna()
nyse = mcal.get_calendar("NYSE").valid_days("1990-01-02", "2026-03-27").tz_localize(None)
vix = vix[vix.index.isin(nyse)]
# S&P 500 : moyennes mensuelles des clôtures, Robert J. Shiller, Online Data (ie_data.xls, requiert xlrd)
sh = pd.read_excel("ie_data.xls", sheet_name="Data", header=7)
sh = sh[pd.to_numeric(sh["Date"], errors="coerce").notna()]
dates = sh["Date"].astype(float)
months = [pd.Period(year=int(x), month=round((x - int(x)) * 100), freq="M") for x in dates]
sp = pd.Series(sh["P"].astype(float).values, index=pd.PeriodIndex(months))
# Classification des régimesdefclassify(v):
if v return 'Complaisance'elif v return 'Normal'elif v return 'Élevé'elif v return 'Peur'else: return'Panique'
df = pd.DataFrame({'vix_close': vix})
df['vix_regime'] = df['vix_close'].apply(classify)
# Rendements prospectifs (mois) : chaque jour de bourse prend son mois
m = df.index.to_period('M')
last = pd.Period('2026-03', freq='M')
for label, n in [('fwd_1m',1),('fwd_3m',3),('fwd_6m',6),('fwd_12m',12)]:
r = sp.reindex(m + n).values / sp.reindex(m).values - 1
df[label] = pd.Series(r, index=df.index).where(m + n to_csv("vix-almanach-contrarian-1990-2026.csv")
Explorez d’autres jeux de données macroéconomiques : Eco3min Macro Data Hub , inflation, courbes de taux, rendements actions, spreads de crédit et indicateurs mondiaux.
Fichier de l’étude & reproductibilité
Le fichier de l’étude n’est pas proposé au téléchargement : il contient des données dont le détenteur restreint la rediffusion (niveaux de l’indice S&P 500, données VIX de Cboe). La méthodologie indique chaque source.
Sources des données & références académiques
Primaire Chicago Board Options Exchange (CBOE) : Indice de volatilité VIX, clôture quotidienne (série FRED VIXCLS).
Primaire Robert J. Shiller, Online Data (shillerdata.com) : S&P 500, moyennes mensuelles des clôtures quotidiennes.
Primaire National Bureau of Economic Research (NBER) : Comité de datation des cycles économiques, dates de récession.
Recherche Kahneman & Tversky (1979) : « Prospect Theory: An Analysis of Decision under Risk », Econometrica. Fondement du cadre d’analyse du biais de prix comportemental.
Recherche Carr & Wu (2009) : « Variance Risk Premiums », Review of Financial Studies. Documentation systématique de la prime de risque de volatilité.
Recherche Whaley (2009) : « Understanding the VIX », Journal of Portfolio Management. Aperçu méthodologique complet par le créateur du VIX.
Référence CBOE : Livre blanc VIX : méthodologie de calcul du VIX à partir des prix d’options sur le S&P 500.
Recherche Bollerslev, Tauchen & Zhou (2009) : « Expected Stock Returns and Variance Risk Premia », Review of Financial Studies. Lien entre la prime VIX et la prévisibilité des rendements actions.
Limites méthodologiques
Fenêtres d’observation chevauchantes. Les rendements prospectifs sont calculés pour chaque jour de bourse à partir de moyennes mensuelles : tous les jours de bourse d’un même mois partagent le même rendement prospectif, et deux fenêtres de 12 mois consécutives se chevauchent sur 11 mois. Cela gonfle la taille apparente de l’échantillon et introduit une forte autocorrélation. Les 9 123 observations quotidiennes ne représentent pas 9 123 expériences de rendement indépendantes ; la taille effective de l’échantillon pour les rendements à 12 mois est plus proche de 36 (le nombre de fenêtres annuelles non chevauchantes). La pondération compte aussi : en comptant chaque mois une fois plutôt que chaque jour de bourse, le rendement médian à 12 mois après un mois comptant au moins une clôture du VIX à 30 ou plus est de +17,5 % (81 mois), contre +11,8 % après un mois comptant au moins une clôture sous 15 (199 mois).
Rendements prix vs rendements totaux. Les rendements du S&P 500 dans ce jeu de données sont en prix uniquement, hors dividendes. L’inclusion des dividendes réinvestis ajouterait environ 1,5 à 2,5 points de pourcentage aux rendements prospectifs annualisés pour tous les régimes. La comparaison relative entre régimes n’en est pas matériellement affectée.
Biais de survivance et de sélection. L’analyse ne couvre que le marché actions américain (S&P 500), qui a connu une tendance haussière séculaire sur la période d’étude. La prime contrarian peut être partiellement attribuable à cette dérive structurelle positive. La question de savoir si le schéma se maintient pour des marchés à performance de long terme plus faible (par exemple le Nikkei 225 japonais depuis 1990) reste ouverte.
Changement de méthodologie du VIX (2003). Le calcul du VIX a été révisé en septembre 2003, passant d’une méthodologie étroite (style VXO, 8 options) à une méthodologie large (VIX actuel, éventail d’options plus large). Les données pré-2003 utilisent la série rétrocalculée rétroactivement, ce qui peut introduire de subtiles différences de mesure.
Écart d’implémentation. L’analyse traite chaque niveau de clôture du VIX comme un signal d’entrée actionnable. En pratique, exécuter une stratégie contrarian pendant les périodes de VIX extrême nécessite d’acheter des actions lorsque le flux d’informations, les commentaires et la pression émotionnelle sont à leur point le plus négatif. La difficulté comportementale d’implémentation, qui est le mécanisme même créant la prime, ne peut pas être captée dans un backtest.
Risque extrême et trajectoire de drawdown. Les données de rendement prospectif à 12 mois masquent la trajectoire du drawdown. Une entrée à VIX 35 peut produire un rendement de +25 % à 12 mois mais peut d’abord subir un drawdown supplémentaire de −20 % avant la reprise. L’ampleur des pertes intermédiaires n’est pas captée dans les statistiques de rendement médian prospectif.
Questions fréquentes
Un VIX élevé est-il un signal d’achat pour les actions ?
Le bilan historique montre une forte association statistique entre les lectures élevées du VIX et les rendements actions ultérieurs supérieurs à la moyenne. Depuis 1990, acheter le S&P 500 lorsque le VIX dépasse 30 a produit un rendement médian prospectif à 12 mois de +22,4 % — presque le double du +11,8 % obtenu en achetant lorsque le VIX est inférieur à 15. Toutefois, il s’agit d’une relation statistique observée sur 36 ans de données, pas d’un signal de timing. Le VIX peut rester élevé pendant des semaines ou des mois lors de véritables marchés baissiers (par ex. 2008–2009), et les drawdowns intermédiaires peuvent être sévères même lorsque le résultat final à 12 mois est positif.
Quel est le plus haut niveau de VIX jamais enregistré ?
Le VIX a atteint son plus haut en clôture de 82,69 le 16 mars 2020, pendant le krach de la pandémie de COVID-19. Le deuxième plus haut niveau en clôture était 80,86 le 20 novembre 2008, pendant la crise financière mondiale. Le plus bas historique était 9,14 le 3 novembre 2017, pendant une période prolongée de complaisance du marché.
Combien de temps faut-il au VIX pour revenir à la normale après un pic ?
Le VIX est un indice à retour à la moyenne. Après chaque épisode où le VIX a franchi le seuil de 30, il est revenu à sa médiane de long terme (17,6) en 139 jours de bourse en médiane — environ 6,6 mois. La réversion la plus rapide a pris 7 jours ; la plus lente environ 362 jours pendant la crise financière de 2008–2009. Aucun pic au-dessus de 30 dans les 36 années du jeu de données n’a échoué à revenir.
Pourquoi le VIX se négocie-t-il plus haut que la volatilité réalisée ?
Le VIX mesure la volatilité implicite : le niveau de volatilité intégré dans les prix des options. Parce que les investisseurs surestiment systématiquement la probabilité et l’ampleur des pertes extrêmes (un biais comportemental documenté par Kahneman et Tversky), ils surpayent les options de vente, ce qui gonfle la volatilité implicite au-dessus du niveau de volatilité qui se matérialise effectivement. Cet écart, la prime de risque de volatilité, représente la compensation reçue par ceux qui sont disposés à vendre la protection. Carr et Wu (2009) la décrivent comme l’une des anomalies les plus robustes des marchés dérivés.
Quel est le niveau actuel du VIX et que signifie-t-il ?
Au 27 mars 2026, le VIX a clôturé à 31,05 — en régime Peur (VIX 30–45), au 93e percentile de sa distribution historique. Ce niveau est cohérent avec une anxiété investisseur élevée mais inférieur aux lectures de Panique au-dessus de 45. Historiquement, acheter le S&P 500 à des niveaux de VIX entre 30 et 45 a produit un rendement médian prospectif à 12 mois de +21,5 % avec un résultat positif dans 85,4 % des observations.
Puis-je utiliser ce jeu de données pour la recherche académique ou le backtesting ?
Le fichier n’est pas proposé au téléchargement (niveaux de l’indice S&P 500, données VIX de Cboe) ; la méthodologie indique chaque source, ce qui permet de reconstituer les séries. Textes et analyses d’Eco3min : CC BY 4.0, avec attribution. Le fichier de l’étude inclut toutes les variables nécessaires à l’analyse des régimes de volatilité, au backtesting de stratégies contrarian et aux études de rendements prospectifs sur quatre horizons temporels. Le code Python de reproduction est fourni sur cette page. Merci de citer : Eco3min Research (2026), « L’almanach du contrarian : régimes de volatilité du VIX et rendements prospectifs du S&P 500 (1990–présent). »
Source
Eco3min Research (2026) L’almanach du contrarian : régimes de volatilité du VIX et rendements prospectifs du S&P 500, Dataset (1990–présent). Eco3min Macro Data Hub : Indicateurs de recherche. eco3min.fr/almanach-contrarian-vix-dataset/
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Gérer le consentement
Nous utilisons des cookies pour faire fonctionner le site et, avec votre accord, mesurer l'audience pour améliorer nos contenus. Vous pouvez accepter, refuser ou personnaliser à tout moment
Fonctionnel Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Preferences
The technical storage or access is necessary for the legitimate purpose of storing preferences that are not requested by the subscriber or user.
Utilisés exclusivement à des fins de mesure d’audience et d’amélioration des contenus. Les données sont traitées de manière agrégée.
The technical storage or access that is used exclusively for statistical purposes.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
L’accès ou le stockage technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.
Eco3min mesure son audience avec Google Analytics (pages vues, durée, provenance) et Microsoft Clarity (clics, défilement et relecture des sessions), sans publicité ni revente de données. Vous pouvez refuser cette mesure à tout moment. Politique de confidentialité