
Palladium automobile : un marché qui se recompose plus qu’il ne s’éteint
Le palladium dépend encore à plus de 80 % du pot catalytique : son prix a anticipé la fin du moteur à essence bien avant que la demande automobile ne recule.

Le palladium dépend du pot catalytique des moteurs à essence, dont l’électrification réduit lentement le nombre. Son prix a anticipé ce recul bien plus vite que la demande physique ne l’a suivi.
Entre la moyenne de 2021 et celle de 2024, l’once a perdu près de 60 %. Les volumes consommés par l’automobile, eux, n’ont presque pas bougé.
TL;DR
Le palladium vit encore surtout de l’automobile thermique et hybride : son prix a intégré la fin du moteur à essence avant que les volumes ne reculent.
- Prix moyen annuel de 2 419 $ l’once en 2021, 995 $ en 2024 (USGS, Mineral Commodity Summaries 2026), après un record le 7 mars 2022 (Johnson Matthey).
- Demande automobile de 8 227 milliers d’onces en 2025, l’essentiel du total, et en recul prévu en 2026 (Johnson Matthey, mai 2026).
- La Russie et l’Afrique du Sud assurent environ 81 % de la production minière mondiale estimée pour 2025.
Un métal suspendu au pot catalytique
Le palladium sert d’abord à une chose : transformer, dans le catalyseur d’un moteur à essence, les gaz imbrûlés et le monoxyde de carbone en gaz moins nocifs. Selon le PGM market report de Johnson Matthey publié en mai 2026, la demande automobile a atteint 8 227 milliers d’onces en 2025, soit l’essentiel de la demande totale. La très grande majorité du métal finit donc dans un pot d’échappement.
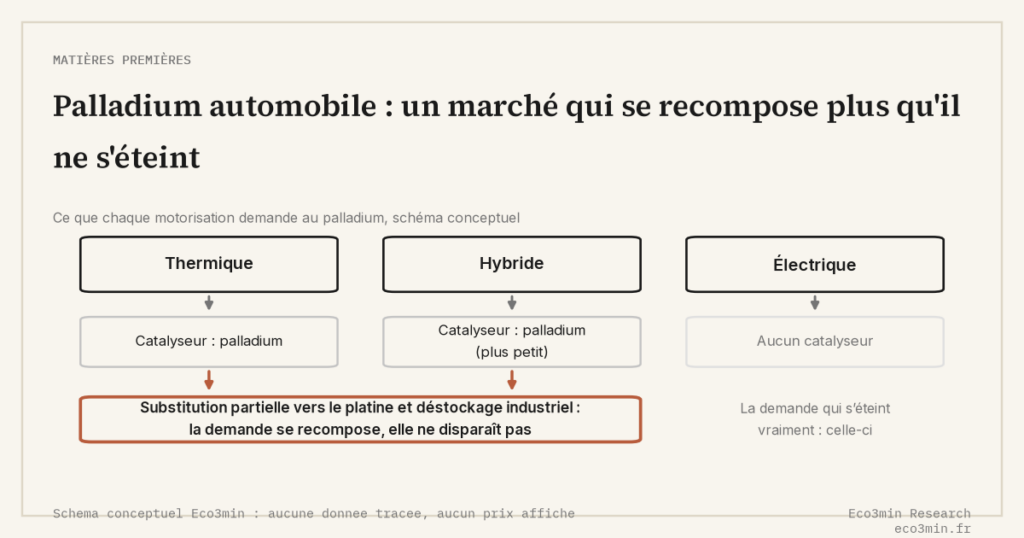
Cette dépendance explique la lecture dominante du marché depuis 2022 : chaque voiture électrique à batterie vendue est une voiture sans catalyseur, et le palladium serait condamné à suivre le moteur thermique dans son déclin. La lecture n’est pas fausse sur la direction. Elle se trompe sur le rythme.
Un prix qui a couru plus vite que la demande
Le record a été atteint le 7 mars 2022, selon Johnson Matthey, dans les jours qui ont suivi l’invasion de l’Ukraine par la Russie, premier producteur mondial. La suite a été une longue descente. D’après les Mineral Commodity Summaries 2026 de l’USGS, le prix moyen annuel est passé de 2 419 $ en 2021 à 2 134 $ en 2022, 1 352 $ en 2023, puis 995 $ en 2024, soit une baisse de 59 % en trois ans. L’USGS estime la moyenne de 2025 à environ 1 100 $.
Sur la même période, la consommation automobile n’a pas été divisée par deux, loin de là : elle tient encore à un niveau élevé en 2025. Le marché a escompté une électrification plus rapide que celle qui s’est produite. Johnson Matthey note d’ailleurs que le sentiment des investisseurs s’est retourné en 2025 parce que l’adoption des véhicules électriques à batterie a pris du retard sur les attentes. Le palladium est remonté vers 1 600 $ en octobre 2025, puis a profité de l’ouverture de contrats à terme sur les métaux du groupe du platine à la bourse de Guangzhou (GFEX) fin novembre.
Le prix a donc anticipé la fin du moteur à essence avant que les volumes ne la constatent.
Une demande qui se recompose au lieu de s’éteindre
Trois mouvements se superposent. Le premier est l’électrique pur, qui retire bien des catalyseurs du parc neuf : en Union européenne, les voitures à batterie ont représenté 17,4 % des immatriculations de 2025 selon l’ACEA (communiqué du 27 janvier 2026), en nette hausse sur un an. Le deuxième est l’hybride, qui garde un moteur thermique et donc un catalyseur. L’Agence internationale de l’énergie, dans son Global EV Outlook 2026, compte les hybrides rechargeables avec les voitures à batterie : leur part combinée atteint près de 55 % des ventes en Chine en 2025, nettement moins en Europe et moins encore aux États-Unis. Une partie de ces ventes « électriques » consomme encore du palladium.
Le troisième mouvement est réglementaire. La norme Euro 7, appliquée aux nouveaux modèles à partir de 2026, durcit les essais en conditions réelles et allonge les durées de garantie des systèmes antipollution. Johnson Matthey y voit une hausse initiale des charges de métal par véhicule, et un rééquilibrage temporaire en faveur du platine dans certains catalyseurs européens, choisi à une époque où le palladium coûtait plus cher. Le rapport s’attend à ce que cette substitution s’inverse une fois les programmes d’allègement engagés.
Le résultat est un recul lent. Johnson Matthey prévoit une demande automobile en baisse en 2026, et une demande totale en baisse un peu plus forte.
Lire chaque voiture « électrique » vendue comme une voiture sans palladium. Les statistiques de l’AIE et de nombreux constructeurs additionnent batteries et hybrides rechargeables, et ces derniers gardent un catalyseur. La part qui retire réellement du métal est celle des voitures à batterie seule, nettement plus faible.
Une offre concentrée, et un recyclage qui devient la vraie variable
Côté offre, deux pays tiennent le marché. L’USGS estime la production minière mondiale de 2025 à environ 190 tonnes, dont 84 tonnes en Russie et 70 tonnes en Afrique du Sud : près de 44 % et 37 % du total. Le Canada (16 tonnes), le Zimbabwe (15) et les États-Unis (6,2) suivent loin derrière. La production sud-africaine recule (82,6 tonnes en 2024), sous l’effet des fermetures et des rationalisations que décrit aussi Johnson Matthey.
La concentration russe a pris une dimension commerciale aux États-Unis. Saisi par Stillwater et le syndicat United Steelworkers, le Département du Commerce a retenu en 2026 une marge de dumping de 132,83 % et un taux compensateur de 109,10 % sur le palladium brut russe (Federal Register du 1er mai 2026 et du 22 mai). La Commission du commerce international a toutefois conclu le 15 juin 2026, dans sa détermination finale, à l’absence de préjudice pour l’industrie américaine.
La variable la moins commentée est le recyclage. Les catalyseurs des voitures mises à la casse rendent leur métal, et ce gisement grossit à mesure que vieillit le parc thermique vendu dans les années 2010. Johnson Matthey note que le recyclage automobile progresse en 2025 et en prévoit une nouvelle hausse en 2026. C’est ce flux secondaire, plus que l’électrification seule, qui fait basculer le bilan : un déficit en 2025, un excédent prévu en 2026.
Ce qui changerait la lecture
Deux évolutions remettraient en cause ce scénario de recul lent. Une accélération des ventes de voitures à batterie seule en Chine, au détriment des hybrides rechargeables, retirerait des catalyseurs plus vite que prévu. À l’inverse, un nouveau choc sur l’offre russe ou sud-africaine pèserait davantage qu’en 2022, parce que l’excédent annoncé pour 2026 reste mince au regard d’une production mondiale d’environ 6 millions d’onces.
L’indicateur à suivre est le bilan annuel de Johnson Matthey, et dans ce bilan la ligne du recyclage automobile : tant qu’elle progresse plus vite que la demande ne recule, le marché se détend par le haut des stocks de ferraille, pas par un effondrement de la consommation. Pour la place des métaux du groupe du platine dans un portefeuille de matières premières, voir l’analyse du ratio entre l’or, l’argent et le platine, et pour le cadre général, l’article sur les matières premières et les cycles réels.
Le palladium ne disparaît pas avec le moteur à essence. Il change de source : moins de mine, plus de ferraille, et un prix qui a déjà fait une partie du chemin.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Matières premières et cycle économique : pourquoi les commodités signalent les changements de régime avant les indicateurs macro
Le glissement annuel de l'indice Banque mondiale des prix des matières premières (Total Index, base 100 en 2010)…
Raffineurs purs contre majors intégrées : l’exposition à la marge aval
Le raffineur pur ne possède que l'aval : son résultat épouse la marge de raffinage. La major intégrée…
Kérosène, la marge oubliée : le crack jet et le lien aviation
Le crack spread 3-2-1 résume la marge de raffinage à deux produits, l'essence et le gazole. Le kérosène…