
Patrimoine brut vs patrimoine net : la dette change tout le bilan
Le patrimoine se lit comme un bilan d'entreprise : actif moins passif. Trois indicateurs (ratio d'endettement, ratio de liquidité, taux d'effort) suffisent à dresser le profil réel d'un ménage.

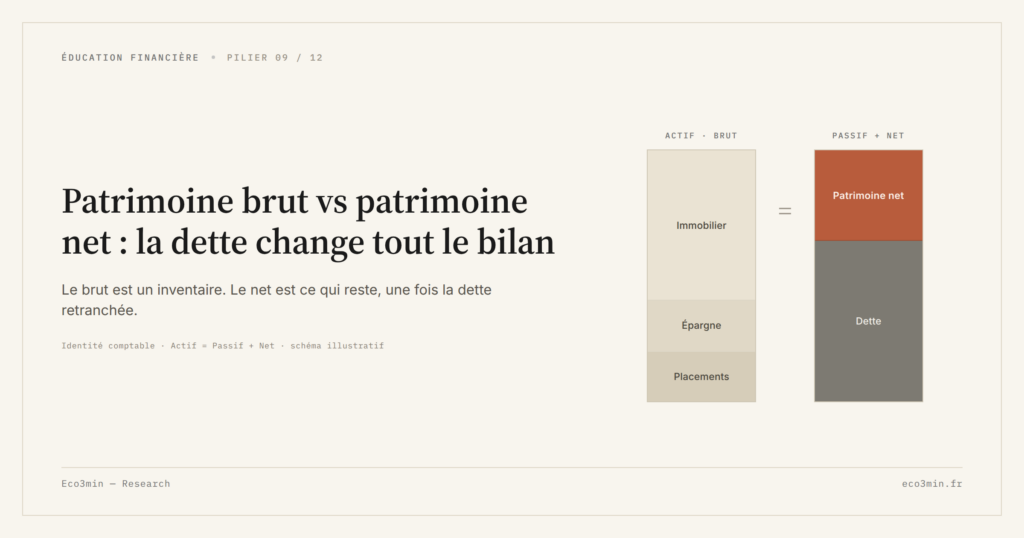
Le patrimoine se lit comme un bilan d’entreprise : actif moins passif. Lire la richesse réelle d’un ménage sans intégrer sa dette revient à confondre chiffre d’affaires et marge.
TL;DR
Le patrimoine net (actifs moins passifs) est la seule mesure opérationnelle de la richesse : en France, 14 953 milliards d'euros fin 2024, pour 2 112 milliards de passifs financiers.
- Le patrimoine brut médian des ménages français s'élevait à 177 200 euros début 2021, pour une moyenne de 317 100 euros (INSEE) ; en net, cette médiane tombe à 124 800 euros, soit 29,6 % de moins.
- La structure du passif pèse autant que son montant : le HCSF plafonne le taux d'effort immobilier à 35 % du revenu net avant impôt depuis le 1er janvier 2022, quand la BCE renvoie au seuil de 30 % couramment retenu pour signaler la fragilité financière.
Quand on parle de patrimoine, on pense d’abord à ce que l’on possède : un bien, un compte, un portefeuille. Mais un bilan ne se lit pas seulement par l’actif. Il intègre aussi le passif, c’est-à-dire l’ensemble des engagements financiers en cours. Un ménage propriétaire d’un bien à 300 000 euros avec un crédit résiduel de 250 000 euros ne dispose pas du même patrimoine qu’un ménage sans dette et sans bien. La distinction entre patrimoine brut et patrimoine net est élémentaire en comptabilité d’entreprise. Elle est étrangement absente des bilans personnels, où la dette est souvent traitée comme une donnée à part, voire ignorée. Or c’est cette grille bilancielle qui mesure la situation réelle, pas la somme des avoirs.
Patrimoine brut : la face visible du bilan
Le patrimoine brut agrège la valeur de l’ensemble des actifs détenus : immobilier, épargne financière, placements, véhicules, objets de valeur. D’après l’enquête Histoire de vie et Patrimoine 2020-2021 de l’INSEE, le patrimoine brut médian des ménages français s’élevait à 177 200 euros début 2021. Le chiffre masque une dispersion considérable : la moyenne atteignait 317 100 euros, tirée vers le haut par les ménages les plus dotés. La pente entre médiane et moyenne est elle-même un indicateur de concentration patrimoniale. La même enquête chiffre déjà l’écart que mesure cet article : en net, la médiane tombe à 124 800 euros et la moyenne à 274 000 euros, soit 29,6 % et 13,6 % de moins qu’en brut.
Raisonner en brut produit une image flatteuse mais incomplète. Un ménage qui possède un bien immobilier estimé 350 000 euros, 30 000 euros d’épargne et un portefeuille de 20 000 euros affiche un patrimoine brut de 400 000 euros. Ce chiffre ne dit rien de la situation réelle si ce même ménage supporte un crédit immobilier de 280 000 euros et un prêt automobile de 15 000 euros. Le patrimoine brut est un inventaire. Il ne mesure pas une solidité. Pour la lecture bilancielle complète, le hub des simulateurs Eco3min propose les outils de retraitement actif/passif standardisés.
Patrimoine net : la seule mesure opérationnelle
Le patrimoine net se calcule simplement : actifs totaux moins passifs totaux. Dans l’exemple précédent, le patrimoine net réel est de 105 000 euros. C’est ce chiffre, et lui seul, qui mesure la richesse effectivement disponible, celle qui subsisterait si tous les actifs étaient vendus et toutes les dettes remboursées.
Les comptes de patrimoine de l’INSEE et de la Banque de France agrègent chaque année ce bilan à l’échelle du pays. Fin 2024, les ménages détenaient 17 063 milliards d’euros d’actifs pour 2 112 milliards de passifs financiers, dont 1 768 milliards de crédits, soit un patrimoine net de 14 953 milliards (Insee Première n° 2081, novembre 2025). Le ratio agrégé d’endettement ressort à 10,4 % du patrimoine brut si l’on ne compte que les crédits, 12,4 % en retenant l’ensemble des passifs financiers. Ce ratio masque des situations individuelles très contrastées. Un primo-accédant récent peut afficher un ratio individuel de 80 à 90 %, tandis qu’un ménage senior propriétaire sans crédit présente un ratio nul. L’agrégat lisse une réalité fortement dispersée.
C’est cette hétérogénéité qui rend la lecture bilancielle indispensable. Deux ménages affichant le même patrimoine brut peuvent se trouver dans des situations radicalement différentes selon le poids et la structure de leur passif. Le premier dispose d’une marge de manœuvre. Le second est structurellement contraint, parfois sans en avoir conscience tant que les conditions de marché ne testent pas la solidité du bilan.
- Évaluer sa situation patrimoniale en additionnant la valeur des actifs sans soustraire les dettes. Un patrimoine brut élevé peut masquer un patrimoine net faible, voire négatif : parmi les 10 % de ménages les moins dotés en patrimoine brut, un sur dix doit plus qu’il ne possède (INSEE, enquête Histoire de vie et Patrimoine 2020-2021).
- Considérer la valeur estimée d’un bien immobilier comme une richesse disponible alors qu’il est grevé d’un crédit représentant 70 à 90 % de sa valeur au moment du calcul.
La structure du passif : pas seulement un chiffre
Le passif patrimonial ne se résume pas à un montant global. Sa structure interne, c’est-à-dire la durée résiduelle, le taux, le profil d’amortissement, modifie profondément la lecture du bilan. Un crédit immobilier à taux fixe de 200 000 euros avec quinze ans restants et un crédit à la consommation de 20 000 euros à taux variable sur trois ans ne pèsent pas de la même façon, même à montant cumulé identique.
Le crédit immobilier à taux fixe est prévisible. Sa mensualité est connue à l’avance, son horizon est défini, et son coût réel diminue mécaniquement avec l’inflation cumulée sur la durée. Le crédit à la consommation, à taux nettement plus élevé (6,4 % en janvier 2026 sur les nouveaux contrats hors découverts et crédits renouvelables, contre 3,05 % pour l’habitat, selon les statistiques de taux de la Banque de France), pèse davantage sur le budget courant et comprime la capacité d’épargne mensuelle. En comptabilité d’entreprise, on distingue dette à long terme et dette à court terme précisément parce qu’elles n’ont pas les mêmes implications sur la trésorerie et la solvabilité. La même logique s’applique au patrimoine des ménages.
Le taux d’effort, c’est-à-dire la part des revenus consacrée au remboursement des dettes, complète cette lecture. Le Haut Conseil de stabilité financière a fixé un plafond à 35 % des revenus nets pour les crédits immobiliers, en vigueur depuis 2022. Ce plafond ne mesure pas la richesse mais la contrainte de liquidité mensuelle. Un ménage à 34 % de taux d’effort se trouve techniquement sous la limite réglementaire, avec une marge d’absorption d’un imprévu réduite à presque rien.
Ce que révèle un bilan patrimonial complet
Dresser un bilan patrimonial structuré, c’est-à-dire actifs classés par nature et liquidité d’un côté, passifs classés par échéance et coût de l’autre, produit une image bien différente du simple total des avoirs. Trois indicateurs en ressortent, qui synthétisent la situation réelle.
Le ratio d’endettement (passif total rapporté à l’actif total) mesure le levier global. Aucun seuil d’alerte ne fait consensus sur ce ratio pris isolément : la Banque centrale européenne ne le lit comme un signal d’insolvabilité qu’au-delà de 100 %, et les 60 % que documente la BRI portent sur la dette des ménages rapportée au PIB, pas au bilan (Lombardi, Mohanty et Shim, janvier 2017, où les effets longs sur la consommation s’intensifient au-delà de 60 % du PIB et ceux sur la croissance au-delà de 80 %). Le seuil qui existe vraiment pour un ménage porte sur le flux, pas sur le stock : la BCE renvoie au taux d’effort de 30 % couramment retenu pour signaler la fragilité financière, quand le taux d’effort médian d’un ménage endetté de la zone euro ressortait à 13,5 % de son revenu brut (Financial Stability Review, mai 2017). Le ratio de liquidité (actifs liquides rapportés aux passifs exigibles à court terme) mesure la capacité d’absorption d’un choc sans cession d’actif illiquide. Un ménage dont l’essentiel du patrimoine est immobilier et dont l’épargne de précaution couvre moins de trois mois de charges fixes présente une vulnérabilité opérationnelle, même avec un patrimoine net positif. Le taux d’effort, enfin, mesure la pression du passif sur les revenus courants et détermine la capacité d’épargne résiduelle, donc la trajectoire future du bilan.
Pris ensemble, ces trois indicateurs dessinent un profil patrimonial bien plus riche qu’un chiffre unique de patrimoine brut. Ils permettent d’identifier les zones de fragilité : concentration excessive sur un actif illiquide, insuffisance des liquidités de précaution, poids du passif sur le budget courant. C’est cette lecture en trois dimensions que mobilisent les trois logiques bilancielles distinctes de la résidence principale, de l’épargne et de l’investissement. Chacune occupe une position différente dans l’architecture actif/passif du patrimoine.
Le patrimoine net n’est pas un objectif en soi mais un indicateur de structure. Ce qui compte, c’est l’équilibre entre actifs liquides et illiquides, entre passifs longs et courts, entre levier nominal et marge de manœuvre réelle.
Un dernier point mérite l’attention : le patrimoine net évolue dans le temps non seulement parce que les actifs se valorisent ou se dévalorisent, mais aussi parce que le passif s’amortit. La part d’intérêts de chaque mensualité décroît sans interruption, et la part de capital progresse d’autant. Sur un prêt de 200 000 euros à 3,1 % sur vingt ans, les intérêts absorbent 46 % de la première mensualité, 27 % de la cent-vingtième et presque rien de la dernière ; le ménage a remboursé 84 600 euros de capital au bout de dix ans, soit 42 % du principal. Le patrimoine net progresse donc dès la première échéance, mais de plus en plus vite, même si la valeur du bien stagne ou recule légèrement. Cette dynamique temporelle est un argument structurel pour lire le patrimoine comme un processus, pas comme un instantané. Cette grille bilancielle structure les arbitrages patrimoniaux courants où chaque décision (rembourser par anticipation, épargner davantage, investir) modifie simultanément le profil actif/passif du bilan.
- Le patrimoine brut ne mesure pas la richesse réelle. Seul le patrimoine net (actifs moins passifs) reflète la situation effective du bilan.
- La structure du passif compte autant que son montant. Durée, taux, type de dette et taux d’effort déterminent la contrainte réelle sur le budget.
- Trois indicateurs (ratio d’endettement, ratio de liquidité, taux d’effort) suffisent à dresser un profil patrimonial complet, là où un chiffre unique en brut induit régulièrement en erreur.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Résidence principale, épargne et investissement : trois logiques patrimoniales qu’il ne faut pas confondre
Résidence principale, épargne de précaution et investissement long terme remplissent des fonctions radicalement différentes dans un patrimoine. Les…
Épargne réglementée : ce que détiennent vraiment les Français, la photographie de fin 2025
Fin 2025, les livrets réglementés des ménages pèsent 948 milliards d'euros, mais 15 % des Livrets A, ceux…
Livret bancaire fiscalisé ou Livret A : la comparaison ne vaut qu’après impôt
Un livret bancaire fiscalisé et un Livret A ne se comparent pas sur leur taux brut affiché. Seul…