LEP et Livret A : l’écart de taux, le plafond et la condition de revenu, expliqués

Le Livret d’épargne populaire est souvent décrit comme « le Livret A en mieux ». La description est trompeuse : le LEP n’est pas un meilleur produit ouvert à tous, mais un transfert anti-inflation ciblé, réservé aux ménages sous condition de revenu et financé par la collectivité.
Le Livret d’épargne populaire (LEP) est souvent présenté comme « le Livret A en mieux ». La réalité est plus précise : c’est un dispositif de transfert anti-inflation ciblé, réservé aux ménages dont le revenu fiscal de référence ne dépasse pas un seuil. Son taux est, par construction, calé au-dessus de celui du Livret A, un écart qui n’est pas un cadeau commercial mais un choix de politique sociale, financé par la collectivité. Cet article décrit la mécanique de l’écart de taux entre LEP et Livret A, le plafond de versements propre au LEP, et la condition d’éligibilité par le revenu fiscal de référence. L’artefact propre : le LEP cadré comme transfert ciblé plutôt que comme « bon plan », avec la mécanique chiffrée de l’écart. Comparaison strictement statistique, conforme AMF : aucune recommandation d’« ouvrir » ou de « privilégier » l’un ou l’autre.
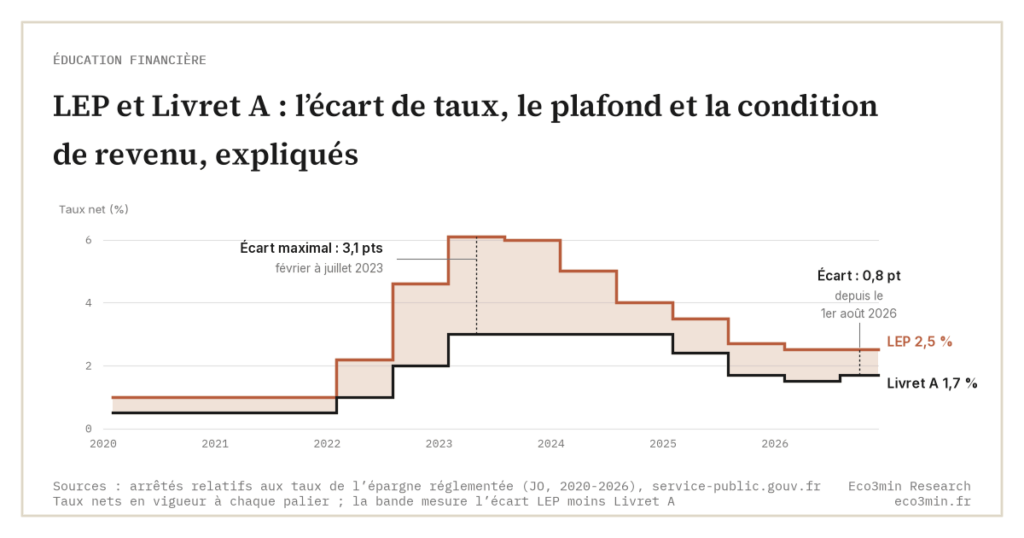
En bref. Le LEP rémunère 2,5 % net depuis le 1er février 2026, taux maintenu au 1er août 2026 quand le Livret A remontait de 1,5 % à 1,7 % : l’écart est passé d’un point à 0,8 point. Cet écart n’est pas commercial : la règle impose au taux du LEP d’être au moins égal à l’inflation hors tabac du semestre précédent et au moins supérieur de 0,5 point au Livret A. Le LEP est plafonné à 10 000 € de versements et réservé aux ménages sous un seuil de revenu fiscal de référence (23 028 € pour une personne seule en métropole en 2026, révisé chaque année). C’est un transfert ciblé vers les ménages modestes, financé par la collectivité, et largement sous-réclamé : une part importante des foyers éligibles n’en détiennent pas.
Un dispositif ciblé, pas un meilleur Livret A
La différence de nature entre les deux livrets est plus importante que leur ressemblance de forme. Le Livret A est universel : toute personne y a droit, sans condition. Le LEP est sélectif : son accès dépend du revenu fiscal de référence du foyer, et il vise explicitement, selon le Code monétaire et financier, à aider les personnes aux revenus les plus modestes à placer leurs économies dans des conditions qui préservent leur pouvoir d’achat. Le taux supérieur du LEP n’est donc pas un avantage de marché conquis par un meilleur produit, mais une dépense de politique sociale : la collectivité finance un rendement majoré pour une population définie par son revenu. Sur le même thème : la formule réelle du taux du Livret A et ses dérogations.
Cette lecture découle de l’arbitrage politique du taux administré. Si le taux du Livret A résulte d’un arbitrage entre la rémunération de l’épargnant et le coût du financement qu’il alimente, le taux du LEP ajoute une dimension redistributive : il transfère vers les ménages éligibles une protection contre l’inflation que le Livret A, lui, n’assure que de façon conditionnelle. Comparer deux véhicules réglementés suppose donc de regarder non seulement leurs taux, mais la logique différente qui les fixe.
La mécanique de l’écart de taux
L’écart entre LEP et Livret A n’est pas laissé au hasard : il obéit à une règle. Le taux du LEP ne peut être inférieur à l’inflation hors tabac mesurée sur le semestre précédent, ni inférieur au taux du Livret A majoré de 0,5 point. C’est la plus élevée de ces deux bornes qui s’applique, après arrondi. En pratique, l’écart a varié de 0,5 à 3,1 points depuis 2020. Il était d’un point du 1er août 2025 au 31 juillet 2026 (2,7 % contre 1,7 %, puis 2,5 % contre 1,5 % au 1er février 2026), et il est de 0,8 point depuis le 1er août 2026 : le LEP est resté à 2,5 % quand le Livret A remontait à 1,7 %. Comme le Livret A, le LEP est révisé deux fois l’an, au 1er février et au 1er août, et ses intérêts sont calculés par quinzaine puis capitalisés en fin d’année. Entre deux révisions, le calcul du prochain taux du LEP et du Livret A à partir des séries publiées se reconstruit avec l’inflation et l’€STR déjà connus.
La structure de la règle a une conséquence : le LEP suit l’inflation de plus près que le Livret A. Lorsque l’inflation accélère, le plancher « inflation hors tabac » du LEP le tire vers le haut plus directement que la formule du Livret A, qui ne dépend qu’à moitié de l’inflation. L’écart entre les deux livrets tend donc à se creuser dans les phases inflationnistes, précisément celles où le Livret A protège le moins. Le LEP fonctionne ainsi comme un bouclier renforcé pour les ménages éligibles dans les régimes où l’épargne administrée ordinaire perd le plus de pouvoir d’achat.
Un ordre de grandeur rend l’écart tangible. Sur un LEP plein à 10 000 €, le taux de 2,5 % produit 250 € d’intérêts nets sur l’année, contre 170 € pour la même somme placée à 1,7 % sur un Livret A, soit 80 € de différence annuelle aux taux en vigueur depuis le 1er août 2026. L’écart a été bien plus large dans le passé récent : en août 2022, au cœur de la poussée inflationniste, le LEP rémunérait 4,6 % quand le Livret A était à 2 %, un différentiel de 2,6 points ; il a culminé à 3,1 points de février à juillet 2023 (6,1 % contre 3 %). Ces chiffres illustrent un fait statistique, non une consigne : l’ampleur de l’avantage dépend du régime d’inflation et du niveau auquel le taux du LEP est fixé. Ils supposent aussi un solde immobile toute l’année à un taux unique ; dès qu’un versement est daté ou que le taux change au 1er août, la règle des quinzaines du Livret A décide du montant réellement servi.
Le plafond et la condition de revenu
Le LEP est plafonné à 10 000 € de versements, un montant relevé depuis le 1er octobre 2023 et inférieur au plafond du Livret A. Comme pour le Livret A, aucun versement ne peut porter le solde au-delà de 10 000 €, mais les intérêts capitalisés le peuvent : un LEP plein dépasse ce montant sans qu’aucune règle ne soit enfreinte, et n’accepte plus de versement tant que son solde reste au-dessus. Fin 2025, 44 % des LEP dépassaient ainsi 10 000 € et portaient 70 % de l’encours, selon la Banque de France. La détention est individuelle, avec une limite de deux LEP par foyer fiscal, un par contribuable et un pour son partenaire ; un majeur rattaché au foyer fiscal de ses parents ne peut pas en détenir.
La condition d’accès est la pièce centrale du dispositif. L’éligibilité dépend du revenu fiscal de référence figurant sur l’avis d’imposition, qui ne doit pas dépasser un seuil révisé chaque année et indexé sur le barème de l’impôt sur le revenu. Pour une ouverture en 2026, ce seuil s’établit en métropole à 23 028 € pour une personne seule (une part de quotient familial), et augmente avec le nombre de parts du foyer. Le contrôle s’effectue à l’ouverture puis dans le temps : un dépassement une année n’entraîne pas de fermeture si le revenu repasse sous le seuil l’année suivante, mais un dépassement deux années consécutives conduit à la clôture. Le seuil étant indexé, son relèvement annuel peut faire entrer dans l’éligibilité des ménages qui en étaient exclus l’année précédente. Rapprocher ce seuil du salaire médian des salariés du privé demande une précaution, car le revenu fiscal de référence s’entend après la déduction de 10 % pour frais professionnels et pour tout le foyer.
Les seuils varient avec la composition du foyer. À titre de repère, pour une ouverture en 2026, ils s’établissent en métropole à 23 028 € pour une part, 35 326 € pour deux parts (un couple) et 41 475 € pour deux parts et demie (un couple avec un enfant à charge), après une revalorisation de 0,9 % (22 823 € pour une part en 2025). Le revenu pris en compte est celui de l’avis d’imposition disponible, en pratique le revenu fiscal de référence de l’avant-dernière ou de la dernière année connue. Depuis 2021, les banques peuvent interroger directement l’administration fiscale pour vérifier l’éligibilité, sans que le titulaire ait à fournir son avis.
Un transfert largement sous-réclamé
Le trait le plus frappant du LEP n’est pas son taux mais son taux d’utilisation. Selon la Banque de France, le nombre de LEP a atteint le record de 12,1 millions fin 2025, mais son taux de détention parmi les ménages éligibles reste inférieur à celui du Livret A, quel que soit le niveau de revenu. Une part importante des foyers ayant droit au dispositif n’en détiennent donc pas. Le constat est encore plus net pour les ménages les plus fragiles : en 2025, 8 % seulement des clients bancaires identifiés comme financièrement fragiles détenaient un LEP, selon le même rapport, alors même que ce livret est mieux rémunéré que le Livret A et leur est destiné. Le transfert existe, il est financé, mais il reste en grande partie non réclamé par sa population cible.
Ce décalage relie le LEP au reste de l’épargne réglementée. Le LEP et le Livret A alimentent le circuit de financement commun centralisé par la Caisse des dépôts, et partagent la fonction d’épargne réglementée : une réserve liquide, garantie et défiscalisée. Le LEP s’en distingue par sa cible et par son taux, mais s’inscrit dans la même architecture institutionnelle.
Erreur fréquente
Voir le LEP comme un simple « Livret A mieux rémunéré » accessible à qui le demande. C’est un dispositif sous condition de revenu : son taux supérieur est un transfert social ciblé, pas un produit commercial. L’écart de rendement n’est pas une promotion bancaire mais une dépense publique réservée à une population définie par son revenu fiscal de référence.
Lecture d’ensemble
La comparaison entre LEP et Livret A se ramène à trois faits mesurables. Le taux : le LEP est, par règle, supérieur au Livret A, d’au moins 0,5 point et en pratique de 0,8 à 1 point depuis 2025, avec un écart qui se creuse en régime inflationniste. Le plafond : 10 000 € de versements, inférieur à celui du Livret A, avec la même mécanique de capitalisation au-delà. L’accès : conditionné par un seuil de revenu fiscal de référence, révisé annuellement, qui exclut les ménages au-dessus du seuil et laisse, paradoxalement, une large fraction des ménages éligibles sans LEP. Décrire ces faits ne revient à recommander aucune ouverture ni aucun arbitrage. Le LEP est, statistiquement, le livret réglementé le mieux rémunéré et le plus ciblé, et l’un des moins réclamés au regard de sa population éligible. Pour aller plus loin : les arbitrages sur les horizons courts.
Mis à jour le 3 novembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier.
Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Le taux du Livret A, un arbitrage politique : ce que la répression financière coûte à l’épargnant
Le taux du Livret A n’est pas un taux de marché mais le résultat d’un arbitrage politique entre…
Livret bancaire fiscalisé ou Livret A : la comparaison ne vaut qu’après impôt
Un livret bancaire fiscalisé et un Livret A ne se comparent pas sur leur taux brut affiché. Seul…
Épargne réglementée : ce que détiennent vraiment les Français, la photographie de fin 2025
Fin 2025, les livrets réglementés des ménages pèsent 948 milliards d'euros, mais 15 % des Livrets A, ceux…