
Épargne réglementée : ce que détiennent vraiment les Français, la photographie de fin 2025
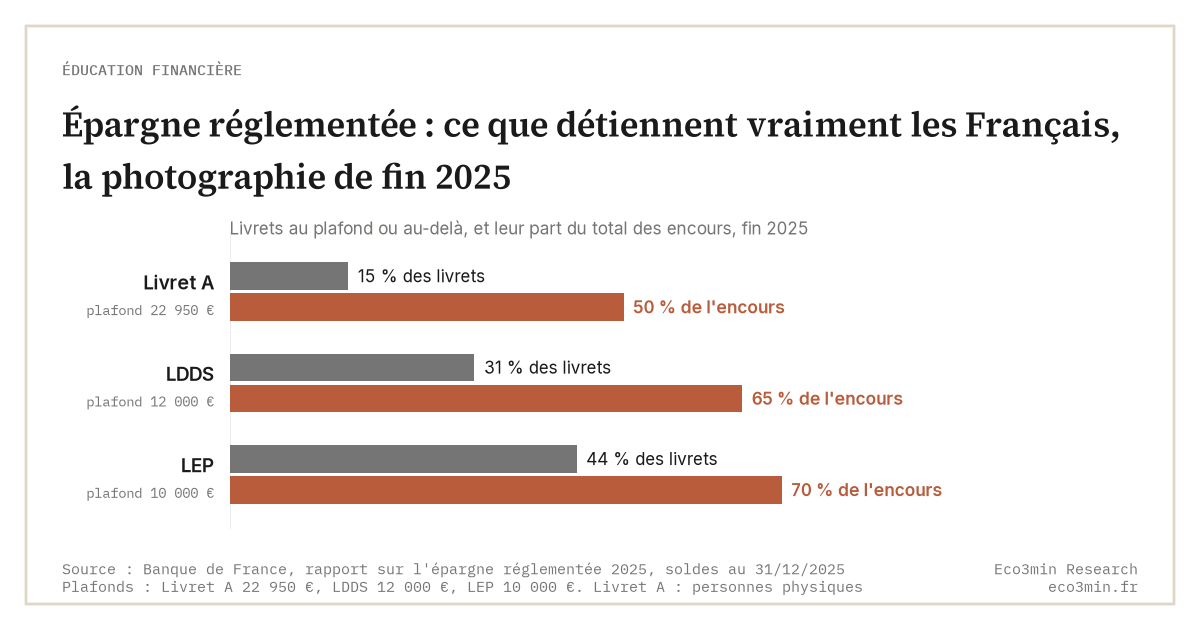
Fin 2025, les livrets réglementés des ménages pèsent 948 milliards d'euros, mais 15 % des Livrets A, ceux au-dessus du plafond de 22 950 euros, portent la moitié de l'encours. Le LEP se concentre plus vite : 44 % des livrets pour 70 % de l'encours.

L’épargne réglementée rassemble des livrets ouverts à presque tous, rémunérés à un taux fixé par l’État et exonérés d’impôt. Leurs encours se concentrent pourtant sur une minorité de comptes remplis jusqu’au plafond, et la moyenne décrit mal le livret ordinaire.
Le rapport annuel de la Banque de France paru le 15 juillet 2026 fixe la situation au 31 décembre 2025, produit par produit. La concentration y progresse encore, alors que la collecte ralentit.
TL;DR
Fin 2025, les livrets réglementés des ménages pèsent 948 milliards d’euros, et la moitié de l’encours du Livret A tient sur les 15 % de livrets qui dépassent le plafond de 22 950 euros.
- Livret A : 58 millions de livrets et un encours moyen de 7 554 euros, mais 32 % des livrets contiennent 150 euros ou moins, soit 0,1 % de l’encours.
- LEP : 12,1 millions de livrets, un record ; les 44 % situés au-dessus du plafond de 10 000 euros détiennent 70 % de l’encours, contre 62 % un an plus tôt.
- PEL : 8,2 millions de plans, détenus par 11,8 % des Français contre 24 % en 2016, pour un encours moyen de 25 081 euros.
Fin 2025 : 948 milliards d’euros, un stock qui ne grossit plus
Selon le rapport sur l’épargne réglementée 2025 de la Banque de France, paru le 15 juillet 2026, les ménages détenaient 947,5 milliards d’euros sur leurs livrets et plans réglementés au 31 décembre 2025, contre 955,7 milliards un an plus tôt. Le Livret A en porte 439,6 milliards, soit 46 % du total. Suivent le plan d’épargne logement (PEL, 201,1 milliards), le livret de développement durable et solidaire (LDDS, 164,9 milliards) et le livret d’épargne populaire (LEP, 83,7 milliards). Ces montants couvrent les ménages et les institutions sans but lucratif à leur service.
Le stock a reculé de 0,9 % en un an. Les flux nets vers l’ensemble de l’épargne réglementée sont devenus négatifs en 2025, à 8,2 milliards de retraits nets, après 20,1 milliards de collecte en 2024. La décollecte du PEL (21,3 milliards, intérêts compris) a dépassé ce que le Livret A, le LDDS et le LEP ont gagné, intérêts compris. Sur le seul Livret A des particuliers, la collecte nette hors intérêts est négative de 1,4 milliard, une première depuis 2015, contre 28 milliards par an en moyenne de 2020 à 2023. L’encours ne progresse plus que par les intérêts capitalisés.
Cette pause accompagne la baisse des taux. Celui du Livret A est passé de 3 % à 2,4 % le 1er février 2025, puis à 1,7 % le 1er août 2025 et à 1,5 % en février 2026. Il est remonté à 1,7 % le 1er août 2026, comme celui du LDDS, tandis que le LEP restait à 2,5 %, selon le communiqué du gouvernement publié le 31 juillet 2026. Ce taux administré résulte d’un arbitrage politique entre épargnants et emprunteurs, et son calendrier figure dans les taux réglementés en vigueur et leur prochaine révision.
Dans une année de réallocation partielle vers l’assurance-vie, la part de l’épargne réglementée dans le patrimoine financier des ménages recule à 14,4 %, contre 15 % en 2024. L’effort d’épargne reste pourtant élevé : 17,2 % du revenu disponible brut au deuxième trimestre 2026, après 17,9 % au premier, d’après les comptes trimestriels de l’Insee publiés le 28 août 2026.
L’image courante s’arrête au total et à l’encours moyen, comme si chaque titulaire gardait 7 554 euros sur son Livret A. La répartition par solde raconte autre chose. Le Livret A appartient à tous, son encours à quelques-uns.
Livret A : 15 % des livrets pour la moitié de l’encours
L’encours moyen d’un Livret A détenu par un particulier atteint 7 554 euros fin 2025. La ventilation par tranche de solde publiée par la Banque de France ne fait apparaître aucune masse de livrets autour de ce chiffre. D’un côté, 32 % des livrets contiennent 150 euros ou moins et représentent 0,1 % de l’encours. De l’autre, 15 % dépassent le plafond de versement de 22 950 euros, que les intérêts capitalisés permettent de franchir, et concentrent 50 % de l’encours, contre 47 % en 2024. Les 20 % de livrets les mieux dotés en portent 65 %.
Un calcul sur ces parts arrondies situe le solde moyen des livrets au-dessus du plafond vers 25 000 euros, et celui des 85 % restants autour de 4 400 euros. La moyenne affichée tombe entre les deux groupes.
Une partie de la base ne bouge plus. Le rapport recense 4,8 millions de Livrets A inactifs, sans versement ni retrait depuis au moins cinq ans, qui totalisent 18,2 milliards d’euros. Parmi eux, 73 % contiennent moins de 150 euros. Ces comptes oubliés gonflent le nombre de livrets presque vides sans peser dans l’encours.
Les usages divergent aussi selon le solde. Sur les livrets faiblement dotés, les retraits sont devenus plus fréquents que les versements à partir de 2021 : l’épargne y sert d’amortisseur. D’après l’enquête Histoire de vie et Patrimoine exploitée dans le rapport, les 25 % de ménages les plus aisés détenteurs d’un Livret A avaient en 2024 une probabilité de 28 % d’en augmenter l’encours, contre 13 % pour les 25 % les plus modestes. Les plus de 65 ans détiennent 22 % des livrets et 36 % de l’encours. Cette double fonction, réserve de précaution pour les uns et placement de fond de portefeuille pour les autres, éclaire la place du Livret A dans l’épargne des ménages.
Elle éclaire aussi le rendement réel de l’épargne de précaution. Pour un livret de 150 euros, la question est théorique. Au plafond, le taux administré et l’exonération fiscale portent sur des sommes significatives, que le simulateur des intérêts du Livret A par quinzaine permet de chiffrer solde par solde.
LEP et LDDS : la concentration progresse plus vite
Le LEP, réservé aux ménages sous condition de revenu fiscal, compte 12,1 millions de livrets fin 2025, un record, pour un encours moyen de 6 902 euros. Les 44 % de livrets au-dessus du plafond de 10 000 euros détiennent 70 % de l’encours, contre 39 % des livrets et 62 % de l’encours un an plus tôt. Sa collecte nette hors intérêts est devenue négative, à 0,9 milliard de retraits nets, après trois années positives. Les retraits ont atteint 28,1 milliards, gonflés au printemps par la clôture des livrets dont les titulaires n’étaient plus éligibles.
Les clients bancaires en situation de fragilité financière, que le produit vise pourtant, y recourent peu. Leur taux de détention du LEP s’établit à 8 % en 2025, selon la Banque de France. Les conditions d’accès et l’écart de rémunération sont détaillés dans l’écart de taux, le plafond et la condition de revenu du LEP.
Le LDDS, plafonné à 12 000 euros, suit la même pente. Il compte 27 millions de livrets et 165 milliards d’euros, pour un encours moyen de 6 174 euros. Ses 31 % de livrets au plafond portent 65 % de l’encours. Il reste détenu par 48,5 % des adultes, quand le Livret A l’est par 83 % de la population. L’option de don à l’économie sociale et solidaire demeure marginale, avec 3,1 millions d’euros donnés en 2025.
PEL : moins de plans, des soldes plus lourds
Le plan d’épargne logement suit une autre trajectoire. Le nombre de plans a reculé de 9,7 % en 2025, à 8,2 millions, et le taux de détention n’est plus que de 11,8 %, contre 24 % au point haut de 2016. Sur l’ensemble des détenteurs, ménages et quelques personnes morales compris, l’encours baisse de 9,5 %, à 205 milliards d’euros, avec 26,4 milliards de décollecte nette hors intérêts. Les ouvertures sont tombées à un peu moins de 800 000 plans, contre 1,3 million en 2024.
Son encours moyen, 25 081 euros, vaut 3,3 fois celui du Livret A. Le PEL concentre ses montants par le haut, avec peu de détenteurs et des soldes élevés. Le taux d’un plan est fixé à l’ouverture, et les générations de taux du PEL font cohabiter des plans aux rémunérations très différentes. La série mensuelle du taux du PEL retrace le taux servi aux nouveaux plans.
Deux réserves, et un gain de taux qui va aux livrets pleins
Deux réserves encadrent ces chiffres. La ventilation porte sur des livrets, pas sur des personnes : un même épargnant peut détenir un Livret A presque vide et un LDDS au plafond, et un mineur compte comme un titulaire. Le rapport signale aussi un biais de mesure, les tranches étant établies sur le solde de fin d’année. Un livret vidé en décembre apparaît donc dans les petites tranches. Ces limites nuancent l’image d’une population coupée en deux, sans effacer une concentration que l’on retrouve sur chacun des quatre produits.
Cette concentration oriente les avantages attachés aux livrets. L’exonération d’impôt et le taux administré profitent, en montant, aux livrets pleins. Quand le taux du Livret A gagne 0,2 point, comme le 1er août 2026, le supplément d’intérêts annuel atteint environ 46 euros sur un livret de 22 950 euros, et 30 centimes sur un livret de 150 euros. Un indicateur résume le mouvement : la part de l’encours logée sur les livrets au-dessus du plafond, publiée chaque été par la Banque de France. Pour le Livret A, elle est passée de 47 % en 2024 à 50 % en 2025.
Prendre l’encours moyen de 7 554 euros pour le solde d’un Livret A ordinaire. Cette moyenne mélange des livrets presque vides et des livrets pleins qui pèsent l’essentiel de l’encours, sans décrire ni les uns ni les autres. La répartition des livrets et de l’encours par tranche de solde, publiée chaque année par la Banque de France, en donne une image fidèle.
La collecte ralentit, la concentration s’accentue
Fin 2025, le stock d’épargne réglementée ne grossit plus et se concentre davantage, le LEP plus vite que les autres : 70 % de son encours sur 44 % des livrets, contre 62 % sur 39 % un an plus tôt. Une interprétation possible tient à l’usage : les petits soldes servent d’amortisseur et se vident quand les budgets se tendent, quand les livrets pleins restent en place. Le taux remonté à 1,7 % en août 2026 touchera surtout ces derniers en euros. Le rapport sur l’année 2026 dira si la collecte des petits livrets reprend aussi.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Le taux du Livret A, un arbitrage politique : ce que la répression financière coûte à l’épargnant
Le taux du Livret A n’est pas un taux de marché mais le résultat d’un arbitrage politique entre…
Livret bancaire fiscalisé ou Livret A : la comparaison ne vaut qu’après impôt
Un livret bancaire fiscalisé et un Livret A ne se comparent pas sur leur taux brut affiché. Seul…
L’épargne déposée sur les Livrets A ne dort pas. Une part fixée par la réglementation est centralisée à…