
PER bancaire ou PER assurantiel : mêmes règles fiscales, deux enveloppes techniques

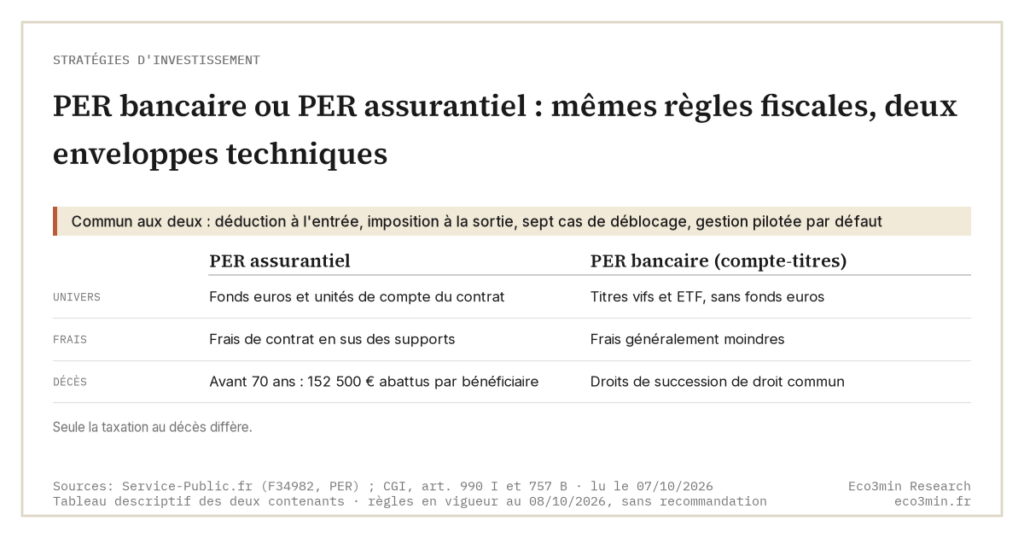
Environ 75 % de l’encours des PER est logé dans des contrats assurantiels. Ce chiffre ne dit rien de la fiscalité du vivant du titulaire, identique aux deux formats : il renseigne sur le contenant, qui décide de l’univers d’investissement, des frais et de la transmission.
Sous une fiscalité commune, le PER se décline en deux enveloppes techniques aux logiques distinctes. Le choix ne change rien à l’impôt du titulaire : il change ce que l’épargne peut contenir, ce qu’elle coûte et comment elle se transmet, taxation au décès comprise.
Le PER existe en deux contenants, assurantiel et bancaire, à la fiscalité identique pour le titulaire mais aux univers, frais et règles de transmission différents.
- Le PER assurantiel donne accès au fonds euros et ouvre un avantage successoral en cas de décès avant 70 ans (abattement de 152 500 € par bénéficiaire), au prix de frais de contrat.
- Le PER bancaire, adossé à un compte-titres, offre un univers ouvert de titres vifs et d’ETF et des frais généralement moindres, sans fonds euros ni avantage successoral spécifique.
- Déduction, imposition de la sortie, sept cas de déblocage et gestion pilotée par défaut sont communs aux deux formats, seule la taxation au décès diffère.
Fin 2025, les PER assurantiels totalisent 112 milliards d’euros d’encours et 7,9 millions de contrats selon France Assureurs, soit environ 75 % des 150,4 milliards recensés par la DG Trésor tous PER confondus. Ce chiffre décrit une préférence de marché, non une supériorité fiscale : la déduction à l’entrée, l’imposition à la sortie et les cas de déblocage sont identiques que le PER soit assurantiel ou bancaire. Partir de ce constat permet de séparer nettement deux plans que la communication confond souvent : la règle fiscale, commune, et le contenant technique, variable. Le contenant se loge à l’intérieur des trois compartiments du plan sans en modifier le régime, mais en changeant ce que l’épargne peut contenir. Cet article détaille les deux formats et ce qui les sépare.
Le PER assurantiel : fonds euros, gestion pilotée, avantage successoral
Le PER assurantiel est adossé à un contrat d’assurance, ce qui détermine son univers et ses règles. Il donne accès au fonds euros, support à capital garanti absent des formats bancaires, aux côtés d’unités de compte. La gestion pilotée par horizon, qui réduit progressivement l’exposition aux actifs volatils à mesure que la retraite approche, y est le mode de gestion appliqué par défaut, comme dans tout PER. Enfin, il ouvre un avantage successoral spécifique : si le titulaire décède avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 €, le solde étant prélevé à 20 % (31,25 % au-delà de 700 000 €). Après 70 ans, les sommes, gains compris, entrent dans les droits de succession après un abattement global de 30 500 €, selon Service-Public. C’est l’âge au décès qui compte, non la date des versements. Ces caractéristiques ont une contrepartie : des frais de contrat, généralement supérieurs à ceux d’un compte-titres. Un autre angle : notre décryptage du choix d’un PER.
Ce format convient à une logique d’épargne encadrée. Le fonds euros offre un support de sécurisation progressive, la gestion pilotée automatise l’ajustement du risque à l’horizon, et l’avantage successoral prolonge la logique de transmission de l’assurance-vie. En contrepartie, l’univers d’investissement est celui du contrat, plus restreint qu’un compte-titres ouvert, et les frais viennent réduire le rendement net. Le PER assurantiel n’est pas « meilleur » en soi : il répond à une préférence pour l’encadrement, la garantie partielle et la transmission, au prix d’une souplesse et d’un coût moins favorables.
La gestion pilotée par horizon mérite une précision, car elle est souvent prêtée au seul format assurantiel. La règle vaut pour tout PER, bancaire compris : sauf choix contraire du titulaire, l’épargne est gérée selon une grille qui désensibilise progressivement le portefeuille à l’approche de la retraite, en réduisant la part d’actifs volatils au profit de supports plus stables, avec le profil « équilibré horizon retraite » par défaut. Ce mécanisme répond au risque de séquence, celui d’une chute de marché juste avant la sortie. Ce qui distingue les deux contenants tient à la destination de l’épargne désensibilisée : le fonds euros n’existe que dans le PER assurantiel, quand le PER bancaire la loge sur d’autres supports moins risqués, sans capital garanti.
Le PER bancaire : compte-titres, univers ouvert, frais moindres
Le PER bancaire, ou compte-titres, obéit à une logique inverse. Il n’a pas de fonds euros, donc pas de support à capital garanti, mais ouvre en revanche un univers d’investissement large : titres vifs, actions, obligations et surtout ETF, souvent inaccessibles dans un contrat assurantiel. Ses frais sont généralement plus faibles, faute de couche assurantielle à rémunérer. La transmission, enfin, suit la succession de droit commun, sans le régime spécifique de l’assurance : le capital entre dans l’actif successoral selon les règles ordinaires.
Ce format convient à une logique d’investissement autonome et à moindre coût. L’univers ouvert permet de construire une allocation en titres vifs ou en ETF indiciels, et les frais réduits préservent davantage le rendement net sur le long terme. En contrepartie, l’absence de fonds euros prive d’un support de sécurisation garanti, et la succession de droit commun ne bénéficie pas de l’abattement spécifique de l’assurance. Là encore, aucune supériorité absolue : le PER bancaire privilégie la souplesse, le choix et le coût, au détriment de la garantie et de l’avantage successoral.
L’écart de frais mérite d’être pris au sérieux, précisément parce que le PER est une enveloppe de très long terme. Sur un horizon de plusieurs décennies, une différence de frais annuels, même modeste en apparence, se compose et finit par peser sur le capital final de façon disproportionnée par rapport à son niveau nominal. Un contenant bancaire à frais réduits et un contenant assurantiel à frais plus élevés, investis dans des supports comparables, n’aboutissent donc pas au même montant à l’échéance, à performance brute identique. Cet effet cumulé est le principal argument en faveur du format bancaire pour un profil autonome à long horizon, comme la garantie et la transmission le sont en faveur du format assurantiel pour un autre profil.
Croire que choisir un PER bancaire ou assurantiel modifie la fiscalité du plan. Le régime fiscal, déduction, imposition de sortie et cas de déblocage, est identique aux deux formats. Ce que le contenant change, c’est l’univers d’investissement, les frais et la transmission, taxation au décès comprise, pas l’impôt du titulaire.
Ce que le contenant décide, ce qu’il ne décide pas
La distinction essentielle tient en une phrase : le contenant ne décide pas de l’impôt du titulaire, il décide de tout le reste, taxation au décès comprise. Le régime fiscal du PER, sa déduction à l’entrée, son imposition à la sortie, ses sept cas de déblocage anticipé depuis la loi du 12 juin 2026, est commun aux deux formats et ne dépend en rien du choix entre assurantiel et bancaire. Ce que le contenant décide, en revanche, se résume à trois plans : l’univers d’investissement accessible, le niveau de frais, et les règles de transmission au décès. Confondre ces deux plans conduit à surestimer l’enjeu fiscal du choix de contenant, qui est nul du vivant du titulaire, et à sous-estimer son enjeu réel, qui porte sur le rendement net et la succession.
Cette séparation a une portée pratique. Puisque la fiscalité du titulaire est identique, le choix de contenant se joue sur des critères non fiscaux : la préférence pour un fonds euros garanti ou pour un univers ouvert d’ETF, la sensibilité aux frais sur le long terme, l’importance accordée à l’avantage successoral en cas de décès avant 70 ans. Ces critères pèsent différemment selon les objectifs et l’horizon, et c’est à ce niveau que le contenant entre dans l’arbitrage patrimonial, où il s’articule avec le duel entre enveloppes. Le contenant n’est donc pas un détail administratif : il est un paramètre de rendement net et de transmission, une fois la question fiscale mise de côté.
Un choix distinct de celui du compartiment et de l’enveloppe
Le choix du contenant se superpose à d’autres choix qu’il ne faut pas confondre avec lui. Il est distinct du choix de compartiment (individuel, collectif, obligatoire), qui dépend de l’origine des versements, et distinct du choix entre le PER et d’autres enveloppes patrimoniales. La logique « contenant » n’est d’ailleurs pas propre au PER : elle se retrouve dans d’autres couples d’enveloppes, comme PEA ou compte-titres, le choix du contenant, et s’inscrit plus largement dans le triptyque des enveloppes patrimoniales. Reconnaître cette logique transversale évite de traiter chaque choix isolément.
Situer le contenant à sa juste place suppose de le lire par l’horizon et le régime, non par une préférence de principe. Un horizon long valorise davantage la réduction des frais, dont l’effet cumulé pèse sur des décennies ; une aversion au risque valorise le fonds euros ; un objectif de transmission valorise l’avantage successoral de l’assurance. C’est cette lecture par l’horizon que pose le cadre pour choisir un contenant selon l’horizon. Le contenant n’est ni bon ni mauvais dans l’absolu : il est adapté ou non à un profil et à un horizon, une fois admise l’égalité fiscale des deux formats.
Un dernier point tempère la portée du choix initial : il n’est pas définitif. La portabilité ouverte par la loi Pacte permet de transférer une épargne d’un contenant vers un autre, gratuitement après cinq ans de détention, avec des frais plafonnés à 1 % de l’épargne avant ce délai. Le choix de départ engage donc moins que celui d’autres décisions irréversibles du PER, comme la déduction ou non des versements. Cette réversibilité relative ne rend pas le choix indifférent, car un transfert a un coût et peut effacer certaines garanties, mais elle en réduit la gravité : se tromper de contenant se corrige, se tromper de pari fiscal beaucoup moins. Le contenant reste ainsi le paramètre le plus ajustable de l’enveloppe, ce qui invite à le choisir avec soin sans en dramatiser l’enjeu. Pour le détail : les ordres de grandeur derrière une retraite.
Le PER se décline donc en deux contenants qui partagent la fiscalité du titulaire et divergent sur tout le reste. L’assurantiel, majoritaire, offre le fonds euros et l’avantage successoral, au prix des frais ; le bancaire offre l’univers ouvert et les frais réduits, sans garantie ni régime successoral spécifique. Le choix ne modifie pas l’impôt du titulaire : il détermine ce que l’épargne contient, ce qu’elle coûte et comment elle se transmet. Distinguer la règle fiscale, commune, du contenant, variable, est la clé pour ne pas se tromper d’enjeu. Fixée en amont du choix, la gestion pilotée proposée par défaut pèse pourtant autant que le contenant lui-même, ce qui relève des nudges intégrés à l’architecture des plans d’épargne retraite.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →PER : la mécanique d’une enveloppe à double détente, déduction à l’entrée et imposition à la sortie
Le plan d’épargne retraite ne supprime pas l’impôt sur les versements déduits : il le reporte de la vie…
Rendement des fonds euros : ce que les assureurs ont réellement servi, année par année
Le rendement des fonds euros se résume chaque année à un chiffre moyen, communiqué par la profession. Ce…
PEA ou assurance-vie : deux horloges fiscales, deux univers d’actifs
Le plan d'épargne en actions et l'assurance-vie sont deux enveloppes défiscalisées, mais elles ne sont pas deux variantes…