PER ou assurance-vie : le match se joue sur la TMI et l’horloge de liquidité

La question « PER ou assurance-vie » n’a pas de réponse universelle. Le choix ne se joue pas sur un meilleur produit, mais sur trois asymétries mécaniques dont l’issue dépend de variables propres à chaque situation.
La plupart des réponses tranchent à la place du lecteur. Une lecture par mécanique remplace le verdict par une grille : à quelles conditions chaque enveloppe capte-t-elle son avantage.
Le duel PER contre assurance-vie se lit par trois asymétries : déduction contre neutralité, blocage contre disponibilité, imposition de sortie contre abattement.
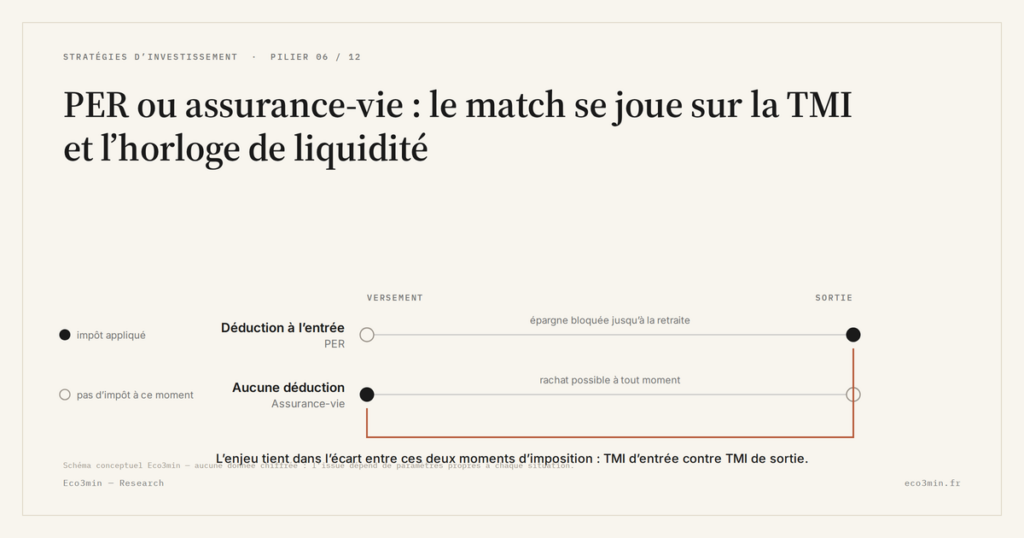
- Le PER déduit les versements à l’entrée ; l’assurance-vie ne les déduit pas, mais reste disponible à tout moment.
- Le PER est bloqué jusqu’à la retraite ; l’assurance-vie ouvre un abattement annuel sur les gains après huit ans de détention.
- L’issue dépend de l’écart de TMI, de l’horizon et du besoin de liquidité : aucune enveloppe ne gagne dans l’absolu.
La question revient sans cesse, et elle est presque toujours mal posée. Formulée en « lequel l’emporte », elle appelle un verdict que ni le PER ni l’assurance-vie ne peuvent porter dans l’absolu, parce que leur avantage respectif dépend de paramètres propres à chaque épargnant. La reformuler en « à quelles conditions chacune capte-t-elle son avantage » ouvre une lecture par mécanique. Le duel ne se joue pas sur une supériorité intrinsèque, mais sur trois asymétries de structure, auxquelles s’ajoute la transmission. Cet article construit la grille de ces asymétries et l’illustre par cas conditionnels, sans jamais désigner un gagnant. Il décrit le fonctionnement du plan d’épargne retraite face à celui de l’enveloppe concurrente, et laisse le détail de l’abattement à un article dédié.
Trois asymétries mécaniques, pas un gagnant
Comparer le PER et l’assurance-vie suppose d’abord de refuser la comparaison globale. Les deux enveloppes ne se distinguent pas par une qualité d’ensemble, mais par trois différences de mécanique qui jouent chacune dans un sens précis. La première est fiscale : le PER déduit les versements à l’entrée, l’assurance-vie reste neutre. La deuxième est de liquidité : le PER bloque l’épargne jusqu’à la retraite, l’assurance-vie la laisse disponible. La troisième porte sur la sortie : le PER réimpose les versements déduits, l’assurance-vie ouvre un abattement après huit ans. Chacune de ces asymétries avantage une enveloppe sur un critère et l’autre sur un autre : aucune ne produit de supériorité générale. Cadre d’ensemble : notre décodage de la question de la retraite.
La conséquence de méthode est claire. Puisque chaque asymétrie penche d’un côté différent, la « bonne » enveloppe dépend du poids que chaque épargnant accorde à chaque critère, poids qui varie selon sa tranche, son horizon et son besoin de disponibilité. C’est pourquoi une réponse unique est structurellement impossible, et pourquoi la lecture utile consiste à examiner les asymétries une à une avant de les recombiner par cas.
L’asymétrie fiscale : déduction contre neutralité, sortie contre abattement
La différence fiscale se lit en deux temps. À l’entrée, le PER permet de déduire les versements du revenu imposable, ce qui procure une économie proportionnelle à la tranche marginale ; l’assurance-vie n’offre aucune déduction, les versements se font en argent déjà imposé. À la sortie, la logique s’inverse partiellement. Le PER réimpose au barème les versements qui avaient été déduits, tandis que l’assurance-vie ouvre, après huit ans de détention, un abattement annuel sur la part de gains comprise dans les retraits. Le détail de l’abattement de l’assurance-vie après 8 ans est traité à part ; ce qui importe ici est la symétrie inversée : le PER concentre son avantage à l’entrée, l’assurance-vie le déploie à la sortie.
Cette inversion a une implication mécanique. L’avantage du PER croît avec la tranche marginale d’entrée et avec l’écart entre cette tranche et celle de la retraite, puisque c’est cet écart qui détermine le gain net du report. L’avantage de l’assurance-vie, lui, croît avec la durée de détention au-delà de huit ans et avec la régularité des retraits, qui permettent d’utiliser l’abattement année après année. Les deux enveloppes ne récompensent donc pas les mêmes comportements : le PER favorise une tranche élevée et un horizon long, l’assurance-vie une détention prolongée et des retraits fractionnés. Le pendant américain de cette asymétrie oppose deux comptes retraite plutôt que deux enveloppes, comparaison que porte le duel entre comptes Roth et traditionnels.
L’asymétrie de liquidité : blocage contre disponibilité permanente
La deuxième asymétrie oppose deux régimes d’accès à l’épargne. Le PER est bloqué jusqu’à la retraite, sous réserve de cas de déblocage anticipé limités et à la fiscalité variable. L’assurance-vie reste disponible à tout moment, un rachat partiel ou total étant possible sans condition d’âge ni de motif. Cette différence n’est pas un simple confort : elle change la nature de l’engagement. Le blocage du PER est la contrepartie de la déduction, l’avantage fiscal n’étant accordé que parce que l’épargne est immobilisée sur un horizon long. La disponibilité de l’assurance-vie a pour prix l’absence de déduction à l’entrée. Pour aller plus loin : notre analyse d’un contrat PER.
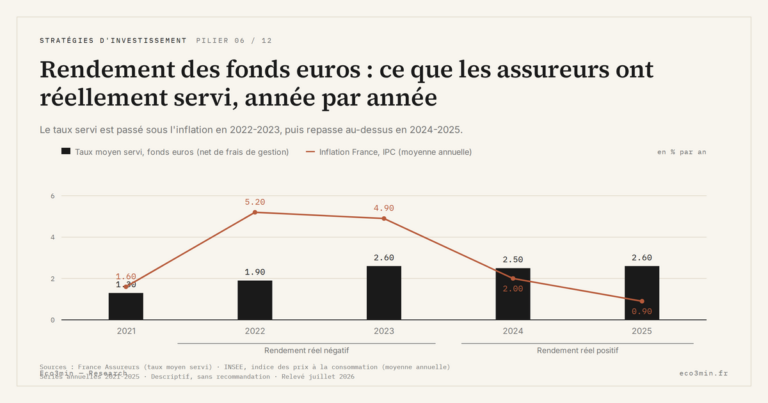
La valeur de cette asymétrie dépend donc entièrement du besoin de liquidité de l’épargnant. Pour qui n’anticipe aucun besoin avant la retraite, le blocage du PER a un coût faible et la déduction pèse davantage. Pour qui peut avoir besoin de mobiliser son épargne, la disponibilité de l’assurance-vie a une valeur propre, indépendante de la fiscalité. La comparaison entre les deux ne se réduit pas à un calcul fiscal : elle intègre une préférence pour la disponibilité que chaque situation valorise différemment. Ce paramètre situe le PER et l’assurance-vie parmi fonds euros et unités de compte selon le régime de taux, dont la liquidité et le rendement varient aussi avec le cycle.
La transmission : deux logiques selon l’âge des versements
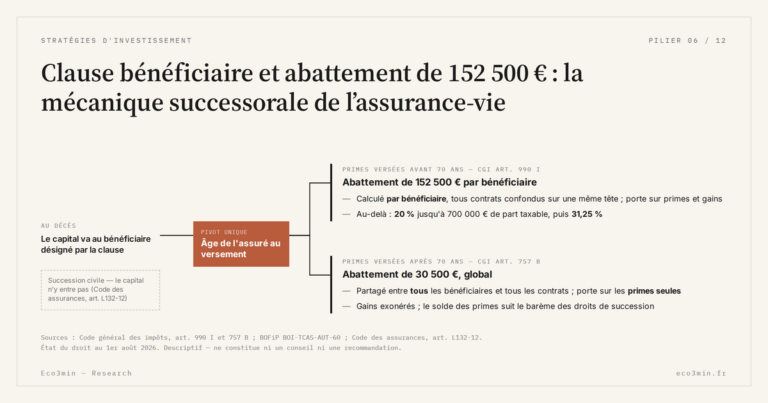
Un troisième plan de comparaison, souvent décisif, porte sur la transmission. Le PER et l’assurance-vie suivent des règles successorales distinctes, et toutes deux dépendent de l’âge auquel les versements ont été effectués. Sur un PER assurantiel, le traitement au décès diffère selon que les versements sont intervenus avant ou après un âge charnière. L’assurance-vie applique, elle, ses propres abattements liés à l’âge des versements. Les deux enveloppes ne se recouvrent pas sur ce terrain, si bien que le choix entre elles n’est pas seulement un arbitrage entre déduction et disponibilité, mais aussi un arbitrage de transmission.
Cette pluralité de plans explique pourquoi la question résiste à toute réponse tranchée. Fiscalité d’entrée, liquidité, fiscalité de sortie, transmission : quatre dimensions qui ne pèsent pas du même poids selon les objectifs. Situer les deux enveloppes dans l’ensemble patrimonial suppose de les lire avec les autres contenants, comme le fait le triptyque assurance-vie / PEA / compte-titres, et de replacer chaque choix dans le régime macro-financier traversé.
Lire le duel par cas conditionnels
Recombinées, ces asymétries dessinent des cas de figure, non des recommandations. Ils s’énoncent comme des constats mécaniques, valables sous les conditions posées, et non comme des consignes. Premier cas : un contribuable à tranche marginale élevée pendant sa vie active et à horizon long, sans besoin de liquidité avant la retraite, capte mécaniquement davantage de la déduction du PER, d’autant que sa tranche de retraite est plus basse. Deuxième cas : un épargnant à tranche basse tire un gain fiscal faible de la déduction, puisque l’économie d’entrée est proportionnelle à la tranche ; la neutralité de l’assurance-vie et son abattement de sortie pèsent alors relativement plus. Troisième cas : un épargnant susceptible d’avoir besoin de mobiliser son épargne valorise la disponibilité de l’assurance-vie, indépendamment de tout calcul fiscal. Plus de contexte : les parts de SCPI souscrites en unités de compte.
Ces cas ne s’excluent pas et ne se transposent pas d’une personne à l’autre. Un même épargnant peut relever de plusieurs à la fois, ou d’aucun, selon l’évolution de sa tranche, de son horizon et de ses besoins. Ils n’indiquent pas quoi faire : ils montrent comment les asymétries se combinent pour produire un résultat, que chacun doit instruire avec ses propres paramètres. C’est cette lecture par le régime et par la situation, plutôt que par le produit, que pose le cadre sur les enveloppes patrimoniales face au régime macro.
Une variable de régime traverse ces trois cas sans y être toujours nommée : le niveau des taux réels pendant la phase d’épargne. La valeur du report d’imposition propre au PER dépend de ce que rapporte le fait de laisser travailler, à l’abri, une somme qui aurait autrement financé un impôt. Dans un régime de taux réels élevés, ce report a un prix plus fort, ce qui renforce relativement l’avantage d’entrée du PER ; dans un régime de taux réels bas, il pèse moins. L’assurance-vie, dont l’avantage se déploie à la sortie via l’abattement, n’obéit pas exactement au même levier. Comparer les deux enveloppes sans tenir compte du régime de taux traversé revient donc à figer un duel dont l’un des ressorts est précisément mobile.
- Le duel se lit par trois asymétries (fiscalité d’entrée, liquidité, fiscalité de sortie) plus la transmission, chacune penchant d’un côté différent.
- L’avantage du PER croît avec la tranche d’entrée et l’écart de TMI ; celui de l’assurance-vie avec la durée au-delà de huit ans et des retraits fractionnés.
- L’issue dépend de variables propres à chacun (tranche, horizon, besoin de liquidité, objectif de transmission) : aucune enveloppe ne l’emporte dans l’absolu.
Le duel entre PER et assurance-vie n’a pas de vainqueur désigné, et prétendre le contraire revient à masquer les conditions sous lesquelles chaque enveloppe capte son avantage. La grille des asymétries ne dit pas laquelle choisir : elle rend lisibles les paramètres qui font pencher la balance, la tranche, l’horizon, la liquidité, la transmission. À chacun de les instruire, à la lumière de sa situation et du régime traversé, plutôt que d’un verdict prêt à l’emploi.
Mis à jour le 29 août 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
À lire ensuite
Tout le pilier →Clause bénéficiaire et abattement de 152 500 € : la mécanique successorale de l’assurance-vie
Au décès, le capital d'une assurance-vie ne passe pas par la succession : il va directement au bénéficiaire…
Frais d’assurance-vie : versement, gestion, UC, la couche qui s’empile
Un contrat d'assurance-vie ne porte pas un frais, mais une pile de frais. Versement, gestion du contrat, frais…
Remplir ses enveloppes dans quel ordre : la hiérarchie que suivent les épargnants, et sa mécanique
La question de l'ordre dans lequel remplir ses enveloppes reçoit souvent une réponse en liste fixe, présentée comme…