PER : la mécanique d’une enveloppe à double détente, déduction à l’entrée et imposition à la sortie

Le plan d’épargne retraite ne supprime pas l’impôt sur les versements déduits : il le reporte de la vie active à la retraite, contre un blocage du capital jusqu’à l’échéance. Sa valeur nette dépend de trois variables de régime rarement mises en avant.
Derrière l’argument de la baisse d’impôt se cache un arbitrage à trois inconnues : l’écart de tranche marginale entre aujourd’hui et demain, le régime de taux qui rémunère le report, et le risque de séquence à l’approche de la sortie.
Le PER échange une déduction à l’entrée contre une imposition à la sortie et un verrou de liquidité : un pari fiscal, pas un cadeau, dont le gain net se lit par le régime.
- La déduction est une avance de trésorerie : l’État reprend l’impôt à la sortie, sur les versements déduits, au barème du retraité.
- Trois compartiments (individuel, collectif, obligatoire) unifiés par la loi Pacte de 2019, pour un encours de 150,4 milliards d’euros fin 2025 selon le Trésor.
- Le gain net se joue sur l’écart de tranche marginale, le régime de taux et le risque de séquence, pas sur la seule ligne « économie d’impôt ».
Le plan d’épargne retraite est vendu comme une réduction d’impôt. C’est en réalité un échange dans le temps. La déduction à l’entrée n’efface pas l’impôt sur les sommes versées : elle le décale à la sortie, au barème du retraité que l’on sera devenu. Entre les deux, le capital travaille à l’abri de la fiscalité annuelle, mais reste bloqué jusqu’à la retraite. Le verrou n’est pas un défaut du produit : c’est le prix de l’avantage fiscal, la contrepartie exigée pour que le report soit accordé.
Cette lecture change tout. Elle déplace la question du « combien vais-je économiser » vers le « à quelles conditions ce report a-t-il de la valeur ». Et la réponse ne tient pas dans la brochure commerciale : elle dépend de trois variables de régime. L’écart entre la tranche marginale d’imposition d’aujourd’hui et celle de demain fixe l’essentiel du gain. Le régime de taux détermine ce que rapporte réellement le fait de reporter l’impôt. Et le risque de séquence, c’est-à-dire l’ordre dans lequel les rendements arrivent à l’approche de l’échéance, peut effacer une part du bénéfice au pire moment. Ces trois inconnues portent sur un futur que nul ne connaît, ce qui interdit tout verdict et impose une lecture par cadres plutôt que par recettes.
Cet article pose l’anatomie du produit : ses trois compartiments, sa double détente fiscale, son verrou de liquidité et sa gestion à horizon. Il renvoie à chaque satellite du cluster pour le détail. La mécanique de l’entrée est décomposée dans le gain réel de la déduction, tranche par tranche. Les portes de sortie et leur fiscalité respective sont cartographiées dans la fiscalité de chaque porte de sortie. La comparaison avec l’assurance-vie, en grille conditionnelle, est construite dans l’arbitrage avec l’assurance-vie, mécanique par mécanique. Le présent article se tient au niveau du cadre : il rend le pari lisible, sans le trancher.
Un produit de capitalisation dans un système de répartition
Le PER ne se comprend pas hors de son contexte. Le système de retraite français repose d’abord sur la répartition : les cotisations des actifs financent les pensions des retraités, sans capital accumulé individuellement. La capitalisation, dont le PER est le véhicule fiscalement dédié, s’y ajoute en complément, non en substitution. La montée en charge du produit doit se lire à cette lumière : elle traduit la constitution d’une épargne longue individuelle en surplomb d’un socle collectif dont l’équilibre démographique se tend.
Les chiffres décrivent une adoption rapide. Selon la Direction générale du Trésor, l’encours total des PER atteint 150,4 milliards d’euros au 31 décembre 2025, en hausse de 20 % sur la seule année 2025 et de 46 % en deux ans, pour 12,9 millions de titulaires. Le Trésor précise que cette trajectoire ne résulte que très minoritairement de transferts d’anciens contrats : elle reflète une adhésion nouvelle et continue des ménages. Autrement dit, le PER n’absorbe pas seulement l’épargne retraite préexistante, il en crée. Ce signal comportemental, plus que la seule mécanique fiscale, explique pourquoi l’enveloppe est devenue un objet de couloir patrimonial à part entière.
Cette lecture par le contexte a une portée analytique directe. Un placement de capitalisation ne se juge pas comme un produit de trésorerie disponible, mais comme un engagement de long terme dont la valeur dépend de l’environnement macro-financier traversé pendant la phase d’épargne. C’est la logique qui gouverne l’ensemble du couloir patrimonial, et que pose la lecture des placements par le cycle macro : on n’évalue pas une enveloppe longue à l’aune d’un rendement instantané, mais à celle du régime de taux, de fiscalité et de croissance dans lequel elle s’inscrit.
Le contexte démographique donne au mouvement sa toile de fond. Le rapport entre le nombre d’actifs cotisants et le nombre de retraités se dégrade tendanciellement, sous l’effet du vieillissement de la population et de l’allongement de l’espérance de vie. Un système par répartition supporte cette évolution par des ajustements de paramètres, cotisations, âge de départ ou niveau des pensions, débattus à chaque réforme. La capitalisation individuelle apparaît dans ce cadre comme un complément que les ménages constituent en anticipation, non comme un substitut au socle collectif. Le PER en est l’instrument fiscalement dédié, ce qui explique que sa diffusion accompagne la sensibilité croissante des ménages à la question du niveau futur des pensions.
Ce déplacement a une conséquence structurelle rarement nommée : il transfère une part du risque de la collectivité vers l’épargnant. Dans une pension par répartition, le risque de rendement et de longévité est mutualisé ; dans une enveloppe de capitalisation comme le PER, l’épargnant porte lui-même le risque de marché pendant la phase d’épargne et le risque de séquence à l’approche de la sortie. Ce transfert n’est ni bon ni mauvais en soi, mais il change la nature de l’engagement : le PER ne promet pas un revenu, il constitue un capital dont la valeur finale reste soumise aux régimes traversés. Le comprendre, c’est refuser d’en attendre les certitudes d’une pension et en accepter la logique d’un placement. Pour approfondir : la grille d’évaluation d’un PER.
Trois compartiments, une architecture née de la loi Pacte
Le PER n’est pas un produit unique mais une enveloppe à trois portes d’entrée, réunies sous un même régime fiscal par la loi Pacte, entrée en vigueur le 1er octobre 2019. Le PER individuel se souscrit à titre personnel et remplace les anciens PERP et contrats Madelin. Le PER d’entreprise collectif, alimenté par l’épargne salariale, la participation et l’intéressement, succède au PERCO. Le PER d’entreprise obligatoire, réservé à certaines catégories de salariés, prend la suite de l’article 83.
La répartition par compartiment éclaire la dynamique. Fin 2025, le PER individuel domine avec 88,5 milliards d’euros et plus de 5 millions de titulaires, en hausse de 21 % sur l’année, devant le collectif à 33,86 milliards (+22 %) et l’obligatoire à 28,04 milliards (+13 %). Ces trois compartiments partagent la même mécanique de report d’imposition, mais diffèrent par leurs sources d’alimentation, leurs règles de déblocage et leur fiscalité de sortie. Un versement volontaire déduit dans un PER individuel n’obéit pas exactement aux mêmes règles qu’un abondement employeur logé dans un compartiment collectif. La « fiscalité du PER » au singulier n’existe pas, seulement des fiscalités par porte et par nature de versement.
La distinction ne porte pas seulement sur la fiscalité, mais sur la gouvernance de l’épargne. Le compartiment individuel relève d’une décision personnelle : l’épargnant choisit son contrat, ses versements et sa gestion. Le compartiment collectif s’alimente au sein de l’entreprise, via l’épargne salariale, souvent complétée par un abondement employeur qui constitue un apport supplémentaire. Le compartiment obligatoire résulte d’un accord d’entreprise et s’impose à certaines catégories de salariés. Cette diversité d’origines explique qu’un même titulaire puisse détenir plusieurs compartiments aux règles imbriquées, et qu’il faille toujours préciser de quel compartiment on parle avant de raisonner sur sa fiscalité ou sa disponibilité.
La consolidation opérée par la loi Pacte a une histoire, et cette histoire éclaire la forme actuelle du produit. Avant 2019, l’épargne retraite française empilait des dispositifs hétérogènes, faiblement portables et souvent illisibles pour l’épargnant. Le regroupement en une enveloppe unique a simplifié l’architecture et rendu les contrats transférables, non sans coûts ni pertes de garanties héritées. Ce versant structurel, avec la mécanique et le plafonnement des transferts, est retracé dans ce que la loi Pacte a unifié en 2019. Comprendre d’où vient le PER éclaire pourquoi il ressemble à ce qu’il est aujourd’hui.
Le contenant technique ajoute une seconde couche, distincte du compartiment. Un même PER individuel peut être « assurantiel », adossé à un contrat d’assurance-vie, ou « bancaire », adossé à un compte-titres. Fin 2025, les PER assurantiels représentent environ 75 % de l’encours, avec 111,9 milliards d’euros pour 7,9 millions d’assurés selon France Assureurs. Le choix du contenant ne change pas le régime fiscal, mais il modifie l’univers d’investissement, les frais et les règles de transmission. Ce point structurant est traité à part dans PER bancaire ou assurantiel, le choix du contenant.
La déduction à l’entrée : une avance de trésorerie, pas une économie
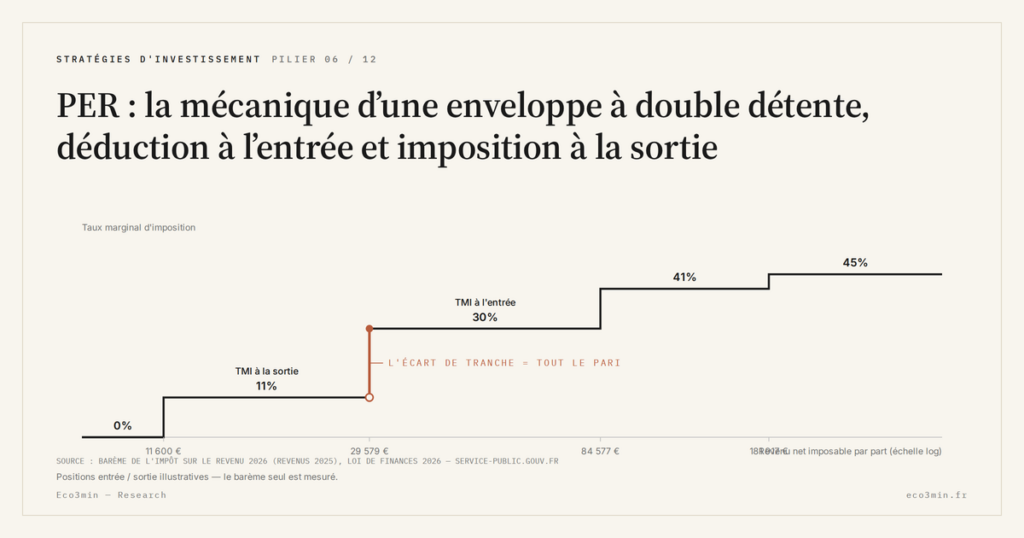
L’argument de vente principal du PER est la déduction des versements volontaires du revenu imposable. Sa mécanique est simple à énoncer et facile à mal comprendre. Verser une somme sur un PER individuel diminue le revenu imposable de l’année, dans la limite d’un plafond. L’économie d’impôt immédiate est égale au montant versé multiplié par la tranche marginale d’imposition (TMI) du foyer. À 30 % de TMI, un versement de 5 000 euros réduit l’impôt de 1 500 euros ; à 41 %, de 2 050 euros. Le barème progressif de l’impôt sur le revenu comporte des tranches à 0, 11, 30, 41 et 45 %, si bien que le même versement ne « rapporte » pas la même chose selon le niveau de revenu. La même dépendance à la tranche structure le système américain, où la comparaison entre comptes retraite Roth et traditionnels se joue sur le taux effectif d’entrée et de sortie.
Le plafond de déduction est indexé sur le plafond annuel de la Sécurité sociale (PASS). Pour les versements de 2026, le calcul s’appuie sur le PASS 2025, soit 47 100 euros : la déduction est égale à 10 % des revenus professionnels de 2025, dans une fourchette allant d’un plancher de 4 710 euros à un plafond de 37 680 euros. Les plafonds non utilisés se reportent sur les trois années suivantes, et les couples mariés ou pacsés peuvent mutualiser leurs enveloppes. Le PASS a lui-même été relevé à 48 060 euros au 1er janvier 2026 par arrêté du 22 décembre 2025, ce qui décalera les bornes applicables aux versements ultérieurs. Le détail de ce plafonnement, du report triennal et du gain par tranche est développé dans le mécanisme de plafonnement et son report triennal.
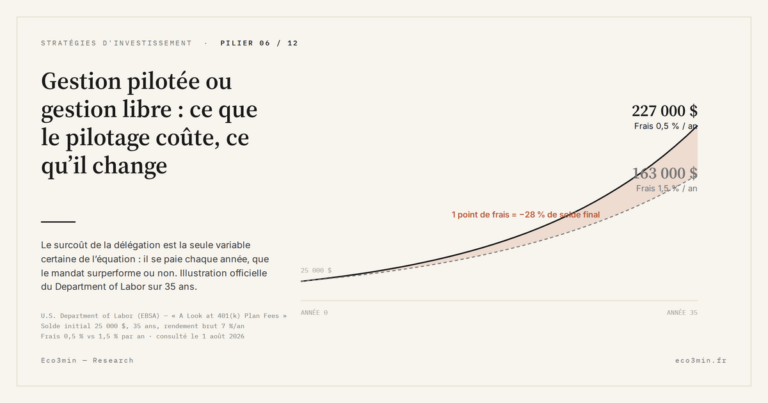
Le point que la communication commerciale laisse dans l’ombre est le suivant : cette économie n’est pas acquise, elle est provisoire. À la sortie, l’administration reprend l’impôt sur les versements qui avaient été déduits, au barème en vigueur à ce moment-là. La déduction n’efface donc pas une dépense, elle déplace un impôt dans le temps. Le gain réel n’est pas l’économie de l’année de versement, mais la différence entre l’impôt évité à l’entrée et l’impôt payé à la sortie. Si la tranche de sortie est identique à la tranche d’entrée, l’avantage fiscal se réduit à l’effet de trésorerie : avoir laissé travailler, pendant la phase d’épargne, une somme qui aurait autrement financé un impôt. Dans le même esprit : où placer sa trésorerie nette de fiscalité et d’inflation.
Cet effet de trésorerie n’est pas nul pour autant. Reporter un impôt, c’est capitaliser sur une base plus large pendant toute la durée de détention. Un euro non versé au fisc en année zéro et laissé à l’abri produit des rendements pendant des décennies avant d’être, en partie seulement, restitué sous forme d’impôt de sortie. La valeur de ce report dépend étroitement du rendement obtenu pendant l’immobilisation, donc du régime de taux, point sur lequel le présent article revient plus bas. Présenter la déduction comme une « économie » sèche revient à confondre un décalage temporel avec un gain définitif, et à ignorer la reprise programmée à la sortie.
La mécanique se comprend mieux en la déroulant. Sans PER, le contribuable paie son impôt sur le revenu perçu, puis investit le solde net dans une enveloppe classique, où les fruits de l’épargne subissent à leur tour la fiscalité applicable. Avec un PER, il investit d’abord la somme brute, avant impôt, qui capitalise intégralement pendant la phase d’épargne, et ne restitue une partie de sa valeur au fisc qu’au dénouement. La différence entre les deux trajectoires ne tient pas à une exonération, qui n’existe pas, mais au fait de faire travailler plus longtemps une base plus large. C’est un pur effet de calendrier fiscal, dont l’ampleur croît avec la durée de détention et le rendement réel obtenu.
Cette lecture a une implication que la brochure ne tire jamais : l’avantage du report augmente avec l’horizon et diminue si la phase d’épargne est courte. Un versement effectué quelques années avant la retraite bénéficie d’un report bref, donc d’un effet de trésorerie limité, et repose alors presque entièrement sur l’écart de tranche. Un versement effectué vingt ou trente ans avant l’échéance mobilise, lui, la puissance du temps. La déduction n’a donc pas la même signification selon le moment de la vie où elle intervient, ce que la présentation en pourcentage d’économie immédiate masque entièrement.
Présenter la déduction comme une économie d’impôt définitive. Elle est en réalité une avance de trésorerie, car l’impôt est repris à la sortie sur les versements déduits. Le gain net ne se mesure qu’en comparant la tranche d’entrée et la tranche de sortie.
La sortie : trois portes, trois fiscalités, un même pari qui se dénoue
À l’échéance, le pari ouvert par la déduction se referme, et la porte de sortie choisie modifie l’addition. La sortie en capital est la plus demandée depuis la loi Pacte, qui l’a rendue possible pour l’essentiel des cas. Sur un PER individuel alimenté par des versements déduits, le capital correspondant à ces versements revient au barème de l’impôt sur le revenu, tandis que les plus-values générées sont soumises au prélèvement forfaitaire unique. Ces deux régimes s’appliquent à des assiettes distinctes et ne se cumulent pas sur la même somme, ce qui n’empêche pas la persistance d’un mythe tenace, celui d’une « double imposition » du PER.
La sortie en rente viagère suit une logique différente. La fiscalité dépend alors du compartiment et du fait que les versements aient été déduits ou non à l’entrée. La sortie fractionnée, enfin, ouvre une troisième voie : elle permet d’échelonner les retraits année après année, donc de piloter la tranche marginale et d’éviter les à-coups d’un retrait unique. Le choix de la porte n’est donc pas neutre fiscalement, et il interagit avec le comportement de retrait sur plusieurs exercices. Chaque porte et sa mécanique fiscale sont cartographiées dans le détail de la fiscalité de sortie, porte par porte.
Le mythe de la « double imposition » mérite d’être démonté au niveau du principe, car il fausse la compréhension d’ensemble. L’idée reçue veut que le capital sorti soit taxé deux fois : une fois au barème, une fois au titre des plus-values. C’est inexact. Sur un PER de versements déduits, deux assiettes distinctes coexistent : les versements eux-mêmes, qui n’avaient jamais été imposés puisqu’ils avaient été déduits, reviennent au barème de l’impôt sur le revenu à la sortie ; les plus-values, qui n’avaient pas non plus été taxées pendant la phase d’épargne, relèvent du prélèvement forfaitaire unique. Chaque euro n’est donc imposé qu’une seule fois, mais selon deux régimes appliqués à deux natures de sommes. Ce que certains lisent comme une double peine n’est que la contrepartie logique d’un report qui avait, précisément, différé les deux impositions. En lien : notre vue des placements ajustée au régime.
Ce moment est celui où la lecture par le régime prend tout son sens. Le pari ouvert au moment de la déduction ne se gagne ou ne se perd qu’ici, à la tranche marginale du retraité. Un contribuable qui a déduit à 41 % pendant sa vie active et qui sort au barème à 30 % capte l’écart de tranche en plus de l’effet de report. À l’inverse, une sortie en capital massive peut faire franchir une tranche supérieure l’année du retrait, effet que la sortie fractionnée sert précisément à lisser. Le comportement de retrait n’est donc pas un détail administratif, mais l’un des déterminants du rendement net après impôt de toute l’opération.
Le verrou de liquidité : le prix de l’abri, pas un défaut
Le trait le plus discuté du PER est son indisponibilité. En principe, l’épargne reste bloquée jusqu’à la retraite ou l’âge légal de départ. Cette caractéristique est souvent présentée comme un inconvénient ; elle est plus justement lue comme la contrepartie de l’avantage fiscal. Le report d’imposition n’est accordé que parce que l’épargne est immobilisée sur un horizon long, cohérent avec l’objectif retraite. Retirer cette contrainte reviendrait à demander l’avantage sans la contrepartie : le verrou n’est pas un dysfonctionnement, c’est la structure même de l’échange.
Le blocage n’est pourtant pas absolu. La réglementation prévoit six cas de déblocage anticipé, qui se répartissent en deux familles à la fiscalité opposée. L’achat de la résidence principale ouvre une porte, mais à un prix élevé : les versements déduits ressortent au barème de l’impôt sur le revenu, refermant l’avantage fiscal au moment même où l’on mobilise l’épargne. Les accidents de la vie ouvrent une porte protectrice : exonération d’impôt sur le revenu, prélèvements sociaux sur les seules plus-values. Le détail de ces six cas de déblocage anticipé et de leur asymétrie fiscale montre que le mot « bloqué » recouvre des situations dont le coût varie du simple au multiple.
La contrepartie du verrou est aussi ce qui protège l’épargne d’elle-même. Une somme immobilisée ne subit pas les arbitrages de court terme dictés par l’humeur des marchés ; elle échappe à la tentation de vendre au plus bas. Cet effet, souvent négligé, rejoint la logique de l’horloge de détention que l’on retrouve sur d’autres enveloppes de long terme, et qu’analyse le cadre amont sur la mécanique des enveloppes lues par l’horizon et le régime. Le verrou du PER est donc à double tranchant : coût de liquidité d’un côté, discipline d’investissement de l’autre.
Lire le PER par le régime : trois variables que la brochure tait
La valeur nette d’un PER ne se lit pas sur la ligne « économie d’impôt » de l’année de versement. Elle se construit sur trois variables de régime qui interagissent et qu’aucune simulation commerciale ne peut fixer par avance, parce qu’elles portent sur un futur inconnu. Les nommer, c’est déjà déplacer le regard de la promesse vers l’arbitrage.
L’écart de tranche marginale, moteur principal du gain net
Le déterminant central du gain fiscal est la différence entre la TMI de la vie active et la TMI de la retraite. Comme la déduction « rapporte » au taux d’entrée et coûte au taux de sortie, un écart favorable, c’est-à-dire une tranche de sortie inférieure à la tranche d’entrée, capte un gain permanent qui s’ajoute à l’effet de report. Un écart nul ramène l’avantage au seul report ; un écart défavorable, cas d’un retraité dont les revenus dépassent ceux de la vie active, peut transformer le report en surcoût.
Historiquement, les revenus de retraite tendent à baisser par rapport aux revenus d’activité, ce qui joue statistiquement en faveur du dispositif, sans aucune garantie individuelle. Mais cet écart n’est pas donné : il dépend de la carrière, du niveau d’épargne accumulée, de la réforme des retraites en vigueur au moment du départ et du barème fiscal futur, tous inconnus au moment du versement. C’est précisément cette incertitude qui interdit tout verdict et qui structure l’essentiel du duel avec l’assurance-vie, développé dans la grille conditionnelle du duel patrimonial.
Le régime de taux, prix caché du report
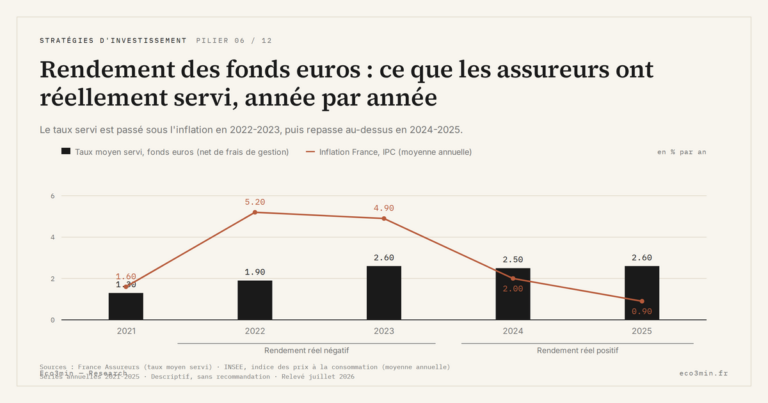
Reporter un impôt a une valeur qui dépend du régime de taux. Lorsque les rendements réels sont élevés, laisser travailler à l’abri une somme qui aurait autrement financé un impôt produit davantage : le report a un prix élevé, au bénéfice de l’épargnant. Lorsque les taux réels sont faibles ou négatifs, la valeur du report se réduit, parce que la base immobilisée capitalise peu. Le PER n’échappe donc pas au régime macro-financier : sa générosité fiscale relative dépend de l’environnement de taux dans lequel s’écoule la phase d’épargne.
Ce lien a une conséquence rarement explicitée dans la communication commerciale. Deux épargnants au même profil fiscal, l’un ayant épargné dans un régime de taux réels élevés, l’autre dans un régime de taux réels bas, ne retirent pas la même valeur du même report. La comparaison entre enveloppes doit donc intégrer le régime traversé, et non seulement les taux affichés. Cette logique de valeur du report par le régime de taux se retrouve, transposée à l’assurance-vie, dans la fiscalité de l’assurance-vie après huit ans, qui traite l’enveloppe concurrente sous le même angle.
Le risque de séquence et la gestion pilotée à horizon
La troisième variable est temporelle. Le rendement d’un portefeuille de long terme ne dépend pas seulement de sa moyenne, mais de l’ordre dans lequel les rendements se succèdent, particulièrement à l’approche de l’échéance. Une chute des marchés juste avant la sortie, alors que le capital est à son maximum, ampute davantage que la même chute survenue vingt ans plus tôt sur une base plus petite : c’est le risque de séquence. Deux épargnants au rendement moyen identique peuvent ainsi disposer, à l’arrivée, de capitaux très différents selon le moment où les mauvaises années sont tombées.
Pour l’atténuer, la gestion pilotée par horizon est devenue le mode de gestion par défaut du PER : l’exposition aux actifs volatils est élevée quand l’échéance est lointaine, puis réduite à mesure que la retraite approche, au profit de supports plus stables. Depuis l’entrée en vigueur de la loi Industrie verte le 24 octobre 2024, cette gestion pilotée intègre en outre une part minimale d’actifs non cotés selon le profil de risque et l’horizon. La gestion à horizon ne supprime pas le risque de marché : elle en déplace le moment d’exposition, en le concentrant loin de l’échéance, là où le temps peut encore corriger une mauvaise séquence.
L’intérêt de nommer ces trois variables tient à leur interaction, qui échappe à toute simulation figée. On peut l’illustrer sans rien prédire. Un épargnant dont la tranche baisse nettement entre la vie active et la retraite, qui a épargné dans un régime de taux réels favorable et dont la séquence de rendements a épargné les dernières années avant la sortie, cumule les trois effets dans le même sens. Un autre, à tranche stable, ayant épargné dans un régime de taux réels bas et frappé par une chute de marché juste avant l’échéance, voit les trois effets se conjuguer en sens inverse. Entre ces deux extrêmes se déploie tout l’espace des situations réelles, et c’est cet espace, non un scénario unique, que décrit honnêtement une analyse. À consulter : les véhicules et les ordres de grandeur de la retraite.
Ces trois variables ne s’additionnent pas mécaniquement : elles se combinent. Un écart de tranche favorable peut être renforcé par un régime de taux porteur, ou érodé par une séquence de rendements défavorable à l’approche de la sortie. C’est pourquoi le PER se lit comme un placement de long terme inscrit dans un cycle, et non comme une simple ligne de défiscalisation. Aucune de ces variables n’est connue à l’avance, ce qui fait du PER un pari informé plutôt qu’un calcul fermé.
Le régime de taux depuis 2010, ou pourquoi la valeur du report a changé
La valeur du report d’imposition n’est pas une constante : elle se déplace avec le régime de taux, et la dernière décennie en offre une illustration nette. Après la crise financière de 2008 et jusqu’au début des années 2020, l’environnement a été celui de taux directeurs bas et de taux réels souvent proches de zéro, voire négatifs sur certaines maturités. Dans ce régime, l’épargne immobilisée capitalisait faiblement en termes réels, si bien que l’effet de trésorerie du report, pris isolément, restait modeste. La générosité fiscale relative du PER tenait alors moins au rendement du report qu’à l’écart de tranche espéré entre vie active et retraite. Aussi décisif soit cet écart de tranche, le montant réellement versé dépend d’abord de ce que le plan pose par défaut, terrain de l’effet des options par défaut sur l’épargne retraite.
Le retour de l’inflation en 2021 et 2022, puis le cycle de resserrement monétaire qui a suivi, ont fait basculer ce régime. La remontée des taux nominaux et, progressivement, des taux réels a redonné du prix au fait de capitaliser à l’abri une somme qui aurait autrement financé un impôt. Le même mécanisme de report n’a donc pas la même valeur selon la décennie où se déroule la phase d’épargne. Cette dépendance au régime est précisément ce qui distingue une lecture par le cycle d’une lecture par la seule brochure, et ce qui justifie de traiter le PER comme un placement de long terme, non comme une ligne de défiscalisation figée.
Il en découle une distinction que la communication commerciale efface presque toujours : celle entre l’avantage fiscal nominal, affiché à l’entrée, et la valeur réelle du dispositif, ajustée du régime. L’avantage nominal est visible et immédiat : c’est l’économie d’impôt de l’année. La valeur réelle, elle, intègre l’inflation qui érode le pouvoir d’achat du capital immobilisé, le rendement réel obtenu pendant l’immobilisation, et l’impôt repris à la sortie en euros futurs. Deux PER identiques sur le papier peuvent ainsi diverger fortement en valeur réelle selon les régimes traversés. Un média analytique se doit de tenir cette distinction, faute de quoi la lecture reste prisonnière du chiffre le plus visible et le moins signifiant.
La séquence de décisions, du premier versement à la dernière sortie
Lu comme un tout, le PER n’est pas une décision unique mais une suite de choix étalés sur des décennies, chacun modifiant le rendement net de l’ensemble. À l’entrée, le choix de déduire ou non les versements fixe le sens du pari : déduire, c’est parier sur une tranche de sortie plus basse ; ne pas déduire, c’est renoncer à l’avantage d’entrée contre une fiscalité de sortie allégée. Pendant la phase d’épargne, le profil de gestion à horizon détermine l’exposition au risque de séquence. À la sortie, le choix entre capital, rente et retraits fractionnés pilote la tranche marginale sur plusieurs exercices.
Cette séquence explique pourquoi le PER résiste à toute réponse binaire. Un même contrat peut être avantageux ou coûteux selon la façon dont ces choix successifs s’enchaînent et selon les régimes traversés. Le rôle d’un média analytique n’est pas de désigner la bonne combinaison, impossible à connaître par avance, mais de rendre chaque nœud de décision lisible. Les satellites du cluster prennent chacun un de ces nœuds : l’entrée, la sortie, les cas limites, le contenant. Le présent article les relie en un cadre unique, celui d’une enveloppe dont la valeur se construit dans la durée et se lit par le régime.
PER ou assurance-vie : le duel qui structure le couloir patrimonial
La comparaison entre PER et assurance-vie est la question la plus fréquente du couloir patrimonial, et la plus souvent mal servie, parce que la plupart des réponses tranchent à la place du lecteur. Le duel ne se joue pas sur un « meilleur produit » dans l’absolu, mais sur trois asymétries mécaniques. La déduction à l’entrée du PER s’oppose à la neutralité fiscale des versements en assurance-vie. Le blocage jusqu’à la retraite s’oppose à la disponibilité permanente de l’épargne. L’imposition des versements déduits à la sortie s’oppose à l’abattement annuel dont bénéficie l’assurance-vie après huit ans.
Aucune de ces asymétries ne désigne un gagnant universel. Un contribuable à tranche élevée pendant sa vie active et à horizon long tire mécaniquement plus de la déduction PER ; un épargnant à tranche basse ou ayant besoin de disponibilité valorise davantage la souplesse de l’assurance-vie. La transmission ajoute une couche : les deux enveloppes suivent des logiques distinctes selon l’âge auquel les versements ont été effectués. La grille conditionnelle complète, sans verdict, est construite dans le satellite dédié au duel, tandis que le détail de la fiscalité concurrente relève de l’article sur l’assurance-vie déjà cité.
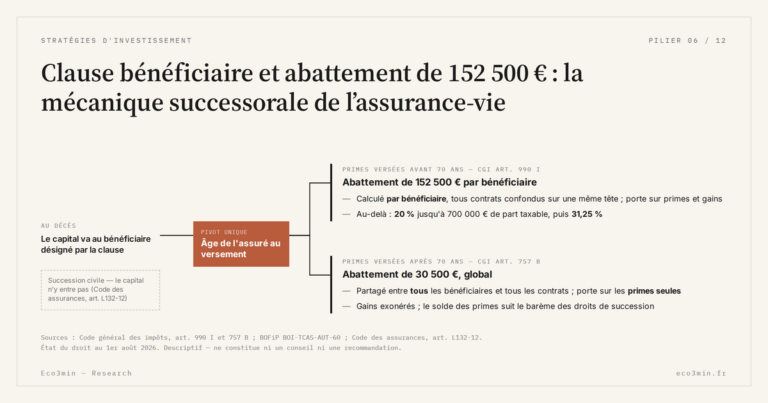
La dimension successorale mérite d’être située, sans être ici détaillée. Sur un PER assurantiel, le traitement de la transmission dépend de l’âge du titulaire au moment du décès, avec un régime spécifique lorsque les versements ont été effectués avant 70 ans. L’assurance-vie suit, elle, sa propre mécanique d’abattements liés à l’âge des versements. Les deux enveloppes ne se recouvrent donc pas sur ce terrain, et le choix entre elles n’est pas seulement un arbitrage entre défiscalisation et disponibilité, mais aussi un arbitrage de transmission. Cette pluralité de dimensions est précisément ce qui rend la question « PER ou assurance-vie » rétive à toute réponse tranchée : elle additionne des critères qui ne pèsent pas du même poids selon les situations. Éclairage complémentaire : la méthode pour évaluer une assurance-vie.
Assurantiel ou bancaire : ce que le contenant décide, ce qu’il ne décide pas
Une dernière couche, souvent confondue avec la précédente, sépare deux formats techniques du même PER. Le PER assurantiel, adossé à un contrat d’assurance-vie, donne accès au fonds euros, applique par défaut la gestion pilotée à horizon et ouvre un avantage successoral spécifique lorsque les versements interviennent avant 70 ans, au prix de frais de contrat. Le PER bancaire, adossé à un compte-titres, n’offre pas de fonds euros mais un univers ouvert de titres vifs et d’ETF, des frais généralement moindres, et une succession de droit commun.
Le choix du contenant ne modifie pas le régime fiscal du PER : la déduction, l’imposition de sortie et les cas de déblocage sont identiques. Ce qu’il change, c’est ce que l’épargne peut contenir, ce qu’elle coûte et comment elle se transmet. Avec environ 75 % de l’encours logé dans des contrats assurantiels fin 2025, le marché penche nettement vers ce format, sans que cela vaille jugement de valeur. La distinction entre règle fiscale, commune, et contenant, variable, est développée dans le satellite consacré à la comparaison entre PER bancaire et PER assurantiel déjà mentionné.
Le PER n’est pas une baisse d’impôt, mais un report : sa valeur nette se décide à la tranche du retraité, pas à celle du salarié.
Un pari lisible, pas un verdict
Le plan d’épargne retraite se laisse comprendre dès lors qu’on refuse la lecture par la seule déduction. C’est une enveloppe à double détente : un avantage fiscal à l’entrée, une reprise à la sortie, séparés par un verrou de liquidité et une phase de capitalisation à l’abri. Sa valeur nette n’est pas inscrite dans la brochure, mais dans trois variables de régime que personne ne connaît à l’avance : l’écart de tranche entre vie active et retraite, le régime de taux qui rémunère le report, et le risque de séquence à l’approche de l’échéance.
Cette anatomie n’indique pas s’il « faut » ou non détenir un PER, parce que la réponse dépend de paramètres personnels et d’un futur incertain. Elle donne en revanche la grille de lecture qui permet à chacun d’instruire la question. Les satellites du cluster déclinent chaque mécanisme, de l’entrée à la sortie. Ils s’inscrivent tous dans une même logique, celle des stratégies d’investissement de long terme lues par le régime, où le placement n’est jamais séparé du cycle macro-financier dans lequel il se déploie.
Reste une invitation méthodologique plus qu’un conseil. Face à un produit dont la valeur se construit sur des décennies et dépend de variables inconnues, la posture utile n’est pas de chercher la réponse définitive, qui n’existe pas, mais de savoir quelles questions poser : quel écart de tranche est plausible compte tenu de sa trajectoire ? quel régime de taux traverse la phase d’épargne ? quelle sensibilité au risque de séquence à l’approche de l’échéance ? Le PER récompense la lucidité sur ces trois points bien plus que la fascination pour l’économie d’impôt affichée. C’est à cette lucidité, et non à un verdict, que ce cadre entend contribuer.
Mis à jour le 29 août 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
À lire ensuite
Tout le pilier →Frais d’assurance-vie : versement, gestion, UC, la couche qui s’empile
Un contrat d'assurance-vie ne porte pas un frais, mais une pile de frais. Versement, gestion du contrat, frais…
Remplir ses enveloppes dans quel ordre : la hiérarchie que suivent les épargnants, et sa mécanique
La question de l'ordre dans lequel remplir ses enveloppes reçoit souvent une réponse en liste fixe, présentée comme…
PEA ou assurance-vie : deux horloges fiscales, deux univers d’actifs
Le plan d'épargne en actions et l'assurance-vie sont deux enveloppes défiscalisées, mais elles ne sont pas deux variantes…