Déblocage anticipé du PER : résidence principale et accidents de la vie, deux portes très différentes

Le verrou du PER n’est pas absolu : il comporte six serrures, réparties en deux familles à la fiscalité opposée. L’achat de la résidence principale rouvre l’impôt différé ; les accidents de la vie l’effacent.
Une même mention, « déblocage anticipé », recouvre des situations dont le coût fiscal varie du simple au multiple. La porte que l’on ouvre n’a pas le même prix selon la serrure.
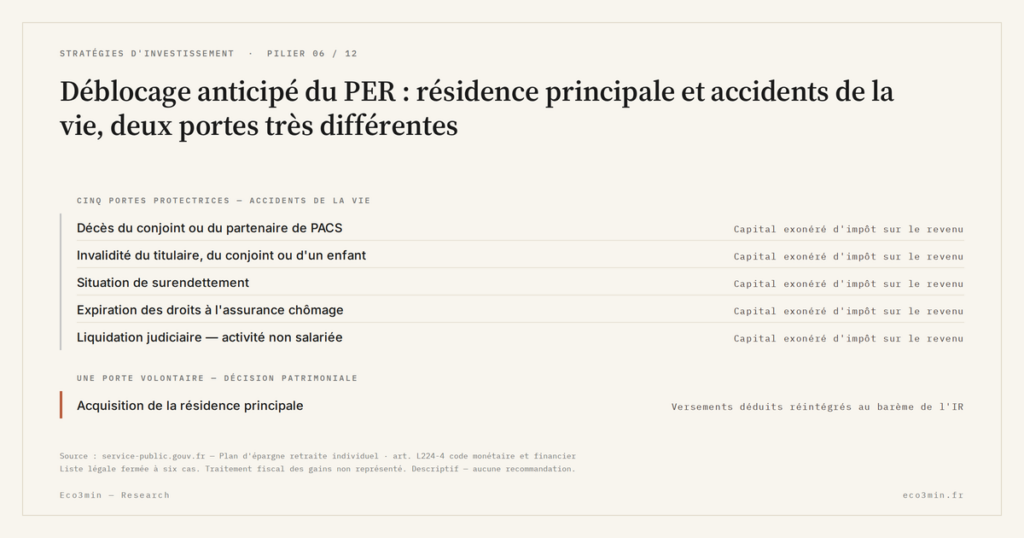
Les six cas de déblocage anticipé du PER ne se valent pas : la résidence principale réimpose les versements déduits, les accidents de la vie en exonèrent.
- Achat de la résidence principale : les versements déduits ressortent au barème de l’impôt sur le revenu, refermant l’avantage d’entrée.
- Accidents de la vie (décès du conjoint, invalidité, surendettement, fin de droits chômage, liquidation judiciaire) : exonération d’impôt sur le revenu, prélèvements sociaux sur les seules plus-values.
- Le mot « bloqué » recouvre donc deux régimes fiscaux à l’opposé l’un de l’autre.
Le blocage du PER jusqu’à la retraite est présenté comme une règle simple. Il comporte pourtant des exceptions, six cas de déblocage anticipé prévus par la loi, et c’est dans le détail de ces serrures que se joue un effet différé souvent ignoré. La plupart de ces portes protègent l’épargnant en cas de coup dur ; l’une d’entre elles, l’achat de la résidence principale, referme au contraire l’avantage fiscal accordé à l’entrée, au moment précis où l’on croit accéder librement à son épargne. Le risque sous-estimé tient à cette confusion : croire que débloquer, c’est récupérer une somme nette, alors que la fiscalité varie radicalement d’une serrure à l’autre. Cet article détaille chaque cas et son coût réel, non pour inviter à forcer une porte, mais pour rendre lisible ce que le verrou de liquidité du PER recouvre vraiment.
Six serrures, deux familles à la fiscalité opposée
Les six cas de déblocage anticipé ne forment pas un ensemble homogène. Cinq d’entre eux relèvent des accidents de la vie : le décès du conjoint ou du partenaire de PACS, l’invalidité du titulaire, de ses enfants, de son conjoint ou partenaire, le surendettement, l’expiration des droits à l’assurance chômage, et la cessation d’activité non salariée à la suite d’une liquidation judiciaire. Le sixième, l’acquisition de la résidence principale, obéit à une logique entièrement différente. Cette partition n’est pas anecdotique : elle sépare deux régimes fiscaux opposés, l’un protecteur, l’autre coûteux.
La ligne de partage tient à la raison d’être de chaque porte. Les cas d’accident de la vie sont conçus comme des filets de sécurité : la loi les exonère d’impôt sur le revenu pour ne pas ajouter une charge fiscale à une situation déjà difficile. L’achat de la résidence principale, lui, est une décision patrimoniale volontaire : la loi ouvre la porte, mais sans renoncer à l’impôt qu’elle avait différé. Comprendre cette logique permet d’anticiper le coût de chaque serrure avant de l’ouvrir, plutôt que de le découvrir après.
Un point mérite d’être souligné, car il est au cœur de la mise en garde : cette liste de six cas est fermée. Un besoin de trésorerie ordinaire, un projet de consommation, un imprévu qui ne relève d’aucun des motifs prévus n’ouvrent aucune porte. Le PER ne se rachète pas comme une assurance-vie : hors des six cas et hors de la retraite, l’épargne reste indisponible. C’est cette fermeture qui distingue radicalement le verrou du PER d’une simple contrainte de délai : elle n’est pas une question de patience, mais de motif. Croire que l’on pourra « toujours » récupérer son épargne en cas de besoin est la première méprise sur ce produit, avant même la question de la fiscalité de chaque serrure. Sujet voisin : les moyens et le calcul de la retraite.
La porte chère : la résidence principale
Le déblocage pour l’achat de la résidence principale est le plus demandé des six, et le plus mal compris. Il permet de sortir le capital avant la retraite pour financer l’acquisition, ce qui en fait une porte attractive. Mais son prix est élevé : la fraction correspondant aux versements qui avaient été déduits à l’entrée revient au barème de l’impôt sur le revenu au moment du déblocage. Autrement dit, l’avantage fiscal obtenu à l’entrée est repris à cet instant, souvent en pleine vie active, donc à une tranche marginale potentiellement élevée. Les plus-values, quant à elles, supportent le prélèvement forfaitaire unique.
Le risque différé est double. D’une part, la reprise de l’impôt intervient à un moment choisi par l’épargnant, non à la retraite où sa tranche serait souvent plus basse : le pari fiscal ouvert à l’entrée peut donc se refermer défavorablement. D’autre part, ajouter le capital débloqué au revenu de l’année peut faire franchir une tranche supérieure, amplifiant le coût. Ce que l’épargnant récupère n’est donc pas le montant affiché sur son contrat, mais ce montant diminué de l’impôt repris. La porte de la résidence principale n’est pas gratuite : elle solde par anticipation un avantage qui n’avait de valeur qu’à l’échéance retraite.
L’ordre de grandeur se comprend sans calcul détaillé. Un capital de versements déduits réintégré au revenu imposable d’une année de vie active, alors que le foyer perçoit déjà ses revenus professionnels, s’ajoute au sommet du revenu, donc à la tranche marginale la plus haute. La déduction avait « rapporté » au taux de cette même tranche à l’entrée : si la tranche n’a pas changé, l’avantage est simplement neutralisé ; si le revenu a augmenté depuis, la reprise peut coûter plus que la déduction n’avait rapporté. À l’inverse, un déblocage identique effectué à la retraite, à une tranche plus basse, aurait préservé une partie de l’écart. Le moment du déblocage pèse donc autant que son motif. À voir également : la méthode pour évaluer un PER.
Croire que débloquer un PER pour sa résidence principale rend l’épargne nette et disponible. En réalité, les versements déduits sont réimposés au barème au moment du déblocage : l’avantage d’entrée est repris, souvent à une tranche élevée de la vie active.
La porte protectrice : les accidents de la vie
À l’opposé, les cinq cas d’accident de la vie ouvrent une porte à la fiscalité allégée. Lorsqu’un déblocage intervient pour l’un de ces motifs, le capital correspondant aux versements est exonéré d’impôt sur le revenu : la loi renonce à reprendre l’avantage différé, précisément parce que la situation n’est pas un choix patrimonial mais un coup dur. Seules les plus-values générées par le plan supportent les prélèvements sociaux. Cette asymétrie fiscale est le miroir de la précédente : là où la résidence principale referme l’avantage, l’accident de la vie le préserve.
Cette famille de portes remplit une fonction assurantielle implicite. Le PER n’est pas seulement un produit d’épargne bloquée : il intègre des issues protectrices en cas d’invalidité, de décès du conjoint, de surendettement ou de rupture professionnelle. Leur existence nuance l’image d’une épargne totalement immobilisée, sans pour autant en faire un produit liquide : ces portes ne s’ouvrent que sous conditions strictes, sur justificatif, et ne se déclenchent pas au gré de l’épargnant. Elles répondent à des situations subies, pas à un besoin de trésorerie ordinaire.
Le caractère conditionnel de ces portes mérite d’être souligné, car il tempère l’idée d’une soupape toujours disponible. Chaque cas suppose un fait générateur précis et documenté : une décision de justice pour le surendettement, une notification pour l’invalidité, une attestation de fin de droits pour le chômage. Le déblocage n’est ni automatique ni immédiat, et il porte sur l’épargne effectivement constituée, non sur un montant garanti. Ces portes protectrices ne transforment donc pas le PER en réserve de précaution : elles amortissent des chocs subis, sans offrir la disponibilité continue d’une enveloppe liquide. La distinction est essentielle pour ne pas confondre un filet de sécurité conditionnel avec une épargne mobilisable à volonté.
Ce que le verrou pèse vraiment
Lire ensemble ces six serrures éclaire la nature du verrou. Le blocage du PER n’est pas un défaut : c’est la contrepartie de la déduction, l’avantage fiscal n’étant accordé que parce que l’épargne est immobilisée sur un horizon long. Les portes de sortie anticipée ne suppriment pas cette logique, elles la nuancent : les accidents de la vie desserrent le verrou sans coût fiscal, la résidence principale l’ouvre en payant le prix de l’avantage repris. Le coût réel du blocage dépend donc de la probabilité et de la nature des besoins de liquidité de chacun, une variable propre à chaque situation.
Cette lecture rejoint la comparaison avec les enveloppes disponibles. Ce que le verrou pèse se mesure face à l’AV liquide, dont la disponibilité permanente a une valeur propre. Elle rejoint aussi la logique d’horloge d’autres enveloppes de long terme, comme l’horloge de sortie du PEA ou l’horloge des 5 ans et le risque de séquence, où le temps de détention conditionne l’accès et la fiscalité. Le verrou du PER n’est ni un piège ni une garantie : c’est un paramètre dont le coût se lit à l’aune des besoins réels, replacés dans le cycle, comme y invite le cadre sur placements de long terme et cycle macro.
Le verrou du PER recouvre donc des situations très inégales. Forcer la porte de la résidence principale a un coût fiscal réel, celui de l’avantage repris au pire moment ; les portes des accidents de la vie protègent sans ajouter d’impôt. Cet article ne tranche pas la décision de débloquer, qui dépend de la situation de chacun, mais rend visible ce que chaque serrure coûte, pour que le choix se fasse en connaissance de cause plutôt que sur l’illusion d’une épargne uniformément récupérable. La bonne question n’est pas « peut-on débloquer », à laquelle la loi répond par six cas seulement, mais « à quel prix fiscal », à laquelle la réponse dépend de la serrure et du moment.
Mis à jour le 26 juillet 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
À lire ensuite
Tout le pilier →Clause bénéficiaire et abattement de 152 500 € : la mécanique successorale de l’assurance-vie
Au décès, le capital d'une assurance-vie ne passe pas par la succession : il va directement au bénéficiaire…
Frais d’assurance-vie : versement, gestion, UC, la couche qui s’empile
Un contrat d'assurance-vie ne porte pas un frais, mais une pile de frais. Versement, gestion du contrat, frais…
Remplir ses enveloppes dans quel ordre : la hiérarchie que suivent les épargnants, et sa mécanique
La question de l'ordre dans lequel remplir ses enveloppes reçoit souvent une réponse en liste fixe, présentée comme…