
Stablecoins dollar : le pont silencieux entre crypto et monnaie
Stablecoins dollar : la liquidité crypto se concentre sur un vecteur unique, ce qui crée un pont direct entre crypto et politique monétaire américaine.

Les stablecoins adossés au dollar ne sont plus un outil technique. Leur montée en puissance révèle une recomposition silencieuse des flux crypto et un lien beaucoup plus étroit avec la politique monétaire américaine que le discours public ne le suggère.
TL;DR
Fin 2025, l'USDC compte 75,3 milliards de dollars en circulation, trois fois plus que fin 2023 (Circle, dépôts SEC) : la liquidité crypto s'est concentrée sur une exposition numérique au billet vert.
- Sur les grandes plateformes centralisées, une large part des échanges se cote contre un stablecoin dollar ; en phase de correction, les flux quittent les tokens volatils vers les stablecoins plutôt que vers le cash bancaire, alors qu'en mars 2023 le choc portait sur l'émetteur lui-même.
- Le pivot du risque se déplace du token volatil vers l'émetteur : la demande de stablecoins rémunérés monte avec les taux courts US, ce qui fait du Fed Funds une variable crypto, tandis qu'un doute sur les réserves d'un émetteur majeur (précédent USDC, mars 2023) propagerait un choc rapide.
L’attention médiatique sur la crypto se concentre sur le prix du bitcoin et les récits d’innovation. En arrière-plan, un mouvement plus structurel s’installe : la domination croissante des stablecoins indexés sur le dollar. Pour le seul USDC, l’encours atteint 75,3 milliards de dollars fin 2025, contre 24,4 milliards fin 2023, et 73,3 milliards au 30 juin 2026 (Circle, dépôts auprès de la SEC). Cette dynamique éclaire autrement la relation entre crypto, devises et politique monétaire, déjà visible dans les débats sur le dollar fort et les nouveaux équilibres de change. Le sujet n’est pas anecdotique : il touche à la liquidité crypto, à la transmission monétaire et à la nature du risque sur l’ensemble de l’écosystème.
Pour comprendre ce basculement, il est utile de replacer les stablecoins dans le cadre des marchés des devises et des mécanismes monétaires globaux. Derrière leur apparente neutralité technique, ils prolongent la domination du dollar comme unité de compte et réserve de valeur — voir la cartographie de la demande de T-bills issue des émetteurs de stablecoins pour le détail du mécanisme d’absorption. La page pilier consacrée aux devises et au marché du forex permet de lire cette continuité entre finance classique et crypto, au-delà des seules variations de prix visibles.
Ce que la lecture dominante manque : beaucoup d’observateurs considèrent les stablecoins comme un instrument neutre, presque comptable. Leur expansion traduit en réalité un choix collectif pour la stabilité dollar, au moment même où la défiance envers certaines monnaies locales et la volatilité des actifs risqués restent élevées. Ce n’est pas une infrastructure, c’est une révélation des préférences monétaires des utilisateurs crypto. Les idées reçues sur le sujet sont passées en revue dans notre tour des erreurs courantes sur le Bitcoin et les cryptos.
Les quatre faits qui structurent le marché
- Un encours qui a triplé en deux ans : l’USDC passe de 44,6 Mds$ en circulation fin 2022 à 24,4 Mds$ fin 2023, puis à 75,3 Mds$ fin 2025 (Circle, rapport annuel et prospectus déposés auprès de la SEC). La liquidité crypto se concentre sur ce vecteur, alors que la diversification monétaire des stablecoins (euro, sterling, yen) reste marginale.
- Usage dominant sur les exchanges : sur les grandes plateformes centralisées, une large part des paires se cote contre un stablecoin dollar plutôt que contre une monnaie fiduciaire. Le dollar devient l’unité de compte de facto de l’écosystème, y compris pour les paires qui ne touchent pas la fiat monnaie.
- Refuge intra-crypto, pas sortie de système : quand les tokens volatils corrigent, les flux sortent des tokens volatils vers les stablecoins plutôt que vers le cash bancaire, et l'arbitrage reste interne au système crypto, ce qui modifie la nature même des indicateurs de risque-off historiques. Mars 2023 montre le cas inverse, celui où le choc vient de l'émetteur : la rotation se joue entre stablecoins, et l'USDC finit l'année avec 24,4 Mds$ en circulation, contre 44,6 Mds$ fin 2022 (Circle).
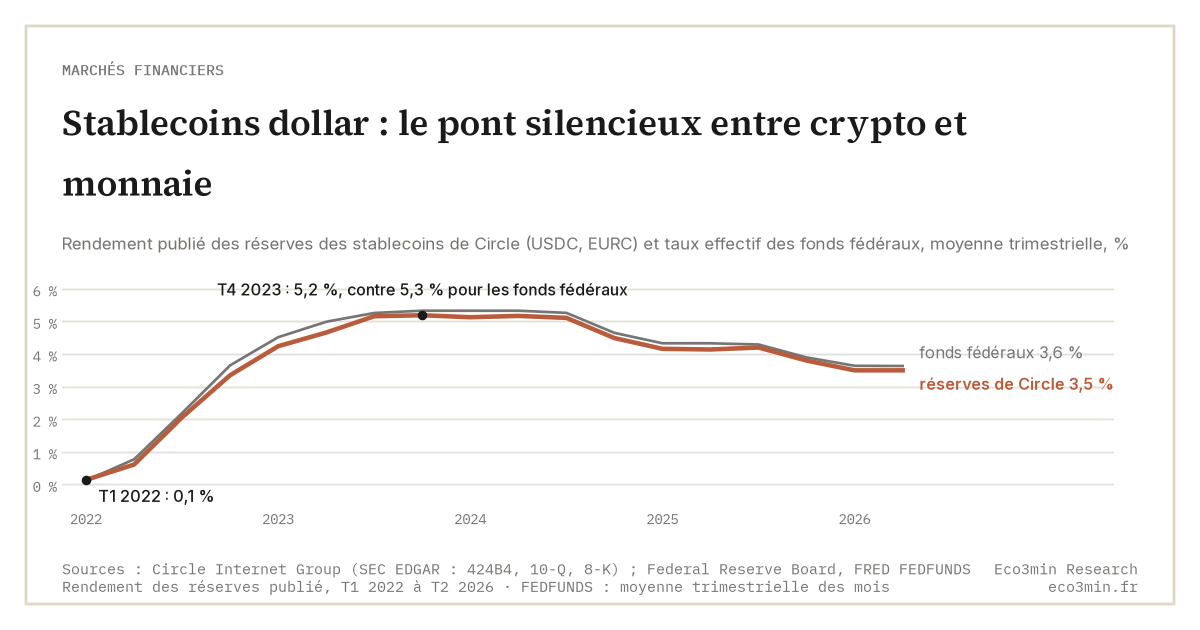
- Lien direct avec la politique monétaire : la demande de stablecoins porteurs de yield (ou indirectement adossés à des T-bills rémunérés) augmente quand les taux courts US restent élevés. Le Fed Funds devient ainsi une variable de la dynamique crypto, plus seulement un facteur macro extérieur. Les dépôts de Circle auprès de la SEC le chiffrent : le rendement des réserves de ses stablecoins (USDC et EURC) atteint 5,2 % au quatrième trimestre 2023, pour un taux effectif moyen des fonds fédéraux de 5,3 %, puis 3,5 % au deuxième trimestre 2026, contre 3,6 % (Circle Internet Group ; Réserve fédérale, série FEDFUNDS de FRED).
Pourquoi les stablecoins reconfigurent le risque crypto
Le consensus dominant voit encore la crypto comme un univers parallèle, déconnecté des dynamiques monétaires classiques. Cette lecture est de moins en moins tenable. La montée des stablecoins dollar montre que les acteurs cherchent avant tout une exposition numérique au billet vert, plus qu’une rupture radicale avec le système existant. La crypto s’imbrique progressivement dans la hiérarchie monétaire globale, au lieu de la remplacer.
Détail intéressant peu commenté en France : l’essor des stablecoins s’accélère surtout dans les régions confrontées à une inflation élevée ou à des contrôles de capitaux, Argentine, Nigeria, Turquie, Liban, certains pays d’Asie du Sud-Est. Pour ces utilisateurs, le stablecoin n’est pas un pari spéculatif, c’est un outil de conservation de valeur et de paiement. Les volumes on-chain documentés par Chainalysis (Geography of Crypto Reports 2024-2025) montrent que ces usages représentent désormais une part significative des transferts retail mondiaux. Cela rapproche la crypto de problématiques déjà analysées dans les débats sur la fragmentation monétaire mondiale.
Là où l’analyse diverge du scénario central : sur le risque systémique. Beaucoup estiment que les stablecoins ne font que recycler des dollars existants et ne créent donc pas de risque nouveau. Le mécanisme réel est différent. Leur rôle de quasi-marché monétaire privé crée une dépendance à la qualité des réserves, à la régulation et à la confiance dans l’émetteur. Un choc de crédibilité sur un émetteur majeur (gel des rachats, soupçon d’insuffisance des collatéraux) aurait des effets de contagion rapides sur l’ensemble des marchés crypto, et indirectement sur la demande de T-bills américains côté émetteur. L’épisode de mars 2023 sur USDC (depeg temporaire suite à l’exposition Silicon Valley Bank) en est le précédent documenté.
Implications opérationnelles pour différents acteurs
- Pour les investisseurs détenant de la crypto : les stablecoins se lisent comme une poche de trésorerie crypto, pas comme un actif sans risque. Les rendements affichés sur certains produits adossés à des stablecoins reflètent un risque de contrepartie sur l’émetteur, un risque réglementaire, et un risque de smart contract si la position est lockée dans un protocole DeFi. La transparence des réserves de l’émetteur (rapports d’attestation, composition T-bills vs commercial paper) reste le KPI dominant.
- Pour la lecture d’allocation patrimoniale : la présence massive de stablecoins dans les portefeuilles crypto renforce la corrélation indirecte entre crypto et dollar. Selon la lecture retenue ici, ce lien passe toutefois par les taux plutôt que par le change : en 2022, année de dollar fort (+5,3 % pour l'indice dollar large nominal de la Fed entre fin 2021 et fin 2022, série FRED DTWEXBGS), l'encours de l'USDC ne progresse que de 2,1 Mds$ (Circle).
- Pour les entreprises qui acceptent des stablecoins : l’exposition créée est composite, risque réglementaire (catégorisation comptable, fiscalité, statut MiCA en zone euro à partir de 2024-2025), risque de contrepartie sur l’émetteur, risque de marché si la conversion en fiat est différée. Le KPI à suivre reste la composition publique des réserves de l’émetteur utilisé et la fréquence des attestations indépendantes.
Les signaux discrets à suivre
- Flux nets vers les stablecoins : une hausse rapide de la capitalisation cumulée sur quelques semaines, en dehors d’une phase haussière sur le bitcoin, signale souvent une phase de prudence ou de stress latent dans l’écosystème. Inversement, une stagnation pendant une phase haussière du bitcoin indique un appétit pour le risque direct, pas une rotation par les stables.
- Écart entre rendement des T-bills et yield offert sur stablecoins : plus les taux courts US restent élevés, plus l’attrait des stablecoins rémunérés augmente. La compression de cet écart, lors d’une éventuelle baisse rapide des Fed Funds, modifierait significativement la demande structurelle.
- Annonces réglementaires : les évolutions du cadre juridique des stablecoins aux États-Unis (GENIUS Act, promulgué le 18 juillet 2025, et supervision de l'OCC), en Europe (MiCA en application complète depuis fin 2024) ou en Asie peuvent déclencher des rotations brutales entre émetteurs. La part de marché de chaque émetteur reste le baromètre direct de ces effets.
Trois trajectoires plausibles
Scénario central : intégration maîtrisée. Les stablecoins deviennent un pilier reconnu de l’infrastructure financière crypto, avec une régulation progressive qui clarifie les obligations de réserves et de transparence. Le risque systémique reste contenu, et la base d’utilisateurs s’élargit aux usages B2B et de paiements transfrontaliers institutionnels.
Scénario alternatif : choc de confiance. Un problème sur un grand émetteur (gel temporaire des rachats, soupçon sur les réserves, sanction réglementaire majeure) provoque des sorties massives et une volatilité extrême sur les marchés crypto. Le marché ne price pas pleinement cette option, en partie parce que les précédents (Tether 2018-2019, USDC mars 2023) ont été résolus sans crise systémique. La complaisance qui en résulte est elle-même un facteur de risque.
Scénario défavorable : repli réglementaire. Durcissement brutal des règles (restrictions sur les émissions, exigences de capital élevées, interdiction d’usage retail dans certaines juridictions). Contraction mécanique de l’offre de stablecoins et baisse de liquidité crypto. Les actifs les plus spéculatifs seraient les premiers touchés, par effet de levier sur la base monétaire crypto effective.
Ce qui invaliderait cette lecture : une baisse rapide des taux réels américains qui réduirait l’avantage de portage des stablecoins, ou l’émergence crédible de stablecoins non adossés au dollar (yuan numérique offshore, euro tokenisé) absorbant une part significative de la liquidité. Dans ces cas, la domination actuelle serait progressivement remise en question, sans choc spectaculaire.
Les stablecoins dollar ne sont pas un détail technique de l’écosystème crypto. Ils révèlent comment la crypto s’adapte au monde tel qu’il est, dominé par le dollar et par la politique monétaire américaine, plutôt qu’au monde qu’elle promettait. Pour les investisseurs comme pour les entreprises, ignorer ce signal revient à mal lire la carte des risques et des flux.
Trois idées à retenir
- Les stablecoins dollar concentrent la liquidité crypto et redéfinissent la nature du risque dans l’écosystème, en passant le pivot du token volatile à l’émetteur de stablecoin.
- Ils créent un pont direct entre crypto et politique monétaire américaine, via la détention massive de T-bills par les principaux émetteurs. La Fed devient une variable de la dynamique crypto, plus seulement un facteur extérieur.
- Leur stabilité apparente masque un risque systémique encore peu intégré : la transparence des réserves et la résilience opérationnelle de l’émetteur sont les deux variables à suivre prioritairement.
Mis à jour le 30 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Dollar fort : mécanismes structurels, transmission aux marchés et implications macro-financières
La vigueur persistante du dollar ne relève pas d'un emballement conjoncturel : elle traduit une reconfiguration structurelle de…
Euro faible ou fort : inflation importée et compétitivité
Le niveau de l'euro agit sur l'économie de la zone par deux canaux opposés : il modifie le…
Lire l’EUR/USD : ce qui fait bouger une paire de devises
L'EUR/USD est le prix d'un euro exprimé en dollars : quand il vaut 1,14, un euro s'échange contre…