
Momentum : pourquoi le vrai risque s’est déplacé du signal vers la pondération
Le momentum reste un facteur exploitable. Mais dans un régime de taux réels positifs et de dispersion accrue, le risque dominant a basculé du signal directionnel vers la taille de position.

Le momentum reste un facteur exploitable. Mais dans un régime de taux réels positifs et de dispersion accrue, le risque dominant a basculé du signal directionnel vers la taille de position.
TL;DR
Le momentum reste payant sur séries longues, mais son facteur de référence n’a toujours pas retrouvé en août 2026 son pic de novembre 2008 : le risque dominant s’est déplacé du signal vers la taille de position.
- Le facteur momentum de Kenneth French gagne 10,8 % en cumul sur 2022–2025, au prix d'années alternées : +20,2 % en 2022, −20,5 % en 2023, +18,5 % en 2024, −2,2 % en 2025.
- L'écart-type mensuel des rendements entre les 49 portefeuilles sectoriels de Kenneth French atteint 7,4 points en moyenne de janvier à août 2026, contre 5,1 en 2021 et 4,9 en 2024 : le niveau le plus élevé depuis 2000.
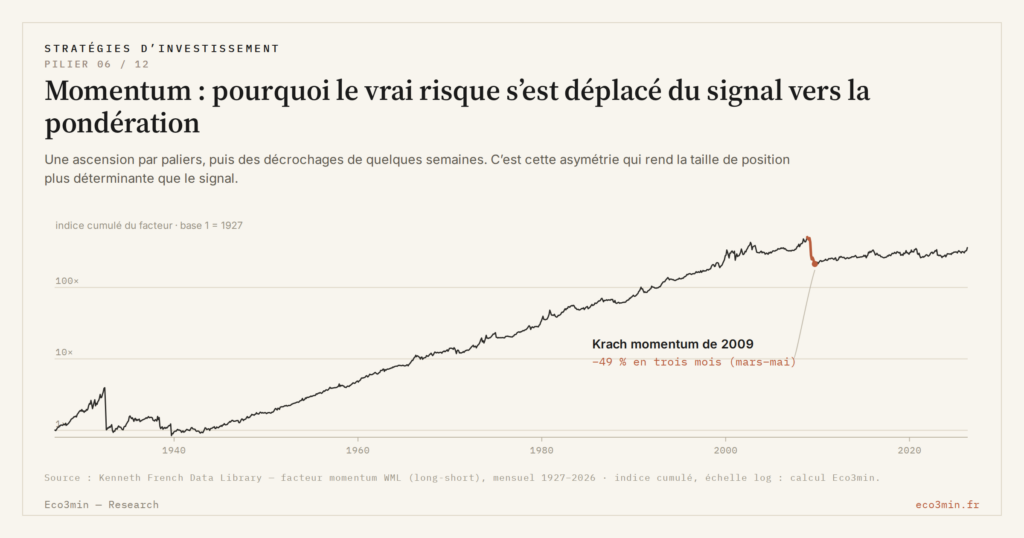
- Le facteur a perdu 74 % en juillet-août 1932 et 49 % de mars à mai 2009, deux krachs que Daniel & Moskowitz (2016) rattachent aux rebonds de marché qui suivent une baisse et une volatilité élevée.
Momentum : un facteur dont la nature du risque a changé
En 2026, le momentum continue de figurer dans les portefeuilles factoriels institutionnels. Sur 2022–2025, le facteur momentum de Kenneth French (long-short, actions américaines) gagne 10,8 % en cumul, mais en alternant les années : +20,2 % en 2022, −20,5 % en 2023, +18,5 % en 2024, −2,2 % en 2025. Le profil de risque du facteur a changé. Dans un environnement de taux réels positifs et de liquidité plus sélective, il agit moins comme un moteur autonome de performance que comme un amplificateur de risque relatif.
Dans le cadre plus large des stratégies d’investissement et de leur logique d’allocation, le momentum ne constitue pas un pilier structurel. Il intervient comme facteur secondaire dont l’impact dépend du cadre global et de la hiérarchie des risques retenue. Pour le mapping cycle / exposition, voir comment lire le cycle économique pour ajuster l’exposition.
Cette lecture rejoint l’analyse des taux directeurs réels comme indicateur des actifs risqués : lorsque le coût du capital devient structurant, les rotations sectorielles et factorielles s’accélèrent, et la stabilité des tendances se réduit.
Le consensus et son point aveugle
Le consensus factoriel, tel que documenté par Asness, Moskowitz et Pedersen (Value and Momentum Everywhere, Journal of Finance, 2013) et repris par les fournisseurs d’indices factoriels, présente le momentum comme un facteur de style robuste sur le long terme, avec une prime documentée sur plusieurs décennies. Cette lecture est statistiquement défendable sur des séries longues : de 1927 à août 2026, le facteur de Kenneth French rapporte 0,61 % par mois en moyenne, positif 62,5 % des mois. Elle l’est moins depuis 2008 : en août 2026, l’indice cumulé du facteur reste 35,8 % sous son pic de novembre 2008.
Le point aveugle est ailleurs : la robustesse du facteur sur un univers diversifié, rebalancé mécaniquement, ne dit rien de la contribution marginale au risque dans un portefeuille concret où le momentum se concentre sur quelques expositions sectorielles dominantes. Quand les gagnants des douze derniers mois appartiennent au même thème, les principales positions d’un indice momentum se concentrent mécaniquement sur quelques secteurs, ce qui crée une corrélation factorielle latente qu’un investisseur individuel ne perçoit pas en lisant la composition.
Pourquoi la taille de position devient le paramètre central
Depuis le changement de régime monétaire engagé en 2022, les marchés réagissent moins de façon homogène. Les performances se concentrent sur un nombre réduit d’actifs, et les retournements sont plus rapides. Mesurée par l’écart-type mensuel des rendements entre les 49 portefeuilles sectoriels de Kenneth French, la dispersion atteint 7,4 points en moyenne de janvier à août 2026, contre 5,1 en 2021 et 4,9 en 2024 : seule l’année 2000 (8,1) fait plus haut depuis 1990.
Dans ce contexte :
- une position surpondérée en actif tendance concentre le risque de manière disproportionnée ;
- les drawdowns liés aux rotations sectorielles sont plus abrupts ;
- la contribution marginale au risque (marginal contribution to risk) devient disproportionnée par rapport à la pondération nominale.
Le momentum cesse d’être un simple signal directionnel : il devient un problème de pondération et de contribution au risque agrégé.
Cadre d’analyse
La question pertinente n’est pas « le momentum fonctionne-t-il ? ». C’est « quelle part du risque total de mon portefeuille passe par ce facteur lorsque les régimes de marché deviennent instables ? ». Cette logique rejoint la perspective développée dans l’analyse de la discipline d’investissement et de la performance sans surperformance : la stabilité du portefeuille est un objectif distinct de la recherche de surperformance ponctuelle. Sur la même question : le facteur momentum sur les marchés.
L’asymétrie structurelle des retournements momentum
Le facteur momentum présente une asymétrie documentée sur séries longues :
- les phases haussières sont progressives ;
- les retournements sont compressés dans le temps : les momentum crashes documentés par Daniel & Moskowitz (Momentum Crashes, Journal of Financial Economics, 2016) se concentrent sur deux à trois mois : le facteur de Kenneth French perd 74 % en juillet-août 1932 et 49 % de mars à mai 2009. Selon les auteurs, ces krachs surviennent après une baisse du marché, quand la volatilité est élevée, au moment du rebond : les perdants vendus à découvert remontent alors bien plus vite que les gagnants détenus (+163 % contre +8 % entre mars et mai 2009 sur les déciles extrêmes).
Dans un environnement de taux réels positifs, plusieurs facteurs amplifient cette asymétrie : le coût du capital pénalise plus vite les anticipations excessives, les flux indiciels se retournent rapidement lors des rebalancements trimestriels, et la tolérance globale au risque est plus basse.
Le piège de la diversification apparente
En phase d’expansion, les actifs en momentum tendent à devenir corrélés entre eux par construction : ils sont sélectionnés sur le même critère (force relative récente), ce qui produit une exposition convergente à un facteur latent commun (souvent l’appétit pour le risque ou un thème macro dominant).
Cela crée une illusion de diversification : avec une corrélation moyenne de 0,25 entre ses lignes, un portefeuille de 30 positions équivaut à 3,6 positions indépendantes (nombre effectif N / (1 + (N − 1) × ρ)), et à 3,1 avec une corrélation de 0,3. Lors d’une inversion de régime, la corrélation s’élève encore, et la perte devient collective. Quand trente lignes se comportent comme trois ou quatre, la diversification affichée cesse de protéger, ce qui place au premier plan le rôle des corrélations dans le risque d’un portefeuille.
Indicateurs utiles pour encadrer l’exposition momentum
Quatre indicateurs permettent de mesurer si le momentum reste un facteur périphérique ou devient central dans la structure du risque :
- contribution marginale du momentum à la volatilité totale du portefeuille (calculable via une décomposition variance-covariance) ;
- concentration des performances sur les 3 à 5 principales positions tendance ;
- vitesse de rotation moyenne des actifs identifiés comme momentum (turnover trimestriel) ;
- corrélation croisée entre les positions classées « momentum » : plus elle se rapproche de 1, plus les lignes se comportent comme une seule exposition.
Ces indicateurs ne disent pas quand entrer ou sortir. Ils mesurent l’empreinte effective du facteur dans la structure du risque, qui peut diverger significativement de la pondération nominale en capital.
Conclusion
Le momentum n’est pas obsolète en 2026. Il reste informatif et statistiquement payant sur séries longues. Mais dans un régime de marché fragmenté et plus exigeant en coût du capital, le paramètre dominant n’est plus la qualité du signal directionnel : c’est la discipline de taille de position et la mesure de la contribution effective au risque agrégé.
Le déplacement est subtil mais opérationnel : la performance future du facteur dépend moins de sa capacité à identifier les tendances que de la capacité du gestionnaire à dimensionner l’exposition relativement à l’instabilité du régime. Quand la dispersion sectorielle est à son plus haut depuis 2000, l’erreur de pondération coûte plus cher que l’erreur de timing.
3 idées à retenir
- Le facteur momentum reste documenté, mais le risque dominant a basculé du signal vers la pondération.
- La diversification apparente d’un portefeuille momentum masque souvent une corrélation factorielle latente : la contribution marginale au risque est l’indicateur pertinent, pas la pondération nominale.
- Les momentum crashes documentés depuis 1927 (−74 % en 1932, −49 % en 2009) surviennent lors des rebonds qui suivent une baisse du marché et une volatilité élevée.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Discipline d’investissement et performance : pourquoi la constance surclasse l’intuition sur un cycle complet
La discipline décisionnelle constitue le facteur de performance le plus sous-estimé en gestion de portefeuille. Non pas comme…
Rendement des fonds euros : ce que les assureurs ont réellement servi, année par année
Le rendement des fonds euros se résume chaque année à un chiffre moyen, communiqué par la profession. Ce…
Gestion pilotée ou gestion libre : ce que le pilotage coûte, ce qu’il change
La gestion pilotée se vend comme une promesse de meilleure performance. Elle est d'abord autre chose : une…