
Lire le cycle économique pour ajuster l’exposition au risque
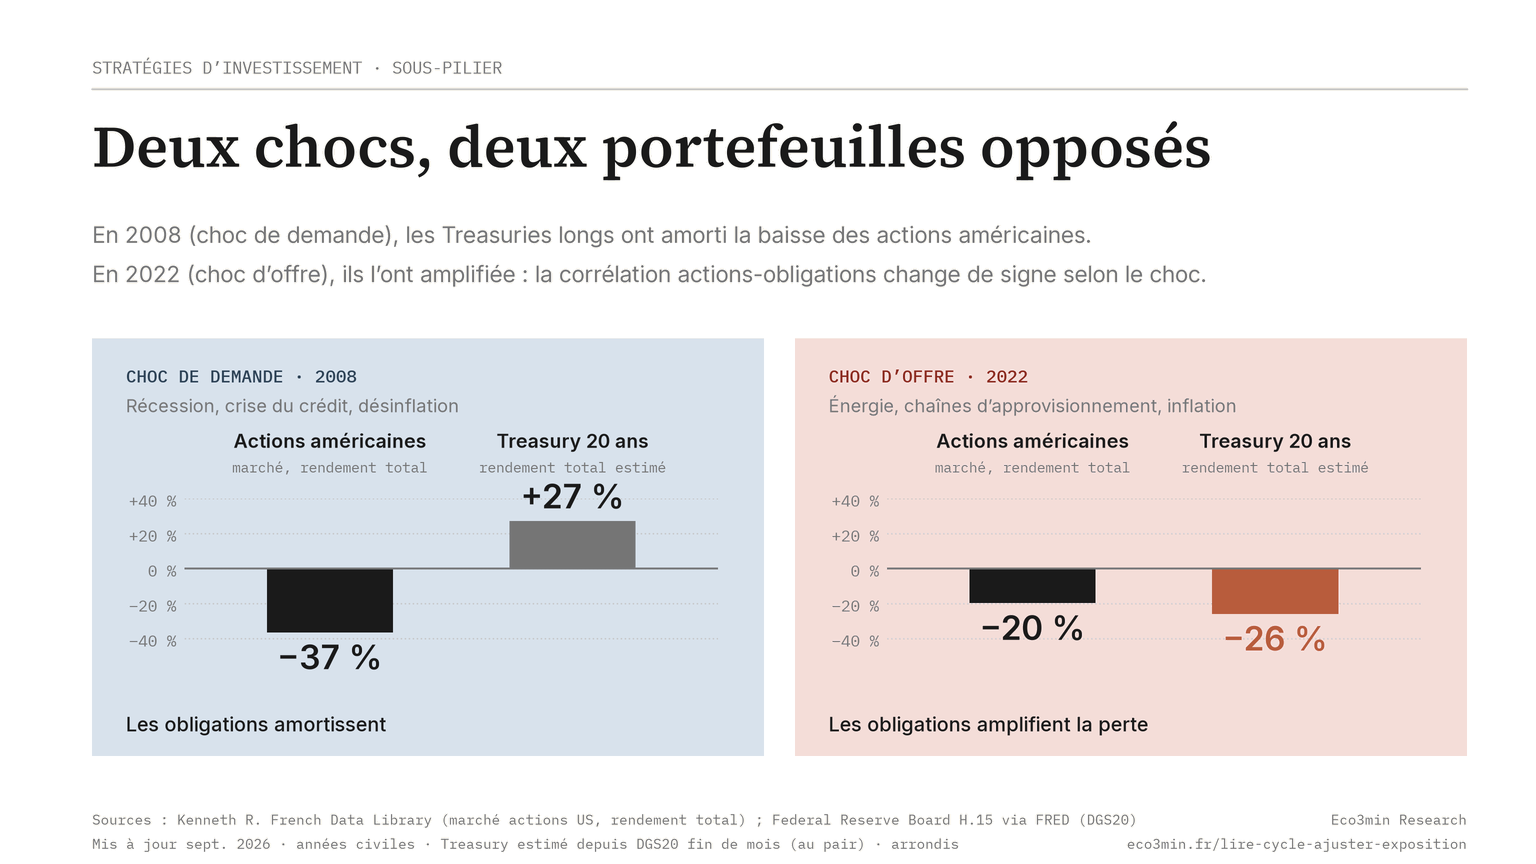
Sources : Kenneth R. French Data Library (marché actions US) ; Federal Reserve Board H.15 via FRED (DGS20, rendement du Treasury 20 ans estimé depuis le taux de fin de mois : une autre mesure que les chiffres d’indice cités dans le texte) · eco3min.fr
Cette page approfondit une facette du pilier Stratégies d’investissement. Elle formalise la lecture du cycle comme filtre de cohérence entre le positionnement du portefeuille et le régime macroéconomique en vigueur. Le sous-pilier Fondements de l’allocation traite l’architecture structurelle du portefeuille ; celui-ci traite l’ajustement de l’exposition à la phase du cycle et au type de choc dominant.
Le cycle n’est pas un outil de prédiction : c’est un filtre de cohérence. Aucun indicateur, aucun modèle, aucune méthode ne permet d’identifier avec certitude les points hauts et les points bas des marchés. Les études empiriques le documentent sans ambiguïté : manquer les 10 meilleures séances du S&P 500 sur la période 2003-2023 réduit nettement le rendement annualisé (JPMorgan Asset Management). Or, 7 de ces 10 meilleures séances sont survenues dans les 15 jours suivant les 10 pires : au cœur des crises, précisément quand la tentation de sortir est maximale. L’investisseur moyen a sous-performé le marché d’environ 1,1 point par an sur les vingt ans clos fin 2024 (Dalbar QAIB 2025), non par manque d’information, mais par incapacité à rester investi au bon moment : les premiers gestes qui aident à tenir cette discipline (épargne de précaution préalable, DCA automatisé, horizon explicite) sont introduits dans notre page débutant sur comment commencer à investir.
Pourtant, renoncer au timing ne signifie pas renoncer au diagnostic. La question n’est pas « quand le marché va-t-il se retourner ? » ; elle est : dans quelle phase du cycle l’économie se trouve-t-elle, quel type de choc domine (demande ou offre), et le positionnement du portefeuille est-il cohérent avec cette configuration, ou expose-t-il à une asymétrie de risque non rémunérée ? Maintenir une allocation cohérente à travers les phases sans céder au timing relève de la discipline : un sujet traité dans notre étude sur la discipline d’investissement et la performance sans surperformance.
Les indicateurs avancés : ce qu’ils disent, et ce qu’ils ne disent pas
Certains indicateurs délivrent un signal empiriquement fiable sur la phase du cycle, non pas un signal de timing (« vendez le 15 mars »), mais un signal de configuration de risque (« la probabilité de récession à 12 mois vient d’augmenter significativement »). Trois catégories d’indicateurs méritent attention.
La courbe des taux : le signal le plus documenté
L’inversion de la courbe des taux, taux courts supérieurs aux taux longs (spread 10 ans – 2 ans négatif), a précédé chaque récession américaine depuis 1950, avec un délai de 12 à 24 mois (Federal Reserve de New York). Le modèle de la Fed de New York, basé sur le spread 10 ans – 3 mois, a atteint une probabilité de récession de 70 % en 2023 (Federal Reserve Bank of New York). Documentation : le modèle de courbe des taux comme indicateur avancé de la Fed de New York. La courbe s’est inversée en juillet 2022 et est restée inversée pendant plus de deux ans : l’inversion la plus longue depuis les années 1980. Lecture associée : la lecture du ratio cuivre/or comme signal de rendement obligataire.
Mais le signal a produit des faux positifs, ou du moins des délais inhabituellement longs. La récession annoncée par l’inversion de 2022 ne s’est pas matérialisée début 2025. L’explication réside dans les conditions financières : le Goldman Sachs Financial Conditions Index s’est assoupli d’octobre 2023 à fin 2024, « défaisant » une partie du resserrement de la Fed alors même que les Fed Funds restaient à 4,50 % (Goldman Sachs). Le marché du travail est resté tendu (chômage sous 4 %, BLS). La politique budgétaire a été expansionniste (déficit US 6-7 % du PIB, CBO). La courbe signalait un risque réel, mais d’autres forces le compensaient. Le signal n’est pas binaire : il indique un changement de probabilités, pas une certitude.
Les conditions financières : le circuit de transmission réel
Les taux directeurs ne sont pas la politique monétaire : ce sont les conditions financières qui constituent le canal de transmission réel. Le Goldman Sachs Financial Conditions Index agrège les taux longs, les spreads de crédit, le prix des actions, le taux de change et les conditions de crédit bancaire. Ce qui compte pour l’économie n’est pas le niveau des Fed Funds mais l’ensemble des conditions auxquelles les entreprises et les ménages accèdent au financement.
Cette distinction est structurante dans le régime actuel. La Fed a monté ses taux de 525 bps entre mars 2022 et juillet 2023 (Federal Reserve). Mais les conditions financières se sont assouplies significativement entre octobre 2023 et fin 2024 : sous l’effet de la hausse des marchés actions, du resserrement des spreads de crédit (Bloomberg) et de l’assouplissement anticipé des taux. Le résultat : une politique monétaire officiellement restrictive mais des conditions financières effectivement accommodantes, une divergence qui explique la résilience de l’économie malgré les taux les plus élevés depuis 20 ans. L’analyse des mécanismes de transmission est développée dans le pilier Politique monétaire et taux.
Les révisions de bénéfices : le signal le plus directement actionnable
Le ratio de révisions de bénéfices, proportion de révisions haussières sur le total des révisions, constitue l’indicateur avancé le plus directement relié à la performance des actions à 3-12 mois. Quand le ratio passe sous l’équilibre (plus de révisions baissières que haussières), la probabilité de sous-performance du S&P 500 à 6 mois augmente nettement (Citi Research). Les révisions captent l’information que les analystes intègrent en temps réel sur la demande, les marges, les carnets de commande : elles constituent un canal d’information plus rapide que les statistiques macroéconomiques publiées avec retard. La dynamique des révisions est développée dans le sous-pilier Valorisations et profits.
Utiliser un indicateur avancé comme signal de timing. La courbe des taux ne dit pas « vendez en mars ». Les révisions de bénéfices ne disent pas « achetez aujourd’hui ». Ces indicateurs signalent un changement de configuration de risque : la probabilité que l’environnement devienne plus ou moins favorable à certaines expositions. Comment ces changements de configuration se traduisent en contraintes de portefeuille concrètes est traité dans le sous-pilier sur la gestion du risque de portefeuille. La réponse appropriée n’est pas un repositionnement binaire (tout vendre / tout acheter) mais un ajustement graduel de l’exposition : réduction du levier, augmentation du cash, rotation vers les facteurs favorisés par la phase identifiée.
Les deux types de chocs : la distinction qui change tout
La grille traditionnelle « expansion → surchauffe → ralentissement → récession » est utile mais insuffisante. Elle traite tous les cycles comme structurellement équivalents ; or ils ne le sont pas. La typologie des phases macroéconomiques et leurs signaux distinctifs sont détaillés dans le sous-pilier macroéconomique sur le cycle économique. La distinction la plus importante pour la construction de portefeuille n’est pas « expansion ou contraction ? » mais « quel type de choc domine, choc de demande ou choc d’offre ? », parce que les deux types de chocs produisent des réactions radicalement différentes des classes d’actifs.
Treasuries longs dans un portefeuille 60/40 : amortisseur ou amplificateur ?
MÊME ACTIF · DEUX CHOCS · RÔLE INVERSÉLe portefeuille n’a pas changé : le choc, oui. Le signe de la corrélation actions/obligations est fixé par la nature du choc, pas par les actifs détenus.
Choc de demande (récessionniste) : le scénario que les portefeuilles 60/40 savent gérer
Un choc de demande (ralentissement de la consommation, crise financière, contraction du crédit) comprime la croissance ET l’inflation simultanément. Les banques centrales répondent par une baisse des taux. Les obligations montent (baisse des taux → hausse des prix obligataires). Les actions baissent (compression des bénéfices). La corrélation actions/obligations est négative : les obligations protègent le portefeuille. C’est le scénario de 2008 (actions en baisse, Treasuries longs en hausse, ICE BofA), de mars 2020 (avant l’intervention massive), et de la plupart des récessions de l’après-guerre. Le portefeuille 60/40 est conçu pour ce scénario. Les rotations classiques fonctionnent : des cycliques vers les défensives, du high yield vers l’investment grade, du growth vers le quality.
Choc d’offre (inflationniste) : le scénario qui invalide les réflexes
Un choc d’offre (hausse brutale des prix de l’énergie, disruption des chaînes d’approvisionnement, contraintes physiques sur les matières premières) pousse l’inflation à la hausse ET la croissance à la baisse simultanément (stagflation). Le régime d’inflation qui sous-tend ce piège des banques centrales est cadré dans le guide complet sur l’inflation. Les banques centrales sont piégées : monter les taux combat l’inflation mais amplifie le ralentissement. Les obligations baissent (hausse des taux) en même temps que les actions (compression des multiples + ralentissement). La corrélation actions/obligations devient positive : les obligations amplifient les pertes au lieu de les amortir. C’est le scénario de 2022 (actions et Treasuries longs en baisse, ICE BofA) et des années 1970. Le portefeuille 60/40 subit sa pire configuration possible. Les rotations classiques ne fonctionnent plus de la même manière : les matières premières protègent (seule classe positivement corrélée à l’inflation inattendue, Gorton, Rouwenhorst 2006), le cash rémunéré protège, les TIPS protègent partiellement, l’or protège. Les obligations nominales, censées stabiliser le portefeuille, deviennent un amplificateur de pertes.
Le régime actuel se caractérise par une ambiguïté structurelle entre ces deux types de chocs. Les contraintes physiques documentées dans le pilier Matières premières (sous-investissement fossile, tension sur les métaux critiques, concentration géographique, vulnérabilité des corridors) maintiennent un risque de choc d’offre permanent. Simultanément, le resserrement monétaire le plus brutal depuis Volcker (525 bps en 16 mois, Federal Reserve) et le ralentissement chinois maintiennent un risque de choc de demande. Construire un portefeuille pour un seul de ces deux scénarios expose au scénario opposé, et c’est précisément là que la lecture du cycle comme filtre de cohérence prend tout son sens : identifier quel type de risque est sous-évalué par le marché à un moment donné.
La rotation sectorielle : mécanique de régime, pas recette automatique
La rotation sectorielle, le mouvement de capitaux entre secteurs au fil du cycle, est l’une des dynamiques les plus documentées des marchés actions. Mais elle ne fonctionne pas comme un schéma mécanique « début de cycle → cycliques, fin de cycle → défensives ». Elle est conditionnée par le régime de taux réels et par le type de choc dominant.
En 2022, le resserrement monétaire a produit une rotation factorielle historique : le S&P Value a surperformé le S&P Growth nettement (S&P Global), l’écart le plus large depuis 2000. Le GS Non-Profitable Technology a nettement chuté (Bloomberg). Les actions « longue duration » (growth, tech non profitable, biotech pré-revenus) (dont la valeur repose sur des flux de trésorerie lointains actualisés à un taux désormais élevé) ont subi la compression mécanique documentée dans le sous-pilier Valorisations et profits : chaque hausse des taux réels comprime mécaniquement le P/E (Goldman Sachs, 2023). Les financières ont surperformé : la pentification de la courbe élargit les marges nettes d’intérêt. L’énergie a été le meilleur secteur du S&P 500 en 2022 (S&P Global), portée par la hausse du pétrole et du gaz. Les matières premières ont agi comme couverture naturelle dans un choc d’offre inflationniste.
En 2023, la rotation s’est inversée : les Magnificent Seven (Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta, Tesla) ont capté l’essentiel de la hausse du S&P 500 (S&P Global). Le Russell 2000 a sous-performé le S&P 500. L’énergie a sous-performé. La rotation a été dictée non par le cycle économique classique mais par un facteur spécifique : la concentration des flux passifs sur les méga-caps et l’enthousiasme IA. La leçon : la rotation sectorielle ne se réduit pas à un schéma cyclique, elle reflète la configuration complète du régime (taux réels, liquidité, flux passifs, narratifs dominants). L’analyse détaillée des conditions favorisant Value vs Growth est développée dans notre article sur Value versus Growth.
Allocation tactique versus stratégique : la hiérarchie à respecter
L’allocation stratégique fixe la structure de long terme : les proportions entre classes d’actifs cohérentes avec le régime dominant et l’horizon de placement. Ce que chaque classe a effectivement délivré sous chaque régime est consigné dans la cartographie des performances d’actifs par régime. Elle ne change que lorsque le régime change. L’allocation tactique ajuste les pondérations à la marge (surpondération modeste d’un secteur, augmentation du cash, réduction de la duration obligataire) en fonction des signaux de cycle décrits ci-dessus. Voir aussi : allocation stratégique vs tactique.
La hiérarchie entre les deux est essentielle et systématiquement violée. L’allocation stratégique explique plus de 90 % de la variation des rendements à long terme (Brinson, Hood, Beebower, 1986). L’allocation tactique, le « market timing » dans sa forme disciplinée, explique le résidu. Or les investisseurs consacrent l’essentiel de leur énergie au tactique (« dois-je surpondérer la tech ce trimestre ? ») et négligent le stratégique (« mon allocation est-elle cohérente avec un régime de taux réels à 2 % ? »). Le résultat est documenté : c’est ce comportement que mesure l’écart de Dalbar cité plus haut. La tentation permanente est d’inverser la hiérarchie : de faire de l’allocation tactique le cœur de la stratégie. C’est une erreur structurelle dont le coût se mesure en décennies. L’article Stratégie, tactique et timing approfondit cette distinction fondamentale. Approfondir : les idées reçues les plus fréquentes sur l’allocation d’actifs.
Le momentum : persistance empirique, fragilité de régime
Le momentum, la tendance des actifs ayant surperformé récemment à continuer de surperformer, constitue l’une des anomalies les plus robustes de la finance empirique, documentée sur plus d’un siècle de données (Jegadeesh, Titman 1993 ; Asness, Moskowitz, Pedersen 2013). Les stratégies momentum long-short ont délivré un rendement annualisé et un ratio de Sharpe positifs sur la période 1927-2023 (AQR, Kenneth French Data Library).
Mais le momentum est une stratégie de prolongement de régime : elle fonctionne quand les tendances se maintiennent et subit des pertes brutales lors des retournements. Le momentum a perdu plus de 50 % en 2009 lors du rebond post-crise (AQR) : les titres les plus baissiers de 2008 ont violemment rebondi tandis que les « gagnants » stagnaient. En 2022, le momentum a sous-performé lors de la rotation value : les gagnants tech de 2020-2021 sont devenus les perdants de 2022. Le momentum amplifie la performance dans les phases directionnelles et amplifie les pertes lors des inflexions : c’est un outil de lecture de régime, pas une stratégie autonome. Les analyses détaillées sont développées dans les articles consacrés aux stratégies momentum et à l’amélioration du rendement par le momentum. Contexte : les biais comportementaux les plus coûteux de l’investisseur.
Le cycle n’est pas un outil de prédiction : c’est un filtre de cohérence. Aucun indicateur ne permet d’identifier avec certitude les points de retournement ; mais la courbe des taux, les conditions financières et les révisions de bénéfices signalent des changements de configuration de risque qui permettent d’évaluer si le positionnement du portefeuille est cohérent avec l’environnement, ou s’il expose à une asymétrie non rémunérée. La distinction la plus importante n’est pas « expansion ou récession ? » mais « choc de demande ou choc d’offre ? » : parce que les deux types de chocs produisent des réactions radicalement différentes des classes d’actifs, invalidant les rotations classiques quand le choc dominant change de nature. Le régime actuel se caractérise par l’ambiguïté entre ces deux types de chocs : contraintes physiques et risque inflationniste d’un côté, resserrement monétaire et risque récessionniste de l’autre. Lire le cycle ne confère pas le pouvoir de prédire l’avenir. Cela permet d’éviter les incohérences les plus coûteuses entre le positionnement du portefeuille et le régime en vigueur.
Pour approfondir
Mis à jour le 30 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Choisir ses placements à la lumière du cycle macro
La performance d'un placement tient moins à ses qualités propres qu'à son interaction avec le régime macro :…
Les fondements de l’allocation d’actifs : construire un portefeuille cohérent
Corrélation glissante sur 24 mois entre les rendements totaux mensuels des actions américaines (S&P Composite, Robert J. Shiller)…
Les pièges de l’esprit : biais comportementaux et discipline d’investissement
Sous stress, chaque biais pousse à un geste ; la règle fixée dans le calme l’exécute à sa…