
Retour aux actionnaires : canaux, enjeux macro et controverses sur l’allocation du capital
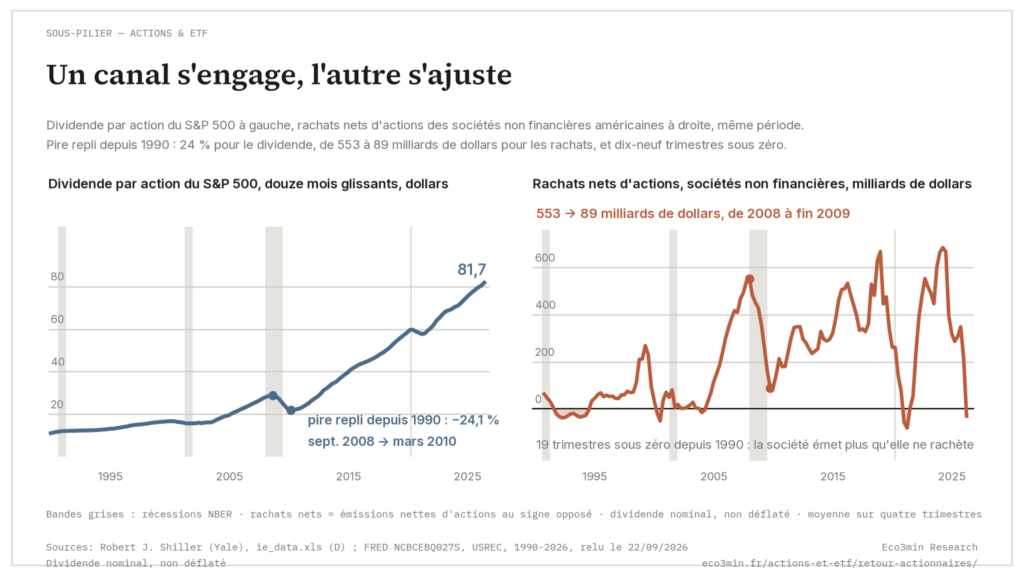
Le retour aux actionnaires ne se résume pas à une mécanique de distribution. C’est devenu, sur les marchés américains modernes, la première source de demande nette d’actions, devant les fonds de pension, les particuliers et les investisseurs étrangers réunis. Comprendre ce phénomène, c’est comprendre une partie significative de ce qui structure les valorisations et les flux de capitaux du marché actions contemporain.
Cette page est le hub d’orientation du sous-silo. Elle cartographie les questions structurantes, expose l’angle macro-financier et les controverses sur l’allocation du capital, et renvoie vers les analyses approfondies. La mécanique détaillée des dividendes et des rachats, le calcul du rendement actionnarial total et l’analyse de soutenabilité sont traités dans l’analyse de référence sur les dividendes, rachats et rendement actionnarial total.
Ce sous-silo est rattaché au pilier Actions et ETF. Il rassemble l’analyse des canaux de restitution de capital aux actionnaires (dividendes et rachats), de leurs interactions avec le cycle économique et le coût du capital, et des controverses macroéconomiques qu’ils soulèvent.
Pourquoi le retour aux actionnaires structure les marchés actions modernes
Sur la décennie 2010-2020 puis depuis 2022, les flux de restitution de capital ont changé de nature. Les entreprises du S&P 500 ont restitué environ 1 700 milliards de dollars à leurs actionnaires en 2022, sous forme de rachats d’actions et de dividendes (S&P Global Indices). Plus structurellement, les rachats d’actions sont devenus la première source de demande nette sur le marché actions américain depuis le début des années 2010, devant les achats des fonds de pension, des particuliers et des investisseurs étrangers réunis (Federal Reserve, Financial Accounts of the United States).
Cette transformation a deux conséquences que la lecture purement fondamentale du marché manque. Premier effet : les valorisations actuelles intègrent ce flux d’achats endogène. Une entreprise qui rachète régulièrement ses propres titres crée une demande structurelle qui soutient son cours, indépendamment des décisions d’allocation des investisseurs externes. Second effet : la procyclicité des rachats (les entreprises rachètent davantage quand leurs cours sont élevés et moins quand ils sont bas) amplifie les cycles de marché plutôt que de les amortir. Le pic de rachats du S&P 500, atteint au Q4 2021, a coïncidé avec le sommet du marché ; le creux, au Q2 2022, a coïncidé avec le bas du cycle (S&P Global).
La lecture du retour aux actionnaires ne relève donc pas seulement de l’analyse d’entreprise : elle relève aussi de l’analyse des flux de capitaux et de la formation des prix sur le marché actions.
Quatre questions structurantes pour analyser le retour aux actionnaires
L’analyse opérationnelle du retour aux actionnaires s’organise autour de quatre questions hiérarchisées. Chacune correspond à une page approfondie de ce sous-silo : cette page n’en donne que le résumé d’orientation.
1. Quelle différence entre dividendes et rachats : et pourquoi cette distinction compte ?
Le dividende est rigide et signalétique : couper un dividende provoque une sanction boursière immédiate, ce qui crée un effet d’engagement durable. Le rachat est flexible et discret : il peut être suspendu sans signal négatif. Cette différence de nature explique pourquoi, en récession, les rachats absorbent le choc en premier (les buybacks S&P 500 ont fortement chuté en H1 2020) tandis que les dividendes ne s’ajustent qu’en dernier recours (très peu en 2020). Analyse de référence : Dividendes, rachats d’actions et rendement actionnarial total.
2. Quel est le rendement actionnarial total : et pourquoi il prime sur le dividend yield ?
Le rendement du dividende seul est devenu un indicateur incomplet depuis que les rachats dominent. Le rendement actionnarial total additionne dividendes et rachats nets (après émissions d’actions nouvelles), rapportés à la capitalisation. Cette mesure révèle des réalités masquées : les géants tech à dividend yield faible (Apple, ~0,5 %) restituent en réalité 4 à 5 % par an via les rachats, comparable aux utilities à haut dividende. À l’inverse, certaines sociétés à rachats apparents diluent davantage qu’elles ne restituent via la stock-based compensation. Analyse approfondie : même page de référence, section « Rendement actionnarial total ». Dans la même veine : rachats d’actions ou dividendes : ce qui change vraiment.
3. Comment évaluer la soutenabilité d’une politique de distribution ?
Les indicateurs commentés par les analystes pour cette question sont le payout ratio (dividendes / bénéfice net), le ratio distribution / free cash flow, et l’évolution de la dette nette. Une distribution financée par dette est soutenable tant que les conditions de refinancement restent favorables : la transition de régime de taux 2022-2024 a précisément remis ce mécanisme en cause pour les entreprises qui avaient optimisé leur bilan pour les rachats. Analyse approfondie : même page, section « Soutenabilité des distributions ».
4. Comment les distributions se comportent-elles dans le cycle ?
La séquence cyclique est documentée : en expansion, les profits augmentent et les distributions suivent ; en fin de cycle, elles atteignent leur pic, souvent au pire moment d’un point de vue allocation du capital ; en contraction, les rachats sont coupés en premier, les dividendes en dernier ; en reprise, les rachats redémarrent avant les dividendes. Cette procyclicité est l’un des arguments centraux contre le caractère « rationnel » des rachats d’actions. Analyse approfondie : même page, section « Les distributions suivent le cycle ».
Rachats annoncés, rachats nets : ce que la dilution retranche
Le montant d’un programme de rachat ne dit pas ce que récupère l’actionnaire déjà en place. En parallèle, l’entreprise émet des titres. La rémunération en actions (stock-options, restricted stock units) en est la source la plus courante dans les grandes capitalisations, inscrite chaque année au tableau des flux de trésorerie du rapport annuel 10-K. S’y ajoutent les conversions d’obligations convertibles, les exercices de warrants et les augmentations de capital pour financer une acquisition. Ces émissions ne figurent pas dans les communiqués de rachat. Leur effet apparaît dans la variation du nombre d’actions sur l’exercice.
Un cas d’école fixe l’ordre de grandeur. Un programme de 10 milliards de dollars assorti de 6 milliards d’émissions en stock-options et restricted stock units ne retire du marché que 4 milliards nets. Lu sur le seul montant brut, le retour est surestimé d’un facteur deux et demi.
L’écart dépend du secteur. Dans la technologie et chez les éditeurs de logiciels en forte croissance, la culture de rémunération en titres crée une dilution structurelle : certaines sociétés du cloud ou de la cybersécurité ont vu leur nombre d’actions augmenter plusieurs années de suite malgré des rachats affichés en milliards. Les secteurs matures (utilities, consommation de base, énergie traditionnelle) émettent peu, et leurs rachats se traduisent presque entièrement en réduction du flottant. Les grandes banques américaines se placent entre les deux, avec des plans de bonus différés versés en actions. Comparer deux secteurs sur leur taux de rachat brut revient donc à comparer des grandeurs différentes.
La mesure qui corrige ce biais est le taux de rachat net (net buyback yield) : rachats moins émissions, rapportés à la capitalisation boursière moyenne de la période. Ajouté au rendement du dividende, il compose le rendement actionnarial net. Les projections de rendement actionnarial reprises par la presse financière partent en général des rachats annoncés, sans les émissions prévisibles. L’écart est le plus large là où la rémunération en titres pèse le plus.
Le cycle creuse encore cet écart. En contraction, les rachats sont suspendus les premiers, alors que les émissions liées aux plans de rémunération déjà attribués, contractuellement difficiles à interrompre, se poursuivent. Le solde net peut alors devenir négatif, et la dilution accélère au moment où les cours baissent.
Rachats financés par la dette : ce que gagne le bénéfice par action (BPA), ce que porte le bilan
Le BPA monte quand le nombre d’actions baisse, même à résultat net stagnant. Une société qui gagne 1 milliard d’euros et compte 500 millions d’actions affiche un BPA de 2 €. Si elle rachète 50 millions d’actions (−10 %), à résultat inchangé, le BPA passe à 2,22 €, soit +11 % sans aucune amélioration opérationnelle. En sens inverse, un BPA qui progresse de 5 à 8 % par an pendant que le résultat net ne gagne que 2 % suppose une réduction du nombre d’actions d’environ 3 à 5,5 % par an.
Financé par emprunt, le rachat échange une part du capital contre un engagement futur : verser des intérêts et rembourser le principal. Son coût dépend du taux, de la maturité et du régime de taux réels. Or les taux directeurs américains sont passés de 0–0,25 % début 2022 à 5,25–5,50 % en juillet 2023, palier tenu jusqu’en septembre 2024. Le levier n’a plus le prix des années 2010. Chaque point supplémentaire ponctionne davantage les flux futurs, et un ratio dette nette / EBITDA porté de 1,5x à 2,5x en quelques années pour financer des rachats modifie nettement le profil de risque.
Quatre repères rendent ce financement visible dans les comptes. Un ratio rachats / résultat net durablement au-dessus de 100 % indique un recours à la dette ou à des cessions d’actifs. Une hausse parallèle des rachats et de la dette nette sur trois ans signale un programme en partie financé par l’endettement. La durée moyenne de la dette mesure l’exposition au refinancement, car un levier global raisonnable peut cacher une forte concentration d’échéances courtes. Un BPA qui progresse beaucoup plus vite que le résultat net total, enfin, désigne une performance affichée portée par les rachats.
Les controverses macroéconomiques sur les rachats d’actions
Le retour aux actionnaires fait l’objet d’un débat académique et politique qui dépasse l’analyse financière. Trois critiques structurelles dominent.
Distribution vs investissement productif. Lazonick (Harvard Business Review, 2014, « Profits Without Prosperity ») a documenté que les entreprises du S&P 500 ont consacré environ 91 % de leurs bénéfices nets à des distributions (dividendes + rachats) sur la période 2003-2012, ne laissant que 9 % au réinvestissement productif et à la R&D. Le débat porte sur la causalité : ce ratio reflète-t-il une absence d’opportunités d’investissement (et la restitution est alors rationnelle), ou un biais des dirigeants vers la maximisation à court terme du cours (au détriment de l’investissement long terme) ? Les deux thèses ont leurs défenseurs et leurs faiblesses empiriques.
Procyclicité et fragilité financière. Le financement des rachats par dette en régime de taux bas a accru le levier des bilans corporates. La dette corporate non-financière américaine est passée d’environ 6 000 milliards de dollars en 2010 à plus de 10 000 milliards en 2023 (Federal Reserve, Z.1 release). Une partie significative de cet endettement a servi à financer des rachats : une mécanique soutenable tant que les conditions de refinancement restent favorables, vulnérable quand elles se durcissent. Le mécanisme rejoint la lecture plus large des effets de levier et du risque diffus dans le système financier.
Régulation et fiscalité des rachats. Cette critique a produit une réponse réglementaire concrète aux États-Unis : l’Inflation Reduction Act d’août 2022 a introduit une taxe de 1 % sur les rachats nets d’actions, en vigueur depuis le 1er janvier 2023. L’effet immédiat sur les volumes est resté modeste, mais le débat sur un relèvement (proposition de 4 % dans certaines versions législatives) reste ouvert. En Europe, des débats analogues émergent ponctuellement, notamment en France lors des annonces de rachats records en 2022-2023, sans avoir abouti à ce stade à un cadre fiscal spécifique. Derrière l’outil se discute la norme qui le légitime, à savoir l’emprise de la norme actionnariale sur l’allocation du capital.
États-Unis et Europe : deux cultures de distribution
La géographie de la restitution révèle deux modèles distincts. Aux États-Unis, les rachats dominent : l’essentiel de la restitution totale du S&P 500. Les dividend yields sont modestes, mais le rendement actionnarial total est nettement plus élevé. En Europe, la culture du dividende reste plus ancrée. Le dividend yield moyen du STOXX 600 se situe autour de 3,5 % (STOXX Indices) et les rachats, bien que développés (TotalEnergies, LVMH, Shell), n’ont pas atteint les niveaux américains.
La conséquence pratique : les comparaisons de rendement entre zones géographiques fondées sur le seul dividend yield surestiment l’écart réel. Le rendement actionnarial total des deux zones est plus proche que ne le suggère leur seul dividend yield. La différence est dans la composition, pas dans le niveau.
Comparer le rendement des marchés actions sur la seule base du dividend yield. Cet indicateur a perdu une grande partie de sa pertinence informative depuis que les rachats dominent la restitution aux États-Unis et se développent en Europe. Une entreprise à dividend yield de 0,5 % et rachats nets de 4 % offre un rendement actionnarial total équivalent à une entreprise à dividend yield de 4,5 % sans rachat, mais sa structure de distribution, sa flexibilité et sa procyclicité sont radicalement différentes. La mesure pertinente est le rendement actionnarial net (dividendes + rachats – émissions nouvelles), pas le dividend yield isolé.
Le retour aux actionnaires est passé, en deux décennies, du statut d’objet d’analyse d’entreprise au statut de variable macro-financière. Les rachats d’actions, par leur ampleur et leur procyclicité, contribuent désormais à la formation des prix sur le marché actions au même titre que les flux institutionnels classiques. La lecture pertinente combine donc trois niveaux : une lecture micro (politique de distribution d’une entreprise donnée et sa soutenabilité), une lecture de flux (rôle des rachats dans la demande nette sur le marché), et une lecture macro-politique (controverses sur l’allocation du capital, fiscalité, régulation). Ce sous-silo couvre les trois niveaux et le diagnostic le plus solide intègre les trois, pas un seul.
- Le retour aux actionnaires (dividendes + rachats) est devenu la première source de demande nette sur le marché actions américain : un fait macro-financier qui dépasse l’analyse purement micro de chaque entreprise.
- Quatre questions structurent l’analyse : différence dividendes/rachats, rendement actionnarial total vs dividend yield, soutenabilité des distributions, et comportement dans le cycle.
- Les controverses sont au moins aussi structurantes que la mécanique : arbitrage distribution/investissement, fragilité financière du financement par dette, et désormais fiscalité (taxe de 1 % sur les rachats nets US depuis 2023).
- Les comparaisons de rendement US/Europe sur la seule base du dividend yield surestiment l’écart : la différence est dans la composition, pas dans le niveau.
- Le diagnostic pertinent combine trois niveaux : micro (entreprise), flux (marché) et macro-politique (allocation du capital).
Analyse de référence sur la mécanique et le calcul : Dividendes, rachats d’actions et rendement actionnarial total, exemples concrets, chiffres datés, payout ratio, soutenabilité, cycle des distributions et culture US/Europe.
Lecture flux de capitaux : Sous-pilier Flux de capitaux, où le rôle des buybacks comme première source de demande nette est replacé dans la dynamique générale des flux du marché actions.
Cadre allocation d’actifs : Sous-pilier Fondements de l’allocation, intégration du rendement actionnarial dans les cadres de construction de portefeuille.
Lecture par le levier : Effets de levier et risque diffus, où la mécanique du financement des rachats par dette s’inscrit dans la lecture plus large de la fragilité financière.
← Retour au pilier Actions et ETF.
Mis à jour le 29 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Secteurs et thématiques d’investissement
La rotation sectorielle n'est pas une stratégie de prédiction : c'est une lecture des arbitrages implicites du marché. Quand…
La révolution passive : ETF et gestion indicielle
La gestion indicielle a transformé en profondeur la structure des marchés financiers. Ce qui relevait d'une innovation marginale…
Cycles et anticipations des marchés actions
Cadre de lecture Cette page constitue une déclinaison analytique du pilier Actions et ETF. Elle formalise le cadre…