
Valorisations et dynamique des profits
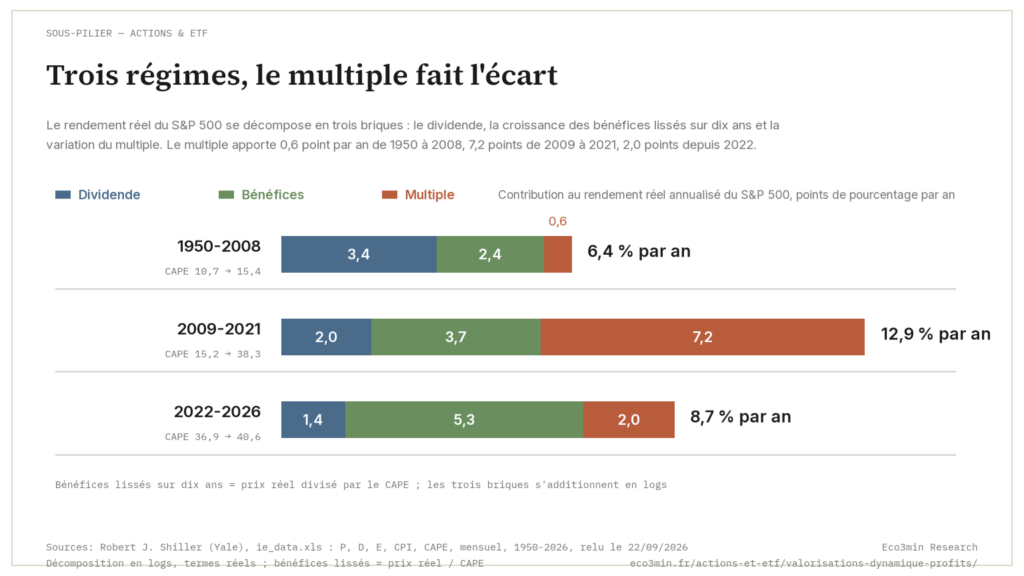
Cette page approfondit une facette du pilier Actions et ETF. Elle formalise le cadre structurel de valorisation des marchés actions : décomposition de la performance, relation entre taux réels et multiples, dynamique des bénéfices et prime de risque actions. Le sous-pilier Cycles et anticipations traite la divergence entre marchés actions et économie réelle ; celui-ci traite la mécanique de valorisation elle-même.
Les valorisations ne sont pas des jugements moraux sur le marché. Elles sont une fonction du régime monétaire et de la trajectoire anticipée des bénéfices. Un P/E de 25 n’est ni « cher » ni « bon marché » en soi : il est cohérent ou incohérent avec un niveau de taux réels, une croissance bénéficiaire attendue et une prime de risque donnés. Juger une valorisation sans spécifier le régime dans lequel elle s’inscrit est aussi dépourvu de sens que juger une température sans spécifier l’échelle.
La question qui structure ce sous-pilier n’est pas « le marché est-il cher ? » ; elle est : dans quel régime de taux réels, de bénéfices et de prime de risque le marché évolue-t-il, et les valorisations actuelles sont-elles cohérentes avec ce régime ? Cette transmission est suivie dans cette analyse de taux retrait sûr valorisations.
La décomposition fondamentale : l’équation structurante
Toute performance boursière se décompose en trois composantes, et trois seulement :
Rendement total des actions ≈ Croissance des bénéfices + Variation des multiples + Dividendes
Où la variation des multiples se décompose elle-même en :
Variation des multiples ≈ Variation des taux réels + Variation de la prime de risque actions
Cette décomposition n’est pas un exercice académique : elle est la grille qui permet de diagnostiquer la nature de toute performance boursière. Le S&P 500 a délivré un rendement total annualisé de 10,3 % entre 1950 et 2024 (Ibbotson/Morningstar). Sur cette performance, la croissance des bénéfices a contribué environ 6,8 % par an (S&P Global, Shiller), les dividendes une part plus modeste (S&P Dow Jones Indices) et l’expansion nette des multiples le résidu. À très long terme, la croissance des bénéfices explique plus de 80 % de la variation du rendement total (Bernstein Research). La part de ces bénéfices effectivement restituée aux actionnaires, via dividendes ou rachats d’actions, est analysée dans le sous-pilier Retour aux actionnaires.
Mais à court et moyen terme, les horizons qui gouvernent les décisions d’allocation, c’est la variation des multiples qui domine. Entre mars 2009 et fin 2021, le S&P 500 a connu une hausse spectaculaire. La décomposition révèle que les bénéfices par action ont fortement augmenté (FactSet) : une croissance exceptionnelle mais qui n’explique que la moitié de la performance. L’autre moitié provient de l’expansion des multiples : le forward P/E est monté jusqu’à 23x (FactSet), portée par la baisse des taux réels de +2 % à -1,19 % (Federal Reserve). Autrement dit, la moitié de la hausse n’était pas un enrichissement fondamental : c’était un effet mécanique du régime monétaire.
Comprendre cette décomposition, c’est comprendre pourquoi le même marché peut délivrer des performances radicalement différentes selon le régime de taux réels en vigueur, et pourquoi calibrer ses attentes de rendement sur la période 2009-2021 revient à extrapoler un régime qui n’existe plus.
Taux réels et multiples : la relation structurante
Les taux d’intérêt réels, les taux nominaux corrigés de l’inflation anticipée, constituent le déterminant dominant du niveau des multiples de valorisation. Le mécanisme est direct : les bénéfices futurs sont actualisés au taux réel du marché. Lorsque ce taux baisse, la valeur actualisée des bénéfices futurs augmente mécaniquement : les multiples s’expandent. Lorsqu’il monte, la valeur actualisée diminue : les multiples se compriment.
La relation empirique est sans ambiguïté. Le forward P/E du S&P 500 et le taux réel à 10 ans (TIPS) présentent une corrélation négative significative sur la période 2003-2024 (FactSet, Federal Reserve). En termes concrets : chaque hausse du taux réel à 10 ans est historiquement associée à une compression du forward P/E (Goldman Sachs, 2023). Le swing des taux réels entre août 2021 (-1,19 %) et octobre 2023 (+2,40 %) impliquait mécaniquement une forte compression du P/E, et le marché a effectivement vu son forward P/E se comprimer nettement (FactSet), conformément à cette estimation.
Cette sensibilité n’est pas homogène. Les actions de « longue duration », dont les flux de trésorerie sont concentrés dans un avenir lointain, sont les plus vulnérables aux variations du taux d’actualisation, exactement comme les obligations longues. L’indice Goldman Sachs Non-Profitable Technology a perdu 75 % entre son pic de février 2021 et décembre 2022 (Bloomberg), parce que ces entreprises ne génèrent pas de bénéfices présents : leur valorisation repose intégralement sur des flux lointains dont la valeur actualisée s’effondre quand les taux montent. À l’inverse, les entreprises à bénéfices présents et stables (value, dividendes, défensifs) résistent mieux : en 2022, le S&P 500 Value a nettement surperformé le S&P 500 Growth (S&P Global).
Les éléments sont réunis dans notre article sur les taux réels et la valorisation des actions et s’inscrit dans le cadre développé par le pilier Politique monétaire et taux.
La prime de terme : l’autre composante du taux d’actualisation
La sensibilité à la durée des flux se mesure d’abord sur les obligations. Une obligation à 30 ans perd environ 20 % de sa valeur pour une hausse de 100 points de base du taux réel, là où une obligation à 2 ans n’en perd que 2 %. Les actions de longue duration se placent du côté de la première.
Le taux d’actualisation ne se réduit pas pour autant au taux réel sans risque. Il intègre une prime qui compense l’incertitude sur les flux futurs et sur le niveau des taux réels eux-mêmes. Selon les estimations de la Réserve fédérale de New York (modèle ACM), la prime de terme sur les Treasuries à 10 ans s’établissait à 76 points de base en janvier 2026 et à 89 en septembre 2026, un niveau qui reflète l’incertitude persistante sur la trajectoire de l’inflation. Quand cette incertitude augmente, la prime s’élève et les valorisations se compriment au-delà de ce que le seul mouvement des taux réels observés justifierait.
Une baisse de taux directeur accompagnée d’une hausse de la prime de terme peut ainsi produire un resserrement net des conditions financières. Le taux d’actualisation effectif se lit sur l’ensemble de la courbe des rendements réels, pas sur le taux directeur. Le 14 octobre 2022, le taux réel à 10 ans était remonté à +1,6 % (TIPS, Réserve fédérale). Le mécanisme ne se limite pas aux actions : l’immobilier commercial, les infrastructures et le private equity le subissent aussi, avec un décalage temporel.
La prime de risque actions : le baromètre de la complaisance
La prime de risque actions (equity risk premium, ERP), l’excès de rendement attendu des actions par rapport aux obligations d’État, constitue le second déterminant des multiples et l’indicateur le plus direct du positionnement de risque du marché.
En termes opérationnels, l’ERP se calcule comme l’écart entre le rendement bénéficiaire (earnings yield, inverse du P/E) et le taux réel à 10 ans. Avec un forward P/E du S&P 500 à 20x (earnings yield de 5 %) et un TIPS 10 ans à +2 %, l’ERP implicite est de 3 %. La moyenne historique de long terme de l’ERP américain se situe autour de 4,5 à 5 % (Damodaran, NYU Stern). Détail méthodologique dans les séries de prime de risque actions d’Aswath Damodaran (NYU Stern). Une ERP à 3 % signale que le marché exige une rémunération modeste pour porter du risque actions : une configuration cohérente avec un environnement optimiste, mais qui laisse peu de marge d’erreur. Le chiffre dépend aussi du taux sans risque retenu : rapportée au Treasury 2 ans plutôt qu’au 10 ans, la prime de risque actions change de signe sur 68 mois de l’échantillon.
L’évolution de l’ERP au cours des trois derniers régimes est révélatrice. Pendant la période de QE (2012-2019), l’ERP est restée relativement élevée (4-6 %) malgré la hausse des multiples : parce que les taux réels étaient proches de zéro, maintenant un écart confortable entre earnings yield et taux sans risque. Fin 2021, au paroxysme de la bulle, l’ERP implicite est descendue sous 3 % (Damodaran) : un niveau qui ne rémunérait quasiment plus le risque actions, signalant une complaisance extrême. Fin 2024, avec un forward P/E remonté vers 21x (earnings yield ~4,8 %) et des taux réels à +2 %, l’ERP implicite est revenue autour de 2,8 % : un niveau historiquement bas qui intègre un scénario de croissance bénéficiaire soutenue sans marge de sécurité significative.
Comparer le P/E actuel à la moyenne historique (16-17x) pour conclure que « le marché est cher ». Le P/E moyen de 16x correspond à une époque où les taux réels étaient en moyenne à +2 %, l’inflation à 3-4 % et le poids de la technologie dans l’indice inférieur à 10 %. Le rôle de l’inflation comme variable structurelle de la valorisation est exposé dans le cadre Eco3min sur les régimes d’inflation. Comparer le P/E actuel à cette moyenne sans ajuster pour le régime de taux, la composition sectorielle et le niveau des marges est analytiquement dépourvu de sens. L’ERP, qui intègre ces variables, constitue une mesure bien plus fiable de la cherté relative du marché.
Le cycle des bénéfices : moteur de long terme, source de volatilité à court terme
Si les multiples gouvernent la performance à court terme, les bénéfices gouvernent la performance à long terme. Sur un horizon de 10 ans et plus, la croissance des bénéfices par action explique plus de 80 % de la variation du rendement total du S&P 500 (Bernstein Research). Aucune expansion de multiples ne peut compenser durablement une stagnation des profits, et aucune compression de multiples ne peut empêcher un marché dont les bénéfices croissent de progresser sur une décennie.
Les marges : record historique et soutenabilité
Les marges nettes du S&P 500 ont atteint un record en 2021 (FactSet), très au-dessus de la moyenne observée dans les années 1990-2000. Cette expansion reflète des transformations structurelles : montée du secteur technologique (marges nettes de 25-35 % pour les GAFAM), effets d’échelle des plateformes digitales, optimisation des chaînes de valeur mondialisées, et levier opérationnel accru. Fin 2024, les marges nettes du S&P 500 restent élevées (FactSet), bien au-dessus de la moyenne historique mais légèrement en dessous du pic. Lecture complémentaire : l’étude des 1 120 milliards de dollars de capex IA en vingt-quatre mois.
La question de la soutenabilité de ces marges est structurante pour les valorisations. Si les marges actuelles sont le « nouveau normal », portées par la composition sectorielle (technologie, forte part du S&P) et les modèles économiques à coûts marginaux quasi nuls, le niveau de bénéfices actuel est soutenable et les multiples justifiés. Si elles réversent vers leur moyenne historique (sous l’effet de la pression salariale, de la démondialisation, de la réglementation ou de la concurrence), les bénéfices sont surestimés et les valorisations doublement fragiles (compression simultanée des marges et des multiples). L’impact différencié de l’inflation sur les secteurs constitue l’un des déterminants clés de cette soutenabilité.
Le pricing power : la ligne de démarcation en régime inflationniste
En régime d’inflation structurellement plus élevée, le diagnostic central du pilier Macroéconomie et géopolitique, le pricing power devient la variable discriminante entre les entreprises qui protègent leurs marges et celles qui les voient s’éroder. Les entreprises en position de quasi-monopole (ASML dans la lithographie, TSMC dans la fonderie), les plateformes à effets de réseau (Alphabet, Meta), et les producteurs de biens essentiels inélastiques (énergie, santé) disposent d’un pricing power structurel qui leur permet de transmettre la hausse des coûts sans destruction de demande.
À l’inverse, les secteurs très concurrentiels, à faible différenciation et exposés à des substituts (distribution physique, transport, construction) subissent une compression de marges en période inflationniste. Cette dichotomie explique en partie la concentration de la performance sur un petit nombre de titres dans le régime actuel : le pricing power est le filtre de sélection implicite du marché en environnement de coûts croissants.
Les révisions de bénéfices : le signal avancé le plus fiable
La dynamique des révisions de bénéfices, et non le niveau absolu des résultats, constitue empiriquement l’indicateur avancé le plus fiable de la performance boursière à 3-12 mois. Le ratio de révisions (nombre de révisions à la hausse rapporté au total des révisions) a systématiquement anticipé les inflexions du S&P 500 avec plusieurs mois d’avance (FactSet, Citi Earnings Revision Index). Lorsque ce ratio passe sous 0,50, signalant que la majorité des analystes révisent à la baisse, la probabilité de sous-performance du S&P 500 dans les 6 mois suivants devient élevée (Citi Research).
Un phénomène important est l’asymétrie de réaction du marché aux surprises de résultats en fonction du régime. En régime de liquidité abondante (2020-2021), les surprises positives étaient généreusement récompensées et les déceptions rapidement absorbées : le marché pardonnait. En régime de taux positifs (2022-2024), les surprises négatives sont sévèrement sanctionnées (chute marquée le jour de la publication pour les grandes capitalisations qui déçoivent, FactSet) tandis que les surprises positives sont modestement récompensées : le marché exige. Ce changement de comportement est un marqueur du changement de régime. Les révisions comme faux signal de stabilité et les surprises en changement de régime sont analysées dans nos articles dédiés.
Les ratios de valorisation : outils et limites
Les ratios de valorisation sont des outils indispensables : à condition d’être correctement utilisés, c’est-à-dire en les interprétant dans le contexte du régime de taux, de la phase du cycle et des caractéristiques sectorielles. Aucun ratio n’est autosuffisant.
Le forward P/E, ratio du prix au bénéfice anticipé à 12 mois, est l’indicateur le plus utilisé par les professionnels. Le forward P/E médian du S&P 500 sur la période 1990-2024 (FactSet) sert de repère. Mais cette médiane est trompeuse si on l’utilise sans contexte : le forward P/E est monté très haut en mars 2000 (bulle internet, FactSet), descendu très bas en mars 2009 (crise financière), remonté à 23x fin 2021 (paroxysme QE) et nettement redescendu en octobre 2022 (resserrement). Le même ratio dans quatre régimes différents : quatre significations différentes.
Le CAPE de Shiller (Cyclically Adjusted P/E) (ratio du prix aux bénéfices moyens des dix dernières années corrigés de l’inflation) neutralise les effets de cycle sur les bénéfices. Sur le même thème, voir notre étude sur la part des États-Unis dans la capitalisation boursière mondiale. Le CAPE moyen du S&P 500 depuis 1881 est de 17 (Shiller). Fin 2024, il est supérieur à 35 : un niveau qui, historiquement, a précédé des rendements réels faibles sur la décennie suivante (Shiller, Research Affiliates). Mais le CAPE a ses limites : il ne s’ajuste pas aux changements de composition sectorielle (poids croissant de la tech dans le S&P), au niveau des marges, ni au régime de taux. Son utilité est de signaler que le marché price un scénario optimiste, pas de fournir un signal de timing.
L’EV/EBITDA, valeur d’entreprise rapportée au résultat opérationnel avant amortissements, permet des comparaisons entre entreprises aux structures de capital différentes et est moins sensible aux artifices comptables que le P/E. L’EV/EBITDA médian du S&P 500 (Bloomberg) est un repère courant. Il est particulièrement utile pour les secteurs capitalistiques (industrie, énergie, télécoms) et pour les comparaisons transatlantiques (les entreprises européennes, plus endettées, peuvent avoir un P/E similaire mais un EV/EBITDA plus élevé).
L’absence de corrélation directe entre croissance du PIB et performance boursière, et le rôle des bénéfices qui l’explique, sont développés dans notre article dédié.
Trois régimes de valorisation depuis 2009
L’articulation entre taux réels, bénéfices et prime de risque a produit trois régimes de valorisation distincts depuis la crise de 2008.
2009-2019 : expansion des multiples portée par les taux réels
Le forward P/E du S&P 500 a fortement augmenté entre mars 2009 et fin 2019 (FactSet). Cette expansion reflète principalement la baisse des taux réels vers zéro et le régime TINA (There Is No Alternative) qui a poussé les investisseurs vers les actions. L’ERP est restée relativement confortable (4-6 %, Damodaran) car les taux réels proches de zéro maintenaient un écart raisonnable avec l’earnings yield, même à des P/E élevés. Le CAPE de Shiller est passé de 13 à 31, doublant sur la période, signalant une valorisation historiquement tendue mais justifiable par le régime de taux. Sur le même thème : les fausses évidences sur les valorisations et les bulles.
2020-2021 : le paroxysme, taux réels négatifs, ERP comprimée
Les taux réels profondément négatifs (TIPS 10 ans à -1,19 % en août 2021, Federal Reserve) ont propulsé les multiples à des niveaux historiquement extrêmes. Le forward P/E a atteint 23x (FactSet). Ce point est approfondi dans le CAPE de Shiller et la valorisation de long terme. Le CAPE a dépassé 38 : un niveau supérieur au pic de 2000 (Shiller). L’ERP implicite est descendue sous 3 % (Damodaran), signalant que le marché exigeait une rémunération minimale pour porter du risque actions. En d’autres termes, les investisseurs payaient un prix qui ne les rémunérait plus pour le risque pris. Ce régime de valorisation était entièrement conditionné au maintien de taux réels négatifs : condition qui a disparu en 2022.
2022-? : repricing structurel, puis reconcentration
Le resserrement de 2022 a produit la compression de multiples la plus brutale depuis 2008. Le forward P/E s’est nettement comprimé en quelques mois (FactSet). Puis un phénomène remarquable s’est produit : le P/E est remonté vers 20-21x fin 2024, malgré des taux réels restés au-dessus de 2 %. Cette re-expansion apparemment contradictoire s’explique par la concentration : les Magnificent 7, dont les bénéfices croissent très vite (FactSet), tirent les multiples moyens vers le haut par un effet de composition. Le forward P/E du S&P 493 (hors Magnificent 7) se situe nettement plus bas (Goldman Sachs) : un niveau cohérent avec le régime de taux réels positifs. La « cherté » du S&P 500 est un artefact de composition, pas nécessairement un signal de bulle généralisée. Données sous-jacentes : notre étude sur l’indicateur Buffett rapportant la capitalisation boursière au PIB.
Cette configuration crée un risque de nature différente : la sensibilité extrême de la valorisation de l’indice à la trajectoire bénéficiaire d’un très petit nombre d’entreprises. Si la croissance des bénéfices de Nvidia, Apple ou Microsoft déçoit, ou si le marché réévalue le potentiel de monétisation de l’IA, la compression des multiples de ces seuls titres peut entraîner une correction de l’ensemble de l’indice, même si le reste du marché est raisonnablement valorisé.
Un marché n’est ni cher ni bon marché en soi. Il est cohérent ou incohérent avec un régime de taux réels et une trajectoire bénéficiaire donnée. Données associées : notre étude sur la relation entre taux réels américains et ratio CAPE depuis 1963. La performance totale des actions se décompose en croissance des bénéfices, variation des multiples et dividendes. À long terme, les bénéfices dominent. À court terme, les multiples dominent, et les multiples sont une fonction des taux réels et de la prime de risque. En régime de taux réels négatifs, les multiples s’expandent et un P/E de 23 peut être justifié. En régime de taux réels à +2 %, un P/E de 21 ne se justifie qu’avec une croissance bénéficiaire exceptionnelle, précisément ce que les Magnificent 7 délivrent, et dont dépend aujourd’hui la soutenabilité de la valorisation de l’ensemble de l’indice. Le diagnostic pertinent n’est pas « le P/E est-il au-dessus de la moyenne ? » mais « les taux réels, la trajectoire des bénéfices et la prime de risque implicite forment-ils un ensemble cohérent, et quelles sont les conditions de rupture de cette cohérence ? ».
Pour approfondir
Taux réels et valorisation des actions : La relation fondamentale entre politique monétaire et multiples boursiers.
Croissance du PIB et performance boursière : Pourquoi la corrélation est bien plus faible qu’on ne le pense.
Inflation et effets différenciés par secteur : Le pricing power comme filtre de sélection en régime inflationniste.
Quand les mauvaises nouvelles sont bonnes pour la Bourse : La mécanique des anticipations monétaires dans la réaction aux données.
← Retour à la page pilier Actions et ETF
Mis à jour le 20 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Ratio CAPE Shiller : pourquoi le P/E cyclically adjusted reste la référence académique de la valorisation actions long terme
Ratio de valorisation académique formalisé par Robert Shiller en 1988 et popularisé par Irrational Exuberance en 2000, le…
Surprises de résultats et changement de régime financier
Les marchés actions traversent régulièrement des phases où les indices semblent stables, voire résilients, alors que les signaux…
Entreprises et secteurs : comprendre les dynamiques économiques structurelles
Cycles économiques, coût du capital, innovation et régulation : les forces structurelles qui déterminent la compétitivité, les marges et…