
Secteurs et thématiques d’investissement
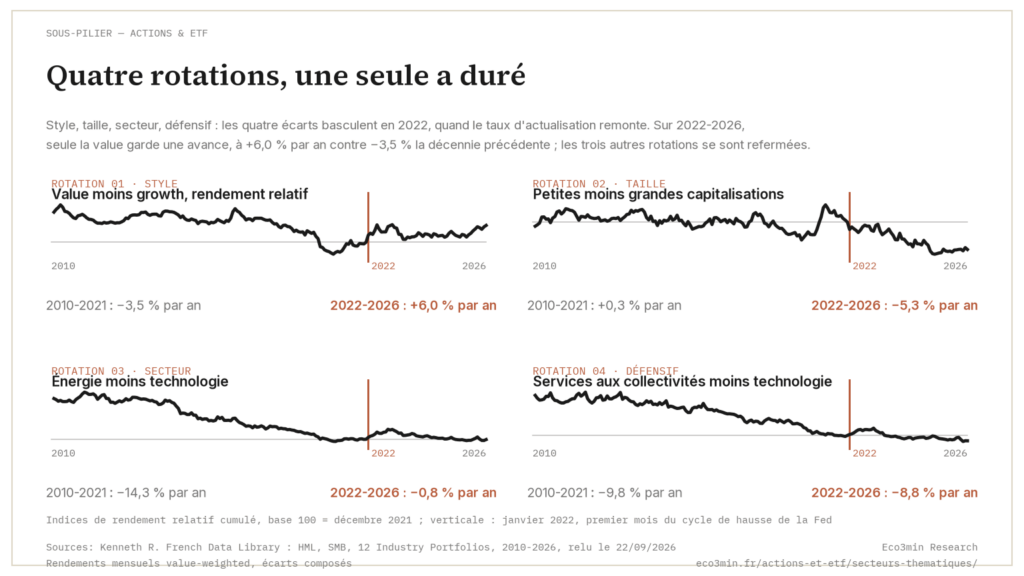
La rotation sectorielle n’est pas une stratégie de prédiction — c’est une lecture des arbitrages implicites du marché. Quand les flux migrent des cycliques vers les défensives, quand le value surperforme le growth, quand les small caps décrochent des large caps — le marché signale sa perception du régime en cours. Lire ces rotations, c’est lire le cycle tel que les institutionnels le voient, avec une longueur d’avance sur les données macroéconomiques.
En 2022, le Russell 1000 Value a surperformé le Russell 1000 Growth de 22 points de pourcentage (Russell Investments), une rotation d’une ampleur rare. Le portefeuille énergie des actions américaines a gagné près de 65 % pendant que celui de l’informatique et des logiciels perdait 32 % (portefeuilles sectoriels de Kenneth French, Ken French Data Library), soit près de 97 points d’écart. Les small caps (Russell 2000) ont sous-performé le S&P 500 sur l’année (Russell). Ces trois mouvements (value vs growth, énergie vs tech, small vs large) racontent la même histoire : le passage d’un régime de taux zéro et liquidité abondante (qui favorise la croissance, la tech, et les actifs à duration longue) à un régime de taux élevés et resserrement monétaire (qui favorise le value, les actifs réels, et les bilans solides). Les rotations sectorielles ne sont pas aléatoires — elles sont les symptômes directement observables des changements de régime macroéconomique.
La rotation sectorielle : le cycle lu par les flux, avec des données
La rotation sectorielle est le déplacement des flux d’investissement d’un secteur à l’autre au fil du cycle. Le schéma classique (reprise → cycliques, expansion → tech/croissance, fin de cycle → défensives, contraction → cash/obligations) est réel, mais son application mécanique est une erreur, parce que chaque cycle opère dans un régime de taux, de liquidité et de valorisations de départ différent.
Reprise (sortie de récession) : les flux se dirigent vers les cycliques, industrielles, matériaux, consommation discrétionnaire, small caps. Le Russell 2000 a nettement surperformé le S&P 500 entre novembre 2020 et mars 2021 (Russell Investments), et les ETF small caps US (IWM) ont attiré des flux massifs (Bloomberg). Les matériaux suivent le même mouvement. Les financières bénéficient de la pentification de la courbe des taux, comme l’a montré la forte hausse du XLF (ETF financières) entre novembre 2020 et mars 2022.
Expansion mature : la tech et les services de communication prennent le relais, portés par la croissance des bénéfices et l’appétit pour le risque. Les Magnificent 7 ont capté 60 % de la hausse du S&P 500 en 2023 (Goldman Sachs). Le QQQ (ETF Nasdaq 100) a gagné 55 % en 2023, contre 26 % pour le S&P 500 dividendes inclus (Aswath Damodaran, NYU Stern), dont la version équipondérée a fait nettement moins bien. Fin de cycle : les flux migrent vers les défensives, santé, utilities, consumer staples. Au second semestre 2022, les ETF « quality factor » (QUAL) collectaient pendant que les ETF growth (QQQ) décollectaient (Bloomberg). Le secteur qui encaisse ces flux défensifs voit ses résultats dépendre d’un cycle d’investissement plus que du taux d’actualisation, ce qui place le rôle des utilities dans la transition énergétique au cœur du débat actions. Les services aux collectivités ont même gagné près de 3 % en 2022, quand l’informatique et les logiciels perdaient 32 % (portefeuilles sectoriels de Kenneth French, Ken French Data Library).
L’étude de la rotation sectorielle et des mouvements de marché décrypte les mécanismes qui gouvernent ces basculements. Le sous-pilier Flux de capitaux analyse les données de collecte ETF qui révèlent ces rotations en temps réel.
Value contre Growth : le régime de taux tranche le débat
L’opposition value/growth n’est pas un débat philosophique : c’est un arbitrage sur le taux d’actualisation. Les valeurs de croissance (P/E élevé, cash-flows lointains) sont mathématiquement plus sensibles au taux d’actualisation que les valeurs value (P/E bas, cash-flows proches). Quand le taux d’actualisation passe de 0 % à 5 %, la valeur présente des cash-flows à 10 ans chute de 40 % — celle des cash-flows à 2 ans ne chute que de 10 %. C’est la raison arithmétique pour laquelle le growth surperforme en taux bas et le value en taux élevés.
Les données : entre 2007 et 2021 (taux tendanciellement baissiers, puis zéro), le Russell 1000 Growth a très largement surperformé le Russell 1000 Value (Russell Investments). La décennie 2010-2020 a été la pire pour le value depuis 1927, début du relevé de la Ken French Data Library (Fama et French). La « prime value » — historiquement 3-5 %/an depuis 1927 (Fama-French, Ken French Data Library) — a été négative en cumulé de 2007 à 2020, soit 14 ans.
Puis le régime a changé. En 2022, la Fed a relevé les taux de 0 à 5,25 % en 16 mois. Le Russell 1000 Value a bien moins reculé que le Russell 1000 Growth, avec un écart de 22 points (Russell Investments). L’énergie (secteur le plus « value ») : près de +65 %. L’informatique et les logiciels (le plus « growth ») : -32 % (portefeuilles sectoriels de Kenneth French, Ken French Data Library). La rotation n’est pas mystérieuse — elle est la conséquence arithmétique du changement de taux d’actualisation. Le taux d’actualisation n’explique pourtant pas à lui seul le long décrochage des valeurs pétrolières, qui relève de l’écart de performance des actions énergie pendant les transitions.
La question pour l’allocataire n’est donc pas « value ou growth ? » mais « dans quel régime de taux réels sommes-nous, et quel style ce régime favorise-t-il mécaniquement ? ». Tant que les taux réels restent significativement positifs (TIPS >1,5 %), le vent structurel souffle en faveur du value. Un retour aux taux zéro (improbable à court terme, possible en cas de récession sévère) restaurerait l’avantage growth. Le sous-pilier Fondements de l’allocation intègre ce cadre dans la construction de portefeuille.
L’inflation redistribue les cartes entre secteurs : de manière prévisible
L’inflation n’affecte pas tous les secteurs de la même manière. Le facteur discriminant est le pricing power — la capacité d’une entreprise à répercuter la hausse de ses coûts dans ses tarifs sans perdre de volume. La logique sectorielle complète est exposée dans l’analyse du pricing power des entreprises en inflation.
Gagnants en inflation : l’énergie (producteur de la matière première qui s’apprécie, près de +65 % en 2022 pour le portefeuille énergie de Kenneth French). Les matériaux (même logique, producteurs de commodities). Les financières (hausse des taux = hausse de la marge nette d’intérêt, même si le portefeuille financier de Kenneth French a reculé de 17 % au premier semestre 2022 avec le reste du marché). Le luxe européen (pricing power exceptionnel — LVMH a augmenté ses prix de 8-10 %/an en 2022-2023 sans perte de volume significative, rapports annuels). Perdants : les secteurs à forte intensité main-d’œuvre ou marges structurellement faibles, distribution alimentaire (Carrefour marge EBIT ~3 %), transport (coûts carburant non transférables intégralement), services à bas prix. La tech présente un profil mixte : coûts variables faibles (marges brutes 60-80 %) mais valorisations sensibles aux taux réels (duration longue).
L’analyse des effets de l’inflation sur les actions par secteur déconstruit ces dynamiques avec des données historiques sur chaque secteur GICS en régime inflationniste. Le sous-pilier Inflation fournit le cadre macroéconomique qui détermine quels secteurs surperformeront selon le type d’inflation (tirée par la demande, poussée par les coûts, structurelle).
La dimension géographique : la composition sectorielle explique une large part de l’écart
La « surperformance américaine » est largement une surperformance sectorielle déguisée. Le S&P 500 alloue 32 % de sa pondération à la tech + services de communication (S&P Global, 2024). Le STOXX 600 européen : 8 % de tech, mais des poids nettement plus lourds en financières et en industrie (STOXX/Qontigo). L’indice chinois CSI 300 : 25 % financières, 15 % consommation (CSRC). Investir dans un ETF géographique, c’est implicitement prendre un pari sectoriel.
Le S&P 500 a très largement surperformé le STOXX 600 entre 2010 et 2023. Mais une analyse décomposée (Bridgewater, MSCI) montre qu’une large part de cet écart s’explique par la différence de composition sectorielle (surpondération tech US vs surpondération financières/industrielles Europe). Quand la tech américaine faiblit, comme en 2022, l’écart US/Europe se comprime : cette année-là, le STOXX 600 a nettement moins reculé que le S&P 500. L’analyse de la surperformance américaine décompose les facteurs explicatifs.
Le choix entre un ETF monde et une allocation en ETF géographiques est une décision structurante. L’ETF monde (MSCI World) alloue ~70 % aux US et une part notable aux seules Magnificent 7 (MSCI) — c’est un pari sectoriel implicite sur la tech américaine, pas une diversification géographique neutre. Les ETF géographiques permettent de moduler cette exposition, mais exigent une conviction sur les rotations à venir.
Les thématiques : quand le narratif déconnecte les valorisations des fondamentaux
Les ETF thématiques (IA, transition énergétique, cybersécurité, santé numérique, économie spatiale) captent des tendances structurelles réelles, mais leur performance d’investissement est systématiquement décevante. L’indice S&P Global Clean Energy a plus que doublé en 2020 (S&P Global), puis a reperdu l’essentiel de ce gain entre 2021 et 2023. L’ARK Innovation ETF (ARKK), emblème de la « disruption », a gagné 153 % en 2020, avant de reperdre plus que ce gain en 2022 (Bloomberg). Les ETF thématiques IA ont attiré des flux massifs en 2023 (ETFGI), après que Nvidia avait déjà gagné 240 % sur l’année.
Le pattern est systématique et documenté (Morningstar 2023, « The Big Shortcoming of Thematic Funds ») : les ETF thématiques lancés après qu’une tendance est devenue médiatiquement visible sous-performent l’indice large dans 75 % des cas sur 5 ans. L’investisseur arrive après la hausse initiale et supporte le risque de correction. Les flux sont procycliques : collecte maximale au pic d’enthousiasme, décollecte au creux. L’analyse des risques des ETF IA et l’étude des ETF thématiques IA : flux, valorisations et risques cachés déconstruisent ce mécanisme.
L’erreur fondamentale : confondre une tendance économique réelle avec une opportunité d’investissement attractive. Internet a transformé l’économie mondiale, mais acheter le Nasdaq au sommet de mars 2000 a longtemps produit un rendement réel nul. L’IA transformera probablement l’économie mondiale, mais cela ne garantit pas que les ETF « IA » achetés après +240 % de Nvidia surperformeront. La question n’est jamais « la tendance est-elle réelle ? » — elle est « cette tendance est-elle déjà intégrée dans les prix ? ».
Small caps vs large caps : la prime qui a disparu, et pourquoi
La « prime small cap », rendement supérieur des petites capitalisations compensant leur risque supérieur, a été documentée par Fama et French (1992, Journal of Finance) comme l’un des facteurs les plus robustes de la finance empirique. Sur la période 1926-2010, les small caps US ont surperformé les large caps de ~2 %/an en moyenne (Ken French Data Library).
Depuis 2010, cette prime a disparu. Le Russell 2000 a très largement sous-performé le S&P 500 entre 2010 et 2024 (Russell Investments), et le ratio Russell 2000 / S&P 500 a touché en 2024 des plus bas pluriannuels. Explications structurelles : la montée en puissance de la gestion passive concentre les flux sur les indices de grandes capitalisations (S&P 500, MSCI World) → les small caps, peu pondérées dans ces indices, reçoivent proportionnellement moins de flux. Les conditions de financement pèsent davantage sur les small caps (accès au crédit, coûts de refinancement) — en régime de taux élevés, les small caps à bilans fragiles souffrent plus que les large caps investment grade.
Mais les small caps conservent une propriété cyclique puissante : en début de reprise, leur levier opérationnel amplifie le rebond des bénéfices, le Russell 2000 a nettement surperformé le S&P 500 entre novembre 2020 et mars 2021 (Russell). Le Russell 2000 comme signal du cycle économique analyse cette propriété et ce qu’elle révèle sur les conditions de liquidité.
Les ETF factoriels : une approche systématique, avec des limites cycliques
Les ETF factoriels (smart beta) proposent une exposition systématique aux facteurs de risque identifiés par la recherche académique : value, momentum, qualité, faible volatilité, taille. Contrairement aux ETF sectoriels, ils sélectionnent des titres transversalement aux secteurs selon des critères quantitatifs. Les encours mondiaux en smart beta dépassent 1 500 milliards de dollars (ETFGI, 2024).
Chaque facteur a un régime favorable et un régime défavorable. Le facteur momentum (achat des titres en tendance haussière) profite des tendances qui durent, mais subit des « crashes de momentum » lors des retournements de régime : le facteur momentum de la Ken French Data Library a perdu près de 43 % en deux mois, en avril et mai 2009. Le facteur qualité (bilans solides, marges élevées) surperforme en fin de cycle et en contraction — les entreprises de qualité résistent mieux aux ralentissements. Le facteur minimum volatilité sous-performe systématiquement en phase de rally mais protège en baisse, comme en 2022 (MSCI).
Le facteur value a traversé la plus longue période de sous-performance de son histoire : depuis son sommet de fin 2006, son indice cumulé a perdu plus de la moitié de sa valeur jusqu’en 2020 (Ken French Data Library), puis il a rebondi de 22 points vs growth en 2022. Les ETF smart beta offrent des signaux discrets sur le positionnement institutionnel — les flux entre facteurs révèlent les anticipations de régime.
L’analyse de l’inflation par secteur identifie gagnants et perdants selon les scénarios inflationnistes. L’étude de la surperformance américaine décompose la part sectorielle vs géographique. Les risques des ETF IA documentent les distorsions de valorisation créées par les flux thématiques. Le choix ETF monde vs ETF géographiques est analysé comme décision structurante d’allocation.
← Retour à la page pilier Actions et ETF
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Risques des ETF intelligence artificielle : ce que les investisseurs négligent
Les ETF intelligence artificielle connaissent un succès croissant auprès des investisseurs, portés par la promesse d’une exposition simple…
ETF intelligence artificielle : ce que le multiple intègre déjà en 2026
L'IA est désormais une variable macro autant qu'un thème technologique. Les ETF qui l'incarnent encapsulent un positionnement sur…
Entreprises et secteurs : comprendre les dynamiques économiques structurelles
Cycles économiques, coût du capital, innovation et régulation : les forces structurelles qui déterminent la compétitivité, les marges et…