
Cœur, satellites, défensif : ce qu’une allocation structurée révèle qu’une allocation 60/40 cache
Cœur, satellites, défensif : pas une règle d’allocation, mais une grille de lecture qui rend visibles les concentrations de risque qu’un portefeuille 60/40 dissimule dans un régime de taux réels positifs et d’indices mondiaux historiquement concentrés.

La structuration cœur / satellites / défensif n’est pas une règle d’allocation. C’est une grille de lecture qui rend visibles les concentrations de risque qu’un portefeuille équilibré classique tend à dissimuler dans un régime de taux réels positifs.
TL;DR
La structuration cœur / satellites / défensif n'est pas une règle d'allocation mais une grille de lecture qui rend visibles les concentrations de risque qu'un 60/40 classique tend à dissimuler en régime de taux réels positifs.
- Depuis l'été 2025, une partie de l'épargne européenne s'est redéployée vers les supports monétaires et obligataires, redevenus compétitifs en termes réels.
- Les multiples du S&P 500 se maintiennent au-dessus de 20x malgré un ralentissement en Europe et en Chine, et dix émetteurs pèsent un quart de l'actif net d'un fonds qui réplique le MSCI ACWI (25,0 % au 31 juillet 2026, SEC EDGAR, N-PORT du fonds ACWI).
- Trois ratios suffisent à suivre cette lecture : actions/obligations, poids du top 10, duration obligataire moyenne.
TL;DR
- Depuis l’été 2025, une partie de l’épargne européenne s’est redéployée vers les supports monétaires et obligataires, attirée par des rendements redevenus compétitifs en termes réels.
- Les multiples du S&P 500 se maintiennent au-dessus de 20x, alors même que l’activité ralentit en Europe et en Chine : un découplage rare sur la dernière décennie.
- La concentration des indices mondiaux s’est accentuée : dix émetteurs pèsent un quart d’un ETF monde, contre environ 13 % début 2020.
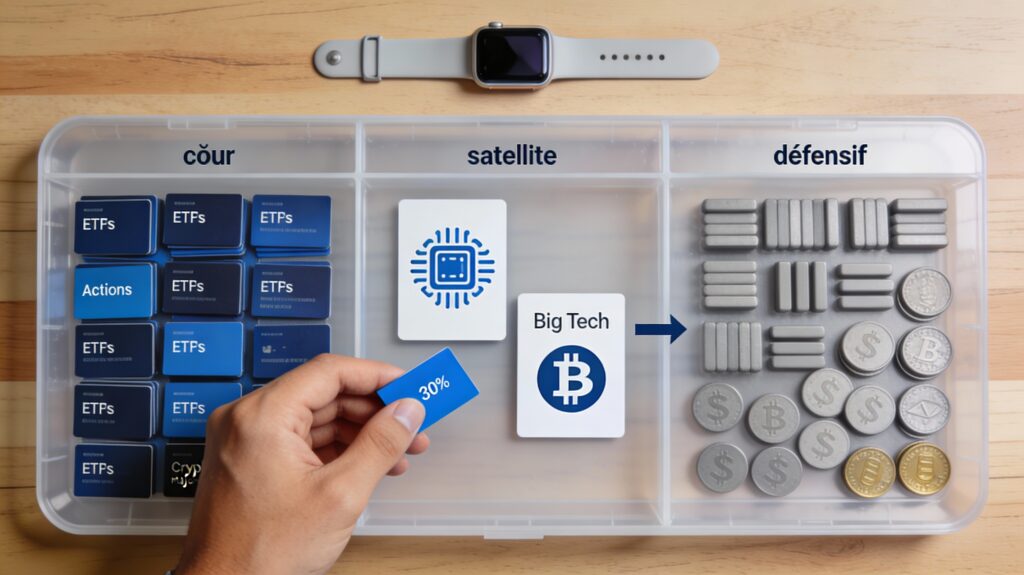
- Une lecture en trois blocs (cœur long terme, satellites thématiques, poche défensive) n’optimise pas le rendement ; elle révèle où le risque s’est concentré sans qu’on le voie.
- Trois ratios suffisent à piloter cette lecture dans le temps : actions/obligations, poids du top 10 actions, duration obligataire moyenne.
Ce que les flux disent du régime actuel
- Décollecte relative sur les ETF actions mondiales : sur les quatre semaines à fin novembre 2025, les flux nets reculent d’environ 30 % par rapport à leur moyenne 2023–2024 (données EPFR). Pas de panique, plutôt une prudence qui s’installe.
- Réveil du monétaire : avec des rendements d’environ 2 % en zone euro fin 2025 (€STR à 1,93 % en décembre, taux de dépôt BCE à 2,00 %), les ETF monétaires euros redeviennent une brique structurelle des portefeuilles, et non une parking position de fin d’année.
- Concentration crypto : début décembre 2025, les trois plus grandes capitalisations (Bitcoin, Ethereum, et le premier stablecoin) représentent près de 75 % du marché, contre environ 65 % en 2022. La diversification interne du segment s’est réduite, pas étendue.
- Volatilité en dents de scie : depuis septembre 2025, le VIX alterne phases de tension et accalmies rapides sans s’installer durablement sur un niveau. Un régime peu propice aux lectures binaires risk-on / risk-off.
La lecture macro derrière ces signaux
Depuis l’été 2025, les marchés envoient un signal en apparence contradictoire. Le S&P 500 évolue à proximité de ses sommets historiques, sur des multiples autour de 20x les bénéfices à 12 mois (données FactSet, décembre 2025), nettement au-dessus de la moyenne 2010–2020. Dans le même temps, une part croissante des flux d’épargne s’oriente vers les obligations investment grade et le monétaire euro.
Cette double dynamique cesse d’être contradictoire dès qu’on regarde la variable cachée. Quand les taux nominaux se stabilisent mais que l’inflation se normalise, ce sont les taux directeurs réels qui deviennent la jauge utile : ils déterminent à la fois le coût d’opportunité des actifs risqués et le rendement disponible sur les supports défensifs sans avoir à prendre de risque action.
Le second point de fragilité se lit au niveau microstructure. Les dix premiers émetteurs d’un fonds qui réplique le MSCI ACWI pèsent un quart de son actif net (25,0 % au 31 juillet 2026, contre environ 13 % fin janvier 2020, SEC EDGAR, N-PORT du fonds ACWI). Un investisseur exposé à un ETF World classique hérite mécaniquement de cette concentration sans l’avoir choisie. Subie plutôt que décidée, une telle dépendance à une poignée de titres relève de la gestion du risque de portefeuille au-delà de la seule volatilité.
Pourquoi la structure cœur / satellites / défensif est une grille de lecture, pas une recette
L’intérêt d’une décomposition en trois blocs n’est pas de fixer des poids. C’est de rendre lisibles trois types de risque qui répondent différemment aux mêmes chocs : le risque de marché (cœur indiciel), le risque idiosyncratique ou thématique (satellites), et le risque de duration ou de liquidité (poche défensive).
Sur un portefeuille 60/40 classique, ces trois risques sont noyés dans deux poches massives. En période de calme apparent, l’absence de séparation ne pose pas de problème. En régime de concentration extrême et de taux réels positifs, elle masque le fait qu’une part du cœur fonctionne en réalité comme un satellite thématique tech, et qu’une autre partie de la poche obligataire est devenue très sensible aux variations de courbe. Voir aussi : les confusions tenaces concernant l’allocation d’actifs.
Cette logique rejoint un cadre plus large des stratégies d’investissement centrées sur la cohérence entre horizon, volatilité acceptée et structure réelle du portefeuille, plutôt que sur l’identification de points hauts ou bas.
La structuration cœur / satellites / défensif n’est pas une règle d’allocation figée, mais l’expression opérationnelle d’une discipline d’investissement appliquée dans le temps. 60/40 ou all weather : ce qui change vraiment décortique les points de divergence réels.
Ce rôle de la discipline comme facteur de cohérence et de robustesse est développé dans l’analyse de référence sur la discipline d’investissement, qui sert de socle aux stratégies étudiées sur Eco3min.
Une lecture du consensus institutionnel (Goldman Sachs, JPMorgan, BlackRock dans leurs outlooks 2026) converge sur un point : la prochaine décennie de rendements actions sera plus contrainte par les valorisations de départ qu’elle ne l’a été par les taux ces dernières années. Ce que cette grille ajoute, c’est la lecture de la concentration : un ETF World n’est plus une exposition diversifiée au marché mondial, c’est une exposition concentrée sur un nombre limité de trajectoires d’entreprises américaines.
Trois ratios pour suivre cette lecture dans le temps
- Ratio actions / obligations : sa dérive par rapport à la structure initiale est rarement intentionnelle. En phase haussière, le ratio glisse mécaniquement en faveur des actions ; en bas de cycle, l’inverse. Le mesurer trimestriellement révèle un glissement de risque souvent invisible à l’œil.
- Poids du top 10 dans l’exposition actions : au-delà de 25 % cumulés dans dix lignes, la diversification effective est inférieure à ce que suggère le nombre total de positions. C’est précisément l’écart qu’a creusé le MSCI ACWI depuis 2020.
- Duration obligataire moyenne : au-delà d’une duration de 7 ans, une variation de 100 points de base sur les taux longs déplace la valeur de la poche obligataire de l’ordre de 7 %. Le rendement courant ne compense ce risque qu’à partir d’un certain seuil de portage.
- Poids des actifs très volatils : crypto, biotech, small caps non rentables. Une exposition marginale en capital peut représenter une part disproportionnée de la volatilité globale du portefeuille.
Trois scénarios macro à 3–12 mois
Scénario 1 : Atterrissage progressif
La croissance reste modérée, l’inflation poursuit sa normalisation vers les cibles des banques centrales, les taux directeurs se stabilisent. Les marchés actions évoluent de façon heurtée mais sans rupture majeure ; les actifs défensifs retrouvent une fonction de stabilisation, après une décennie où ils n’en avaient plus.
Scénario 2 : Compression des valorisations
Les taux réels se maintiennent en territoire positif, les bénéfices ralentissent. Une correction ciblée frappe les segments les plus concentrés (méga-caps tech, crypto, small caps de croissance) sans déclencher de crise systémique. C’est dans ce scénario que la grille cœur / satellites / défensif rend le plus de service : les portefeuilles non décomposés découvrent rétroactivement leur exposition.
Scénario 3 : Ralentissement plus net
L’activité décroche, les rendements obligataires baissent, les actifs risqués corrigent plus largement. La poche défensive joue son rôle classique d’amortisseur : fonction qui avait disparu pendant la période de taux zéro.
Indicateur transversal : la trajectoire conjointe des bénéfices et des taux réels reste la variable la plus structurante pour départager ces scénarios. Tant que l’un ne décroche pas pendant que l’autre tient, le régime ne bascule pas vraiment.
À retenir
La fin des taux durablement bas redonne à l’allocation d’actifs son sens premier : un exercice de lecture du risque, antérieur à toute quête de performance. Cette dynamique est cartographiée dans cette analyse d’allocation stratégique vs tactique. Une décomposition en cœur, satellites et défensif n’apporte aucune certitude sur les rendements futurs. Elle apporte une chose plus rare : la capacité de voir, dans son propre portefeuille, ce qu’une exposition consolidée masque.
- Un portefeuille non décomposé tend à accumuler des risques invisibles en phase de marché stable, puis à les découvrir au moment où ils se matérialisent.
- La concentration des indices mondiaux est aujourd’hui le principal facteur de fragilité silencieuse, pas la volatilité, qui se voit.
- Le suivi régulier de trois ou quatre ratios simples corrige une grande partie des dérives structurelles avant qu’elles ne deviennent coûteuses.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Discipline d’investissement et performance : pourquoi la constance surclasse l’intuition sur un cycle complet
La discipline décisionnelle constitue le facteur de performance le plus sous-estimé en gestion de portefeuille. Non pas comme…
Rendement des fonds euros : ce que les assureurs ont réellement servi, année par année
Le rendement des fonds euros se résume chaque année à un chiffre moyen, communiqué par la profession. Ce…
PEA ou assurance-vie : deux horloges fiscales, deux univers d’actifs
Le plan d'épargne en actions et l'assurance-vie sont deux enveloppes défiscalisées, mais elles ne sont pas deux variantes…