
60/40 ou all-weather : comment se comportent les portefeuilles
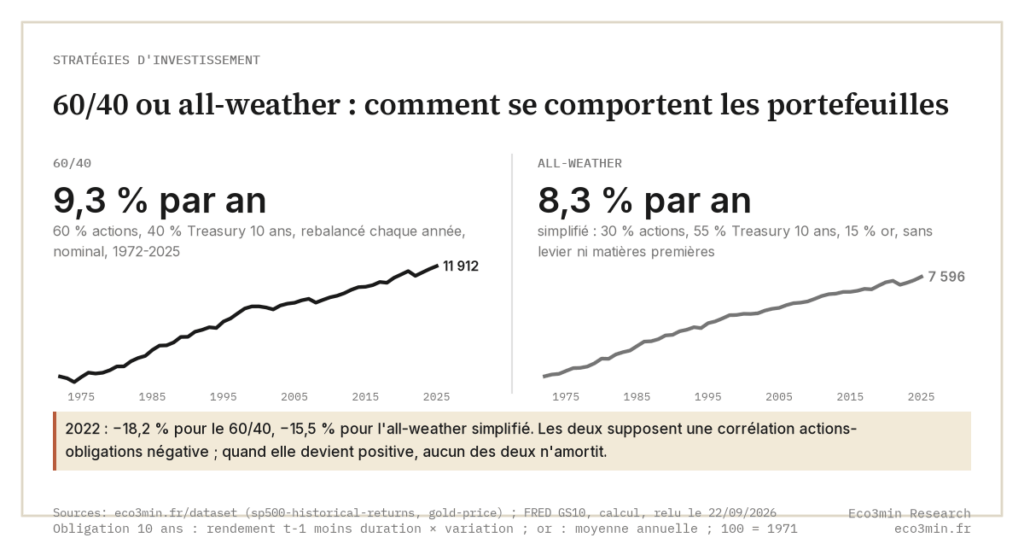
Un portefeuille 60/40 répartit le capital : 60 % en actions, 40 % en obligations. Un portefeuille all-weather répartit le risque à parts égales entre quatre environnements macro, en recourant généralement au levier sur les actifs les moins volatils. La vraie différence n’est pas résilience contre fragilité : les deux supposent une corrélation actions-obligations négative, et tous deux ont fortement chuté en 2022 quand cette corrélation est devenue positive.
Dans ce comparatif
Pourquoi ce comparatif compte
Le 60/40 et le portefeuille all-weather sont souvent présentés comme des opposes : la vieille recette simple contre la construction conçue pour toutes les conditions. Ce cadrage masque ce qu’ils partagent. Les deux sont des stratégies de diversification qui reposent sur le fait que les actions et les obligations ne baissent pas en même temps. Quand 2022 a violé cette hypothèse, les deux ont souffert, et la plus élaborée des deux a souffert davantage. Comprendre pourquoi suppose de regarder comment chacune répartit ses positions, pas comment chacune est présentée.
Ce qu’est le 60/40
Le 60/40 alloue 60 % du capital aux actions et 40 % aux obligations, avec un rééquilibrage périodique. C’est une règle pondérée en dollars : la répartition porte sur l’argent, pas sur le risque. Sur longue période, un 60/40 américain a délivré des rendements nominaux solides, les actions apportant la croissance et les obligations le lest. Toute la logique repose sur le fait que les obligations montent, ou tiennent, quand les actions baissent.
→ Explication complète : Comment le portefeuille 60/40 a-t-il évolué dans les années 2020 ?
Ce qu’est l’all-weather
L’all-weather, popularisé par Ray Dalio (Bridgewater), alloue selon la contribution au risque plutôt qu’en dollars. Il associe les actifs à quatre environnements macro (croissance qui monte ou descend, inflation qui monte ou descend) et vise à ce que chacun porte une part comparable de la volatilité du portefeuille. Comme les obligations sont bien moins volatiles que les actions, égaliser le risque impose généralement du levier sur la poche obligataire et les couvertures contre l’inflation. La promesse est une trajectoire plus stable selon les conditions, pas un rendement plus élevé.
→ Explication détaillée : Qu’est-ce que la philosophie du portefeuille all-weather ?
Les différences clés
Ce qui est réparti. Le 60/40 répartit des dollars ; l’all-weather répartit du risque. Dans un 60/40, les actions fournissent l’essentiel de la volatilité totale du portefeuille alors qu’elles ne représentent que 60 % de l’argent, parce qu’une action est nettement plus volatile qu’une obligation investment grade. L’all-weather aplanit cet écart en utilisant le levier sur les actifs les plus calmes, de sorte que chaque environnement contribue à un risque comparable. C’est le cœur mécanique du risk parity.
L’hypothèse partagee, cachée. Les deux reposent sur une corrélation actions-obligations négative ou faible. Quand cette corrélation passe en positif, la diversification cesse de fonctionner pour l’une comme pour l’autre, et le levier passe de fonctionnalité à amplificateur. En 2022, la corrélation glissante actions-obligations est montée à environ +0,65, contre une moyenne de long terme négative. Un 60/40 américain a reculé d’environ 16,1 % sur l’année (Vanguard), tandis que l’All Weather de Bridgewater a perdu environ 22 %, sa pire année civile enregistrée, au-delà même de sa perte de 2008.
Comportement sur le cycle. La trajectoire du 60/40 suit celle des actions avec des amplitudes atténuées : un beta plus faible que celui du S&P 500 sur les dernières décennies. La trajectoire de l’all-weather dépend de son levier et du dimensionnement de ses couvertures inflation, ce qui explique que les produits risk parity les plus exposés aux matières premières en 2022 aient moins perdu que les autres. Les deux constructions ne sont pas des opposes ; ce sont des points sur le même continuum de diversification, qui diffèrent surtout par l’agressivité avec laquelle elles conçoivent la répartition du risque.
Comment ils se comportent selon les régimes
En désinflation, avec des taux réels en baisse ou stables (en gros le décor 2009-2021) les deux constructions se sont bien comportées, parce que la corrélation actions-obligations négative tenait et que les obligations amortissaient les baisses des actions. Lors du choc inflationniste de 2022, avec la Fed relevant son taux directeur de 425 points de base et des taux réels en forte hausse, actions et obligations ont baissé ensemble ; le 60/40 a signé sa pire année depuis la crise financière mondiale, et l’all-weather sa pire année jamais enregistrée, parce que le levier a composé les pertes au lieu de les amortir. Le paramètre de bascule est la corrélation actions-obligations elle-même : négative, les deux stratégies tournent ; positive lors d’un resserrement inflationniste, les deux flanchent, et celle à levier flanche davantage. Un cas voisin (les matières premières comme diversificateur) est examiné dans la rupture de corrélation d’après-2008.
Le 60/40 et l’all-weather ne sont pas des paris opposes ; c’est le même pari sur la corrélation actions-obligations, pris à deux niveaux de levier différents. Pour comparer d’autres actifs, on peut se reporter aux autres entrées de la série.
→ Cadre d’analyse : Stratégies d’investissement
La version sans levier, un pari sur la duration
Une partie de la confusion tient à ce que l’étiquette recouvre deux objets. La version institutionnelle égalise le risque par le levier. La version grand public, sans levier, approche cet équilibre en plaçant le cœur du portefeuille en obligations d’État longues et intermédiaires. Son comportement dépend alors surtout des mouvements de taux, vent arrière quand ils baissent, vent contraire quand ils montent. La duration n’y est pas seulement une couverture contre la baisse des actions, c’est aussi un pari directionnel sur les taux.
Lors d’un choc déflationniste sur la croissance, cette duration joue le rôle de couverture pour lequel elle a été conçue : les obligations longues montent quand les taux chutent. En stagflation, la même exposition devient la source du drawdown. Le cadre suppose des régimes qui alternent. Il est pris en défaut quand deux régimes adverses, taux en hausse et inflation en hausse, se cumulent.
Une hypothèse plus discrète porte sur les primes. Chaque actif est censé « gagner sa place » par une prime de long terme positive : prime de risque actions, prime de terme, portage des matières premières, valeur d’assurance monétaire de l’or. Quand la prime de terme devient négative, la justification de la poche obligataire s’affaiblit.
La confusion fréquente
L’erreur récurrente consiste à lire « all-weather » au pied de la lettre : supposer qu’un portefeuille conçu pour survivre à tous les climats ne peut souffrir dans aucun en particulier. Le bilan 2022 contredit cette lecture. Le nom décrit une intention de conception, pas une garantie. Une formulation plus juste serait que l’all-weather diversifie à travers davantage d’environnements macro qu’un 60/40, mais que les deux dépendent encore de la même hypothèse de corrélation par-dessous, et que, lorsque cette hypothèse se brise, le levier de la version élaborée joue contre elle. Diversifier à travers quatre environnements n’équivaut pas à être immunisé contre un régime où le moteur de corrélation cale. Loin d’être un cas isolé, la lecture littérale d’un nom de portefeuille appartient à la famille des idées reçues les plus fréquentes sur l’allocation d’actifs.
Observation pratique
Ce que les données suggèrent pour cadrer votre propre analyse :
- Question à se poser : la comparaison tient-elle à l’allocation en dollars ou à l’allocation en risque, et combien de levier se cache derrière l’étiquette « équilibre » ?
- Donnée à suivre : la corrélation glissante actions-obligations, le seul paramètre qui décide si l’une ou l’autre construction diversifie réellement.
- Parallèle historique : 2022, où un 60/40 américain a reculé d’environ 16,1 % et l’All Weather de Bridgewater a perdu environ 22 %, tous deux défaits par une corrélation montée à environ +0,65.
- Ce que documente la littérature : le cadre risk parity de Bridgewater, qui montre un 60/40 classique concentrant l’essentiel de son risque dans les actions.
Ces informations sont descriptives et destinées à cadrer votre propre analyse. Eco3min ne fournit pas de conseil en investissement.
Aller plus loin
📊 Cadre d’analyse : Fondements de l’allocation d’actifs
Guides reliés
Questions fréquentes
En quoi le 60/40 diffère-t-il d’un portefeuille all-weather ?
Le 60/40 répartit le capital, fixant 60 % en actions et 40 % en obligations ; l’all-weather répartit le risque, dimensionnant les positions pour que chaque environnement macro porte une volatilité comparable, ce qui exige généralement du levier sur les actifs les moins volatils. Un 60/40 concentre l’essentiel de son risque dans les actions, tandis que l’all-weather étale le risque entre régimes de croissance et d’inflation. Les deux supposent toutefois que actions et obligations ne baissent pas ensemble, si bien que la différence structurelle est une affaire de degré et d’ingénierie plus que de dépendance sous-jacente.
Pourquoi l’all-weather a-t-il plus perdu que le 60/40 en 2022 ?
En 2022, la corrélation actions-obligations est passée en positif, montant à environ +0,65 contre une moyenne de long terme négative, si bien que les deux jambes ont baissé ensemble. Un 60/40 américain a reculé d’environ 16,1 % sur l’année. L’all-weather, qui utilise le levier pour égaliser le risque entre actifs, a vu ces pertes amplifiées plutôt qu’amorties : l’All Weather de Bridgewater a perdu environ 22 %, sa pire année civile enregistrée. Le levier aide quand la diversification fonctionne et nuit quand les corrélations convergent.
Le 60/40 garde-t-il du sens après 2022 ?
Historiquement, le 60/40 a produit des rendements positifs la plupart des années civiles, interrompus par des baisses ponctuelles marquees comme 2008 et 2022. Son efficacité suit la corrélation actions-obligations : il diversifie bien quand cette corrélation est négative et mal quand elle est positive. Les données décrivent une stratégie dépendante des taux et du régime plutôt que cassée : c’est un constat, pas une recommandation.
Mis à jour le 20 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Momentum ou qualité : comment se comportent les facteurs
Le momentum achète les gagnants récents et s'écarte des perdants récents ; la qualité achète des entreprises rentables,…
Stablecoins ou MNBC : monnaie numérique privée vs publique
Un stablecoin est une monnaie numérique émise par une entreprise privée, indexée sur une devise (le plus souvent…
DCA ou investissement unique : ce que montre l’historique
L'investissement unique (lump sum) déploie la totalité du capital immédiatement ; le DCA l'étale en versements fixes. Historiquement,…