
LEI ou PMI : comparer les indicateurs avancés
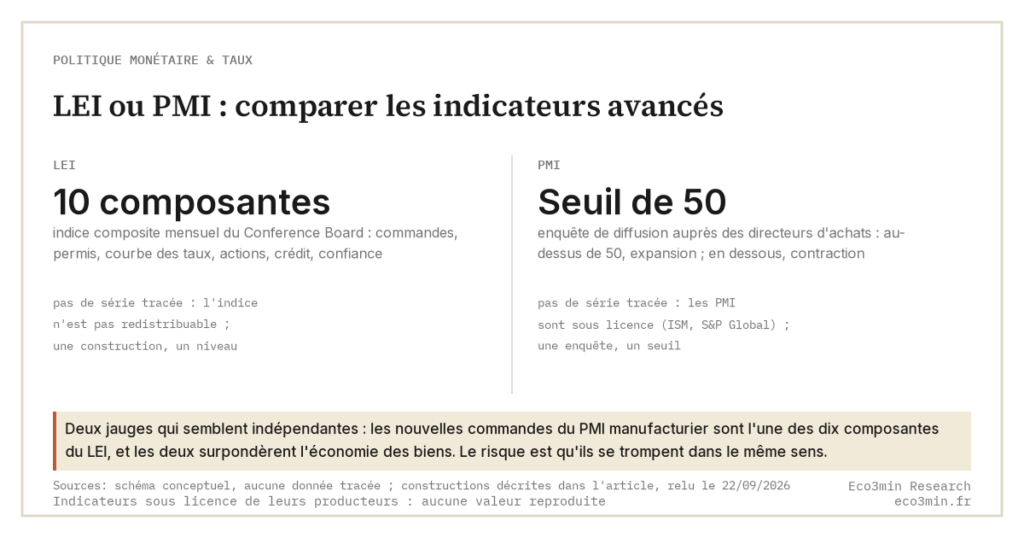
Le LEI est un indice composite unique de dix séries avancées publié chaque mois par le Conference Board ; un PMI est une enquête de diffusion auprès des directeurs d’achats où le seuil de 50 sépare expansion et contraction. Les deux ressemblent à deux jauges de récession indépendantes, mais l’indice des nouvelles commandes du PMI manufacturier est l’une des dix composantes du LEI et tous deux surpondèrent l’économie des biens. La vraie différence tient à la construction, et le vrai risque est qu’ils se trompent dans le même sens, comme entre 2022 et 2024.
Dans ce comparatif
Pourquoi ce comparatif compte
L’intérêt pour la requête « LEI ou PMI » naît d’une question : si deux indicateurs avancés pointent dans la même direction, quel degré de confiance accorder à une prévision ? L’intuition les traite comme deux votes indépendants qui se confirment. Les données nuancent ce tableau. Entre 2022 et 2024, les deux ont penché vers la récession sur une période prolongée, et aucune récession n’est venue sur l’échéance que l’un comme l’autre laissait entendre.
Ce qu’est le LEI
Le Conference Board Leading Economic Index (LEI) est un indice composite unique construit à partir de dix séries avancées : heures hebdomadaires moyennes dans l’industrie, inscriptions initiales au chômage, permis de construire, S&P 500, un indice de crédit avancé, l’écart entre le taux à 10 ans américain et le taux des fonds fédéraux, et l’indice ISM des nouvelles commandes (liste des composantes du Conference Board, 2024). Il est conçu pour précéder les points de retournement du cycle. L’indice a culminé à un plus-haut historique en décembre 2021, puis a reculé sur une longue série ininterrompue. De l’aveu même du Conference Board, il n’est remonté qu’en février 2024, première hausse mensuelle depuis février 2022.
→ Explication complète : Que sont les indicateurs économiques avancés et leur fiabilité ?
Ce qu’est un PMI
Un Purchasing Managers’ Index (PMI) est une enquête de diffusion, et non un composite. Chaque mois, les directeurs d’achats indiquent si l’activité a progressé, reculé ou stagné, et l’indice agrège la part de réponses signalant une amélioration. Une valeur supérieure à 50 signale une expansion, inférieure à 50 une contraction ; l’Institute for Supply Management (ISM) publie des indices distincts pour l’industrie et les services aux États-Unis. Parce qu’il repose sur une enquête, le PMI est disponible tôt et évolue en quasi-temps réel.
→ Explication approfondie : Comment les enquêtes PMI prédisent-elles les variations du PIB ?
Les différences clés
Construction : un composite face à une enquête. Le LEI comprime dix séries hétérogènes, mêlant données dures, prix financiers et une enquête, en un seul nombre ; son signal, un mois donné, reflète ce qui pèse le plus à la baisse. Un PMI mesure une seule chose : la proportion d’entreprises signalant de meilleures ou de moins bonnes conditions. L’un est un agrégat de multiples entrées ; l’autre est, de fait, un décompte de votes. Le sous-indice des nouvelles commandes est au cœur des deux, et c’est là que commence le recouvrement. Retrouver ce que signale l’indice ISM Manufacturing New Orders.
Recouvrement : ce ne sont pas des lectures indépendantes. L’indice ISM des nouvelles commandes manufacturières est lui-même l’une des dix composantes du LEI, et les deux instruments surpondèrent l’économie productrice de biens au regard de son poids dans la production. Quand le PMI manufacturier faiblit, une partie du LEI faiblit par construction. Leur accord est donc en partie arithmétique, et non deux diagnostics distincts du cycle.
La courbe des taux embarquée. Le LEI porte aussi en lui le signal de récession le plus suivi : l’écart entre le 10 ans et les fonds fédéraux. De 2022 à 2024, cet écart est resté profondément inversé, et le Conference Board a cité à plusieurs reprises ce spread négatif comme un frein à l’indice. Une grande part de l’avertissement de récession du LEI était, en pratique, la courbe des taux inversée que les analystes suivent déjà séparément. À elle seule, la même courbe alimente le modèle de probabilité de récession de la Fed de New York, ce qui rend les deux signaux plus redondants qu’ils n’en ont l’air.
Leur comportement selon les régimes
Les deux indicateurs anticipent, mais ils captent des retournements différents. Dans les ralentissements tirés par les biens, comme 2001 et 2008, le PMI manufacturier et le LEI tendent à bouger ensemble et tôt, car les commandes et les stocks industriels se retournent en premier. Dans les épisodes tirés par les services ou par un choc d’offre, le signal s’effiloche. De novembre 2022 à décembre 2024, l’indice ISM manufacturier est resté sous 50 pendant 25 mois sur 26, alors que l’ISM des services restait en expansion et que le PIB continuait de croître. Le paramètre de bascule est la composition du ralentissement : quand la faiblesse est concentrée dans les biens, les deux sonnent juste ; quand elle se loge dans les services ou reflète un choc ponctuel, les deux peuvent lire « récession » pendant que l’économie globale progresse. Sujet voisin : Notre décryptage sur le rôle des banques centrales et les biais structurels de la politique monétaire.
Deux indicateurs qui partagent une composante et un biais sectoriel ne se contrôlent pas l’un l’autre ; ils tendent à se tromper ensemble. Cette page fait partie d’un ensemble plus vaste, réuni dans notre rayon de comparatifs.
→ Cadre : Quelle est la méthodologie du NBER pour dater les récessions ?
La confusion fréquente
L’erreur courante consiste à traiter un repli simultané du LEI et du PMI comme une double confirmation. Parce que les deux se recouvrent par construction et penchent tous deux vers l’industrie, un signal conjoint peut refléter une même faiblesse comptée deux fois plutôt que deux faiblesses indépendantes. L’épisode 2022-2024 l’illustre clairement : le Conference Board a déplacé sa prévision de récession de fin 2022 à 2023 puis à 2024 à mesure que la série s’allongeait, alors que le National Bureau of Economic Research n’a daté aucune récession sur cette fenêtre. Ce que le bilan documente, c’est que l’ampleur de la confirmation compte moins que son indépendance, point développé dans pourquoi le LEI du Conference Board donne parfois de faux signaux.
Observation pratique
Ce que les données suggèrent pour cadrer votre propre analyse :
- Question à se poser : quand le LEI et un PMI concordent, mesurent-ils des parties différentes de l’économie, ou deux fois le même secteur des biens ?
- Donnée à suivre : l’écart entre l’ISM manufacturier et l’ISM des services, et la part du mouvement du LEI provenant de la composante de spread de taux plutôt que du reste.
- Parallèle historique : de novembre 2022 à décembre 2024, l’ISM manufacturier est resté sous 50 pendant 25 mois sur 26, sans aucune récession datée par le NBER sur la période.
- Ce que la littérature documente : la grille des « 3D » du Conference Board appliquée au LEI (durée, profondeur, diffusion) et son analyse du faux signal postérieur à 2021.
Ces informations sont descriptives et destinées à cadrer votre propre analyse. Eco3min ne fournit pas de conseil en investissement.
Aller plus loin
📊 Sur ce qui compte officiellement comme un repli : Récession technique vs récession NBER : quelles différences ?
Guides reliés
Questions fréquentes
En quoi le LEI diffère-t-il d’un PMI ?
Le LEI est un indice composite mensuel de dix séries avancées publié par le Conference Board, conçu pour précéder les retournements du cycle. Un PMI est une enquête de diffusion auprès des directeurs d’achats où une valeur supérieure à 50 signale une expansion et inférieure à 50 une contraction, disponible tôt chaque mois et en quasi-temps réel. Le LEI agrège données dures, prix financiers et une enquête en un seul indice ; le PMI mesure la proportion d’entreprises signalant de meilleures ou de moins bonnes conditions dans un secteur donné. L’un est un agrégat de multiples entrées, l’autre un décompte de réponses directionnelles.
Le LEI et un PMI se confirment-ils mutuellement quand les deux signalent un ralentissement ?
Pas aussi indépendamment qu’il y paraît. L’indice ISM des nouvelles commandes manufacturières est l’une des dix composantes du LEI, et les deux instruments surpondèrent l’économie des biens ; quand le PMI manufacturier faiblit, une partie du LEI faiblit par construction. Un repli conjoint peut donc refléter une même faiblesse comptée deux fois plutôt que deux lectures distinctes du cycle. Le LEI embarque aussi l’écart de taux 10 ans / fonds fédéraux, ce qui signifie qu’une partie de son avertissement de récession est la courbe des taux inversée que les analystes suivent déjà à part. L’ampleur de l’accord n’équivaut pas à son indépendance.
Pourquoi les deux ont-ils pointé une récession qui n’est pas venue en 2022-2024 ?
Le ralentissement de cette période était concentré dans les biens. L’indice ISM manufacturier est resté sous 50 pendant 25 mois sur 26, de novembre 2022 à décembre 2024, tandis que l’ISM des services demeurait en expansion et que la production continuait de croître. Parce que le LEI comme le PMI manufacturier penchent vers l’industrie, les deux ont penché vers la récession alors même que l’économie tirée par les services progressait. Le Conference Board a déplacé sa prévision de récession sur 2022, 2023 puis 2024 à mesure que la série du LEI s’allongeait, mais le National Bureau of Economic Research n’a daté aucune récession sur cette fenêtre.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Gestion active ou passive : ce que documente la recherche
La gestion active sélectionne et pondère des titres pour battre un indice ; la gestion passive réplique cet…
Fed ou BCE : deux mandats comparés
La Réserve fédérale fonctionne sous un double mandat (emploi maximal et stabilité des prix) fixé par le Congrès…
DCA ou investissement unique : ce que montre l’historique
L'investissement unique (lump sum) déploie la totalité du capital immédiatement ; le DCA l'étale en versements fixes. Historiquement,…