
Éducation financière : les angles morts du risque réel
L'éducation financière outille pour la volatilité observable, pas pour le risque structurel. Une lecture des angles morts pédagogiques qui font passer le risque réel sous le radar des manuels et des métriques standard.

L’éducation financière contemporaine a pour ambition explicite de transformer l’épargnant profane en investisseur rationnel. Diversification, horizon long, discipline face aux biais émotionnels : sur ce périmètre déclaré, les manuels remplissent leur fonction. Mais les outils qu’ils enseignent (écart-type, drawdown historique, matrices de corrélation) partagent un postulat tacite : les distributions passées restent informatives. C’est précisément ce postulat qui se rompt quand le risque réel se matérialise.
TL;DR
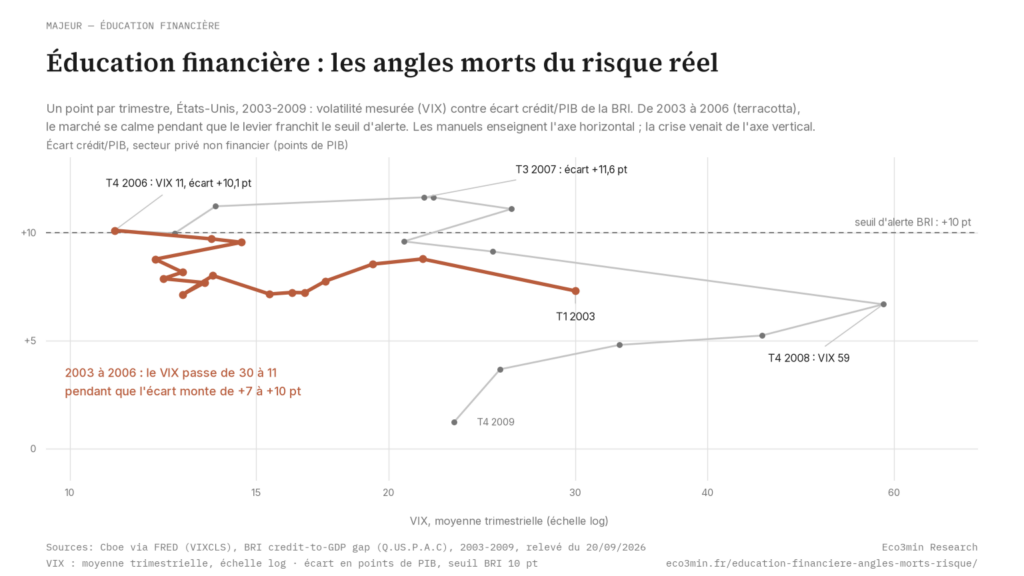
L'enseignement financier outille à mesurer la volatilité passée, mais ces métriques rétrospectives s'éteignent juste avant les ruptures : au quatrième trimestre 2006, le VIX tombait à 11,0 de moyenne, troisième trimestre le plus calme depuis 1990, pendant que l'écart crédit/PIB américain franchissait pour la première fois le seuil d'alerte de 10 points de la BRI.
- Les métriques rétrospectives (volatilité réalisée, drawdown, corrélations glissantes) qualifient le passé mais s'éteignent avant un changement de régime ; Claudio Borio, à la BRI, a nommé cette configuration le paradoxe de l'instabilité financière : le système paraît le plus solide au moment précis où il est le plus fragile.
- Volatilité observable et risque structurel mesurent des objets distincts : un actif peu volatil peut rester fragile dès lors qu'il dépend de conditions de refinancement spécifiques ou de marges opérationnelles minces.
- L'enseignement standard ignore la microstructure (profondeur du carnet, levier implicite via dérivés, poids des market-makers), paramètres qui régissent la vitesse de propagation d'un choc, comme l'a montré le débouclage du carry trade en yen d'août 2024 analysé par la BRI.
La thèse défendue ici tient en une phrase : l’enseignement financier forme à détecter les risques apparents, pas les risques substantiels. Cette analyse prolonge la page pilier dédiée à l’éducation financière en se concentrant non sur le contenu transmis, mais sur ses omissions structurelles.
Une conception du risque prisonnière du quantifiable
Les cursus financiers grand public, et même une part significative des CFA preparation books, s’appuient sur des métriques rétrospectives : volatilité réalisée, perte maximale enregistrée, coefficients de corrélation sur fenêtre glissante. Ces instruments présentent une utilité incontestable. Ils permettent de qualifier ce qui s’est passé. Ils ne disent presque rien de ce qui peut arriver quand la structure du marché change de régime.
Deux chantiers distincts de la BRI se rejoignent ici. Sur le crédit, l’écart crédit/PIB construit par Claudio Borio et Philip Lowe en 2002 devient en 2010 la référence du coussin contracyclique de Bâle III, puis le meilleur prédicteur univarié des crises bancaires systémiques (Drehmann et Tsatsaronis, Rapport trimestriel BRI, mars 2014). Sur la volatilité, Borio formule le paradoxe de l’instabilité financière : les primes de risque et les volatilités touchent leurs planchers au moment précis où le risque est le plus élevé, et ce qui ressemble à un risque faible signale en réalité une prise de risque agressive. Autrement dit : les métriques qui rassurent en temps normal sont précisément celles qui s’éteignent juste avant une rupture. Cette construction de l’invisible est l’angle mort central du dispositif pédagogique standard.
Cette ambition pédagogique est cadrée dans la méthode et les principes financiers sous-jacents à l’enseignement classique, qui pose les fondations conceptuelles que cette étude vient questionner par leur revers.
Calme observé ≠ marché sûr
Le deuxième biais structurant est de confondre la stabilité statistique avec la solidité économique. Les manuels valorisent la persévérance, la régularité, la patience. Aucun ne consacre vraiment de chapitre au fait qu’une phase de volatilité contenue puisse coexister avec une fragilité bilancielle croissante. La période 2003-2007 est l’exemple canonique, et elle se chiffre. De 2004 au deuxième trimestre 2007, le VIX tient une moyenne trimestrielle bien inférieure à celle de l’ensemble de la période 1990-2026 ; son point bas, au quatrième trimestre 2006, reste le troisième trimestre le plus calme en trente-cinq ans. Sur la même fenêtre, l’écart crédit/PIB du secteur privé non financier américain monte de 7,3 points au premier trimestre 2003 à 10,1 points au quatrième trimestre 2006, franchissant pour la première fois le seuil d’alerte de 10 points retenu par la BRI, puis culmine à 11,6 points au troisième trimestre 2007. Les manuels enseignaient le premier axe ; la crise est venue du second.
Le problème ne vient pas du chiffre lui-même mais de l’agrégation qui le produit. Indices composites, rendements moyens, récits dominants : tout ce qui se délite en profondeur (concentration des bénéfices, hétérogénéité des marges, qualité des bilans) reste invisible tant que la façade tient. La lecture en valeurs nominales produit une illusion du même ordre, décortiquée dans pourquoi le raisonnement nominal fausse le diagnostic économique.
Cet aveuglement pédagogique trouve une forme contemporaine dans les configurations où l’information abonde sans produire de signal directionnel. Les forces macroéconomiques se neutralisent, les agrégats stagnent, les vulnérabilités migrent hors du spectre conventionnel. Cette mécanique est examinée en détail dans l’étude consacrée aux phases de marché sans signal exploitable, qui montre comment l’absence de signal constitue elle-même une donnée structurelle.
Le risque comme architecture, pas comme paramètre
Prolongement analytique Eco3min
Si le risque doit se lire comme une capacité de résistance structurelle plutôt que comme une volatilité observable, alors la question utile devient : une trajectoire financière donnée peut-elle absorber un choc durable sans se désorganiser ?
C’est l’objet du simulateur de résilience financière Eco3min, qui évalue non pas un rendement attendu mais la robustesse d’une situation face à des scénarios documentés : inflation persistante, baisse de revenus, hausse durable des taux, choc prolongé sur les conditions de crédit.
L’outil met l’accent sur les marges de sécurité, la flexibilité budgétaire et les points de fragilité que les cadres pédagogiques classiques laissent hors champ.
Le risque n’est pas une oscillation de prix
Dans une perspective macro-financière, le risque ne se confond ni avec la fluctuation de cours, ni avec la probabilité d’une moins-value ponctuelle. Il désigne la capacité d’une structure à encaisser une perturbation sans altération de son fonctionnement. La nuance est centrale : un actif peut afficher une volatilité faible tout en présentant un risque élevé dès lors qu’il dépend de conditions de refinancement spécifiques, de marges opérationnelles minces ou d’un accès permanent à la liquidité de marché. Développé ici : l’erreur fréquente qui assimile risque et volatilité.
L’inverse est aussi vrai. Un actif à amplitude de cours forte peut s’avérer relativement résilient s’il s’adosse à des flux de trésorerie récurrents et à une structure bilancielle saine. La volatilité observable et le risque structurel mesurent des objets différents : l’enseignement standard procède comme s’ils étaient interchangeables.
Ce que les métriques standard ignorent
Les outils pédagogiques conventionnels passent largement sous silence la microstructure des marchés : profondeur effective du carnet d’ordres, concentration des intervenants, levier implicite via les dérivés, poids des market-makers principaux. Ce sont pourtant ces paramètres qui déterminent la vitesse et l’amplitude de propagation d’un choc. La BRI l’a documenté sur l’épisode d’août 2024 : dans son bulletin du 27 août 2024, elle décrit une volatilité amplifiée par un désendettement procyclique et par la hausse des appels de marge, sur un carry trade en yen qu’elle évalue à environ 40 000 milliards de yens, soit 250 milliards de dollars, à l’entrée du mois, tout en notant qu’un dysfonctionnement de marché avéré a été évité cette fois-là.
Lorsque ces vulnérabilités s’accumulent, le risque ne grossit pas de façon linéaire. Il se déplace entre segments, puis se matérialise par à-coups quand le régime bascule.
La fin de cycle, révélatrice des angles morts
L’effet filtre du coût du capital
Les phases de maturité cyclique se caractérisent par un renchérissement durable du coût du capital et par des taux réels moins accommodants. La sensibilité des actifs à ce renchérissement est décomposée dans pourquoi les actifs réagissent à la variation des taux, pas à leur niveau. Cette mutation transforme la hiérarchie des risques bien avant que les valorisations ne le reflètent. Les stratégies qui paraissaient robustes dans un environnement de liquidité abondante deviennent progressivement tributaires d’un financement plus discriminant. Le mécanisme est détaillé dans l’article pilier consacré aux taux directeurs réels et à leur rôle dans la valorisation des actifs risqués.
La hiérarchie temporelle des décisions patrimoniales que ces transitions imposent est par ailleurs développée dans l’étude sur la structuration des décisions dans le temps, qui prolonge la logique d’architecture de la résilience.
Dispersion plutôt que moyenne
En fin de cycle, les trajectoires cessent de converger. Certaines valeurs ou classes d’actifs poursuivent leur ascension pendant que d’autres se dégradent sans bruit. L’indice composite, mathématiquement pondéré par la capitalisation, occulte cette dispersion. L’enseignement financier, centré sur la moyenne, passe à côté du fait que la moyenne masque alors la distribution réelle des résultats.
Le phénomène se révèle avec acuité dans les publications de résultats : les surprises positives et négatives se compensent au niveau agrégé, alors que leur dispersion interne s’amplifie. C’est dans cet écart entre apparence indicielle et réalité microéconomique que se cache la majeure partie du risque structurel non capté par les manuels.
Ce que cette grille de lecture permet

Identifier les biais de l’enseignement financier ne donne ni le pouvoir de prédire un retournement, ni celui d’anticiper un choc précis. Cette approche permet en revanche une lecture anticipée du régime de risque, où il se concentre, selon quelle logique il se déplace, pourquoi il s’efface des radars avant de ressurgir. Elle aide à distinguer une stabilité de surface d’une solidité véritable, et à repérer les configurations où le risque assumé n’est pas correctement rémunéré. Cette limite assumée a un corollaire, argumenté dans pourquoi les cycles comptent plus que les prévisions.
Les limites de l’exercice
Cette grille n’offre aucun seuil de déclenchement, aucune méthodologie clé en main, aucun signal calendaire. Elle ne se substitue pas à l’analyse fondamentale des actifs, elle en renouvelle la perspective. L’ambition n’est pas de récuser l’éducation financière, mais de signaler là où son périmètre conceptuel s’arrête. Là où ce périmètre s’arrête commence l’écart mesuré entre savoir et comportement, cœur de l’efficacité limitée de l’éducation financière.
L’éducation financière dominante outille à gérer la volatilité observable, mais laisse hors champ les risques structurels liés aux régimes de financement et aux changements de cycle. Le risque réel se forme dans ces angles morts.
Lire le risque là où il se dissimule
L’éducation financière remplit une fonction indispensable, mais véhicule une représentation tronquée du risque. En privilégiant ce qui se quantifie aisément (volatilité, drawdown, corrélations) elle tend à négliger ce qui pèse le plus lourd quand les régimes basculent : structure bilancielle, conditions de refinancement, microstructure, dispersion interne.
Le risque réel n’est ni stable ni symétrique. Il migre, se concentre, disparaît des écrans pédagogiques, puis ressurgit. Le saisir suppose de dépasser les indicateurs de façade pour examiner les architectures sous-jacentes. C’est dans cette lecture des dynamiques internes que se joue la valeur ajoutée d’une approche financière aboutie, bien davantage que dans le suivi des moyennes. Ressource connexe à consulter dans les cadres de lecture macro-financière d’Eco3min.
Mis à jour le 29 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Épargne réglementée : ce que détiennent vraiment les Français, la photographie de fin 2025
Fin 2025, les livrets réglementés des ménages pèsent 948 milliards d'euros, mais 15 % des Livrets A, ceux…
Livret bancaire fiscalisé ou Livret A : la comparaison ne vaut qu’après impôt
Un livret bancaire fiscalisé et un Livret A ne se comparent pas sur leur taux brut affiché. Seul…
L’épargne déposée sur les Livrets A ne dort pas. Une part fixée par la réglementation est centralisée à…