
Éducation financière : pourquoi l’ordre des décisions compte plus que leur nature

En matière de finances personnelles, les pertes proviennent rarement d’un mauvais choix en tant que tel, mais d’une décision correcte prise au mauvais moment ou dans un contexte inadapté. L’éducation financière est fondamentalement un enjeu de séquençage, pas de connaissance.
TL;DR
Le cadre Eco3min lit la solidité patrimoniale comme une séquence (sécurité, stabilité, exposition, optimisation) où l'ordre des décisions pèse davantage que le choix de chaque produit pris isolément.
- L'écart de comportement chiffré par Dalbar (QAIB 2025) : sur vingt ans arrêtés à fin 2024, l'investisseur moyen en fonds actions capte moins que le S&P 500, soit un écart de 1,11 point par an, dont une part tient aux ventes en bas de cycle.
- Paradoxe d'exposition mesuré en France : 34 % des Français détiennent de la bourse, des crypto-actifs ou du financement participatif, alors que 36 % déclarent ne pas disposer d'une somme mobilisable en cas de dépense importante (Baromètre AMF 2025, 2 120 répondants).
- Le contexte de 2026 comprime les marges d'erreur : PIB de la zone euro à +1,2 % sur un an au deuxième trimestre (Eurostat), inflation française remontée à 2,6 % en août, Livret A ramené à 1,70 % au 1er août 2026, soit un rendement réel négatif de près d'un point.
Comment éviter les erreurs financières les plus coûteuses : même en étant bien informé
Le vrai risque financier n’est pas de mal choisir : c’est de choisir dans le mauvais ordre.
L’éducation financière est généralement conçue comme un répertoire d’instruments : épargner régulièrement, diversifier, privilégier le long terme. Cette vision passe à côté de l’essentiel. Dans la réalité des parcours patrimoniaux, les fragilités proviennent rarement d’un mauvais choix pris isolément, mais d’une séquence de choix incohérente : des décisions individuellement rationnelles dont la combinaison dans le temps crée de la vulnérabilité. À consulter : pourquoi le temps est la variable structurante méconnue en finance.
La clé n’est pas de savoir quoi faire : c’est de savoir quand le faire. Un même produit financier peut renforcer ou fragiliser une situation patrimoniale selon le moment où il intervient dans la trajectoire. Cette logique de séquençage relève d’une approche méthodique structurant l’éducation financière Eco3min : voir le sous-pilier méthode et principes financiers. Cette dimension temporelle, le séquençage des décisions, reste le parent pauvre de l’éducation financière, alors qu’elle en constitue le cœur opérationnel. Cet article propose un cadre de lecture accessible et concret pour structurer ses décisions dans le bon ordre.
Les chiffres vont dans l’autre sens, et c’est ce qui rend le problème intéressant. Le Baromètre de l’épargne et de l’investissement de l’AMF, édition 2025, interrogé du 19 septembre au 3 octobre 2025 auprès de 2 120 personnes, trouve que 61 % des Français déclarent mal connaître les produits d’épargne et de placement, et que 13 % seulement répondent correctement aux trois questions de culture financière posées. La confiance déclarée n’est donc pas le problème : la hiérarchisation l’est. Le même baromètre mesure l’inversion de séquence : 34 % des Français détiennent de la bourse, des crypto-actifs ou du financement participatif, quand 36 % déclarent ne pas disposer d’une somme mobilisable en cas de dépense importante et 64 % ne mettent pas régulièrement de l’argent de côté. Ce paradoxe suggère que le problème dépasse la question de l’accès à l’information : il ne s’agit pas de savoir, mais de hiérarchiser. Éclairage complémentaire : effets de levier et éducation financière : le risque dominant en régime de taux durables.
Cette analyse s’inscrit dans une réflexion plus vaste sur l’articulation entre décisions individuelles et environnement macroéconomique, développée dans l’analyse des taux réels et de leurs implications sur les actifs. Les choix financiers des ménages ne s’effectuent jamais dans un vide : ils s’inscrivent dans des régimes de taux d’intérêt, de croissance et de volatilité qui en modifient radicalement la pertinence selon les périodes.
- 61 % des Français déclarent mal connaître les produits d’épargne, et 34 % détiennent malgré tout des actifs risqués quand 36 % n’ont pas de somme mobilisable en cas de coup dur (AMF 2025)
- Les pertes patrimoniales résultent plus souvent d’un défaut de séquençage que d’un mauvais choix ponctuel
- La séquence structurante : sécurité → stabilité → exposition → optimisation. Inverser cet ordre crée des fragilités cumulatives
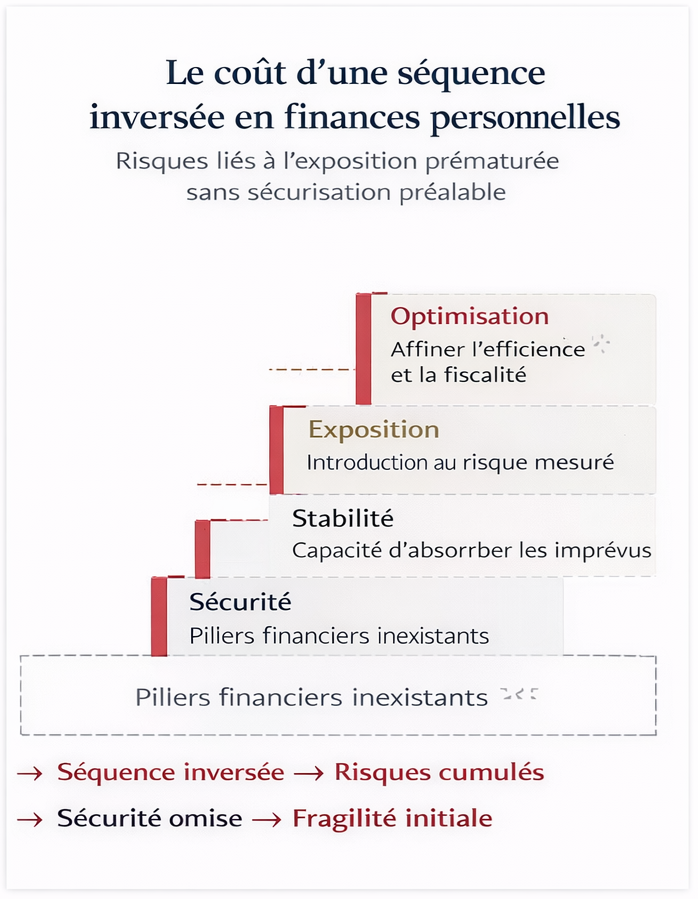
Le vrai risque financier n’est pas de mal choisir : c’est de choisir dans le mauvais ordre. L’éducation financière telle qu’elle est pratiquée se concentre sur les instruments (quoi acheter, quel produit choisir). Le facteur déterminant de la solidité patrimoniale est le séquençage des décisions : d’abord sécuriser (épargne de précaution), puis stabiliser (dette maîtrisée, revenus pérennes), puis s’exposer (investissement long terme), puis optimiser (fiscalité, allocation fine). Inverser cet ordre (investir avant de sécuriser, s’endetter avant de stabiliser) produit des fragilités cumulatives qui se révèlent lors des chocs. Ce cadre de séquençage est indépendant du cycle, mais le cycle actuel (taux élevés, croissance atone, inflation résiduelle) en amplifie les conséquences : les erreurs de timing se paient plus cher quand les marges d’erreur sont comprimées. À lire aussi : ce que le lissage du DCA fait, et ce qu’il ne fait pas.
Le mécanisme central : pourquoi l’ordre des décisions crée (ou détruit) de la valeur patrimoniale
Le séquençage patrimonial n’est pas une théorie abstraite : c’est un mécanisme concret dont les effets se cumulent dans le temps et se révèlent lors des chocs. Cette lenteur de révélation vaut aussi pour la capitalisation elle-même, comme le montre pourquoi les intérêts composés restent invisibles à court terme.
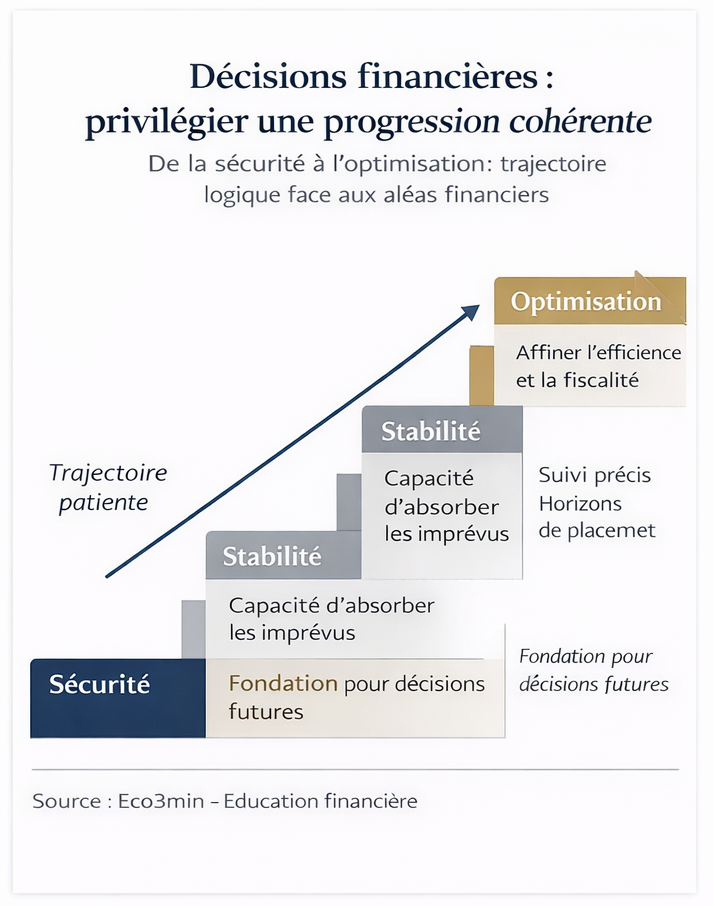
1. Sécurité (épargne de précaution : 3-6 mois de charges) → 2. Stabilité (dette maîtrisée, revenus pérennes) → 3. Exposition (investissement long terme, immobilier) → 4. Optimisation (fiscalité, allocation fine, private equity)
Chaque étape remplit une fonction qui protège la suivante. Sauter une étape crée une fragilité invisible, jusqu’au choc qui la révèle.
Étape 1 : La sécurité : le socle invisible. La sécurité financière (épargne de précaution immédiatement disponible, couverture des risques majeurs : assurance, mutuelle) constitue le premier rempart contre les aléas de court terme. Elle ne génère aucun rendement significatif, mais elle préserve quelque chose de plus précieux : la capacité à ne pas être contraint de prendre des décisions financières sous pression. Un ménage qui perd son emploi avec 6 mois de charges couvertes en épargne liquide dispose du temps nécessaire pour retrouver un poste sans être contraint de vendre un investissement à perte ou de s’endetter en urgence. Un ménage dans la même situation sans épargne de précaution est forcé de réagir, et chaque réaction en urgence détruit de la valeur. C’est cette fonction de protection qui donne sa valeur à l’épargne de précaution, pas son rendement de 1,70 %. Lecture complémentaire : le fonds euros de l’assurance-vie, socle redevenu utile.
Étape 2 : La stabilité : absorber les à-coups. La stabilité permet d’absorber une volatilité modérée sans remettre en cause l’équilibre d’ensemble. Concrètement, cela signifie : un ratio d’endettement maîtrisé (le HCSF plafonne le taux d’effort à 35 % des revenus, mais le confort se situe plutôt autour de 25-30 %), des revenus suffisamment pérennes pour honorer les engagements récurrents, et une structure de dette compatible avec la capacité de remboursement même en cas de baisse de revenus temporaire. Un crédit immobilier à taux fixe apporte de la stabilité ; un crédit à la consommation à taux variable en retire. La stabilité n’est pas spectaculaire, mais c’est elle qui permet de résister aux à-coups du cycle sans être contraint de démanteler le reste de la structure. Sur le même thème : taux réels et arbitrages patrimoniaux : ce que le régime macro change aux décisions individuelles.
Étape 3 : L’exposition : le lien avec l’économie réelle. L’exposition crée le lien avec la dynamique économique et les marchés financiers. C’est ici qu’interviennent les placements en actions (via des ETF diversifiés, par exemple), l’immobilier locatif, l’assurance-vie en unités de compte. L’exposition ne fonctionne que si les deux premières étapes sont en place : sans sécurité (épargne de précaution), le moindre choc force une vente à perte ; sans stabilité (dette maîtrisée), la capacité à maintenir l’exposition dans la durée est compromise. Les données Dalbar (QAIB 2025) montrent que sur les vingt années arrêtées à fin 2024, l’investisseur moyen en fonds actions capture un rendement annuel inférieur à celui du S&P 500, soit 1,11 point d’écart par an. L’édition suivante resserre encore le constat sur la seule année 2025. L’écart est réel et il se cumule, mais il est d’un ordre de grandeur inférieur à ce que la littérature de vulgarisation en fait, et Dalbar ne l’impute pas intégralement au timing. L’absence de sécurisation préalable est l’une des causes principales de ces ventes forcées. L’évaluation de la discipline d’investissement développe ce mécanisme en détail.
Étape 4 : L’optimisation : le raffinement d’une structure solide. L’optimisation vise à améliorer l’efficience d’un dispositif déjà solidement structuré : optimisation fiscale (PEA, assurance-vie, dispositifs de défiscalisation), allocation fine entre classes d’actifs, introduction de supports moins liquides (private equity, SCPI, forêt). Cette étape ne prend sens que si les trois premières sont en place. Optimiser la fiscalité d’un portefeuille quand l’épargne de précaution est insuffisante, c’est comme peindre les murs d’une maison dont les fondations ne sont pas terminées. Une analyse séparée y est consacrée : la régularité financière face à l’optimisation du rendement.
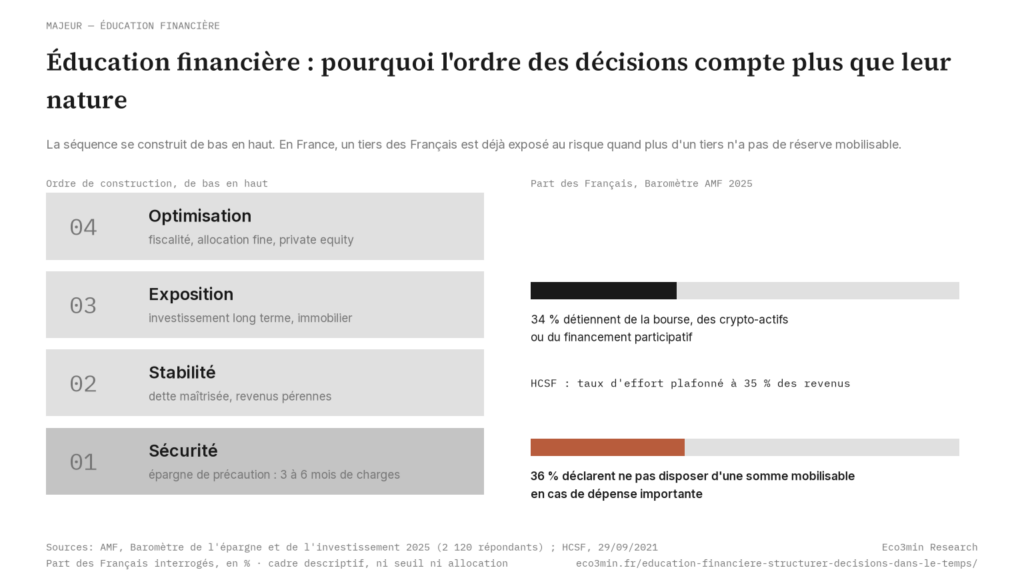
- Séquence inversée : 34 % des Français détiennent bourse, crypto-actifs ou financement participatif, quand 36 % ne disposent pas d’une somme mobilisable en cas de dépense importante et 64 % ne mettent pas régulièrement d’argent de côté. Source : Baromètre AMF de l’épargne et de l’investissement 2025, terrain du 19 septembre au 3 octobre 2025, 2 120 répondants.
- Behavior gap : 1,11 point de rendement annuel d’écart sur vingt ans arrêtés à fin 2024 (investisseur moyen en fonds actions contre S&P 500), nettement réduit sur la seule année 2025. Source : Dalbar QAIB 2025 et 2026.
- Coût de l’accès à la propriété : taux moyen des crédits à 3,31 % et durée moyenne de 252 mois en août 2026, avec un apport moyen supérieur de 41,3 % à son niveau de fin 2019. Source : Observatoire Crédit Logement / CSA, août 2026.
- Inflation française : 2,6 % sur un an en août 2026, après 0,7 % en décembre 2025, un retournement qui remet de la pression sur le pouvoir d’achat de l’épargne non investie. Source : IPCH France, Eurostat.
- Croissance zone euro : +1,2 % sur un an au deuxième trimestre 2026, après +0,6 % au premier. Source : Eurostat, comptes nationaux trimestriels.
Ce que l’approche dominante rate : et l’erreur de cadrage qu’elle perpétue
L’approche dominante en matière d’éducation financière repose sur l’idée que la diffusion de règles simples suffit à améliorer les comportements. « Épargnez 10 % de vos revenus », « diversifiez votre portefeuille », « commencez à investir tôt ». Ces conseils ne sont pas faux, mais ils sont incomplets, parce qu’ils traitent les instruments sans aborder leur séquencement. Dire à quelqu’un de « commencer à investir tôt » sans vérifier qu’il dispose d’une épargne de précaution et d’une dette maîtrisée, c’est l’encourager à construire un étage sans fondation. Une erreur de séquençage n’a rien d’un déficit d’information, et c’est bien ce qui explique le faible effet des programmes de littératie financière sur les comportements.
Le consensus pédagogique postule que les ménages font de mauvais choix par manque d’information. Eco3min développe ce point dans la cartographie Eco3min des arbitrages du quotidien. Cette hypothèse est questionnée dans notre étude sur les angles morts du risque dans l’éducation financière classique. L’analyse des données suggère une hypothèse différente : les arbitrages sont souvent rationnels pris individuellement, mais incohérents dans leur agencement global. Chaque décision peut se justifier localement : ouvrir un PEA, investir dans un ETF, souscrire une assurance-vie en unités de compte. C’est leur combinaison dans le temps qui crée la vulnérabilité. Un ménage qui investit en Bourse avant d’avoir constitué son épargne de précaution ne fait pas une erreur de choix : il fait une erreur de séquençage. La décision d’investir est pertinente ; son timing ne l’est pas.
Ce déplacement du regard, du choix vers la séquence des choix, transforme l’approche de l’éducation financière. La question pertinente n’est pas « quel est le meilleur placement ? » mais « à quelle étape de la séquence suis-je, et ma prochaine décision respecte-t-elle cet ordre ? ». Les indicateurs économiques trompeurs et les narratifs de marché (« il faut investir maintenant avant qu’il ne soit trop tard ») poussent en permanence à sauter des étapes : un piège d’autant plus efficace qu’il s’appuie sur des arguments individuellement valides.
Investir dans des produits à risque (actions, ETF, crypto, SCPI) avant d’avoir constitué une épargne de précaution suffisante (3-6 mois de charges). La distinction conceptuelle entre épargne et investissement qui sous-tend ce séquençage est traitée dans notre étude sur les trois logiques patrimoniales. Ce séquençage inversé crée une fragilité invisible : au prochain imprévu (perte d’emploi, dépense urgente, séparation), l’investissement devra être liquidé dans des conditions de marché potentiellement défavorables. Le rendement espéré de l’investissement est alors détruit par la vente forcée, exactement le mécanisme que mesure le behavior gap de Dalbar (1,11 point par an sur vingt ans). La cause n’est pas un mauvais choix de produit : c’est un mauvais timing dans la séquence patrimoniale. Cette hiérarchie des torts est au cœur de l’asymétrie de risque entre accumulation lente et accélération financière.
| Approche « catalogue d’instruments » | Approche par le séquençage | |
|---|---|---|
| Question centrale | Quel est le meilleur placement ? | À quelle étape de la séquence suis-je ? |
| Source d’erreur identifiée | Manque d’information (on ne savait pas) | Défaut de hiérarchisation (on savait, mais pas dans le bon ordre) |
| Métrique de succès | Rendement du produit choisi | Cohérence de la séquence et solidité de la structure |
| Protection contre les chocs | Diversification des instruments | Respect de la séquence sécurité → stabilité → exposition |
| Piège principal | Choisir le mauvais produit | Choisir le bon produit au mauvais moment de la séquence |
Quand le contexte macroéconomique amplifie le coût du mauvais séquençage
Le séquençage patrimonial est un cadre structurel : il reste pertinent quel que soit le cycle. Mais certains environnements macroéconomiques amplifient dramatiquement le coût des erreurs de séquençage, et le cycle actuel en fait partie.
Le choc de régime 2022-2025 comme révélateur. Entre 2022 et 2025, le passage brutal de taux directeurs proches de zéro à des niveaux de 4 à 5 % dans les économies avancées a bouleversé la hiérarchie implicite des arbitrages financiers, comme le documentent les études de la BCE sur la transmission monétaire aux ménages. Ce bouleversement se lit d’abord au premier étage du patrimoine : voir ce que la fin des taux zéro change pour l’épargne de précaution. Des choix autrefois anodins (s’endetter à taux variable, investir la totalité de son épargne disponible, acheter un bien immobilier au maximum de sa capacité d’emprunt) sont devenus pénalisants. Ce changement de régime a mis en lumière des fragilités longtemps restées invisibles : les ménages dont la séquence était incohérente (exposition sans sécurisation, endettement sans stabilité) ont subi les conséquences les premiers. L’analyse du rôle des taux réels éclaire pourquoi un même niveau de taux nominal peut être accommodant ou restrictif selon l’inflation, et pourquoi les décisions patrimoniales doivent intégrer cette dimension.
L’environnement actuel : marges d’erreur comprimées. À la fin de l’été 2026, le PIB de la zone euro progresse de 1,2 % sur un an au deuxième trimestre après 0,6 % au premier (Eurostat), l’inflation française est remontée de 0,7 % en décembre 2025 à 2,6 % en août 2026, et les conditions de crédit restent fermes, avec un taux moyen de 3,31 % sur les crédits immobiliers. La configuration s’est inversée en dix-huit mois : le Livret A, ramené à 1,70 % au 1er août 2026 après 2,40 % au premier semestre 2025, offre désormais un rendement réel négatif de près d’un point, ce qui pousse certains épargnants à chercher du rendement sur des supports plus risqués, au risque de sacrifier la fonction de sécurité. C’est précisément l’erreur de séquençage la plus répandue dans le cycle actuel : sauter l’étape de sécurisation pour aller directement à l’exposition, attiré par la promesse de rendement.
La surabondance d’information comme amplificateur. Une thèse répandue postule que la démocratisation de l’information financière corrigera progressivement les erreurs patrimoniales. L’analyse des comportements suggère le contraire : la surabondance d’information peut amplifier la confusion quand la grille de lecture fait défaut. Les réseaux sociaux, les influenceurs financiers et les plateformes de trading à faible coût facilitent l’accès aux instruments, mais ils incitent précisément à sauter les étapes de sécurisation pour passer directement à l’exposition. L’enjeu n’est pas de multiplier les connaissances instrumentales mais de disposer d’un cadre de hiérarchisation : un problème que l’information seule ne résout pas. À confronter à : pourquoi l’accès simplifié à la finance masque un régime plus exigeant.
Comment évaluer concrètement la cohérence de sa séquence patrimoniale
Le séquençage patrimonial n’est pas un concept abstrait : il se traduit en indicateurs concrets que chacun peut évaluer.
Indicateur 1 : le ratio de couverture. Combien de mois de charges courantes (loyer/mensualité de crédit, alimentation, transport, assurances, abonnements) l’épargne immédiatement disponible couvre-t-elle ? Moins de 3 mois = étape 1 incomplète. Entre 3 et 6 mois = socle en place. Au-delà de 6 mois = possibilité de passer aux étapes suivantes (sauf si les revenus sont très volatils (indépendants, intermittents) auquel cas 6 à 12 mois est plus adapté).
Indicateur 2 : le taux d’effort. Quelle part des revenus est consacrée au remboursement de dettes (crédit immobilier + crédits à la consommation) ? Moins de 25 % = confort de stabilité. Entre 25 et 35 % = attention requise, peu de marge d’absorption en cas de baisse de revenus. Au-delà de 35 % = seuil réglementaire HCSF atteint, fragilité structurelle. Ce ratio est le meilleur indicateur de la capacité à maintenir la structure patrimoniale en cas de choc. Pour approfondir : le vrai coût du crédit revolving.
Indicateur 3 : le ratio d’irréversibilité. Quelle proportion des engagements financiers est difficilement réversible à court terme ? Un crédit immobilier, un investissement dans une SCPI avec clause de blocage, un private equity avec durée de détention de 8 ans : ce sont des engagements dont on ne sort pas facilement. Si plus de 70-80 % du patrimoine est immobilisé dans des engagements irréversibles, la capacité d’adaptation est compromise. Ce ratio ne dit pas si les choix sont bons ou mauvais : il mesure le degré de liberté restant pour s’ajuster en cas de changement de situation. Dans le même esprit : la grille budgétaire 50/30/20.
Ces indicateurs ne prédisent aucun résultat. Ils permettent de positionner un parcours sur l’axe sécurité-exposition, quelle que soit la nature des instruments mobilisés, et d’identifier si la prochaine décision respecte la séquence ou la viole.
Implications pratiques pour différents profils
Pour un jeune actif en début de carrière. La priorité est la sécurisation : constituer 3 mois de charges en épargne liquide avant tout autre arbitrage. Une fois ce socle en place, commencer à investir, même des montants modestes (50-100 €/mois sur un ETF diversifié via un PEA), permet de bénéficier de la durée de détention, le facteur le plus déterminant du rendement long terme. L’erreur typique de ce profil : investir en Bourse ou en crypto avant d’avoir constitué l’épargne de précaution, attiré par les rendements affichés sur les réseaux sociaux. Lecture complémentaire : ce qui distingue deux courtiers en bourse.
Pour un ménage avec crédit immobilier récent. La stabilité est l’enjeu central : le taux d’effort ne doit pas compromettre la capacité à alimenter l’épargne de précaution et à supporter un aléa de revenus. Dans le cycle actuel, avec un taux moyen de 3,31 % en août 2026 et une durée moyenne de 252 mois (Observatoire Crédit Logement / CSA), les mensualités représentent une charge structurellement plus lourde qu’au cours de la décennie 2010-2020. L’arbitrage crédit/investissement ne se pose qu’une fois l’épargne de précaution reconstituée. L’erreur typique : mobiliser toute l’épargne dans l’apport immobilier et se retrouver sans coussin de sécurité après l’achat.
Pour un épargnant en milieu de vie avec patrimoine constitué. L’optimisation peut entrer en jeu, mais seulement si les trois premières étapes sont solides. Vérifier que l’épargne de précaution est suffisante (elle doit être réévaluée périodiquement en fonction des charges), que le ratio d’endettement est confortable, et que l’allocation d’investissement correspond à l’horizon réel (pas à l’horizon souhaité). L’erreur typique : multiplier les supports d’optimisation (défiscalisation, SCPI, private equity) sans avoir réévalué la solidité des fondations, une forme de sophistication qui masque une fragilité structurelle. En lien : pourquoi un chiffre unique masque toujours une fourchette quand on évalue son patrimoine.
Condition d’invalidation. Ce cadre de séquençage perdrait de sa pertinence si un ancrage durable des taux réels à des niveaux très bas (ou négatifs) réduisait le coût des erreurs de timing : parce que le coût d’opportunité de l’épargne de précaution deviendrait quasi nul. Des mécanismes institutionnels renforçant automatiquement la sécurité financière des ménages (revenu universel, assurance perte d’emploi étendue) atténueraient l’impact des séquençages défaillants. Un rebond économique inattendu pourrait temporairement masquer les faiblesses structurelles, sans les résoudre. À consulter : les intérêts composés, mathématique de la rente.
Trois horizons pour appliquer le séquençage
Horizon immédiat (0-6 mois) : évaluer les trois indicateurs (ratio de couverture, taux d’effort, ratio d’irréversibilité). Si le ratio de couverture est inférieur à 3 mois, la priorité absolue est la reconstitution de l’épargne de précaution : avant tout autre arbitrage, y compris le remboursement anticipé de crédit ou le renforcement des investissements.
Horizon moyen (1-3 ans) : structurer la séquence selon le profil. Mettre en place un processus automatique d’épargne et d’investissement (virement mensuel vers le Livret A puis vers un PEA, par exemple) qui respecte mécaniquement la séquence sans nécessiter de décision active chaque mois. L’automatisation réduit le risque de sauter des étapes sous l’influence du narratif de marché. L’interaction avec le cycle économique détermine si l’environnement amplifie ou atténue le coût des erreurs de séquençage.
Horizon long (5 ans et plus) : réévaluer périodiquement (une fois par an) la structure du bilan patrimonial. Les trois ratios évoluent avec le cycle de vie (changement de revenus, naissance, achat immobilier, héritage) et avec le cycle macro (taux, inflation, conditions de crédit). Le séquençage n’est pas un cadre statique : c’est une grille de lecture qui s’applique à chaque nouvelle décision financière, quel que soit le moment du parcours. Le baromètre macro mensuel et le hub dédié à l’éducation financière fournissent un cadre de suivi régulier.
Le vrai risque financier n’est pas de mal choisir : c’est de choisir dans le mauvais ordre. L’éducation financière est fondamentalement un enjeu de séquençage : sécurité → stabilité → exposition → optimisation. Chaque étape remplit une fonction qui protège la suivante, et inverser cet ordre crée des fragilités cumulatives qui se révèlent lors des chocs. Le cycle actuel (taux élevés, croissance atone, inflation résiduelle) comprime les marges d’erreur et amplifie le coût du mauvais séquençage. La nature exacte de ce régime est analysée dans le guide complet sur l’inflation. La bonne question n’est pas « quel est le meilleur placement ? » mais « à quelle étape de la séquence suis-je, et ma prochaine décision respecte-t-elle cet ordre ? ». Cette grille de lecture, indépendante du cycle, constitue le cadre invisible dont dépend la solidité de toute construction patrimoniale.
Robuste : Le principe de séquençage (sécurité avant exposition) est un cadre structurel validé par la finance comportementale (Kahneman, Thaler) et les études empiriques sur le behavior gap (Dalbar, Morningstar). L’impact des ventes forcées (liées à l’absence d’épargne de précaution) sur la performance de long terme est documenté sur 30 ans de données. Le lien entre l’absence de marge de manœuvre et la fragilité se lit dans la Typologie du surendettement des ménages 2025 de la Banque de France : près d’un ménage surendetté sur deux ne dégage aucune capacité de remboursement une fois le loyer, les charges et les dépenses de subsistance payés, pour un endettement médian de 17 951 euros hors immobilier et un niveau de vie médian de 1 206 euros contre 2 147 euros dans l’ensemble de la population.
Contextuel : Le niveau optimal d’épargne de précaution dépend de la stabilité des revenus et de la composition familiale, il n’existe pas de chiffre universel. Le rendement futur des différentes classes d’actifs est incertain par nature. L’impact du cycle macro (taux, inflation) sur le coût des erreurs de séquençage varie selon les périodes. La pertinence des seuils indicatifs (3-6 mois, 25-35 % de taux d’effort) dépend du contexte individuel.
Ce cadre de séquençage constitue le socle de la réflexion développée dans l’ensemble des articles dédiés à l’éducation financière. Il ne prescrit pas de répartition optimale : il fournit la grille de lecture qui permet de structurer chaque décision dans le bon ordre, quel que soit le montant, le produit ou la phase du cycle.
- Le vrai risque financier n’est pas de mal choisir : c’est de choisir dans le mauvais ordre. Les pertes patrimoniales résultent plus souvent d’un défaut de séquençage que d’un mauvais choix ponctuel.
- La séquence structurante : sécurité (3-6 mois de charges) → stabilité (dette maîtrisée) → exposition (investissement long terme) → optimisation (fiscalité, allocation fine). Chaque étape protège la suivante.
- 34 % des Français détiennent des actifs risqués quand 36 % n’ont pas de somme mobilisable en cas de dépense importante (Baromètre AMF 2025) : la séquence s’inverse pour une part significative des ménages.
- Trois indicateurs concrets permettent d’évaluer la cohérence de sa séquence : ratio de couverture (mois de charges en épargne liquide), taux d’effort (dette/revenus), ratio d’irréversibilité (engagements illiquides/patrimoine total).
- Ce cadre est invalidé si des taux réels durablement négatifs éliminent le coût d’opportunité de l’épargne, ou si des mécanismes institutionnels rendent la sécurisation automatique.
Questions fréquentes sur le séquençage patrimonial
Faut-il attendre d’avoir 6 mois d’épargne de précaution avant d’investir ?
L’idée n’est pas d’attendre un seuil magique pour commencer, mais de respecter la priorité. Si l’épargne de précaution est à 2 mois et que le budget permet d’épargner 300 €/mois, consacrer 200 € à renforcer le coussin de sécurité et 100 € à commencer à investir (via un PEA, par exemple) respecte la séquence : la sécurité progresse en priorité, l’exposition commence en parallèle. L’erreur serait de placer les 300 € en investissement et de laisser le coussin à 2 mois.
Le Livret A « ne rapporte rien » : pourquoi y laisser de l’argent ?
Le Livret A, ramené à 1,70 % au 1er août 2026, offre effectivement un rendement réel négatif de près d’un point face à une inflation française de 2,6 % sur un an en août 2026. Mais l’épargne de précaution ne sert pas à rapporter : elle sert à ne pas être contraint de vendre un investissement à perte en cas d’imprévu. Sa valeur se mesure en mois de tranquillité, pas en pourcentage annuel. Un Livret A à rendement réel négatif coûte ~20 € de pouvoir d’achat par an pour 10 000 €. Ce constat est le point de départ de toute réflexion sur ce qu’est réellement l’inflation. Une vente forcée d’un ETF en bas de cycle peut coûter 3 000 à 5 000 € sur le même montant. Le calcul est clair.
Ce cadre s’applique-t-il si je n’ai pas beaucoup d’argent ?
Le séquençage s’applique quel que soit le montant : c’est sa force. Avec 100 €/mois, la séquence est la même : d’abord constituer un matelas de sécurité (même 1 000 € sur un Livret A, c’est déjà un mois de marge), puis commencer à investir des montants modestes. Le principe n’est pas « atteindre un seuil avant de commencer » mais « respecter l’ordre des priorités à chaque décision ». Les montants sont proportionnels aux moyens : la séquence est universelle.
Mis à jour le 13 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Épargne réglementée : ce que détiennent vraiment les Français, la photographie de fin 2025
Fin 2025, les livrets réglementés des ménages pèsent 948 milliards d'euros, mais 15 % des Livrets A, ceux…
Livret bancaire fiscalisé ou Livret A : la comparaison ne vaut qu’après impôt
Un livret bancaire fiscalisé et un Livret A ne se comparent pas sur leur taux brut affiché. Seul…
L’épargne déposée sur les Livrets A ne dort pas. Une part fixée par la réglementation est centralisée à…