Enveloppes d’investissement : une mécanique d’horizon et de régime, pas un classement


Un plan d’épargne en actions, un compte-titres et une assurance-vie n’activent pas les mêmes mécaniques au même moment : une horloge de détention, un calendrier d’imposition et une contrainte de liquidité décident, selon l’horizon, de ce qui reste réellement après impôt.
La question « quelle est la meilleure enveloppe » suppose un classement stable. Cette analyse défend l’inverse : la valeur d’une enveloppe se mesure à la rencontre de ses mécaniques avec un horizon et un régime de taux donnés.
Trois mécaniques, une horloge de détention, un timing d’imposition et une contrainte de liquidité, séparent un PEA, un compte-titres et une assurance-vie : aucune n’est supérieure dans l’absolu.
- Depuis janvier 2026, le prélèvement social atteint 18,6 % sur la plupart des gains de placement, mais reste à 17,2 % en assurance-vie : l’enveloppe modifie jusqu’au plancher d’imposition.
- L’horloge des cinq ans du PEA et celle des huit ans de l’assurance-vie n’ont de valeur que si l’horizon les dépasse ; un retrait avant échéance les annule, voire clôture le plan.
- La portée d’un abattement dépend du régime de taux : sur un fonds en euros proche de zéro, il s’applique à des gains modestes ; quand le rendement servi remonte, le même abattement pèse davantage.
« Quelle est la meilleure enveloppe ? » est la question la plus posée et la moins utile. Un PEA, un compte-titres et une assurance-vie ne se classent pas : ils n’activent pas les mêmes mécaniques au même moment. Trois leviers les distinguent, une horloge de détention (les cinq ans du PEA, les huit ans de l’assurance-vie), un timing d’imposition (forfaitaire ou au barème, à la sortie ou en cours de vie), une contrainte de liquidité (ce que retirer coûte, et quand). La valeur d’une enveloppe ne tient pas à elle-même mais à la rencontre entre ces mécaniques, l’horizon de l’épargnant et le régime macroéconomique du moment. Cet article ne désigne aucun gagnant : il cartographie les mécaniques pour qu’un horizon, un régime et un actif donnés rendent lisible laquelle domine. C’est moins confortable qu’un classement, et beaucoup plus exploitable. Pour situer cette grille dans son cadre général, on peut se reporter au pilier des stratégies d’investissement, dont ce raisonnement prolonge la logique côté contenant plutôt que côté actif.
1. Le classement est la mauvaise question
La presse patrimoniale entretient un réflexe : ranger les enveloppes par ordre de préférence, comme on classerait des modèles d’une même catégorie. Le réflexe est compréhensible et trompeur. Un classement suppose une métrique unique le long de laquelle on ordonne des objets comparables. Or un PEA, un compte-titres et une assurance-vie ne sont pas comparables sur une métrique unique : ils diffèrent sur au moins trois dimensions indépendantes, dont aucune ne domine les autres dans tous les cas.
Prenons la formulation la plus répandue, « l’assurance-vie est l’enveloppe préférée des Français ». L’affirmation décrit une réalité statistique de collecte, pas une supériorité mécanique. Une assurance-vie loge des unités de compte dont le risque de marché est identique à celui d’un compte-titres ; elle offre un cadre successoral que le PEA n’a pas ; elle impose une fiscalité de rachat qui, après huit ans, n’a de portée que si l’on dégage des gains substantiels. Trois propriétés distinctes, qui n’ont pas le même poids selon que l’on raisonne à trois ans ou à vingt, en phase de constitution ou de transmission, dans un régime de taux bas ou élevé.
Le bon objet d’analyse n’est donc pas l’enveloppe en soi, mais la mécanique qu’elle active. Une mécanique se décrit, se mesure, se met en regard d’un horizon et d’un régime. Un classement, lui, fige une hiérarchie qui ne survit pas au changement de contexte. C’est précisément la limite que ce raisonnement cherche à dépasser, dans le prolongement de l’idée que l’enveloppe pèse autant que le placement qu’elle abrite, selon le régime de taux.
1.1 Trois leviers, trois axes indépendants
Les trois leviers structurent tout le reste de l’analyse. Le premier est temporel : une horloge de détention récompense la durée par une fenêtre fiscale, à condition de l’atteindre. Le deuxième est arithmétique : un timing d’imposition décide quand et comment les gains sont taxés, forfaitairement ou au barème, à la sortie ou au fil de l’eau. Le troisième est pratique : une contrainte de liquidité chiffre ce qu’un retrait déclenche, du simple prélèvement à la clôture du plan. Ces trois axes ne se résument pas l’un à l’autre. Une enveloppe peut exceller sur l’horloge et pénaliser sur la liquidité ; une autre peut être neutre sur l’horloge et favorable sur le timing. Le compte-titres, on le verra, n’a aucune horloge et c’est précisément ce qui en fait l’outil de la flexibilité.
Si le réflexe du classement persiste malgré son inadéquation, c’est qu’il répond à une demande réelle et à une logique de distribution. Le lecteur veut une réponse simple ; le réseau de commercialisation a intérêt à mettre en avant le contenant qu’il distribue. Un classement satisfait les deux : il tranche, il rassure, il oriente. Mais cette commodité a un coût analytique : elle fige une hiérarchie au moment où elle est énoncée, sans préciser pour quel horizon ni dans quel régime elle vaudrait. Une réponse qui ne survit pas au changement de contexte n’est pas une réponse robuste, c’est un instantané. La lecture par mécaniques accepte de renoncer à ce confort : elle ne donne pas de gagnant, elle donne une méthode pour identifier, cas par cas, le levier qui pèse le plus. L’inconfort est la contrepartie de la robustesse.
2. Levier un, l’horloge de détention
La première mécanique est une horloge. Certaines enveloppes attachent un avantage fiscal au temps de détention : franchir un seuil de durée ouvre une fenêtre, ne pas l’atteindre la referme. L’horloge n’est ni un bonus garanti ni une simple formalité ; c’est une condition qui transforme la nature du gain net selon le moment exact de la sortie.
2.1 Le PEA et ses cinq ans
Le plan d’épargne en actions attache son avantage à un seuil de cinq ans. Tant que les sommes restent dans le plan, dividendes et plus-values se capitalisent sans imposition. Au-delà de cinq ans de détention, les gains échappent à l’impôt sur le revenu lors d’un retrait. L’exonération n’est toutefois pas totale : depuis le 1er janvier 2026, les prélèvements sociaux restent dus, à 18,6 % sur les gains, contre 17,2 % auparavant. Le plafond de versement reste fixé à 150 000 euros. La mécanique est donc claire : le PEA convertit un engagement de durée en suppression de l’étage « impôt sur le revenu », sans toucher à l’étage social. Pour approfondir : l’ordre de priorité entre enveloppes.
Cette horloge a une conséquence souvent passée sous silence. Une date fiscale est fixe ; un marché actions, lui, ne sait pas où il sera à cette date. Si l’échéance d’un projet, et donc le moment du retrait, tombe pendant un creux de marché, le calendrier fiscal et le calendrier de marché se percutent. L’avantage des cinq ans devient alors secondaire face à la valorisation du portefeuille au moment de la sortie. C’est le risque de séquence appliqué non pas à un taux de retrait mais à l’enveloppe elle-même, et il mérite un traitement dédié, qui est exactement celui de l’article consacré à quand l’horloge fiscale percute un creux de marché.
La symétrie de l’horloge est tout aussi déterminante. Avant cinq ans, un retrait ne se contente pas d’imposer les gains : il entraîne en principe la clôture du plan et l’imposition des plus-values réalisées depuis l’ouverture. L’avantage rémunère un engagement ; rompre cet engagement annule l’avantage. Plusieurs exceptions existent, et la mécanique précise de cette sortie anticipée, son fait générateur, son assiette, ses cas particuliers, est décrite dans l’analyse dédiée à ce que déclenche un retrait anticipé.
2.2 L’assurance-vie et ses huit ans
L’assurance-vie porte une seconde horloge, plus longue. Après huit ans de détention, les rachats ouvrent un abattement annuel sur la part de gains retirée : 4 600 euros pour une personne seule, 9 200 euros pour un couple soumis à imposition commune. En dessous de ces montants, l’abattement efface l’impôt sur le revenu dû ; au-delà, les gains sont imposés à un taux réduit, 7,5 % pour la fraction issue des premiers 150 000 euros de primes versées, 12,8 % au-delà de ce seuil de primes, pour les versements postérieurs au 27 septembre 2017. Les prélèvements sociaux, eux, s’appliquent sur la totalité des gains, sans abattement.
Là encore, l’horloge n’a de valeur que si l’horizon la dépasse. Un contrat de trois ans ne donne accès ni à l’abattement ni au taux réduit : les gains retirés relèvent du régime de droit commun. Et la portée économique de l’abattement après huit ans n’est pas une propriété figée du contrat : elle dépend du régime de taux, comme le détaille l’article sur l’abattement après huit ans de détention. Sur un fonds en euros dont le rendement servi était proche de zéro, l’abattement portait sur des gains modestes : un avantage largement théorique. À mesure que les taux remontent et que le rendement servi se redresse, le même abattement s’applique à des gains plus substantiels, sans qu’aucune règle fiscale n’ait bougé.
L’horloge des huit ans a aussi sa symétrie, moins rigide que celle du PEA. Avant huit ans, les gains rachetés ne bénéficient ni de l’abattement ni du taux réduit : pour les versements postérieurs au 27 septembre 2017, ils relèvent du régime forfaitaire de 30 % (12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux), ou de l’option pour le barème. Mais, contrairement au PEA, un rachat avant l’échéance ne ferme pas le contrat et n’efface pas l’antériorité acquise : le compteur des huit ans continue de courir sur ce qui reste investi. La pénalité d’une sortie prématurée est donc une moindre faveur fiscale, pas une rupture d’enveloppe. Cette asymétrie entre les deux horloges, clôture côté PEA, simple changement de régime côté assurance-vie, est une raison de plus pour laquelle les deux mécaniques ne se rangent pas sur une même échelle.
2.3 Le compte-titres, l’enveloppe sans horloge
Le compte-titres ordinaire n’a pas d’horloge. Aucun seuil de durée n’y ouvre de fenêtre fiscale : les dividendes et les plus-values sont imposables à mesure qu’ils sont perçus ou réalisés. Cette absence n’est pas un défaut, c’est une propriété. Là où le PEA et l’assurance-vie échangent de la flexibilité contre un avantage différé, le compte-titres conserve une liberté totale d’entrée et de sortie au prix d’une imposition immédiate. Pour un horizon court, ou pour un actif inéligible au PEA, l’absence d’horloge cesse d’être un handicap : il n’y a pas de fenêtre à manquer. La comparaison structurante entre l’enveloppe abritée et l’enveloppe taxée est l’objet du guide consacré à l’arbitrage entre PEA et compte-titres.
2.4 Deux horloges qui peuvent se relayer
Un point échappe aux présentations enveloppe par enveloppe : les deux horloges ne sont pas exclusives, elles peuvent se relayer dans le temps. L’horloge des cinq ans du PEA est, en ordre de grandeur, plus courte que celle des huit ans de l’assurance-vie. Cette asymétrie de durée se lit en détail dans les horizons fiscaux du PEA et de l’assurance-vie. Un épargnant qui ouvre les deux plans au même moment voit donc sa première fenêtre fiscale s’ouvrir côté PEA, puis, trois ans plus tard, côté assurance-vie. Les deux mécaniques ne se font pas concurrence sur un même euro ; elles s’appliquent à des compartiments distincts, avec des seuils de durée décalés. Raisonner « PEA ou assurance-vie » comme une alternative binaire revient à ignorer que les deux horloges peuvent tourner en parallèle, chacune sur son périmètre.
La famille du PEA elle-même n’est pas homogène. À côté du PEA classique plafonné à 150 000 euros, le PEA-PME, dédié au financement des petites et moyennes entreprises, ouvre un plafond complémentaire, les deux enveloppes partageant la même horloge des cinq ans mais pas le même univers d’actifs éligibles. Cette segmentation rappelle que l’horloge est une mécanique générique, dont l’application dépend de l’enveloppe précise et des titres qu’elle peut loger. La durée récompense le même engagement ; le périmètre d’investissement, lui, varie d’un véhicule à l’autre.
3. Levier deux, le timing d’imposition
La deuxième mécanique décide quand et comment les gains sont taxés. Deux dimensions s’y combinent : le mode de taux, forfaitaire ou progressif, et le moment du fait générateur, à la sortie ou en cours de vie. C’est sur ce levier que l’année 2026 a apporté le changement le plus net, et il illustre directement la thèse de cet article : l’enveloppe ne modifie pas seulement le niveau de taxation, elle modifie le plancher lui-même.
3.1 Forfaitaire ou barème, l’arithmétique plutôt que la préférence
Sur les revenus de capitaux mobiliers détenus hors enveloppe protégée, deux régimes coexistent. Le prélèvement forfaitaire unique, dit flat tax, s’applique par défaut : depuis le 1er janvier 2026, son taux global atteint 31,4 %, décomposé en 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. L’alternative est l’option pour le barème progressif de l’impôt sur le revenu, qui rouvre l’accès à l’abattement de 40 % sur les dividendes et à la déductibilité partielle de la CSG, au prix d’une imposition à la tranche marginale.
Le choix n’est pas une affaire de goût mais d’arithmétique : il existe, pour chaque contribuable, une tranche marginale à partir de laquelle l’un cesse d’être moins coûteux que l’autre. Ce point de bascule dépend du taux marginal, de la composition des revenus et des abattements applicables. La loi de finances pour 2026 a d’ailleurs supprimé le caractère irrévocable de l’option pour le barème, ce qui change la logique de décision d’une année sur l’autre. Le calcul précis de ce seuil, et la façon dont les deux courbes se croisent selon la situation, font l’objet d’un simulateur dédié qui montre le seuil où le forfait cesse d’être l’option la moins chère.
L’ordre de grandeur du seuil se lit simplement. Le forfait prélève 12,8 % au titre de l’impôt sur le revenu, indépendamment de la tranche. Pour un contribuable non imposable ou taxé dans la tranche à 11 %, le barème prélève moins au titre de l’impôt sur le revenu que le forfait : l’option pour le barème allège la facture. Pour une tranche marginale à 30 % ou au-delà, le forfait à 12,8 % devient nettement plus léger que le taux marginal applicable au barème, malgré l’abattement de 40 % sur les dividendes et la CSG partiellement déductible que le barème réintroduit. Le point de croisement se situe donc, en première approche, autour de la frontière entre la tranche à 11 % et la tranche à 30 %, mais sa position exacte dépend de la composition des revenus du foyer, de la part de dividendes éligibles à l’abattement et du montant en jeu. Le prélèvement social, lui, reste dû dans les deux régimes : il ne fait pas partie de l’arbitrage. Ce n’est pas une consigne de choix, c’est la description du point où deux courbes de coût se croisent. Se tenir des deux côtés du croisement plutôt que d’en choisir un est précisément la position que décrit la diversification fiscale comme optionalité annuelle.
3.2 Le plancher qui a bougé en 2026
« Exonéré d’impôt » ne veut pas dire « gratuit ». Sur la plupart des gains de placement, même logés dans une enveloppe dite défiscalisée, les prélèvements sociaux s’appliquent. Un PEA après cinq ans échappe à l’impôt sur le revenu, pas à eux. C’est ce plancher, longtemps stable à 17,2 %, qui a bougé au 1er janvier 2026 : la hausse de 1,4 point du taux de CSG l’a porté à 18,6 % sur la majorité des revenus du capital.
Le détail compte, et il sert directement la thèse de cet article. Toutes les enveloppes n’ont pas suivi. L’assurance-vie conserve le taux de prélèvements sociaux de 17,2 % sur ses gains, de même que les bons et contrats de capitalisation comportant une valeur de rachat garantie, selon la doctrine de l’administration fiscale. Conséquence : un même euro de gain ne subit pas le même plancher social selon le contenant qui l’abrite. À 18,6 % dans un compte-titres ou sur un PEA, à 17,2 % dans une assurance-vie. L’enveloppe ne change pas seulement l’étage variable de l’imposition, elle fixe désormais un plancher différent. C’est l’illustration la plus littérale possible de l’idée qu’une enveloppe est une mécanique, pas un rang : la même opération économique produit un résultat net différent selon le tuyau emprunté. Ce plancher, sa stabilité relative et sa portée par enveloppe sont détaillés dans l’analyse du plancher des prélèvements sociaux.
Un ordre de grandeur fixe l’idée. Sur 10 000 euros de gains imposables au seul étage social, le prélèvement passe de 1 720 euros à 17,2 % à 1 860 euros à 18,6 %, soit 140 euros d’écart pour la même somme. L’écart n’a rien de spectaculaire pris isolément ; il devient structurant lorsqu’il s’applique de façon récurrente à des gains importants, et surtout lorsqu’il distingue désormais deux enveloppes qui, jusqu’en 2025, partageaient le même plancher. Avant 2026, comparer le plancher social d’un PEA et celui d’une assurance-vie n’avait pas d’objet : il était identique. Depuis 2026, le contenant décide d’un plancher différent. La hiérarchie entre enveloppes ne s’est pas inversée pour autant, mais la grille de lecture par taux affiché a perdu en lisibilité : un même chiffre net dépend maintenant d’un paramètre que beaucoup de comparaisons ignorent encore.
3.3 À la sortie ou en cours de vie, le fait générateur
La seconde dimension du timing est le moment où l’impôt se déclenche. Dans un PEA, rien n’est imposé tant que les sommes restent dans le plan : le fait générateur est le retrait. Dans une assurance-vie, le capital n’est pas imposé, seuls les gains le sont, et uniquement lors d’un rachat ; un arbitrage entre supports à l’intérieur du contrat ne déclenche aucune imposition. Dans un compte-titres, en revanche, les dividendes sont imposés à mesure qu’ils sont versés et les plus-values lors de chaque cession.
Cette différence de fait générateur a une portée concrète : elle décide du moment où l’épargnant perd la capitalisation en franchise d’impôt. Une enveloppe qui ne déclenche l’imposition qu’à la sortie laisse les gains se réinvestir bruts pendant toute la phase de détention ; une enveloppe qui impose au fil de l’eau ampute chaque année le montant qui aurait pu fructifier. Sur un horizon long, l’écart se cumule. La mécanique n’a rien de prescriptif : elle décrit simplement où, dans le temps, l’enveloppe place le prélèvement.
3.4 La couche des hauts revenus
Au-dessus des deux étages habituels, un troisième s’active pour les revenus élevés et interagit avec le timing d’imposition. La contribution exceptionnelle sur les hauts revenus s’applique au-delà de certains seuils de revenu fiscal de référence. À côté d’elle, la contribution différentielle sur les hauts revenus, instaurée en 2025 et prorogée en 2026, garantit un taux d’imposition effectif minimal de 20 % pour les foyers dont le revenu fiscal de référence dépasse 250 000 euros pour une personne seule. Un rachat d’assurance-vie de montant important, ou une plus-value mobilière concentrée sur une seule année, peut faire franchir ces seuils et déclencher cette couche supplémentaire.
Le point qui relève de la mécanique des enveloppes est le suivant : le moment du fait générateur n’est pas neutre vis-à-vis de ces seuils. Une enveloppe qui permet d’échelonner les retraits, comme l’assurance-vie par rachats partiels successifs, laisse étaler les gains sur plusieurs années civiles et lisser le revenu fiscal de référence ; une cession unique sur compte-titres concentre le gain sur une seule année et expose davantage aux seuils de la couche haute. La même opération économique, répartie autrement dans le temps grâce à la mécanique de l’enveloppe, ne mobilise pas les mêmes étages d’imposition. Là encore, il s’agit d’une description de mécanique, pas d’un conseil de calendrier. Dans le même esprit : l’entrée et la sortie fiscales du PER.
Comparer les enveloppes par leur seul taux d’imposition affiché ignore la moitié du sujet. Le taux ne dit rien du fait générateur, du plancher social devenu variable depuis 2026, ni de l’horloge de détention ; deux enveloppes au même taux nominal peuvent produire des résultats nets très différents selon l’horizon et le moment de la sortie. Lire l’enveloppe par son taux, c’est confondre un chiffre avec une mécanique.
4. Levier trois, la contrainte de liquidité
La troisième mécanique chiffre ce qu’un retrait coûte, et quand. La liquidité n’est pas une donnée binaire « disponible ou bloqué » : c’est un prix, variable selon l’enveloppe, qui s’ajoute à la perte de l’avantage fiscal lorsqu’on sort au mauvais moment de l’horloge.
4.1 Ce que retirer déclenche
Sur un compte-titres, retirer est neutre du point de vue de l’enveloppe : on vend des titres, on encaisse, l’imposition porte sur la plus-value réalisée, sans pénalité de structure. Sur une assurance-vie, un rachat partiel n’impose que la quote-part de gains comprise dans la somme retirée, et le contrat se poursuit : la liquidité y est graduée, modulable, sans effet de seuil brutal. Sur un PEA, en revanche, le retrait avant cinq ans déclenche en principe la clôture du plan ; la contrainte de liquidité y est la plus rigide des trois enveloppes pendant la phase d’engagement.
Cette gradation explique pourquoi la même enveloppe peut être la plus souple ou la plus contraignante selon le moment. Le PEA, rigide avant cinq ans, devient parfaitement liquide après, puisqu’un retrait n’entraîne plus la clôture. L’assurance-vie reste liquide à tout moment par le rachat partiel, mais sa fiscalité de sortie change de régime à huit ans. Le compte-titres est liquide en permanence, au prix d’une imposition qui ne s’efface jamais.
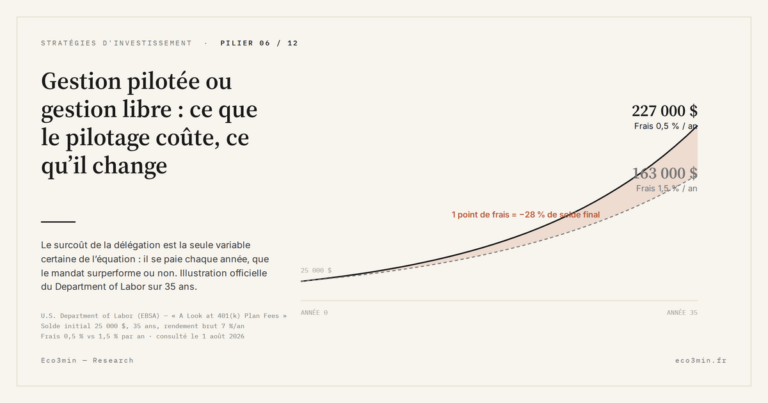
Le caractère graduel de la liquidité a une conséquence directe sur la lecture du risque. Sur une assurance-vie, la possibilité de ne racheter qu’une fraction des sommes permet de calibrer un retrait sur un besoin précis sans solder le contrat ni perdre l’antériorité acquise : la liquidité s’ajuste au montant nécessaire. Sur un PEA en phase d’engagement, il n’existe pas de retrait partiel sans conséquence : toute sortie avant cinq ans porte sur le plan entier et entraîne sa clôture. La granularité de la liquidité n’est donc pas la même selon l’enveloppe, et cette granularité décide de la marge de manœuvre face à un imprévu. Une enveloppe qui n’autorise que le tout ou rien pendant sa phase d’engagement transfère sur l’épargnant un risque que l’enveloppe à liquidité graduée absorbe en partie. Ce n’est ni un avantage ni un défaut dans l’absolu : c’est une propriété de la mécanique de sortie, dont le coût dépend de la probabilité qu’un besoin survienne avant l’échéance. En lien : frais, fonds euros et unités de compte comparés.
4.2 La liquidité a un prix fiscal, variable selon l’enveloppe
Le point décisif est que la contrainte de liquidité interagit avec l’horloge. Sortir d’un PEA avant cinq ans cumule deux coûts : la perte de l’exonération d’impôt sur le revenu et, possiblement, la cession au mauvais moment du cycle. Sortir d’une assurance-vie avant huit ans prive de l’abattement mais ne ferme rien. Sortir d’un compte-titres ne coûte que l’impôt sur la plus-value, sans avantage perdu puisqu’il n’y en avait pas. La liquidité est donc un levier qui ne se lit jamais seul : son prix dépend de l’endroit où l’on se trouve sur l’horloge de détention. C’est cette interaction, et son coût chiffré, que prolonge l’analyse du déplacement de capital d’une enveloppe vers une autre.
5. Pourquoi l’horizon décide
Les trois leviers ne valent rien dans l’absolu : leur poids dépend de l’horizon. C’est le premier des deux paramètres qui transforment une mécanique en avantage ou en contrainte.
Considérons l’horloge. Sur un horizon de deux ans, l’avantage des cinq ans du PEA est purement théorique : on n’atteindra pas le seuil, l’exonération d’impôt sur le revenu ne se déclenchera pas, et un retrait anticipé clôturera le plan. La même horloge, sur un horizon de quinze ans, devient un atout substantiel : elle aura largement le temps de s’ouvrir, et le fait générateur différé aura laissé les gains se capitaliser brut pendant toute la durée. L’enveloppe n’a pas changé ; l’horizon a inversé le signe de sa mécanique.
Le même raisonnement vaut pour le timing d’imposition. Le fait générateur différé, qui laisse les gains fructifier sans prélèvement annuel, n’a d’effet visible que sur la durée : sur un an, la capitalisation en franchise apporte peu ; sur vingt ans, elle modifie sensiblement le montant final. À l’inverse, pour un projet à échéance rapprochée, c’est la souplesse de sortie et la neutralité de la liquidité qui priment, pas la fenêtre fiscale lointaine. L’horizon ne se contente pas de pondérer les leviers : il décide lequel devient pertinent.
Un ordre de grandeur rend l’effet du fait générateur différé tangible. Supposons un capital qui progresse au même rythme dans deux configurations : l’une où les gains sont imposés chaque année, l’autre où ils ne le sont qu’à la sortie. Dans la première, l’impôt prélevé annuellement réduit le montant qui repart fructifier l’année suivante ; dans la seconde, la totalité du gain se réinvestit brute jusqu’au retrait final. Sur un an, la différence est marginale. Sur dix ou vingt ans, l’écart de capital final devient sensible, parce que la fraction non prélevée chaque année a elle-même produit des gains. Ce n’est pas l’enveloppe qui crée du rendement : c’est le report du prélèvement qui laisse l’intérêt composé travailler sur une base plus large. Le mécanisme est purement arithmétique et joue dans le seul sens de la durée. Pour un horizon court, il ne se manifeste presque pas ; pour un horizon long, il devient l’un des arguments centraux de la capitalisation en franchise, que le PEA et l’assurance-vie offrent et que le compte-titres ne propose pas. À consulter : Notre étude des SCPI dans le cadre assurantiel.
C’est pourquoi la grille de lecture utile n’est pas « quelle enveloppe » mais « quelle mécanique domine pour quel horizon ». Un horizon court fait remonter la liquidité et le fait générateur immédiat ; un horizon long fait remonter l’horloge et la capitalisation différée. Cette lecture par l’horizon prolonge directement la démarche du sous-pilier consacré à choisir ses placements selon le cycle macro, en l’appliquant non plus à l’actif mais au contenant.
6. Pourquoi le régime macroéconomique décide
Le second paramètre est le régime macroéconomique, et singulièrement le régime de taux. C’est le point que les présentations statiques manquent presque toujours : la valeur d’une mécanique fiscale n’est pas fixe, elle dépend de l’environnement de taux dans lequel elle s’exerce.
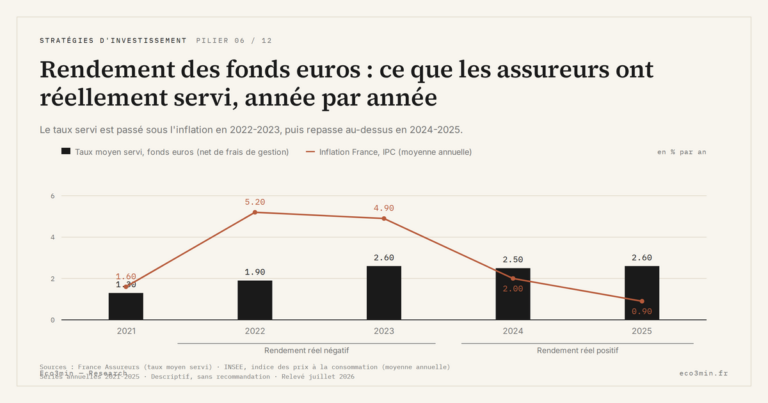
L’illustration la plus nette est l’abattement de l’assurance-vie après huit ans. Sa formule n’a pas changé depuis des années ; sa portée économique, si. Tant que le rendement servi par les fonds en euros était écrasé par des taux directeurs proches de zéro, l’abattement de 4 600 euros s’appliquait à des gains modestes : il n’y avait souvent rien à abattre. À mesure que les taux remontent et que le rendement servi se redresse, le même abattement protège des gains plus substantiels. La mécanique est identique ; le régime de taux a changé sa valeur réelle. Une enveloppe figée dans son texte produit ainsi un avantage qui se déplace avec le cycle, sans qu’aucune ligne du code n’ait été modifiée.
Le régime joue aussi par le canal du risque de séquence. Une horloge de détention fixe une date de sortie potentielle ; le niveau de valorisation des marchés à cette date dépend du point d’entrée dans le cycle. Entrer en actions à un niveau de valorisation élevé augmente la probabilité que l’horloge des cinq ans s’ouvre sur un marché plus bas. Le régime ne change pas la règle fiscale, mais il déforme la distribution des résultats nets qu’elle produit. La mécanique de l’horloge reste neutre ; c’est le contexte qui décide de ce qu’elle rapporte effectivement.
Enfin, le régime de taux décide de la pertinence relative du cash. Quand les taux courts sont élevés, un livret réglementé ou un fonds en euros redevient un point de comparaison sérieux ; quand ils sont bas, l’érosion par l’inflation pèse plus lourd. Cette bascule conditionne le coût d’opportunité d’une entrée en actions, qui se mesure après impôt et enveloppe par enveloppe, comme le quantifie l’article sur le prix de passage du cash aux actions.
Un exemple rend ce basculement concret. Dans un régime de taux durablement bas, le rendement servi par un fonds en euros tournait autour de 1 % brut : un capital de 100 000 euros y dégageait de l’ordre de 1 000 euros de gain annuel, sur lequel l’abattement de 4 600 euros après huit ans n’avait rien à effacer. La fenêtre fiscale existait sur le papier, sans matière à laquelle s’appliquer. Dans un régime de taux plus élevés, le même fonds en euros peut servir un rendement nettement supérieur ; le même capital dégage alors plusieurs milliers d’euros de gain annuel, et l’abattement commence à mordre. La règle fiscale est restée identique d’un régime à l’autre ; c’est l’environnement de taux qui a fait passer la mécanique du statut théorique au statut opérant. Lire l’abattement comme une propriété fixe du contrat conduit donc à le surestimer en bas de cycle et à le sous-estimer en haut de cycle.
Ce raisonnement se généralise. Aucune des trois mécaniques n’a de valeur constante à travers les régimes. L’horloge de détention voit son risque de séquence amplifié quand on entre à des niveaux de valorisation élevés et atténué quand on entre après une correction. Le timing d’imposition pèse d’autant plus que les gains sont importants, donc que le régime a été favorable aux actifs détenus. La contrainte de liquidité devient plus coûteuse quand le besoin de sortie tombe dans un creux de marché. Le régime macroéconomique n’est donc pas un décor : il est le second axe, à parité avec l’horizon, qui détermine ce que chaque levier rapporte ou coûte effectivement. C’est cette double dépendance, à l’horizon et au régime, qui interdit tout classement stable et fonde la lecture par mécaniques.
La grille mobilisée ici croise deux entrées. En colonnes, les trois leviers : horloge de détention, timing d’imposition, contrainte de liquidité. En lignes, deux paramètres de contexte : l’horizon de l’épargnant et le régime de taux. Chaque enveloppe occupe une position différente sur les trois leviers, et cette position change de valeur selon la ligne de contexte. Lire une enveloppe, c’est remplir cette grille pour un cas donné, pas la situer sur une échelle unique. Aucune case ne contient de recommandation : la grille décrit des mécaniques et leur sensibilité au contexte, elle ne désigne pas de gagnant.
7. La carte des mécaniques décisionnelles
Réunir les trois leviers et les deux paramètres de contexte produit une carte de lecture, pas un palmarès. La carte ne dit pas « choisissez X » ; elle dit « pour un horizon de tel ordre, dans tel régime de taux, sur tel actif, c’est tel levier qui domine ». La distinction est essentielle : une carte oriente la lecture, un classement clôt le débat.
Sur un horizon long et un actif éligible, l’horloge du PEA et son fait générateur différé prennent le dessus : la suppression de l’étage « impôt sur le revenu » et la capitalisation brute pendant des années pèsent davantage que la rigidité de liquidité, qui s’efface passé cinq ans. Sur un besoin de souplesse et un actif inéligible au PEA, c’est l’absence d’horloge du compte-titres qui domine : la flexibilité de sortie vaut plus que la fenêtre fiscale, puisqu’il n’y a pas de fenêtre à atteindre. Sur un horizon long doublé d’un enjeu de transmission, l’assurance-vie ajoute une dimension que ni le PEA ni le compte-titres ne portent, et son abattement après huit ans prend de la valeur si le régime de taux a relevé le rendement servi.
Aucune de ces lectures n’est universelle : changez l’horizon, le régime ou l’actif, et le levier dominant change. C’est exactement ce que la thèse « mécanique, pas classement » prédit. La carte est un outil de lecture parce qu’elle accepte cette contingence ; un classement échouerait précisément là où la carte fonctionne, parce qu’il prétendrait à une hiérarchie que le contexte dément en permanence.
7.1 Lire la dominance, pas l’arbitrer
La nature descriptive de l’exercice mérite d’être soulignée. Identifier le levier dominant pour un cas donné, ce n’est pas conseiller une enveloppe : c’est rendre lisible la mécanique qui pèse le plus dans ce cas. La décision finale dépend de variables propres à chaque situation, fiscales, patrimoniales, successorales, que cet article ne connaît pas et ne cherche pas à arbitrer. La carte éclaire le terrain ; elle ne marche pas à la place de l’épargnant. C’est moins confortable qu’une réponse toute faite, et c’est la seule lecture qui résiste au changement de contexte.
7.2 Ce que la carte ne capture pas
Une grille de lecture honnête doit nommer ses propres angles morts. Les trois leviers décrivent la fiscalité et la liquidité d’une enveloppe, mais ils ne couvrent pas tout ce qui distingue les contenants. Trois dimensions au moins restent hors de la carte des mécaniques fiscales et peuvent peser autant qu’elles.
La première est le coût de détention. Une assurance-vie supporte des frais de gestion annuels sur les encours, parfois des frais d’arbitrage ou de versement ; un compte-titres et un PEA supportent des frais de courtage et, le cas échéant, des droits de garde. Ces frais s’imputent sur le rendement réel et ne figurent dans aucun des trois leviers fiscaux ; sur un horizon long, leur cumul peut dépasser l’écart d’imposition entre deux enveloppes. Comparer des contenants sans intégrer leurs frais reproduit, sur un autre plan, l’erreur de comparer des rendements bruts.
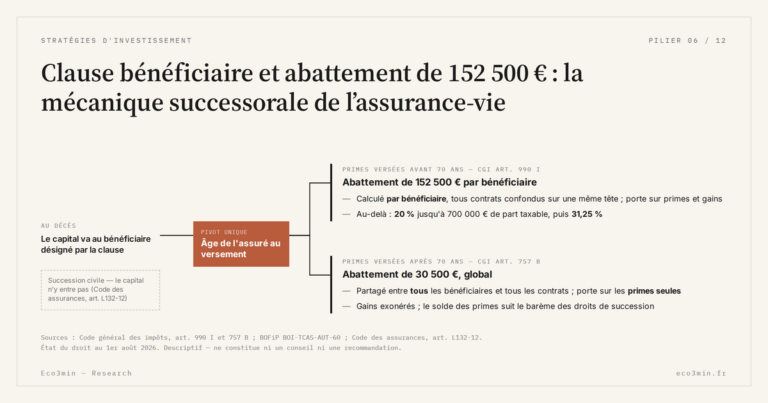
La deuxième est la dimension successorale. L’assurance-vie offre un cadre de transmission propre, avec des abattements spécifiques selon l’âge auquel les primes ont été versées, que ni le PEA ni le compte-titres ne reproduisent. Pour un épargnant dont l’objectif inclut la transmission, cette propriété sort du champ des trois leviers et peut devenir déterminante. La carte fiscale décrit le comportement de l’enveloppe du vivant de l’épargnant ; elle ne traite pas du dénouement.
La troisième est l’éligibilité des actifs. Le PEA n’accueille qu’une partie de l’univers d’investissement, essentiellement des actions européennes et certains fonds éligibles ; le compte-titres accueille tout ; l’assurance-vie loge ce que propose le contrat. Une enveloppe peut donc être inaccessible pour un actif donné, indépendamment de toute considération de levier. La mécanique fiscale ne se pose que si l’actif visé peut entrer dans l’enveloppe ; à défaut, la question du levier dominant ne se pose même pas.
Il n’existe pas de meilleure enveloppe ; il existe un levier dominant par horizon et par régime, et c’est l’absence de classement stable qui rend la décision analysable.
8. Conclusion ouverte
L’enveloppe n’est pas un objet que l’on classe, c’est un jeu de mécaniques que l’on lit. Une horloge de détention, un timing d’imposition, une contrainte de liquidité : trois leviers indépendants dont aucun ne domine dans tous les cas, et dont la valeur se révèle seulement à la rencontre d’un horizon et d’un régime de taux. L’année 2026 a rendu cette grille plus visible encore, en faisant diverger le plancher social selon le contenant, 18,6 % d’un côté, 17,2 % en assurance-vie. Le même euro de gain ne pèse plus tout à fait pareil selon le tuyau qui le porte.
Reste une question que cette carte ne tranche pas et n’a pas vocation à trancher : pour un horizon et un régime donnés, quel levier l’épargnant juge-t-il décisif ? La mécanique se décrit, la pondération entre leviers appartient à chaque situation. C’est précisément parce qu’il n’y a pas de réponse unique que la lecture par mécaniques garde sa valeur lorsque le contexte change.
9. Questions fréquentes
Ce qui distingue réellement un PEA, un compte-titres et une assurance-vie
Trois mécaniques indépendantes les séparent. Le PEA attache son avantage à une horloge de cinq ans et supprime l’impôt sur le revenu sur les gains au-delà, les prélèvements sociaux restant dus à 18,6 % depuis 2026. L’assurance-vie porte une horloge de huit ans assortie d’un abattement annuel sur les gains et conserve un prélèvement social de 17,2 %. Le compte-titres n’a aucune horloge : il offre une liquidité totale au prix d’une imposition immédiate des gains. La différence ne tient pas à un niveau global de taxation mais à la combinaison horloge, timing et liquidité.
Comment l’horizon de placement modifie la valeur d’une enveloppe
L’horizon décide quel levier devient pertinent. Sur une durée courte, une horloge de détention lointaine n’a pas le temps de s’ouvrir et la souplesse de sortie prime. Sur une durée longue, la même horloge devient un atout et le fait générateur différé laisse les gains se capitaliser sans prélèvement annuel. La valeur d’une enveloppe n’est donc pas intrinsèque : elle change de signe selon que l’horizon dépasse ou non ses seuils de détention.
Ce que la hausse des prélèvements sociaux de 2026 change entre enveloppes
Depuis le 1er janvier 2026, le prélèvement social atteint 18,6 % sur la plupart des gains de placement, contre 17,2 % auparavant, du fait d’une hausse de la CSG. L’assurance-vie fait exception et conserve le taux de 17,2 %. La conséquence observable est qu’un même gain subit désormais un plancher social différent selon l’enveloppe qui l’abrite, ce qui rend la lecture par mécanique plus pertinente qu’un classement par taux affiché.
Une enveloppe se lit comme un jeu de trois mécaniques indépendantes, pas comme un rang. L’horloge de détention ne vaut que si l’horizon la dépasse ; le timing d’imposition, dont le plancher social diverge depuis 2026 selon le contenant, pèse d’autant plus que l’horizon est long ; la contrainte de liquidité coûte en interaction avec l’horloge. Aucun de ces leviers n’est supérieur dans l’absolu, et c’est le couple horizon-régime qui désigne, cas par cas, celui qui domine.
Mis à jour le 29 août 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
À lire ensuite
Tout le pilier →Frais d’assurance-vie : versement, gestion, UC, la couche qui s’empile
Un contrat d'assurance-vie ne porte pas un frais, mais une pile de frais. Versement, gestion du contrat, frais…
Remplir ses enveloppes dans quel ordre : la hiérarchie que suivent les épargnants, et sa mécanique
La question de l'ordre dans lequel remplir ses enveloppes reçoit souvent une réponse en liste fixe, présentée comme…
PEA ou assurance-vie : deux horloges fiscales, deux univers d’actifs
Le plan d'épargne en actions et l'assurance-vie sont deux enveloppes défiscalisées, mais elles ne sont pas deux variantes…