
Assurance-vie : comment choisir son contrat en 2026 (frais, fonds euros, UC, options)
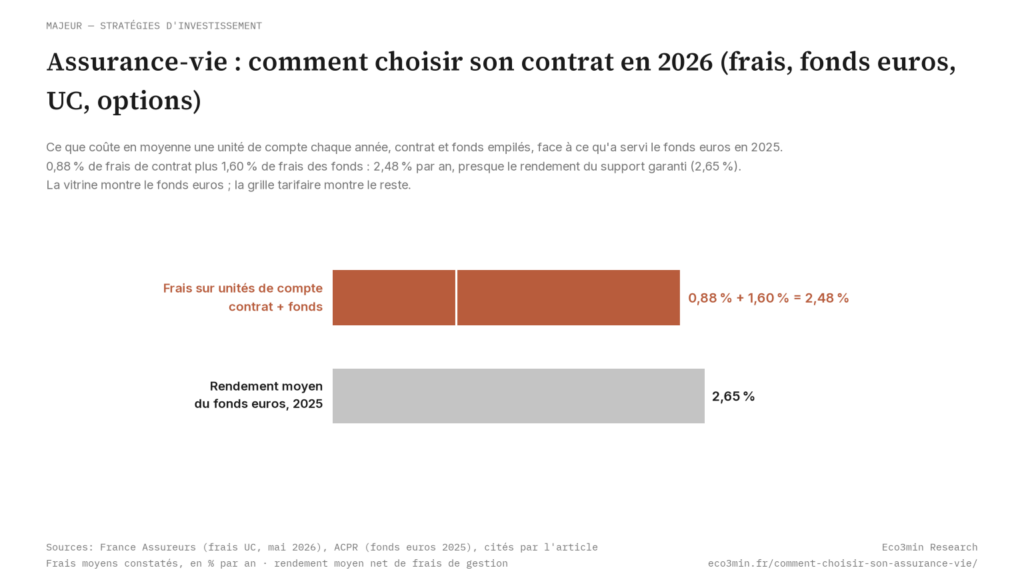
Un contrat d’assurance-vie se juge à ses frais avant ses promesses : couches de coûts, univers accessible, options de gestion, fiscalité, solidité. La grille d’évaluation, poste par poste.
- Sur les unités de compte, les frais moyens constatés s’empilent : 0,88 % au titre du contrat plus 1,60 % au titre des fonds (France Assureurs, mai 2026).
- Le fonds euros moyen a servi 2,65 % en 2025 (ACPR), et la collecte nette du support est redevenue positive après cinq années de décollecte.
- La fiscalité récompense l’ancienneté : les avantages des 8 ans courent depuis l’ouverture, pas depuis les versements.
Le contrat proposé par le réseau arrive avec une histoire : un fonds euros solide, une gamme maison, un conseiller. Cette page arrive avec une grille : les couches de frais publiées, l’univers réellement accessible, les options de gestion et leur coût, la mécanique fiscale et successorale, les indicateurs publics de solidité. L’histoire se raconte ; la grille se vérifie, ligne à ligne, documents en main.
1. L’enveloppe avant les promesses
Une assurance-vie n’est pas un placement : c’est un contenant fiscal et successoral dans lequel des placements vivent. La distinction commande toute l’évaluation. Les promesses commerciales portent sur le contenu, rendement du fonds euros, gamme d’unités de compte, gestion déléguée ; les propriétés durables appartiennent au contenant, frais, univers, options, fiscalité, solidité de l’assureur. Le contenu se remplace d’un arbitrage ; le contenant, lui, ne se corrige qu’en ouvrant ailleurs et en repartant de zéro fiscal. C’est cette asymétrie de réversibilité qui justifie de passer plus de temps sur la grille que sur le taux de l’an dernier.
Un contrat se juge à ses frais avant ses promesses. La formule n’est pas un slogan mais un ordre de lecture : les frais sont certains, contractuels et composés chaque année ; les rendements sont espérés, variables et appartiennent pour l’essentiel au régime macro. Fonds euros et UC lus par le régime de taux montre à quel point la hiérarchie entre les deux supports internes du contrat est elle-même une variable de régime, pas une propriété du produit. Ce que le souscripteur choisit vraiment en signant, c’est la part du rendement futur que le contrat laissera passer.
La grille existe parce que le canal de distribution ne la fournira pas. L’économie du conseil en réseau est adossée aux frais du contrat proposé : frais de versement partagés, rétrocessions sur les fonds maison, chargements de gestion. Le mécanisme n’implique aucune mauvaise foi individuelle ; il implique structurellement que le contrat le plus rentable à distribuer et le contrat le moins coûteux à détenir sont rarement le même document. Face à une asymétrie de ce type, la réponse n’est pas la défiance mais la vérification : chaque ligne de la grille ci-dessous se lit dans un document que l’assureur a l’obligation de publier ou de remettre.
Le contexte 2026 rend la grille moins théorique que jamais : la collecte nette de l’assurance-vie a atteint 50,6 milliards d’euros en 2025, du jamais-vu depuis quinze ans, dont 42,5 milliards vers les unités de compte, un record historique (France Assureurs, janvier 2026). Des dizaines de milliards entrent chaque année dans des contrats dont les écarts de frais, à supports identiques, se compteront en points de capital à l’horizon d’une détention moyenne de 12,8 ans (France Assureurs).
2. La grille d’évaluation : six critères, tous vérifiables
Le sticker de l’assurance-vie, c’est le taux du fonds euros de l’an passé ; l’économie du contrat vit ailleurs. Six lignes suffisent pour la lire, chacune adossée à un document public ou contractuel :
| Critère | Où le vérifier | Ce qui départage |
|---|---|---|
| Frais (versement, gestion, arbitrage, supports) | DIC et annexe de frais du contrat | l’empilement total annuel, pas chaque ligne isolée |
| Univers accessible | liste des supports référencés | présence d’ETF, de titres vifs, de SCPI ; profondeur réelle vs vitrine |
| Options de gestion | conditions de la gestion pilotée / libre | coût additionnel de la délégation et contenu réel des mandats |
| Fiscalité | mécanisme légal, identique à tous les contrats | l’âge du contrat, donc la date d’ouverture |
| Transmission | clause bénéficiaire, cadre des 152 500 € | la rédaction de la clause, pas le contrat lui-même |
| Solidité de l’assureur | rapport SFCR publié, ratio de solvabilité | les indicateurs publiés, pas la notoriété de la marque |
Deux lignes appellent une précision de méthode. Les frais se lisent en empilement, et les couches de frais qui s’empilent dans un contrat détaille la mécanique poste par poste ; la section suivante en donne les moyennes constatées 2026. La gestion, elle, se lit en coût marginal : le vrai coût de la gestion pilotée chiffre ce que la délégation ajoute à l’empilement, et ce que les mandats contiennent réellement, souvent les fonds maison que la gestion libre aurait permis d’éviter.
Les six lignes ne pèsent pas également pour un profil donné. Pour un versement programmé de long terme, les frais et l’univers dominent, l’empilement composant sur des décennies ; pour un patrimoine constitué en approche de transmission, la clause et la solidité prennent la tête ; pour un contrat déjà ancien, la fiscalité acquise pèse contre tout déménagement, même vers un contrat moins cher. La grille se remplit une fois par contrat mais se pondère une fois par situation, et cette pondération est la partie qu’aucun comparateur ne peut faire.
3. Les coûts empilés : les moyennes constatées
L’enjeu porte sur des flux considérables : 42,5 milliards d’euros sont entrés en unités de compte sur la seule année 2025, et chaque point de frais annuel sur ces encours représente durablement plusieurs centaines de millions d’euros prélevés. France Assureurs publie désormais la radiographie annuelle des frais sur unités de compte, et l’édition 2026 fixe les ordres de grandeur : 0,88 % de frais moyens au titre du contrat, stables sur un an, plus 1,60 % de coûts récurrents moyens au titre des fonds logés en UC, en légère baisse de 2 points de base (France Assureurs, mai 2026). L’empilement courant moyen approche donc 2,5 % par an avant tout frais de versement, sur des supports dont la performance annuelle moyenne nette est ressortie à 4,9 % sur cinq ans. En moyenne, la tuyauterie capte ainsi une part substantielle du rendement produit. Ce que le contrat laisse au bénéficiaire dépend aussi de la base fiscale retenue à la transmission, sujet de l’arbitrage entre donation et conservation sous le régime du step-up basis.
La dispersion autour de ces moyennes est l’objet réel du choix. Les contrats de nouvelle génération référencent des ETF à moins de 0,40 % et facturent la gestion du contrat autour de 0,50 % sans frais d’entrée ; les contrats de réseau historiques cumulent des frais de versement pouvant atteindre plusieurs pour cent, une gestion de contrat proche de 1 % et des fonds maison chargés. À supports comparables, l’écart d’empilement entre ces deux mondes dépasse fréquemment 1,5 point par an. Composé sur la durée de vie moyenne d’un contrat, 12,8 ans, un tel écart retranche de l’ordre de 17 % du capital terminal : l’équivalent de plusieurs années de rendement, décidé le jour de la signature.
Trois lignes complètent la pile. Les frais d’arbitrage, nuls chez les contrats en ligne et facturés à l’acte ou en pourcentage ailleurs, taxent précisément la flexibilité que l’enveloppe promet. La gestion pilotée ajoute sa propre couche, fréquemment quelques dixièmes de point par an, qui s’empile sur les frais du contrat ET des supports que le mandat sélectionne. Les frais de versement, enfin, sont la ligne la plus négociable du contrat de réseau et la plus définitive une fois payée : un point prélevé à l’entrée est un point qui ne composera jamais. La hiérarchie de lecture reste constante : les frais récurrents pèsent plus que les frais ponctuels dès que l’horizon dépasse quelques années, parce qu’ils se prélèvent sur un encours qui grossit.
Deux couches de la pile échappent au relevé. Le taux servi du fonds euros est publié déjà net des frais de gestion du contrat, et les frais courants d’un support en unités de compte se prélèvent avant le calcul de sa valeur liquidative. Un contrat peu chargé qui n’ouvre que des fonds actifs coûteux peut revenir plus cher qu’un contrat aux frais affichés plus élevés mais investi en ETF. La grandeur comparable est le coût récurrent total des supports effectivement détenus, reconstitué à partir de la grille tarifaire du contrat et du document d’informations clés de chaque support. La couche pilotée, elle, rémunère une délégation (discipline de réallocation, révision du profil, temps épargné) plutôt qu’une surperformance, et le passage entre gestion libre et gestion pilotée se fait sans perte d’antériorité fiscale.
Le simulateur ci-dessous rend cet empilement manipulable : mêmes versements, même hypothèse de rendement brut, deux profils de contrat génériques.
4. L’empilement, capitalisé
Le simulateur construit le même plan de versements sous deux profils de contrat génériques, l’un aux moyennes constatées 2026 avec frais d’entrée, l’autre au bas des tarifications observées. Même hypothèse conventionnelle de 5 % brut par an sur les supports, déclarée et identique pour les deux branches : ce qui diverge est la pile de coûts. L’asymétrie est le message : les frais sont certains, le rendement est une hypothèse.
5. L’univers accessible : la profondeur derrière la vitrine
Les unités de compte ont servi une performance nette moyenne de 4,7 % en 2025, et 4,9 % par an sur cinq ans nets des frais des fonds (France Assureurs) : la matière première existe, et c’est l’univers du contrat qui décide de la part qui en parvient au souscripteur. Deux contrats affichant « plusieurs centaines de supports » peuvent ouvrir des univers sans rapport. La question n’est pas le nombre mais la composition : des ETF indiciels à frais faibles, ou uniquement des fonds actifs chargés ; des SCPI, et à quelles conditions de frais et de délai ; des titres vifs ; un fonds euros accessible sans contrainte d’UC minimale. Les unités de compte et l’exposition au marché rappelle ce que le souscripteur achète réellement en quittant le support garanti, et SCPI logées en assurance-vie ou détenues en direct documente le cas le plus piégeux de l’univers, où l’enveloppe modifie à la fois les frais, la liquidité et la fiscalité du même sous-jacent.
Le support garanti mérite sa propre ligne d’examen. Le fonds euros moyen a servi 2,65 % en 2025 (ACPR), troisième année de stabilité, et la collecte nette du support est redevenue positive, à 8,1 milliards d’euros, après cinq années de décollecte (France Assureurs). Derrière la moyenne, les réserves : la provision pour participation aux bénéfices représente encore 3,7 % des encours fin 2025, après 4 % fin 2024, signe que les assureurs lissent activement les taux servis. Le fonds euros redevenu socle utile replace ce rendement dans son cycle : un portefeuille obligataire qui digère lentement la hausse des taux passée, et la restituera avec le même retard.
Une pratique commerciale relie l’univers et le support garanti : les taux « boostés » conditionnés à une part minimale d’unités de compte, majorations de l’ordre de 0,20 à 0,50 point du fonds euros contre 20 à 30 % de versements en UC (mécanique documentée par La finance pour tous, février 2026). L’arithmétique se fait avant d’accepter : la majoration porte sur la poche garantie, les frais et le risque portent sur la poche UC imposée, et le solde net dépend de la taille relative des deux. Le bonus est réel ; il n’est simplement pas gratuit, et son prix n’est pas affiché sur la même page.
Le fonds euros, lu en rendement réel et contrat par contrat
Le taux servi l’an dernier renseigne mal sur un fonds euros, car la performance d’une seule année peut résulter d’une décharge ponctuelle de réserves. Deux mesures décrivent mieux la gestion du support : le rendement moyen sur cinq ans, qui traverse des années de taux bas et la remontée, et le niveau de PPB en pourcentage de l’encours.
La dispersion se loge aussi à l’intérieur d’un même assureur. Pour 2024, l’ACPR mesurait la moitié des encours entre 2,21 % et 2,95 %. Elle relevait un écart moyen de 0,77 point entre les groupes de contrats d’un même assureur : la sélection du contrat pèse autant que celle de l’assureur.
Le taux servi se lit enfin net d’inflation. Le rendement réel net est le taux servi net de frais de gestion et de prélèvements sociaux, moins l’inflation annuelle. Calculé sur les taux moyens publiés par l’ACPR et l’inflation annuelle moyenne de l’INSEE, il a été négatif en 2018 (−0,3 point), en 2021 (−0,6), en 2022 (−3,6) et en 2023 (−2,7). Il est redevenu positif en 2024 (+0,2 point) et atteint environ +1,2 point en 2025. L’année 2026 reste ouverte. À taux servi inchangé, le calcul sur l’inflation française d’août 2026 (IPCH à 2,6 %, Eurostat) ressortirait à environ −0,4 point. Le résultat dépendra du taux servi au titre de 2026 et de l’inflation moyenne de l’année.
6. La fiscalité de l’enveloppe : une horloge qui court depuis l’ouverture
La fiscalité est le seul critère identique d’un contrat à l’autre, et le plus mal compris dans son calendrier. Les avantages, taux réduit et abattement annuel de 4 600 euros pour une personne seule, 9 200 pour un couple, sur les gains rachetés, s’ouvrent au huitième anniversaire du contrat, et l’horloge court depuis l’ouverture, pas depuis les versements. La maturité fiscale des 8 ans en détaille la mécanique et la conséquence pratique : un contrat médiocre ouvert tôt peut valoir plus, fiscalement, qu’un bon contrat ouvert tard, ce qui fait de la date d’ouverture un actif en soi et du choix initial une décision difficile à défaire.
L’enveloppe se juge aussi par comparaison. Comparer les horloges fiscales du PEA et de l’assurance-vie met en regard les deux calendriers, cinq ans contre huit, exonération contre abattement ; et le poids de l’enveloppe dans le résultat final élargit au compte-titres, où le prélèvement forfaitaire porté à 31,4 % en 2026 s’applique sans délai ni abattement. À supports identiques, le choix du contenant déplace le net final de plusieurs points : c’est le contenant qui décide de tout, sauf de l’impôt sur les plus-values latentes, qui n’existe dans aucun des trois.
Une mécanique de rachat complète le tableau fiscal, et elle est contre-intuitive : un retrait d’assurance-vie n’est jamais imposé en entier, seule la fraction de gain qu’il contient l’est, au prorata de la part des gains dans l’encours total. Un contrat jeune, où les gains pèsent peu, se rachète donc presque sans frottement fiscal ; un contrat ancien et performant concentre l’impôt latent. La conséquence pratique inverse l’intuition courante : la liquidité fiscale d’un contrat est maximale au moment où son avantage fiscal est minimal, et les deux courbes se croisent autour du huitième anniversaire.
La transmission est l’étage propre à l’assurance-vie : les capitaux versés avant 70 ans échappent à la succession dans la limite de 152 500 euros par bénéficiaire désigné, un cadre stable dont l’efficacité dépend entièrement de la rédaction de la clause. La mécanique successorale de la clause bénéficiaire montre que les échecs constatés viennent presque toujours de clauses standard jamais relues, pas du cadre légal.
Le capital versé au décès reste hors succession : l’assureur ne lit pas le testament mais la clause, ce qui permet de transmettre à une personne non héritière ou de doter inégalement des héritiers. Deux limites encadrent ce principe, la réintégration des primes manifestement exagérées au regard des facultés de l’assuré et les droits des héritiers réservataires, qui ne se contournent pas de façon caractérisée. « Mes héritiers » sans précision ramène le capital vers une logique successorale. Des montants en euros plutôt que des quotités se périment dès que la valeur du contrat évolue. Faute de rangs successifs ou de règle pour un bénéficiaire prédécédé, le capital rejoint la succession et perd son régime propre. Les primes versées après ce seuil d’âge relèvent d’un abattement global, partagé entre bénéficiaires et contrats, limité aux primes, les gains restant exonérés. Le conjoint survivant et le partenaire de PACS sont exonérés quel que soit le montant.
Le régime hors succession de la clause repose sur l’article L132-12 du Code des assurances. Avec le démembrement de propriété, il fait de l’assurance-vie l’un des outils par lesquels le droit français atteint une partie des objectifs que les pays de common law confient au trust. Le droit civil a historiquement rejeté la propriété fractionnée que suppose le trust. La fiducie, introduite en 2007, reste limitée en portée, et les trusts étrangers dont le constituant ou un bénéficiaire réside en France sont à déclarer à l’administration fiscale depuis 2011.
7. La solidité de l’assureur : des indicateurs publics, pas une réputation
Dernière ligne, la plus abstraite et la plus structurante : le souscripteur d’une assurance-vie est créancier de l’assureur, pas propriétaire des actifs ; la garantie du fonds euros vaut ce que vaut le bilan qui la porte. La lecture est documentaire. Chaque assureur publie annuellement son rapport SFCR, avec un ratio de solvabilité Solvabilité II dont le plancher réglementaire est 100 % et dont les niveaux courants du marché français se situent très au-dessus ; les écarts entre acteurs se lisent dans ces rapports, pas dans la notoriété des marques. En dernier recours, le fonds de garantie des assurances de personnes couvre 70 000 euros par assuré et par compagnie, un plafond par compagnie qui donne un argument mesurable à la répartition entre assureurs des encours importants.
La solidité a une dimension de régime : les bilans d’assureurs vie portent des portefeuilles obligataires dont la valeur et les plus ou moins-values latentes suivent le cycle de taux, et la PPB, passée de 4,5 % des encours fin 2023 à 3,7 % fin 2025, mesure le coussin que le secteur consomme pour lisser les taux servis. Aucun de ces chiffres ne prédit une défaillance ; tous datent l’état du coussin au moment où le contrat s’ouvre. La ligne se vérifie en dix minutes : le SFCR est sur le site de chaque assureur, le ratio en page de synthèse, et la comparaison entre deux compagnies candidates tient sur une feuille. C’est la ligne de la grille au rapport information sur effort le plus favorable, et la moins consultée des six.
8. La grille lue par le régime
Deux lignes de la grille dépendent du régime macro, et ce sont les deux que la publicité met en avant. Le rendement du fonds euros suit le cycle obligataire avec des années de retard, dans les deux sens : la remontée de 2022-2024 n’a été restituée que partiellement, et une décrue des taux mettrait le même délai à se faire sentir. L’arbitrage fonds euros contre unités de compte, lui, est une décision d’exposition au régime courant, pas une propriété du contrat. La lecture du régime en cours donne l’état de la mesure, un état de transition aux signaux mixtes (classificateur Eco3min, juin 2026) ; les performances passées par régime macro fournissent les taux de base de chaque support dans chaque configuration ; et le choix des supports au fil du cycle traduit ces relevés en lecture opérationnelle. La grille des sections 2 à 7, elle, est indifférente au régime : des frais bas et un univers profond ne se démodent dans aucune configuration, ce qui en fait le seul étage du choix qui ne se re-décide pas chaque année. Les flux eux-mêmes racontent le régime : le retour du fonds euros en collecte positive en 2025, première fois en cinq ans, coïncide avec un Livret A redescendu jusqu’à 1,50 % (février 2026 ; 1,70 % depuis le 1er août) et des taux servis stabilisés au-dessus ; la hiérarchie s’était inversée en 2022-2023, elle se réinversera au prochain mouvement de taux. Le contrat qui traverse ces cycles sans pénaliser l’arbitrage entre ses deux poches est, précisément, celui que la grille sélectionne.
9. FAQ
Comment les frais d’un contrat se cumulent-ils sur longue période ?
Multiplicativement : chaque couche, versement, gestion du contrat, frais des supports, éventuelle gestion pilotée, réduit la base sur laquelle les couches suivantes et le rendement composent. Aux moyennes constatées 2026 (0,88 % contrat + 1,60 % fonds sur les UC, France Assureurs), l’empilement approche 2,5 % par an ; un écart de 1,5 point entre deux contrats retranche de l’ordre de 17 % du capital sur la durée de détention moyenne de 12,8 ans.
Comment comparer deux contrats aux univers d’investissement différents ?
En comparant ce qui est réellement accessible pour la stratégie visée, pas les totaux affichés : présence d’ETF indiciels et leurs frais, conditions d’accès aux SCPI, contrainte éventuelle d’UC minimale pour accéder au fonds euros, frais d’arbitrage. Un univers de 800 fonds actifs chargés peut être plus pauvre, en pratique, qu’une liste de 60 supports contenant les briques indicielles utiles.
Comment la clause bénéficiaire s’articule-t-elle avec l’abattement de 152 500 € ?
L’abattement de 152 500 euros s’applique par bénéficiaire désigné, sur les capitaux issus des versements effectués avant les 70 ans de l’assuré. Une clause bien rédigée multiplie donc les abattements en désignant précisément les bénéficiaires et leurs parts ; une clause standard jamais relue peut concentrer les capitaux et laisser des abattements inutilisés. La rédaction relève de la clause, pas du choix du contrat, et se révise à chaque changement de situation familiale.
Quels indicateurs publics renseignent sur la solidité d’un assureur ?
Le rapport SFCR annuel, obligatoire et public, avec le ratio de solvabilité Solvabilité II (plancher réglementaire 100 %) ; le niveau de provision pour participation aux bénéfices, qui mesure le coussin de lissage des taux (3,7 % des encours du marché fin 2025, France Assureurs) ; et, en dernier recours, la garantie du fonds de garantie des assurances de personnes, 70 000 euros par assuré et par compagnie.
Que change le cap des 8 ans de détention ?
Il ouvre l’abattement annuel sur les gains rachetés (4 600 euros pour une personne seule, 9 200 pour un couple) et un taux réduit au-delà, sans rien fermer : le contrat continue de fonctionner à l’identique. L’horloge courant depuis l’ouverture, le cap se prépare en ouvrant tôt ; il ne se rattrape pas en versant tard. D’où la pratique répandue de la prise de date : ouvrir avec un versement minimal pour faire courir l’horloge.
10. De la grille au patrimoine
Un contrat bien choisi reste un contenant : ce qu’il produira dépend de ce qu’on y loge et de la façon dont on le tient à travers les régimes, l’étage traité par l’allocation avant le véhicule. La lecture support par support se poursuit dans le panorama général des placements, et l’examen du canal d’exécution, pour la part du patrimoine qui vit en compte-titres, dans la grille d’évaluation d’un courtier. Ce que cette page fixe est l’étage du milieu, le plus durable des trois : les chiffres datés se réviseront chaque janvier, mais les six lignes de la grille ne bougeront pas, parce qu’elles sont l’endroit exact où un contrat gagne sa vie. Les moyennes de frais citées portent le millésime 2026 ; leur pente est lentement baissière sous la pression des contrats en ligne, et la grille sert précisément à capter cette pression contrat par contrat plutôt qu’à l’attendre en moyenne.
Mis à jour le 29 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.