
Taux fixe immobilier : la France tient, la zone euro raccourcit ses fixations
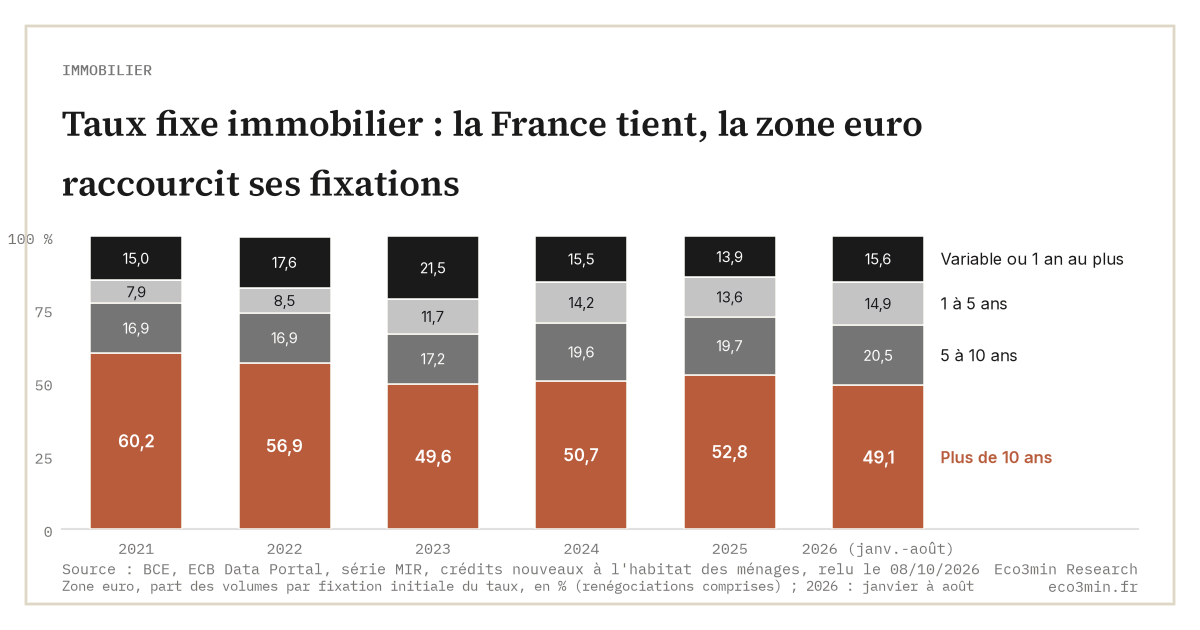
En juin 2026, 95 % des crédits habitat nouveaux en France étaient à taux fixe (FBF, données BCE). En zone euro, les fixations de plus de dix ans sont passées de 60,2 % des volumes en 2021 à 49,1 % en 2026, sans retour du variable.

Un crédit à taux fixe laisse le risque de taux à la banque, un crédit variable le transfère à l’emprunteur. La répartition de la production entre ces formules décide de la vitesse à laquelle une hausse des taux atteint les ménages.
On annonce depuis le choc de 2022 la fin du taux fixe bancaire. Les statistiques de la BCE la démentent pour la France et la ramènent, en zone euro, à un raccourcissement des fixations.
TL;DR
Après le choc de taux de 2022-2023, la France signe encore 95 % de ses crédits habitat à taux fixe, et la zone euro a surtout raccourci ses périodes de fixation.
- En juin 2026, 5 % des crédits habitat nouveaux en France étaient à taux variable ou fixés moins d’un an, contre 16 % en zone euro et 20 % en Italie (FBF, données BCE).
- En zone euro, les fixations de plus de dix ans sont passées de 60,2 % des volumes en 2021 à 49,1 % sur janvier-août 2026, au profit des fixations de 1 à 10 ans.
- En août 2026, le crédit français fixé plus de dix ans coûtait 3,21 % en moyenne, contre 3,84 % pour le variable (BCE).
Une fin du taux fixe que la série ne montre pas
En juin 2026, 95 % des crédits nouveaux à l’habitat accordés en France l’étaient à taux fixe, selon la Fédération bancaire française, qui reprend les statistiques de la BCE dans Le financement des particuliers, édition d’août 2026. La part à taux variable, ou dont le taux n’est fixé que pour un an au plus, s’y limitait à 5 %. Elle atteignait 16 % en zone euro, 12 % en Allemagne, 20 % en Italie et 8 % en Espagne.
Le récit d’une fin des taux fixes bancaires part pourtant d’une intuition défendable. Une banque qui prête à taux fixe sur vingt ans et se refinance en partie à court terme perd de la marge quand les taux montent. Après le choc de 2022-2023, elle aurait donc dû raccourcir ses engagements. La question revient avec la reprise des hausses de la BCE, dont le taux de dépôt est remonté de 2,00 % à 2,50 % en deux étapes, effectives le 17 juin et le 16 septembre 2026.
En France, rien de tel dans les flux. Les durées s’allongent même. L’Observatoire Crédit Logement, cité par la FBF, mesure une durée moyenne de 21,2 ans pour les prêts octroyés en juin 2026, nettement plus longue qu’au début des années 2000.
Dix-neuf crédits immobiliers français sur vingt naissent encore à taux fixe.
En zone euro, la fixation raccourcit sans basculer vers le variable
Le mouvement réel se situe à l’échelle de la zone euro et touche la durée de la fixation initiale. La BCE ventile chaque mois la production de crédits à l’habitat aux ménages en quatre tranches : variable ou fixé jusqu’à un an, de 1 à 5 ans, de 5 à 10 ans, au-delà de 10 ans (statistiques de taux d’intérêt des banques, série MIR). Les fixations de plus de dix ans pesaient 60,2 % des volumes en 2021. Elles sont tombées à 49,6 % en 2023, remontées à 52,8 % en 2025, puis revenues à 49,1 % sur les huit premiers mois de 2026. La production elle-même a suivi le cycle : 1 048 milliards d’euros de crédits habitat en 2021, 680 milliards en 2023 et 930 milliards en 2025, renégociations comprises.
Le terrain perdu est allé aux durées intermédiaires. Les fixations de 1 à 10 ans sont passées de 24,8 % à 35,4 % des volumes entre 2021 et 2026. Le variable a bien gonflé pendant le choc, jusqu’à 25,5 % en décembre 2022 et 21,5 % en moyenne sur 2023. Il est ensuite revenu à 13,9 % en 2025 et à 15,6 % en 2026, soit à peine plus qu’en 2021 (15,0 %).
Reste le point de départ, qui compte autant que la pente. L’année 2021 marque le sommet de la série, publiée depuis 2003 pour une zone euro à composition évolutive : jamais les fixations longues n’avaient pesé autant. En 2004 et 2005, le variable représentait 54 % de la production de la zone euro, et encore 26,6 % en 2014. Sur deux décennies, le crédit européen s’est rapproché du modèle français. Le recul observé depuis 2021 ramène la part des fixations longues vers ses niveaux de 2015-2019, entre 47 et 55 %, sans inverser la tendance longue.
Outre-Atlantique, la donnée dément aussi l’idée d’un monde anglo-saxon acquis au variable. Au deuxième trimestre 2026, 95,8 % de l’encours de crédits hypothécaires aux États-Unis était à taux fixe sur 15 ou 30 ans, selon la National Mortgage Database de la FHFA.
Pourquoi le fixe long ne coûte pas plus cher
Une banque qui voudrait se défaire du taux fixe pourrait le faire par le prix, en surfacturant les durées longues. Les taux pratiqués ne montrent pas cette prime. En août 2026, dernier mois publié, un crédit habitat français fixé sur plus de dix ans portait un taux moyen de 3,21 %, contre 3,84 % pour un crédit variable ou fixé moins d’un an, et 2,36 % pour une fixation de 5 à 10 ans. L’écart va dans le même sens en zone euro, à 3,43 % contre 3,86 %.
Ce n’est pas un accident de fin de série. Depuis janvier 2022, le taux français au-delà de dix ans est resté sous le taux variable 44 mois sur 56. Les exceptions se concentrent entre juin 2022 et juin 2023, au cœur de la hausse du taux de dépôt. Le variable suit les taux courts, ancrés à la politique de la BCE, quand le fixe long se tarife sur les taux de marché à long terme. Depuis 2022, cette architecture a rarement avantagé le variable.
Une lecture possible de l’écart français tient aussi à la taille du segment : avec 5 % des volumes, le variable y recouvre des dossiers plus atypiques, et sa moyenne en reflète la composition. Le taux moyen toutes durées confondues, que suit la série mensuelle des taux de crédit immobilier en France, est passé de 2,99 % en décembre 2025 à 3,20 % en août 2026. Pour l’emprunteur, l’arbitrage entre les deux formules relève d’un autre registre, détaillé dans l’analyse de l’arbitrage entre taux fixe et variable.
Lire le recul du fixe long en zone euro comme une photographie de la France. Dans sa base de données MIR, la BCE ne ventile les volumes par durée de fixation que pour l’ensemble de la zone, où la France pesait 19,7 % de la production sur janvier-août 2026. Les 49 % de fixations longues européennes et les 95 % de taux fixe français décrivent donc deux marchés distincts.
Par où le risque de taux passe vraiment
Le taux fixe ne supprime pas le risque de taux, il en change le porteur. Pour l’emprunteur, ce risque se concentre au moment de la signature. Sur 250 000 euros empruntés à 20 ans, deux points de taux supplémentaires coûtent 263 euros par mois à partir de 3 %, et 276 euros à partir de 4 % (calcul Eco3min, mensualités constantes, hors assurance). Le choc frappe les nouveaux acheteurs et laisse intacts les crédits déjà signés.
Pour la banque, le risque reste au bilan. Quand le taux de dépôt de la BCE est passé de −0,50 % à 4,00 % entre juillet 2022 et septembre 2023 (BCE, série FM), le coût des ressources a monté plus vite que le rendement d’un stock de prêts fixés pour vingt ans. L’Autorité bancaire européenne encadre ce risque de taux du portefeuille bancaire (IRRBB) par des orientations publiées le 20 octobre 2022 (EBA/GL/2022/14).
Là où le variable occupe une part plus large des flux, la hausse atteint aussi les emprunteurs en place à chaque révision du taux. C’est ce qui sépare l’Italie, à 20 % de variable en juin 2026, de la France à 5 %. L’effet d’un tel saut sur des profils différents se mesure avec un simulateur de révision de taux par profil d’emprunteur.
Deux évolutions remettraient en cause cette lecture. La première serait une montée durable de la part variable française, qui ne dépasse pas 5 % sur l’ensemble du graphique de la FBF, depuis décembre 2018. La seconde viendrait de la réglementation. La FBF écrit elle-même, en tête du même document, que des évolutions réglementaires internationales pourraient menacer ce modèle. Si le traitement prudentiel du risque de taux se durcissait, les barèmes glisseraient vers des fixations plus courtes, comme en zone euro.
Pour suivre la question, deux repères suffisent. Dans les statistiques mensuelles de la BCE, une part des fixations de plus de dix ans durablement sous 50 % des volumes de la zone euro installerait le raccourcissement. En août 2026, à 47,2 %, elle touchait son plus bas depuis février 2024. Côté français, une part variable qui sortirait de sa bande de 5 %, telle que la reprend la FBF, signalerait un changement de modèle.
Le choc de taux s’est ainsi transmis par la production et par les bilans bancaires, beaucoup moins par les mensualités du stock. Comment il a ensuite pesé sur les prix des logements, et pourquoi la réponse diffère d’un pays à l’autre, fait l’objet de l’analyse du cycle du crédit immobilier comme moteur des prix.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Immobilier et cycle du crédit : pourquoi les prix réagissent avec retard aux chocs de taux
En France, la production de crédits habitat a chuté de 56 % entre 2022 et 2024 sans que…
Taux réels et valorisation immobilière : le canal que l’inflation ne compense pas
La valeur d’un bien locatif est son revenu net capitalisé au taux exigé par le marché, taux adossé…
Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…