
Unités de compte : exposer le contrat aux marchés, et au risque

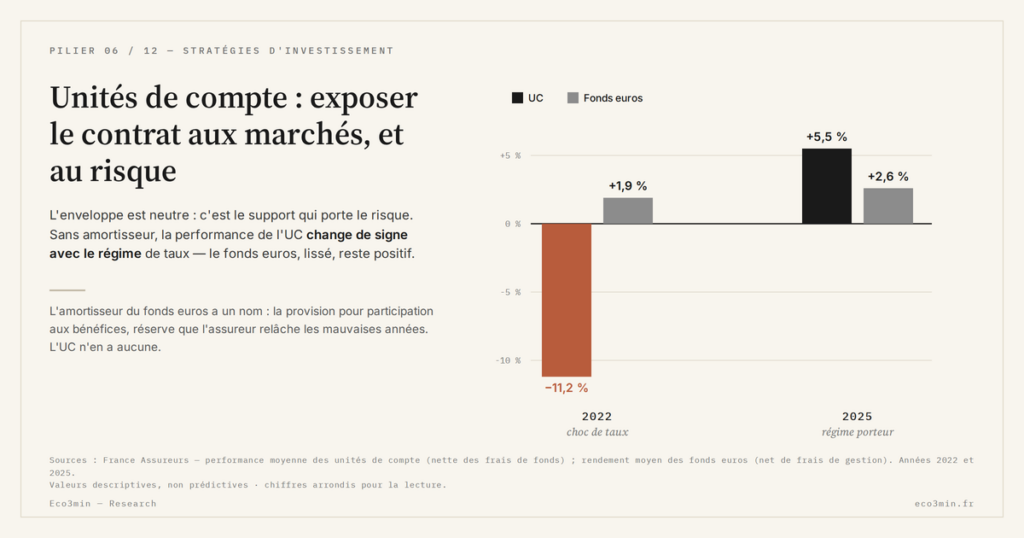
Choisir une unité de compte, c’est exposer une poche du contrat au marché sans amortisseur : ni réserve, ni lissage, ni garantie. Ce qui fait sa performance et son risque n’est pas l’enveloppe d’assurance-vie, mais le support qu’elle abrite.
TL;DR
Une unité de compte restitue le marché en direct, sans réserve ni lissage : sa performance change de signe avec le régime : +5,5 % en 2025 après −11,2 % en 2022 (France Assureurs).
- Une UC n'offre aucune garantie en capital : sa valeur est la valeur de marché de son support, recalculée en continu, sans réserve ni lissage.
- Le risque et la performance se lisent au niveau du support, pas du contrat : l'enveloppe d'assurance-vie n'ajoute qu'une couche fiscale et successorale.
- Les supports en UC ont affiché une performance globale de −11,2 % en 2022 puis de +5,5 % en 2025 (France Assureurs, brute des frais des contrats), contre 1,91 % puis 2,63 % servis par les fonds euros (ACPR) : un chiffre qui change de signe avec le régime.
Choisir une unité de compte, c’est accepter que la valeur de cette poche du contrat varie au rythme du marché. Derrière le sigle UC se cachent des supports très divers — fonds actions, ETF indiciels, fonds obligataires, immobilier coté — logés dans l’enveloppe de l’assurance-vie mais dépourvus de toute garantie en capital. La conséquence est directe : ce qui fait la performance et le risque d’une UC, ce n’est pas l’enveloppe, c’est son contenu. Un ETF obligataire en UC répercutera la hausse des taux aussitôt ; un fonds actions suivra le cycle des bénéfices et des multiples. L’enveloppe n’ajoute qu’une couche fiscale et successorale. Cet article décrit comment les principales familles d’UC se comportent selon le régime de taux, et pourquoi l’exposition au marché y est immédiate là où le fonds euros la diffère. Dans la même veine : l’arbitrage entre PER et assurance-vie.
L’enveloppe est neutre, le contenu décide
Le premier malentendu à lever concerne le rôle de l’enveloppe. Beaucoup imaginent que loger un support dans une assurance-vie en modifie le comportement — qu’un fonds y serait, d’une manière ou d’une autre, plus protégé. Ce n’est pas le cas pour une unité de compte. L’enveloppe d’assurance-vie apporte une fiscalité particulière, des règles de transmission avantageuses et un cadre de gestion ; elle ne touche en rien à la valeur de marché du support qu’elle contient. Un même ETF actions, détenu en unité de compte ou sur un compte-titres, suivra exactement la même trajectoire boursière. L’enveloppe enregistre la valeur, elle ne la lisse pas.
De ce constat découle une règle simple : pour une unité de compte, le risque et la performance se lisent au niveau du support, jamais au niveau du contrat. Cela distingue radicalement cette poche du fonds euros, dont le comportement, lui, est façonné par l’assureur via le stock obligataire et les réserves. Le fonds euros possède un amortisseur institutionnel ; l’unité de compte n’en a aucun. C’est précisément la coexistence de ces deux logiques opposées dans un même contrat qui structure les deux poches du contrat. Point connexe : Le régime de taux du contrat d’assurance-vie.
L’absence de garantie en capital est le corollaire direct de cette transparence au marché. Là où le fonds euros garantit le nominal grâce à une gestion prudente qui en plafonne le rendement, l’unité de compte expose pleinement le capital : il peut progresser comme reculer, parfois fortement. Cette exposition n’est pas un défaut, c’est la contrepartie d’un potentiel de rendement non bridé. Mais elle impose de regarder le contenu en face, car c’est lui — et lui seul — qui détermine l’ampleur des mouvements que l’épargnant ressentira.
Cette neutralité de l’enveloppe explique aussi la diversité du menu d’unités de compte. Un même contrat peut proposer des centaines de supports, des plus prudents aux plus spéculatifs, et l’épargnant compose sa poche en gestion libre ou la délègue en gestion pilotée. Mais quel que soit le mode de gestion, la propriété de fond ne change pas : la valeur de la poche reste la somme des valeurs de marché des supports retenus. Élargir ou resserrer la palette modifie le profil de risque, non la nature du lien au marché, qui demeure direct et continu.
Les grandes familles d’unités de compte face au régime de taux
Si le contenu décide, alors il existe autant de comportements possibles qu’il existe de familles de supports. Trois grandes catégories dominent, et chacune réagit au régime de taux selon sa propre logique. Il ne s’agit pas ici d’en faire le tour exhaustif — chaque famille relève de clusters dédiés au sein du même univers — mais d’en dégager le principe de réaction.
Les supports obligataires d’abord. Un fonds ou un ETF obligataire logé en unité de compte voit sa valeur liquidative évoluer en sens inverse des taux : quand les taux montent, le prix des obligations en portefeuille baisse, et la valeur du support recule aussitôt ; quand les taux refluent, c’est l’inverse. La sensibilité dépend de la maturité moyenne des titres — les supports à échéance longue réagissent plus violemment que les supports courts. Le détail de cette sensibilité relève d’un autre sujet, celui des ETF obligataires courts ou longs et de leur duration, traité ailleurs dans le même univers d’analyse.
Les supports actions ensuite. Leur lien au régime de taux est plus indirect mais bien réel : des taux élevés pèsent sur les valorisations en renchérissant l’actualisation des bénéfices futurs et en augmentant le coût du capital, tandis que des taux plus bas tendent à soutenir les multiples. Mais la trajectoire d’un support actions dépend aussi, et souvent davantage, du cycle des bénéfices des entreprises, qui peut diverger du cycle des taux. Un support actions n’est donc pas une simple fonction des taux : il combine plusieurs moteurs, dont le régime de taux n’est qu’un parmi d’autres. Cette articulation est traitée plus largement dans la sensibilité des supports aux phases du cycle.
Les supports immobiliers enfin, qu’il s’agisse de foncières cotées ou de pierre-papier. Les premières intègrent rapidement le repricing lié aux taux, à la manière d’un actif boursier ; les secondes, valorisées par expertise, le restituent avec un délai propre à leurs méthodes. L’immobilier, plus encore que les actions, a connu un ajustement marqué dans le régime de taux plus élevés ouvert depuis 2022. Là encore, le comportement précis de cette famille relève des clusters qui lui sont consacrés ; ce qui importe ici est que chacune de ces familles, une fois logée en unité de compte, transmet sans filtre son propre comportement à la poche concernée. À relier à : le choix du contenant pour des parts de SCPI.
L’immédiateté, l’inverse de l’amortisseur
Le trait commun à toutes ces familles, et ce qui les oppose au fonds euros, est l’immédiateté. Là où le rendement servi d’un fonds euros se réajuste avec retard, à mesure que le portefeuille de l’assureur se renouvelle, la valeur d’une unité de compte intègre le mouvement de marché dans la journée. Cette différence de tempo n’est pas une nuance : elle inverse complètement l’expérience de l’épargnant selon la phase du cycle.
Les chiffres récents l’illustrent. En 2025, les supports en unités de compte ont enregistré une performance globale de +5,5 % selon France Assureurs (brute des frais des contrats, nette des coûts des fonds ; environ 4,7 % une fois les frais de contrat déduits, selon le bilan annuel de la fédération), contre 2,63 % pour les fonds euros (ACPR). Lue isolément, cette comparaison semble plaider pour les unités de compte. Mais elle est trompeuse, parce qu’elle photographie une phase favorable (+7,4 % en 2023, +5,4 % en 2024). En 2022, lorsque les taux ont bondi et que les marchés actions comme obligataires ont reculé, ces mêmes supports ont perdu 11,2 %, dont 7,4 points venus des actions et 3,7 des fonds à allocation d’actifs, là où le fonds euros servait encore 1,91 %. La performance d’une unité de compte n’est pas un attribut stable : elle change de signe avec le régime, parce qu’elle restitue le marché sans amortissement. On retrouve ce changement de signe selon l’environnement macro dans comment le rendement du cash, net des prix, dépend du cycle. Complément : notre étude sur l’assurance-vie face aux taux.
Cette immédiateté a une traduction concrète dans l’expérience de l’épargnant : la valeur d’une unité de compte est consultable et variable à tout moment, là où le rendement d’un fonds euros n’est arrêté qu’une fois l’an. La poche exposée affiche donc sa volatilité, tandis que la poche garantie n’affiche qu’un chiffre annuel lissé. Cette différence de visibilité conduit souvent à surestimer le risque de l’unité de compte, parce qu’il est sous les yeux, et à sous-estimer celui du fonds euros, parce qu’il est masqué — alors que les deux poches portent simplement des risques de nature différente, l’un de marché, l’autre réel et de réinvestissement. Lecture complémentaire : les critères d’un contrat d’assurance-vie.
C’est pourquoi l’unité de compte ne doit pas être lue comme « la poche qui rapporte plus », mais comme « la poche qui suit le marché ». Elle amplifie l’expérience du régime de taux et du cycle des actifs, dans les deux sens : elle profite pleinement des phases porteuses et subit pleinement les phases adverses. Replacer ce comportement dans la logique d’ensemble suppose de raisonner sur le contenu selon le cycle, c’est-à-dire de juger non l’enveloppe, mais le support et le moment.
- Une unité de compte n’offre aucune garantie en capital : sa valeur est la valeur de marché de son support, recalculée en continu, sans réserve ni lissage.
- Le risque et la performance d’une UC se lisent au niveau du support, pas du contrat : l’enveloppe d’assurance-vie n’ajoute qu’une couche fiscale et successorale.
- Chaque famille de support réagit au régime de taux selon sa logique : inverse des taux pour l’obligataire, plus indirecte pour les actions, avec un délai d’expertise pour la pierre-papier.
- La performance des UC (+5,5 % en 2025, −11,2 % en 2022 selon France Assureurs) n’est pas un attribut stable : elle change de signe avec le régime.
L’unité de compte boucle ainsi le contraste fondateur du contrat : une poche qui suit le marché en direct face à une poche qui l’amortit. Reste une question que cet article n’aborde pas : pourquoi le même support logé dans une assurance-vie, un plan d’épargne en actions ou un compte-titres ne produit pas le même résultat net. Cette interaction entre le support et son enveloppe — où l’enveloppe ne change pas le contenu mais en modifie le traitement fiscal — relève d’une analyse distincte. Ce qu’il faut retenir ici est que, dans une unité de compte, c’est le contenu qui parle, et le régime de taux qui décide du ton.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Fonds euros ou unités de compte : l’assurance-vie lue par le régime de taux
Le rendement servi d'un fonds euros est un signal lissé et différé ; la valeur d'une unité de…
Rendement des fonds euros : ce que les assureurs ont réellement servi, année par année
Le rendement des fonds euros se résume chaque année à un chiffre moyen, communiqué par la profession. Ce…
Gestion pilotée ou gestion libre : ce que le pilotage coûte, ce qu’il change
La gestion pilotée se vend comme une promesse de meilleure performance. Elle est d'abord autre chose : une…