
Spread OAT Bund : baromètre discret du risque France
Spread OAT Bund : comment cet écart de taux devient un signal clé sur le risque France, la politique budgétaire et la réaction des marchés obligataires.

Spread OAT Bund : comment cet écart de taux devient un signal clé sur le risque France, la politique budgétaire et la réaction des marchés obligataires.
TL;DR
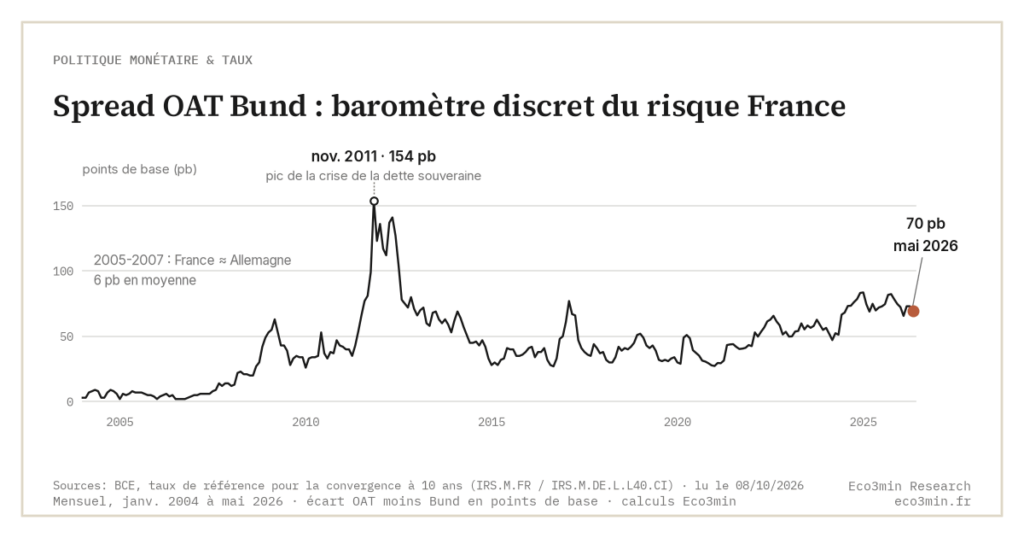
Depuis l’été 2024, le spread OAT–Bund évolue entre 65 et 85 pb (70 pb en mai 2026, 82 pb en août selon les taux de convergence de la BCE) : le marché reclasse progressivement la France en émetteur semi-core, rendant la prime de risque souveraine plus réactive à chaque dérapage budgétaire.
- Quatre régimes depuis 2005 : 0-20 pb (2005-2007), un pic à 154 pb en novembre 2011 pendant la crise des dettes souveraines, 30-50 pb (2016-2019), puis 40-65 pb en 2022-2023 avant un palier au-dessus de 65 pb depuis l’été 2024.
- Le déficit public français a atteint 5,8 % du PIB en 2024 et 5,1 % en 2025, et la dette est passée de 112,6 % à 115,6 % du PIB, contre 62 à 64 % en Allemagne (Eurostat).
- Le filet anti-fragmentation de la BCE, opérationnel depuis 2022, limite les scénarios extrêmes mais reste conditionnel (règles européennes, trajectoire de dette crédible) : le spread devient un thermomètre de l'alignement français sur ce cadre.
Spread OAT–Bund : pourquoi cet écart de taux redevient central
Depuis l’été 2024, l’écart de rendement entre l’OAT française à 10 ans et le Bund allemand oscille à des niveaux qu’on n’avait plus vus de façon durable depuis la crise de la zone euro : au-dessus de 65 pb chaque mois depuis août 2024, contre un plus haut de 77 pb entre 2013 et la mi-2024 (février 2017). Le chiffre n’est pas en territoire de panique. Mais sa persistance condense en quelques points de base une information que les commentaires sur les taux nominaux ne capturent pas : la confiance, ou la méfiance, du marché obligataire envers la trajectoire budgétaire française. Détail complémentaire : notre étude sur les délais de transmission de la politique monétaire au compte de résultat.
La thèse de cet article tient en une phrase : dans le régime monétaire actuel, ce n’est pas le niveau du spread qui compte, c’est sa sensibilité accrue. Le marché traite progressivement la France comme un émetteur intermédiaire plutôt que comme un actif quasi-core, ce qui modifie la mécanique de la prime de risque souveraine sans modifier les fondamentaux d’un seul exercice.
Comment se construit le spread OAT–Bund
Le spread OAT Bund désigne l’écart de rendement entre l’OAT française à 10 ans et le Bund allemand à 10 ans. Si le Bund affiche 1,6 % et l’OAT 2,1 %, le spread est de 50 points de base (0,50 point de pourcentage). La serie longue de cet ecart franco-allemand a 10 ans est disponible dans notre jeu de donnees (en anglais) sur le spread souverain France-Allemagne.
Trois briques expliquent ce chiffre :
- Le taux sans risque relatif de la zone euro, approximé par le Bund allemand.
- Une prime de risque spécifique à la France, qui agrège dette publique, qualité de la signature, croissance potentielle et climat politique.
- Les anticipations de politique monétaire BCE, communes à la zone mais transmises différemment selon la situation budgétaire de chaque pays.
Les rendements se forment sur le marché secondaire, où les investisseurs achètent et vendent en continu les obligations déjà émises. Une vague de ventes d’OAT, toutes choses égales par ailleurs, élargit mécaniquement le spread. Une demande accrue sur le Bund, typique des épisodes de fuite vers la qualité, l’élargit aussi, par l’autre extrémité.
Pour replacer cette mécanique dans le cadre monétaire d’ensemble, l’analyse des taux directeurs réels comme architecture générale de la politique monétaire donne le repère utile avant de zoomer sur la différenciation intra-zone.
Repères historiques : quatre régimes successifs depuis 2005
La zone euro a connu quatre régimes de spread pour la France :
- 2005–2007 : 0–20 points de base. La France est perçue au quasi-même niveau de risque que l’Allemagne. La convergence est totale.
- 2011–2012 : pic autour de ≈150 pb pendant la crise des dettes souveraines, dans un contexte où la soutenabilité budgétaire est questionnée sur plusieurs pays de la zone.
- 2016–2019 : retour à ≈30–50 pb en moyenne, avec des à-coups lors des échéances électorales et des moments de tension politique.
- 2022–2023 : remontée vers 40–65 pb (66 pb en août 2022) dans le sillage du resserrement monétaire BCE, qui expose davantage les émetteurs endettés.
Depuis la dissolution de l’Assemblée nationale en juin 2024, le spread a franchi un nouveau palier (de 51 pb en mai 2024 à 73 pb en août), et il ne l’a plus quitté en 2025, alors même que la BCE abaissait son taux de dépôt de 3,00 % à 2,00 % entre février et juin. Mais le spread OAT–Bund a pris le relais comme variable d’ajustement. Le marché ne regarde plus seulement le niveau des taux ; il regarde la différenciation intra-zone.
Pourquoi le spread reste tendu depuis l’été 2024
Trois éléments se combinent depuis l’été 2024 :
- Déficit public français : 5,8 % du PIB en 2024 et 5,1 % en 2025 selon Eurostat, bien au-dessus des anciennes références de 3 % issues du pacte de stabilité.
- Dette publique : en hausse, de 112,6 % du PIB en 2024 à 115,6 % en 2025, contre 62,2 % et 63,5 % en Allemagne.
- Croissance potentielle perçue comme modérée (≈1 %), tandis que l’Allemagne, malgré ses propres fragilités industrielles, reste associée à une discipline budgétaire plus stricte.
S’ajoute la communication BCE. Depuis 2024, l’institution répète que sa priorité reste l’ancrage de l’inflation autour de 2 %, et que les dispositifs d’achats d’urgence d’obligations souveraines seront mobilisés avec parcimonie. Le marché traduit ce signal en une seule phrase : la BCE ne lissera plus automatiquement les écarts intra-zone.
Le consensus dominant considère que ces écarts resteront « contenus » tant qu’un filet de sécurité implicite subsiste. La lecture proposée ici diverge sur un point précis : le spread OAT–Bund peut devenir un signal d’auto-renforcement du stress, parce que la hausse des charges d’intérêts alimente à son tour le débat sur la soutenabilité budgétaire. Une fois ce cercle enclenché, le filet de sécurité devient politiquement plus coûteux à activer.
Ce que mesure vraiment le spread sur le risque France
Trois dimensions se cumulent dans l’écart observé.
1. La prime de risque budgétaire
Une hausse du spread signifie que les investisseurs exigent une rémunération supplémentaire pour porter de la dette française plutôt qu’allemande. Sur un spread moyen 2025 proche de 65–80 pb, le surcoût, à encours égal, représente plusieurs milliards d’euros de charges d’intérêts supplémentaires à horizon 3–5 ans, au rythme du refinancement des anciennes obligations. Pas de crise immédiate, mais un effet d’accélération de la contrainte budgétaire : plus la prime monte, plus la marge de manœuvre fiscale rétrécit. Rapporté au PIB, l’encours sur lequel porte cette prime est celui de la dette publique de la France au sens de Maastricht, mesurée chaque trimestre par l’Insee.
2. La perception du risque politique
Le spread réagit aussi aux séquences politiques : élections, motions de censure, débats sur les réformes structurelles. Un programme perçu comme fragilisant les recettes ou alourdissant durablement la dépense peut provoquer une extension du spread de 10 à 30 pb en quelques séances, sans aucune dégradation simultanée des données macro. Le marché valorise une dégradation anticipée, qui se matérialisera dans les comptes douze à dix-huit mois plus tard.
3. La position de la BCE et le cadre européen
Le « filet anti-fragmentation » de la BCE, opérationnel depuis 2022, a limité les scénarios extrêmes de crise de la zone. Mais son activation reste conditionnelle : respect des règles européennes, trajectoire de dette crédible, mise en œuvre de réformes. Le spread OAT–Bund devient alors un thermomètre de la confiance du marché dans la capacité de la France à rester alignée sur ce cadre, pas un simple indicateur de risque autonome. Sur le crédit aux ménages, le même rendement OAT sert de jambe de référence à l’écart entre le taux des crédits immobiliers et l’OAT 10 ans.
Impact macro et micro : qui paie l’élargissement
Un spread plus large agit comme un renchérissement différentiel du coût du capital pour l’économie française. La diffusion se fait à plusieurs niveaux :
- État : la charge d’intérêts augmente progressivement au fil des refinancements. Sur un encours brut de dette qui dépasse 3 000 milliards d’euros, un surcoût moyen de 50 pb sur quelques centaines de milliards de refinancement annuels peut représenter plusieurs milliards supplémentaires de dépenses, contraignant les arbitrages budgétaires futurs.
- Banques et assurances : fortement exposées aux obligations souveraines domestiques, elles subissent une dépréciation comptable du portefeuille quand les taux montent, ce qui pèse à la fois sur leurs ratios prudentiels et sur leur capacité de distribution de crédit.
- Entreprises : le coût d’emprunt en euros pour les émetteurs français intègre souvent une référence implicite au taux souverain national. Un spread plus large peut donc renchérir le financement obligataire des entreprises françaises par rapport à leurs concurrentes allemandes, à conditions de marché par ailleurs identiques.
- Ménages : le lien est indirect mais réel. Des taux longs plus élevés finissent par peser sur les conditions des crédits immobiliers et des prêts à long terme, en interaction avec d’autres paramètres comme les règles d’usure.
Pour replacer ce mécanisme dans une lecture plus globale, la page consacrée à la politique monétaire et aux mouvements de taux offre le cadre de référence avant de revenir à ce signal spécifique qu’est le spread OAT–Bund.
Signaux faibles : ce que le marché intègre encore imparfaitement
Plusieurs paramètres restent sous-pondérés dans la lecture courante du spread France–Allemagne.
- La structure de maturité de la dette française : une duration moyenne autour de 8–9 ans lisse l’impact à court terme, mais allonge aussi la période pendant laquelle un spread durablement plus élevé se transmet aux finances publiques. La latence est protectrice à court terme, dégradante à long terme. Séance après séance, cette latence se consomme au fil du calendrier d’émission de la dette française.
- Le rôle des investisseurs non-résidents : si leur part dans la détention d’OAT passe de ≈50 % à ≈40 % sur plusieurs années, la sensibilité du spread aux flux internationaux diminue mécaniquement. Mais la dépendance aux institutions domestiques (banques, assureurs) augmente, avec un autre type de risque — celui d’une corrélation accrue entre tensions souveraines et stress du système financier national.
- La corrélation avec d’autres spreads souverains : un élargissement OAT–Bund aligné sur celui d’autres pays (Italie, Espagne) traduit un mouvement de marché global. Un décrochage spécifique de la France signale au contraire un problème idiosyncratique, bien plus difficile à neutraliser par la politique monétaire commune.
Le scénario majoritaire table sur une normalisation progressive des spreads si la croissance se stabilise et si l’inflation converge. Une autre lecture, détaillée régulièrement dans le baromètre macroéconomique et feuille de route, considère que le régime actuel de taux élevés rend les primes de risque structurellement plus réactives aux moindres déviations budgétaires.
Indicateurs clés à suivre
Quatre paramètres permettent de qualifier le régime du spread sans s’arrêter au chiffre brut.
- Niveau absolu à 10 ans : zones de référence autour de 30 pb (proche du « core »), 60–80 pb (tension modérée), >100 pb (stress significatif).
- Vitesse de variation : un mouvement de +30 pb en quelques jours après un événement politique ou budgétaire est généralement plus parlant qu’un glissement lent sur plusieurs mois. La cinétique signale l’inquiétude, le niveau signale la dérive.
- Écart 2 ans vs 10 ans : un élargissement plus marqué à court terme signale une inquiétude immédiate sur la gestion budgétaire ; un mouvement sur le long terme renvoie davantage à la soutenabilité structurelle.
- Taux réels implicites : en croisant rendements nominaux et anticipations d’inflation, on évalue si la France paie une prime de risque réelle plus élevée que l’Allemagne, paramètre clé pour l’investissement productif.
Trois erreurs fréquentes de lecture
- Confondre niveau absolu et dynamique : un spread de 70 pb n’a pas la même signification s’il vient de 30 pb en quelques semaines ou s’il est stable depuis un an. La trajectoire est plus informative que le chiffre.
- Lire le spread isolément : interpréter l’écart OAT–Bund sans regarder les taux BCE, les anticipations d’inflation ou la croissance potentielle conduit à surestimer un risque purement français qui s’inscrit en réalité dans un mouvement de marché plus large.
- Supposer une contagion automatique : un élargissement ne signifie pas mécaniquement une crise de financement imminente. Le cadre institutionnel de la zone euro, les achats potentiels de la BCE et la base d’investisseurs domestiques peuvent amortir le choc, même si ces garde-fous ont des limites politiques.
Deux trajectoires plausibles pour les prochaines années
Scénario 1 : Stabilisation contrôlée
Hypothèse de travail : la France adopte une trajectoire budgétaire jugée crédible (déficit en réduction graduelle, réformes ciblées sur la dépense et l’offre), et la croissance nominale se maintient autour de 3–4 %. Le spread OAT–Bund oscille alors dans une zone de 40–70 pb, avec des épisodes de tension ponctuels mais contenus. Le marché traite la France comme un émetteur « semi-core » : ni au niveau de l’Allemagne, ni dans la périphérie.
Scénario 2 : Élargissement persistant
Combinaison moins favorable : croissance molle, retards d’ajustement budgétaire, discours politiques alimentant l’incertitude sur la trajectoire de la dette. Le spread se maintient durablement au-dessus de 100 pb, avec des pointes plus élevées en cas de choc externe. Le coût marginal de la dette grimpe sensiblement, ce qui réduit la capacité de l’État à amortir des crises futures. Les entreprises intensives en capital et les secteurs dépendants du crédit long supportent l’essentiel de la transmission.
Ce n’est pas le scénario central aujourd’hui. C’est une possibilité que le marché semble encore peu intégrer, focalisé qu’il est sur les mouvements de taux directeurs plutôt que sur la différenciation intra-zone.
Implications pour les différents acteurs économiques
Côté investisseurs, le spread OAT–Bund sert surtout de cadre d’analyse : il aide à situer la France dans la hiérarchie du risque souverain de la zone, à apprécier la prime de risque exigée et à évaluer la sensibilité de différents actifs (obligations, actions domestiques, immobilier) aux tensions obligataires. Il ne fournit pas en soi une décision d’allocation, mais un élément de diagnostic sur le couple risque/rémunération.
Côté entreprises, la dynamique du spread influence le coût du financement obligataire et, indirectement, bancaire. Une trajectoire d’élargissement durable pèse sur les projets longs, notamment dans les secteurs à forte intensité capitalistique. Le mécanisme est utile à intégrer dans les plans d’investissement quand les conditions de marché se durcissent.
Côté ménages, l’enjeu reste principalement macro-financier. Un État confronté à une prime de risque plus élevée arbitre différemment, à terme, entre dépenses, fiscalité et politiques de soutien à l’économie. Le spread OAT–Bund est donc un indicateur à observer pour appréhender le contexte global dans lequel s’inscrivent emploi, crédit et fiscalité.
Au final, plusieurs trajectoires restent possibles : un régime de spread contenu mais durablement au-dessus des niveaux pré-2008, ou une phase d’élargissement plus marquée si discipline budgétaire et croissance se dégradent simultanément. Le risque est moins visible que d’autres indicateurs plus médiatisés. Cette discrétion est précisément ce qui le rend facile à sous-estimer.
3 idées à retenir
- Le spread OAT–Bund ne mesure pas seulement un écart de taux : il condense la confiance des marchés dans la trajectoire budgétaire et politique de la France.
- Un spread qui s’élargit vite, même depuis un niveau modéré, signale une contrainte budgétaire future plus forte que ne le suggèrent les débats du moment.
- Dans un régime de taux élevés, la différenciation intra-zone via le spread OAT–Bund devient un baromètre discret mais stratégique du risque souverain français. On retrouve ce fil conducteur dans notre analyse des spreads souverains BTP-Bund.
Questions fréquentes sur le spread OAT–Bund
À quel niveau le spread devient-il « inquiétant » ?
Il n’existe pas de seuil officiel, mais l’histoire récente suggère que 30–50 pb correspondent à un environnement relativement serein, tandis qu’un maintien au-dessus de 100 pb traduit une tension significative. La vitesse de la hausse et le contexte (politique, budgétaire, macro) comptent autant que le chiffre lui-même.
Le spread peut-il s’élargir fortement sans crise de la zone euro ?
Oui. Le cadre institutionnel européen et les outils de la BCE limitent les scénarios extrêmes, mais n’empêchent pas une prime de risque spécifique à la France de monter. Un spread élevé peut coexister avec une zone euro globalement stable, tout en pesant sur le coût de financement français.
Pourquoi le spread réagit-il parfois à des annonces politiques sans chiffres nouveaux ?
Parce que le marché actualise en permanence ses anticipations de long terme. Un discours perçu comme moins crédible sur la réduction du déficit ou la réforme des dépenses fait monter la prime de risque avant même que les statistiques budgétaires n’évoluent.
Le spread France–Allemagne est-il plus important que la courbe des taux allemande seule ?
Les deux informations sont complémentaires. Le niveau absolu des taux allemands reflète le coût de l’argent en zone euro ; le spread OAT–Bund indique comment la France se positionne par rapport au cœur de la zone. C’est la combinaison qui aide à mesurer la contrainte de financement spécifique. Au-dessus des deux plane une troisième référence, le rendement du Treasury à 10 ans, signal macro et coût de financement, à laquelle les taux allemands eux-mêmes se lisent en écart.
Comment suivre concrètement le spread OAT–Bund au quotidien ?
En comparant les rendements à 10 ans des obligations françaises et allemandes publiés par les agences financières et les banques centrales. Pour l’interpréter, ces niveaux gagnent à être croisés avec les taux directeurs, l’inflation et les analyses macro de synthèse. Le spread bouge le plus souvent avant l’agence, ce qui explique l’ampleur limitée des réactions de marché aux abaissements de note souveraine.
Mis à jour le 10 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →DGS10 : rendement Treasury 10 ans, signal macro et coût de financement de référence
Le DGS10, série quotidienne Constant Maturity publiée par la Fed, est le rendement nominal Treasury 10 ans qui…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…