
Pourquoi la hausse des taux ne fait pas toujours baisser les prix immobiliers
Le canal du crédit, l'asymétrie des anticipations vendeur/acheteur et la rigidité structurelle de l'offre expliquent pourquoi la hausse des taux agit d'abord sur le volume des transactions, bien avant de peser sur les valorisations.

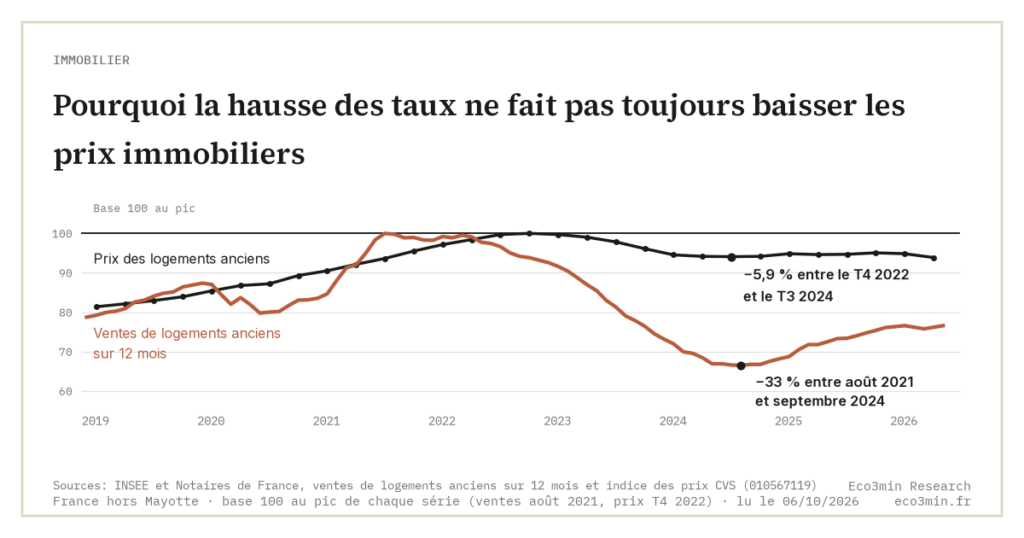
Canal du crédit, inertie des transactions et rigidité de l’offre expliquent pourquoi la hausse des taux ne se traduit pas toujours par une baisse immédiate des prix immobiliers.
TL;DR
Quand les taux montent, le choc immobilier passe d'abord par le volume des transactions (en recul d'un tiers en France entre 2021 et 2024), et seulement ensuite par les prix.
- Entre fin 2021 et fin 2023, le coût des nouveaux crédits à l'habitat en zone euro est passé de 1,3 % à 4,0 % ; en France, les ventes de logements anciens ont reculé d'un tiers entre 2021 et 2024, alors que les prix nominaux bougeaient peu, voire stagnaient dans les zones tendues.
- Vendeurs et acheteurs n'ajustent pas leurs anticipations au même rythme : les vendeurs s'ancrent sur les prix de la phase de taux bas, les acheteurs recalculent leur capacité d'emprunt à mensualités plus lourdes, d'où une phase d'attentisme où les transactions se raréfient sans baisse des prix affichés.
- Rareté foncière, délais de construction et contraintes réglementaires limitent l'ajustement par la quantité : même une contraction marquée du crédit fait que le marché se grippe plutôt qu'il ne corrige.
L’intuition macro est familière : quand les taux montent, les prix immobiliers baissent. Dans la pratique, la relation est rarement aussi directe. Le crédit filtre la demande, l’offre reste rigide, et les anticipations s’ajustent à des rythmes différents selon qu’on est acheteur ou vendeur. Résultat : la hausse des taux agit, mais d’abord sur le volume des transactions et seulement ensuite sur les valorisations. L’enjeu n’est pas de nier l’effet des taux, il est de comprendre la séquence par laquelle ils se transmettent.
Le sujet a pris une résonance particulière depuis que les conditions de financement se sont durablement durcies sans provoquer la correction rapide attendue après la phase de resserrement monétaire.
Quand les taux montent, le choc passe d’abord par le volume
Une partie du consensus suppose que la hausse des taux agit mécaniquement sur les prix en comprimant la demande solvable. La lecture transpose au marché immobilier une logique proche des marchés financiers, où les prix s’ajustent en continu. Or dans l’immobilier, la première variable à absorber le choc est le volume de transactions, pas la valeur unitaire.
Entre fin 2021 et fin 2023, le coût des nouveaux crédits immobiliers en zone euro est passé de 1,3 % à 4,0 %, selon la BCE, une dimension explorée dans notre exploration du cycle de crédit immobilier, et dans l’analyse du décalage entre cycle du crédit et prix immobiliers. Sur la même période, les transactions se sont nettement contractées, tandis que les prix nominaux ont beaucoup moins ajusté, voire stagné dans certaines zones tendues (chiffres détaillés ci-dessous pour la France). La hausse des taux agit d’abord comme un filtre à l’entrée du marché, avant de devenir un facteur de pression sur les prix. Prolongement : notre étude du prix de part SCPI.
La séquence explique pourquoi un marché peut sembler résistant alors même que les conditions financières se détériorent. Le mécanisme est progressif, pas instantané. La résistance apparente est amplifiée par l’usage d’indicateurs incomplets, notamment le prix au mètre carré, qui tend à masquer les tensions réelles lorsque les volumes se contractent, un biais analysé dans la critique du prix au mètre carré comme indicateur de marché.
La séquence 2021-2026 en chiffres
Le cas français, rapporté à la zone euro, permet de mesurer cette séquence. En France, le coût moyen des nouveaux crédits à l’habitat, renégociations comprises et hors assurance, est passé de 1,10 % en décembre 2021 à 3,60 % en décembre 2023. Il est redescendu à 2,99 % fin 2025, puis remonté à 3,20 % en août 2026. En zone euro, il a culminé à 4,03 % en novembre 2023, contre 1,31 % fin 2021, et s’établissait à 3,60 % en août 2026 (BCE, statistiques de taux d’intérêt des institutions financières monétaires, pour les deux séries).
À mensualité inchangée, ce relèvement réduit fortement la somme empruntable. Un ménage qui consacre 1 000 euros par mois à un prêt sur 25 ans, hors assurance, pouvait emprunter environ 262 000 euros au taux de fin 2021. Au taux de fin 2023, il n’en obtient plus qu’environ 198 000, soit 25 % de moins. Au taux d’août 2026, la perte reste de 21 %, avec environ 206 000 euros (calcul Eco3min). Des durées plus longues (251 mois en moyenne au deuxième trimestre 2026, contre 234 en 2021, selon l’Observatoire Crédit Logement/CSA) et, jusqu’en 2024, des apports plus élevés ont absorbé une partie de l’écart. L’allongement reste toutefois borné par les normes d’octroi du Haut Conseil de stabilité financière : à mensualité égale, la somme empruntable reste inférieure à celle de 2021.
Les volumes ont encaissé l’essentiel du choc. Le nombre de ventes de logements anciens sur douze mois est tombé de 1 251 000 en août 2021 à 832 000 en septembre 2024, soit un recul de 33 %. Les prix, eux, n’ont reculé en nominal que de 5,9 % entre leur point haut du quatrième trimestre 2022 et le troisième trimestre 2024. À fin juin 2026, les ventes étaient remontées à 958 000, encore 23 % sous leur sommet. Après un recul de 1,0 % sur le deuxième trimestre 2026, les prix touchaient leur plus bas depuis le pic, à 6,1 % sous celui-ci (INSEE et notaires, ventes et indice des prix corrigé des variations saisonnières, données provisoires).
Sur des fenêtres voisines, la somme empruntable a donc reculé d’environ un quart, les transactions d’un tiers et les prix d’environ 6 %. Le choc de taux n’explique pas seul la chute des ventes, qui tient aussi à la fin de la vague d’achats de l’après-Covid. L’écart d’ampleur reste net. Une partie des vendeurs a préféré attendre plutôt que baisser ses prix, un attentisme qui tient à la façon dont acheteurs et vendeurs forment leurs anticipations.
Le rôle clé des anticipations et de l’attentisme
Lorsque les taux montent rapidement, vendeurs et acheteurs n’ajustent pas leurs anticipations au même rythme. Les vendeurs s’ancrent sur les niveaux de prix observés pendant la phase de taux bas ; les acheteurs recalculent leur capacité d’emprunt à partir de mensualités devenues plus contraignantes. L’écart entre ces deux ancrages met plusieurs trimestres à se refermer, et l’indice des prix des logements anciens en France n’en enregistre que la résultante.
Le décalage génère une phase d’attentisme prolongée. Les transactions se raréfient mais les prix affichés restent élevés. L’ajustement se fait alors par le temps, non par une baisse immédiate des valeurs faciales. Le phénomène s’inscrit dans le cadre plus large des paradoxes apparents du marché immobilier face aux signaux macro, où les variables macroéconomiques mettent souvent plusieurs trimestres à se refléter dans les prix.
L’enjeu n’est donc pas seulement le niveau atteint par les taux, mais leur durée, et la capacité du marché à sortir de la phase d’équilibre instable.
Pourquoi l’offre limite l’ajustement par les prix
Un autre élément souvent sous-estimé concerne la structure de l’offre. Dans de nombreuses zones urbaines, la rareté foncière, les délais de construction et les contraintes réglementaires limitent fortement la capacité d’ajustement par la quantité. La rigidité transforme un choc de demande en déséquilibre persistant.
La persistance des déséquilibres s’inscrit dans des cycles immobiliers longs, dont la dynamique reste largement intacte malgré les interventions publiques, un point développé dans l’analyse de la persistance des cycles immobiliers face à l’action publique.
Dans ce contexte, même une contraction marquée du crédit ne suffit pas toujours à provoquer une baisse rapide des prix. Le marché se grippe plutôt qu’il ne corrige. La logique distingue l’immobilier d’autres actifs sensibles aux taux et explique pourquoi la transmission monétaire y est plus lente et hétérogène.
Solidité réelle ou décalage temporel ?
Derrière la question des taux, la crainte principale porte moins sur la direction des prix que sur la fiabilité des signaux observés. Ce que beaucoup cherchent à comprendre, c’est si l’absence de baisse visible traduit une réelle solidité du marché ou simplement un décalage temporel dans l’ajustement. La réponse dépend largement de la capacité du crédit à se normaliser et de l’évolution des volumes dans les trimestres suivants.
Ce qui pourrait accélérer ou retarder l’ajustement
Le scénario actuel repose sur l’hypothèse d’un maintien des conditions financières restrictives sans choc exogène majeur. Un durcissement supplémentaire des critères bancaires, une hausse du chômage ou un retournement brutal de la demande pourraient accélérer la pression sur les prix. À l’inverse, une détente progressive des taux ou des dispositifs publics ciblés sur la solvabilité pourraient prolonger la phase de stagnation. L’enjeu n’est pas tant la trajectoire exacte des taux que la combinaison entre leur niveau, leur durée et la réaction du canal du crédit.
Assimiler la hausse des taux à une baisse automatique des prix immobiliers conduit à ignorer le rôle central des volumes, des anticipations et des rigidités d’offre dans l’ajustement réel du marché.
Impacts économiques observables
Côté ménages, le décalage se traduit par un accès au crédit plus sélectif avant toute baisse visible des prix. Côté entreprises du secteur, la contraction des volumes pèse sur l’activité bien avant une correction des valorisations. À l’échelle macro, la transmission monétaire vers l’immobilier contribue à freiner l’économie par le canal du crédit, même lorsque les indices de prix semblent encore résilients. Les mécanismes s’inscrivent dans une lecture plus large développée dans la page pilier dédiée aux cycles immobiliers et aux taux.
- La hausse des taux affecte d’abord le volume des transactions, beaucoup plus tard les prix nominaux.
- L’attentisme et l’ancrage des anticipations vendeur/acheteur ralentissent la transmission monétaire vers l’immobilier.
- Les rigidités d’offre expliquent pourquoi l’ajustement immobilier passe le plus souvent par le temps plutôt que par le prix.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Immobilier et cycle du crédit : pourquoi les prix réagissent avec retard aux chocs de taux
En France, la production de crédits habitat a chuté de 56 % entre 2022 et 2024 sans que…
Taux réels et valorisation immobilière : le canal que l’inflation ne compense pas
La valeur d’un bien locatif est son revenu net capitalisé au taux exigé par le marché, taux adossé…
Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…