
Chaque choc pétrolier depuis 1973 : ampleur, déclencheur, et l’inflation qui a suivi
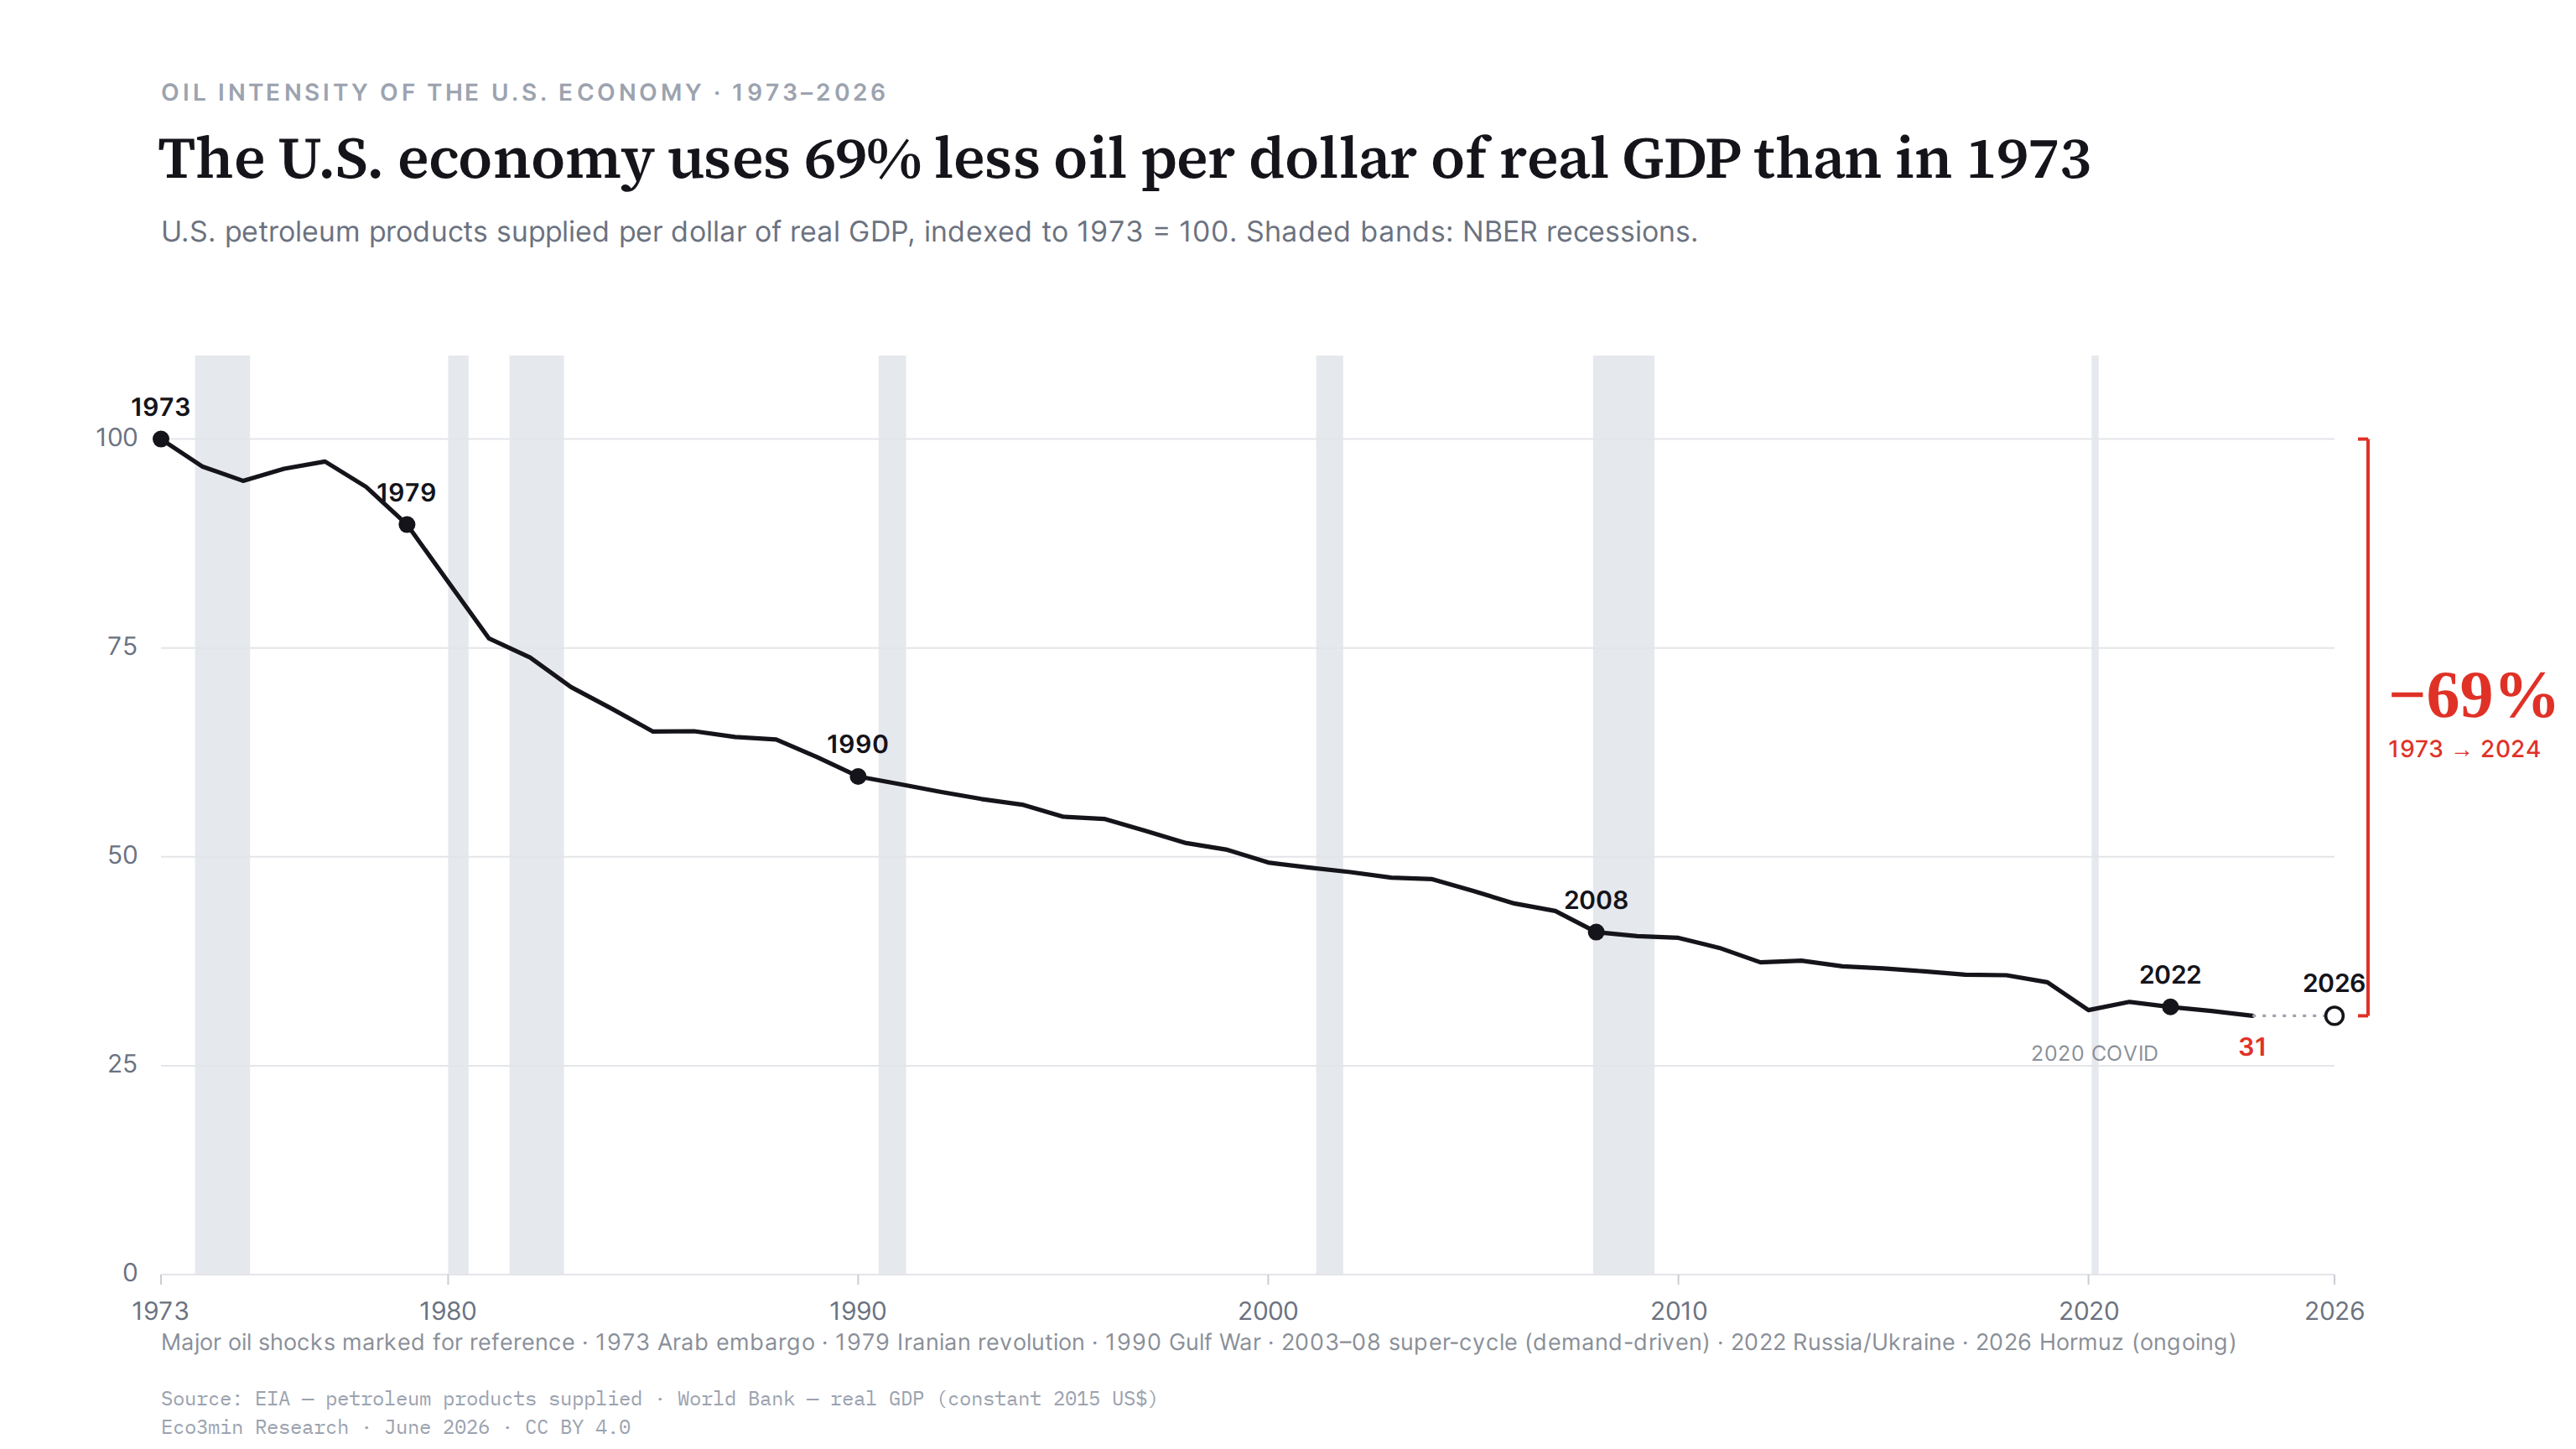
L’économie américaine consomme 69 % de pétrole en moins par dollar de PIB réel qu’en 1973 — chaque choc pétrolier depuis a frappé une économie moins dépendante du pétrole que la précédente.
- L’intensité pétrolière est passée d’environ 1 068 à 331 barils de pétrole par million de dollars de PIB réel entre 1973 et 2024 (EIA ; Banque mondiale).
- Les six chocs pétroliers majeurs depuis 1973 ont tous été suivis d’une hausse de l’inflation américaine — mais l’ampleur de cette hausse a dépendu du régime macroéconomique tout entier, pas de la seule dépendance au pétrole.
- Le choc de 2022 a produit la plus forte hausse d’inflation de la série (+7,7 points) sur son économie la moins intensive en pétrole, ce qui explique pourquoi l’histoire simple ne tient pas seule.
Pétrole & inflation · 1973-2026
Les années 1970 ont laissé une leçon durable, en économie comme dans la mémoire collective : un choc pétrolier signifie de l’inflation. L’embargo arabe de 1973 et la révolution iranienne de 1979 ont chacun précédé une inflation américaine à deux chiffres, et cette association a façonné la lecture de chaque flambée pétrolière suivante. Avec un brut de nouveau en hausse en 2026 sur fond de tensions dans le détroit d’Ormuz, le réflexe est d’attendre une répétition de cette décennie.
Ce réflexe repose sur un a priori raisonnable, mais deux faits le compliquent. L’économie américaine brûle aujourd’hui bien moins de pétrole par unité de production qu’à l’époque, et le relevé historique montre que l’inflation qui suit un choc pétrolier n’a jamais dépendu du seul pétrole. Cette page recense chaque choc pétrolier américain majeur depuis 1973, son ampleur en termes réels, l’état de l’économie qu’il a frappée et l’inflation qui a suivi — et dit explicitement ce que ce relevé établit et n’établit pas.
| Choc pétrolier | Hausse du prix réel du brut (pic vs creux pré-choc) |
Intensité pétrolière à l’entrée (baseline pré-choc, 1973=100) |
Inflation IPC américaine (entrée → pic à 24 mois) |
Principaux moteurs d’inflation concomitants | Récession américaine associée (NBER) |
|---|---|---|---|---|---|
| 1973-74 embargo arabe |
+108 % | 100 | 7,4 % → 12,3 % (+5,0 pts) |
Fin de Bretton Woods, indexation salariale large, flambée des prix alimentaires | Oui — 1973-75 |
| 1978-80 révolution iranienne |
+126 % | 94 | 8,9 % → 14,8 % (+5,8 pts) |
Spirale prix-salaires installée, seconde coupure d’offre (guerre Iran-Irak) | Oui — 1980 & 1981-82 |
| 1990 guerre du Golfe |
+113 % | 62 | 4,7 % → 6,3 % (+1,6 pts) |
Bref, entièrement résorbé en quelques mois ; ralentissement préexistant | Oui — 1990-91 |
| 2003-08 super-cycle |
+527 % (2001-08) |
44 | 1,6 % → 3,0 % (+1,5 pts) |
Tiré par la demande (Chine), pas une coupure d’offre ; jambe finale 2007-08 +134 % | Oui — 2007-09 |
| 2021-22 Russie/Ukraine |
+97 % | 33 | 1,4 % → 9,1 % (+7,7 pts) |
Chaînes d’appro post-COVID, relance budgétaire, demande de réouverture — le pétrole un intrant parmi d’autres | Non |
| 2026 Ormuz (en cours) |
+62 % (prov.) |
31* | en cours | Fermeture d’Ormuz liée au conflit ; AIE : plus grande perturbation d’offre jamais enregistrée ; moteurs de l’inflation américaine pas encore dissociables | — |
Brut réel = coût d’acquisition raffineur EIA (composite), déflaté par l’IPC américain (BLS), mesuré pic-sur-creux dans des fenêtres bornées par l’événement. Intensité pétrolière = produits pétroliers fournis par dollar de PIB réel, mesurée à l’année baseline pré-choc. IPC = variation de l’inflation IPC sur 12 mois de l’entrée à son point le plus haut dans les 24 mois suivants — comouvement, pas la part attribuable au pétrole. * L’intensité 2026 reprend le niveau 2024 (dernière donnée PIB). Angle complémentaire : le signal d’inflation du panier.
La lecture héritée des années 1970
La lecture standard n’est pas une caricature ; elle s’ancre dans des faits réels. En 1973-74, l’embargo de l’Organisation des pays arabes exportateurs de pétrole a plus que doublé le prix réel payé par les raffineurs américains pour le brut, et l’inflation IPC est passée d’environ 7 % à plus de 12 % en deux ans. La révolution iranienne de 1979, suivie de la guerre Iran-Irak, a répété la séquence : un nouveau doublement en termes réels, et une inflation culminant près de 15 % en 1980 (BLS, IPC). Les deux chocs ont été suivis de récessions datées par le National Bureau of Economic Research.
De cette expérience est née une chaîne causale simple qui ancre encore les anticipations : une coupure d’offre relève le prix du pétrole, le prix plus élevé se diffuse dans l’économie, et l’inflation suit. Quand le brut grimpe sur une actualité géopolitique — comme en 2026, avec la navigation dans le détroit d’Ormuz en question — c’est cette chaîne que la plupart des observateurs mobilisent en premier.
Ce qui a changé — et pourquoi ce n’est pas que le pétrole
La première complication est structurelle. Entre 1973 et 2024, les produits pétroliers fournis par dollar de PIB réel américain ont baissé de 69 % (données pétrolières EIA ; PIB réel Banque mondiale). La production a environ quadruplé en termes réels tandis que la consommation de pétrole augmentait de moins d’un cinquième : l’économie tire désormais bien plus d’activité de chaque baril. Le déclin est quasi monotone : l’indice ne repasse jamais au-dessus de son niveau de 1973, et chaque choc successif a frappé une économie moins intensive en pétrole — d’un indice de 100 en 1973 à environ 31 en 2024.
La conclusion intuitive — moins de pétrole par dollar, donc moins d’inflation à la suite d’un choc — est l’endroit où l’histoire simple va trop loin. Le recul de l’intensité pétrolière est un canal, et c’est le seul qui se cartographie proprement, mais il n’est pas établi comme le principal. L’étude de référence sur cette question, Blanchard et Galí (2007), attribue l’effet macroéconomique moindre des chocs pétroliers depuis les années 1970 à une combinaison de forces : la part déclinante du pétrole, des marchés du travail plus flexibles et la fin de l’indexation automatique des salaires qui transformait jadis une flambée pétrolière en spirale prix-salaires, un meilleur ancrage des anticipations d’inflation et une crédibilité monétaire accrue, et l’absence des autres chocs adverses qui ont aggravé les années 1970.
La pondération importe pour la lecture de ce relevé. La littérature traite en général les canaux du salaire et des anticipations comme portant au moins autant du changement que le recul de l’intensité pétrolière. Autrement dit, la transmission du pétrole vers l’inflation s’est affaiblie, mais par plusieurs canaux agissant de concert — pas principalement parce que l’économie brûle moins de pétrole. Cette page rapporte cette répartition des poids ; elle ne cherche pas à décomposer les canaux elle-même, ce qu’un registre d’épisodes ne peut pas faire.
L’histoire propre est elle-même trop propre
La meilleure preuve contre une règle mécanique « moins de pétrole, moins d’inflation » vient du choc complet le plus récent. En 2021-22, le prix réel du brut a monté d’environ 97 %, et l’inflation IPC a bondi de 1,4 % à 9,1 % (BLS) — la plus forte poussée d’inflation de toute la série — sur l’économie la moins intensive en pétrole de la série. Le pétrole n’était qu’un intrant ; la poussée a été tirée surtout par les chaînes d’approvisionnement post-pandémie, d’importants transferts budgétaires et la demande de réouverture. Attribuer cette hausse de 7,7 points au choc pétrolier reviendrait à confondre des forces distinctes, et c’est la première objection qu’un lecteur attentif soulève.
Deux réserves supplémentaires suivent. L’épisode 2003-08 n’était pas du tout un choc d’offre : le prix réel du brut a plus que quintuplé, mais le moteur était la demande mondiale tirée par la Chine face à une offre tendue, avec une jambe finale marquée d’environ +134 % en 2007-08. Une hausse de prix tirée par la croissance est un événement différent d’une hausse imposée par une coupure d’offre, et l’inflation qui accompagne chacune n’a pas à se comporter de la même manière. Et l’échantillon est petit. Six épisodes, répartis entre le contrôle des prix, la désinflation Volcker, la Grande Modération et la période post-pandémie, ne peuvent pas soutenir un « multiplicateur de transmission » par choc ; le seul régime monétaire diffère tant d’un épisode à l’autre qu’un coefficient unique serait un artefact. À rapprocher de la cartographie des récessions d’après-guerre.
L’histoire propre — moins de pétrole, donc moins d’inflation — est trop propre : la plus forte poussée d’inflation de l’époque a frappé l’économie la moins dépendante du pétrole de la série.
Ce que le relevé soutient est plus étroit et plus durable que le titre. Sur le plan directionnel, chaque choc pétrolier majeur depuis 1973 a été suivi d’une hausse de l’inflation américaine ; sur le plan structurel, chacun a frappé une économie moins dépendante du pétrole que la précédente. Aucune de ces deux affirmations n’implique que le prochain choc sera bénin. Elles décrivent une économie transformée et une direction constante, pas une loi de proportionnalité.
Ce qui compte comme choc pétrolier — et ce que ceci ne prouve pas
Décider qu’un mouvement de prix donné doit s’appeler « choc pétrolier » est un choix de classification, pas un fait, et ce choix change le décompte. Le critère retenu ici est explicite : une coupure d’offre ou une perturbation géopolitique nommée ayant produit une hausse du prix réel du brut, dont l’ampleur est mesurée pic-sur-creux dans une fenêtre bornée par l’événement. Si un lecteur applique une autre définition et aboutit à un autre ensemble d’épisodes, ce désaccord porte sur la définition, pas sur les données. Pour l’historique sous-jacent, voir notre jeu de données sur les prix de détail du diesel routier ULSD aux États-Unis (en anglais).
Une règle purement mécanique rend la fragilité visible. Définir un choc comme une hausse du brut réel d’au moins un seuil fixe en 24 mois renvoie six épisodes à un seuil de 40-50 % — mais elle manque l’embargo de 1973 (la série mensuelle du coût raffineur commence en 1974), manque le choc de 1979 (le plateau de contrôle des prix de la fin des années 1970 casse la logique creux-vers-pic) et manque 2022 (le creux pandémique d’avril 2020 rend la montée supérieure à 24 mois). Elle admet aussi deux épisodes qui ne sont pas des chocs d’offre — les rebonds de 1986-87 et 1998-2000, qui sont des reprises après effondrement des prix. Porter le seuil à 75 % laisse quatre épisodes ; à 100 %, trois. Aucune règle mécanique unique ne reproduit l’ensemble historiquement reconnu, raison pour laquelle les épisodes retenus ici sont identifiés par l’événement et seules leurs ampleurs sont mesurées sur données. Pour aller plus loin : Notre page sur les matières premières comme signal avancé du régime macroéconomique.
La perturbation de 2026, dans ce cadre
L’entrée la plus récente est aussi la plus grande en termes physiques. À la suite d’un conflit au Moyen-Orient, le détroit d’Ormuz — point de passage d’environ un cinquième des flux pétroliers mondiaux — a été fermé à une grande partie de son trafic à partir de début mars 2026. — pour le détail, voir chaque deuxième vague d’inflation américaine. Le Commodity Markets Outlook d’avril 2026 de la Banque mondiale a enregistré une hausse du prix du brut Brent d’environ 65 % à la fin mars, sa plus forte progression mensuelle jamais relevée, tandis que l’offre pétrolière mondiale chutait d’environ 10 millions de barils par jour ; l’Agence internationale de l’énergie a qualifié l’épisode de plus grande perturbation d’offre de l’histoire du marché pétrolier. Fin juin 2026, le détroit fonctionnait sous une réouverture partielle par quotas et les prix étaient redescendus de leur pic de mars vers 80 dollars, la situation restant non résolue. Le registre ci-dessus mesure la hausse du prix réel au coût raffineur (environ +62 % jusqu’en avril), un chiffre plus faible que le bond du Brent parce qu’il s’agit d’une moyenne mensuelle décalée ; la formule « la plus grande de l’histoire » renvoie au volume d’offre retiré, pas au pourcentage de hausse de prix, qui, partant d’une base élevée, est plus petit que plusieurs chocs antérieurs. Un angle voisin : le décompte des capacités de raffinage américaines retirées depuis 2020.
C’est ici que le relevé devient un cadre plutôt qu’une prévision, et qu’il tranche dans les deux sens. La plus grande perturbation pétrolière physique jamais enregistrée frappe l’économie américaine la moins intensive en pétrole du dernier demi-siècle : le même baril nominal achète désormais bien moins de la production de l’économie qu’en 1973. Sur le schéma historique, l’inflation qui suivra dépendra de nouveau du régime tout entier — formation des salaires, ancrage des anticipations, orientation monétaire, et présence ou non d’autres chocs concomitants — plutôt que de la seule dépendance au pétrole. L’inflation IPC américaine était remontée à environ 4,2 % en mai 2026 (BLS), bien en deçà des lectures à deux chiffres des années 1970, mais l’épisode est incomplet et ses moteurs ne sont pas encore dissociables. La comparaison avec les années 1970 est donc incomplète dans les deux sens : l’économie est structurellement bien moins exposée au pétrole, mais la perturbation qu’elle affronte est, selon l’AIE, sans précédent moderne. Lecture connexe : Notre dossier sur la place des matières premières dans l’économie mondiale.
Intensité pétrolière, 1973-2026 — explorer la série
Registre des chocs + série d’intensité pétrolière · Licence : CC BY 4.0
Méthodologie et sources
La consommation de pétrole correspond aux produits pétroliers fournis aux États-Unis (EIA, Monthly Energy Review, tableau 3.1), la mesure standard de la consommation pétrolière intérieure. Le PIB réel provient de la Banque mondiale (dollars constants de 2015). Le prix du brut est le coût d’acquisition raffineur EIA, composite — le prix moyen effectivement payé par les raffineurs américains, meilleure mesure de ce qu’a supporté l’économie sous le double système de prix contrôlés des années 1970 que le WTI au comptant — déflaté en termes réels par l’IPC américain (BLS, série CUUR0000SA0). Les dates de récession viennent du NBER.
L’intensité pétrolière est le rapport des produits pétroliers fournis au PIB réel, indice base 1973 = 100. Pour chaque épisode, elle est mesurée à l’année baseline pré-choc — l’année précédant l’entrée — parce que la consommation de pétrole baisse elle-même lorsque les prix flambent : une intensité mesurée pendant un choc serait mécaniquement déprimée par le choc plutôt que par la tendance structurelle. Le graphique repère chaque choc à son année d’événement sur la série continue, si bien que sa position diffère légèrement du chiffre à l’année baseline du tableau ; les deux proviennent de la même série.
Les épisodes sont identifiés par l’événement et leurs ampleurs mesurées pic-sur-creux dans des fenêtres bornées par l’événement ; la règle de seuil et sa sensibilité sont exposées ci-dessus. La colonne d’inflation rapporte la variation de l’inflation IPC sur 12 mois de l’entrée à son pic dans les 24 mois suivants. C’est une mesure de comouvement, pas une estimation de la part d’inflation causée par le pétrole ; la colonne « moteurs concomitants » signale les épisodes — 2022 avant tout — où d’autres forces ont dominé. Les données d’intensité vont jusqu’à 2024, dernière année disponible pour le PIB de la Banque mondiale ; le repère 2026 reprend le niveau d’intensité de 2024 et est signalé comme tel. Détail méthodologique dans les données économiques de la Banque mondiale. Tous les chiffres sont reproductibles à partir du CSV.
Questions fréquentes
Un choc pétrolier provoque-t-il toujours de l’inflation aux États-Unis ?
Chacun des six chocs pétroliers majeurs depuis 1973 a été suivi d’une hausse de l’inflation IPC américaine, mais l’ampleur a beaucoup varié et reflétait le régime macroéconomique tout entier plutôt que le seul pétrole. Les chocs des années 1970 ont précédé une inflation à deux chiffres ; les épisodes de 1990 et 2003-08 n’ont ajouté guère plus d’un point au taux d’inflation. La poussée de 2022 a été forte mais tirée surtout par des forces non pétrolières.
L’économie américaine est-elle beaucoup moins dépendante du pétrole que dans les années 1970 ?
Les États-Unis ont consommé environ 69 % de pétrole en moins par dollar de PIB réel en 2024 qu’en 1973 (données pétrolières EIA ; PIB réel Banque mondiale), passant d’environ 1 068 à 331 barils par million de dollars de production. Le PIB réel a environ quadruplé tandis que la consommation de pétrole augmentait de moins d’un cinquième.
Pourquoi les chocs pétroliers des années 1970 ont-ils produit plus d’inflation que les récents ?
L’étude de référence, Blanchard et Galí (2007), pointe une combinaison de forces plutôt qu’une seule : une part déclinante du pétrole, la fin de l’indexation automatique des salaires et des marchés du travail plus flexibles, un meilleur ancrage des anticipations d’inflation et une crédibilité monétaire accrue, et l’absence de chocs concomitants. La littérature pondère en général les canaux du salaire et des anticipations au moins autant que le recul de l’intensité pétrolière.
La flambée pétrolière de 2008 était-elle un choc d’offre ?
Largement non. La montée de 2003-08 a été tirée surtout par la demande mondiale menée par la Chine face à une offre tendue, un mécanisme différent des coupures d’offre de 1973 et 1979. Une hausse de prix tirée par la croissance n’est pas le même événement qu’une hausse imposée par une coupure d’offre, ce qui explique en partie une inflation consécutive plus modérée malgré une hausse de prix bien plus forte.
Qu’est-ce qui compte comme « choc pétrolier » dans ce relevé ?
Une coupure d’offre ou une perturbation géopolitique nommée ayant produit une hausse du prix réel du brut, dont l’ampleur est mesurée pic-sur-creux dans une fenêtre bornée par l’événement. Une règle de seuil purement mécanique ne reproduit pas l’ensemble historiquement reconnu — elle manque 1973, 1979 et 2022 et admet des rebonds après effondrement des prix — d’où des épisodes identifiés par l’événement, seules leurs ampleurs étant mesurées sur données. La sensibilité au seuil est indiquée dans la méthodologie.
Pour aller plus loin
Eco3min tient d’autres relevés de long terme construits de la même manière — sur l’histoire des inversions de la courbe des taux et sur le dollar américain à travers les crises mondiales depuis 1973.
Sources : EIA (produits pétroliers fournis ; coût d’acquisition raffineur) · BLS (IPC) · Banque mondiale (PIB réel ; Commodity Markets Outlook, avril 2026, pour la perturbation de 2026) · AIE (perturbation d’offre 2026) · NBER (dates de récession) · Blanchard & Galí (2007). Données et méthode : voir le CSV (CC BY 4.0). Eco3min Research, juin 2026.
Mis à jour le 27 août 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.