
Deuxieme vague d’inflation americaine depuis 1948
L’inflation américaine revient souvent. En près de huit décennies, elle n’est presque jamais revenue plus forte. Voici le relevé complet — et la place qu’y occupe la vague de 2026.
Depuis 1948, l’inflation américaine est repartie une douzaine de fois ; une seule fois — les années 70 — chaque vague a culminé plus haut que la précédente.
Douze ré-accélérations distinctes ; sept ont dépassé la vague qui les précédait immédiatement, mais cette vague antérieure était le plus souvent mineure. L’escalade sur trois vagues successives n’est survenue qu’une fois : 1970 (6,4 %) → 1974 (12,2 %) → 1980 (14,6 %). Aucune vague depuis 1980 n’a dépassé ces 14,6 %.
La vague de 2026 est en cours : après un creux à 2,3 % en avril 2025, le glissement annuel de l’IPC est remonté à 4,2 % (mai 2026) sous l’effet du choc énergétique iranien — près de deux points de plus, mais toujours très en dessous des 9,0 % de 2022.
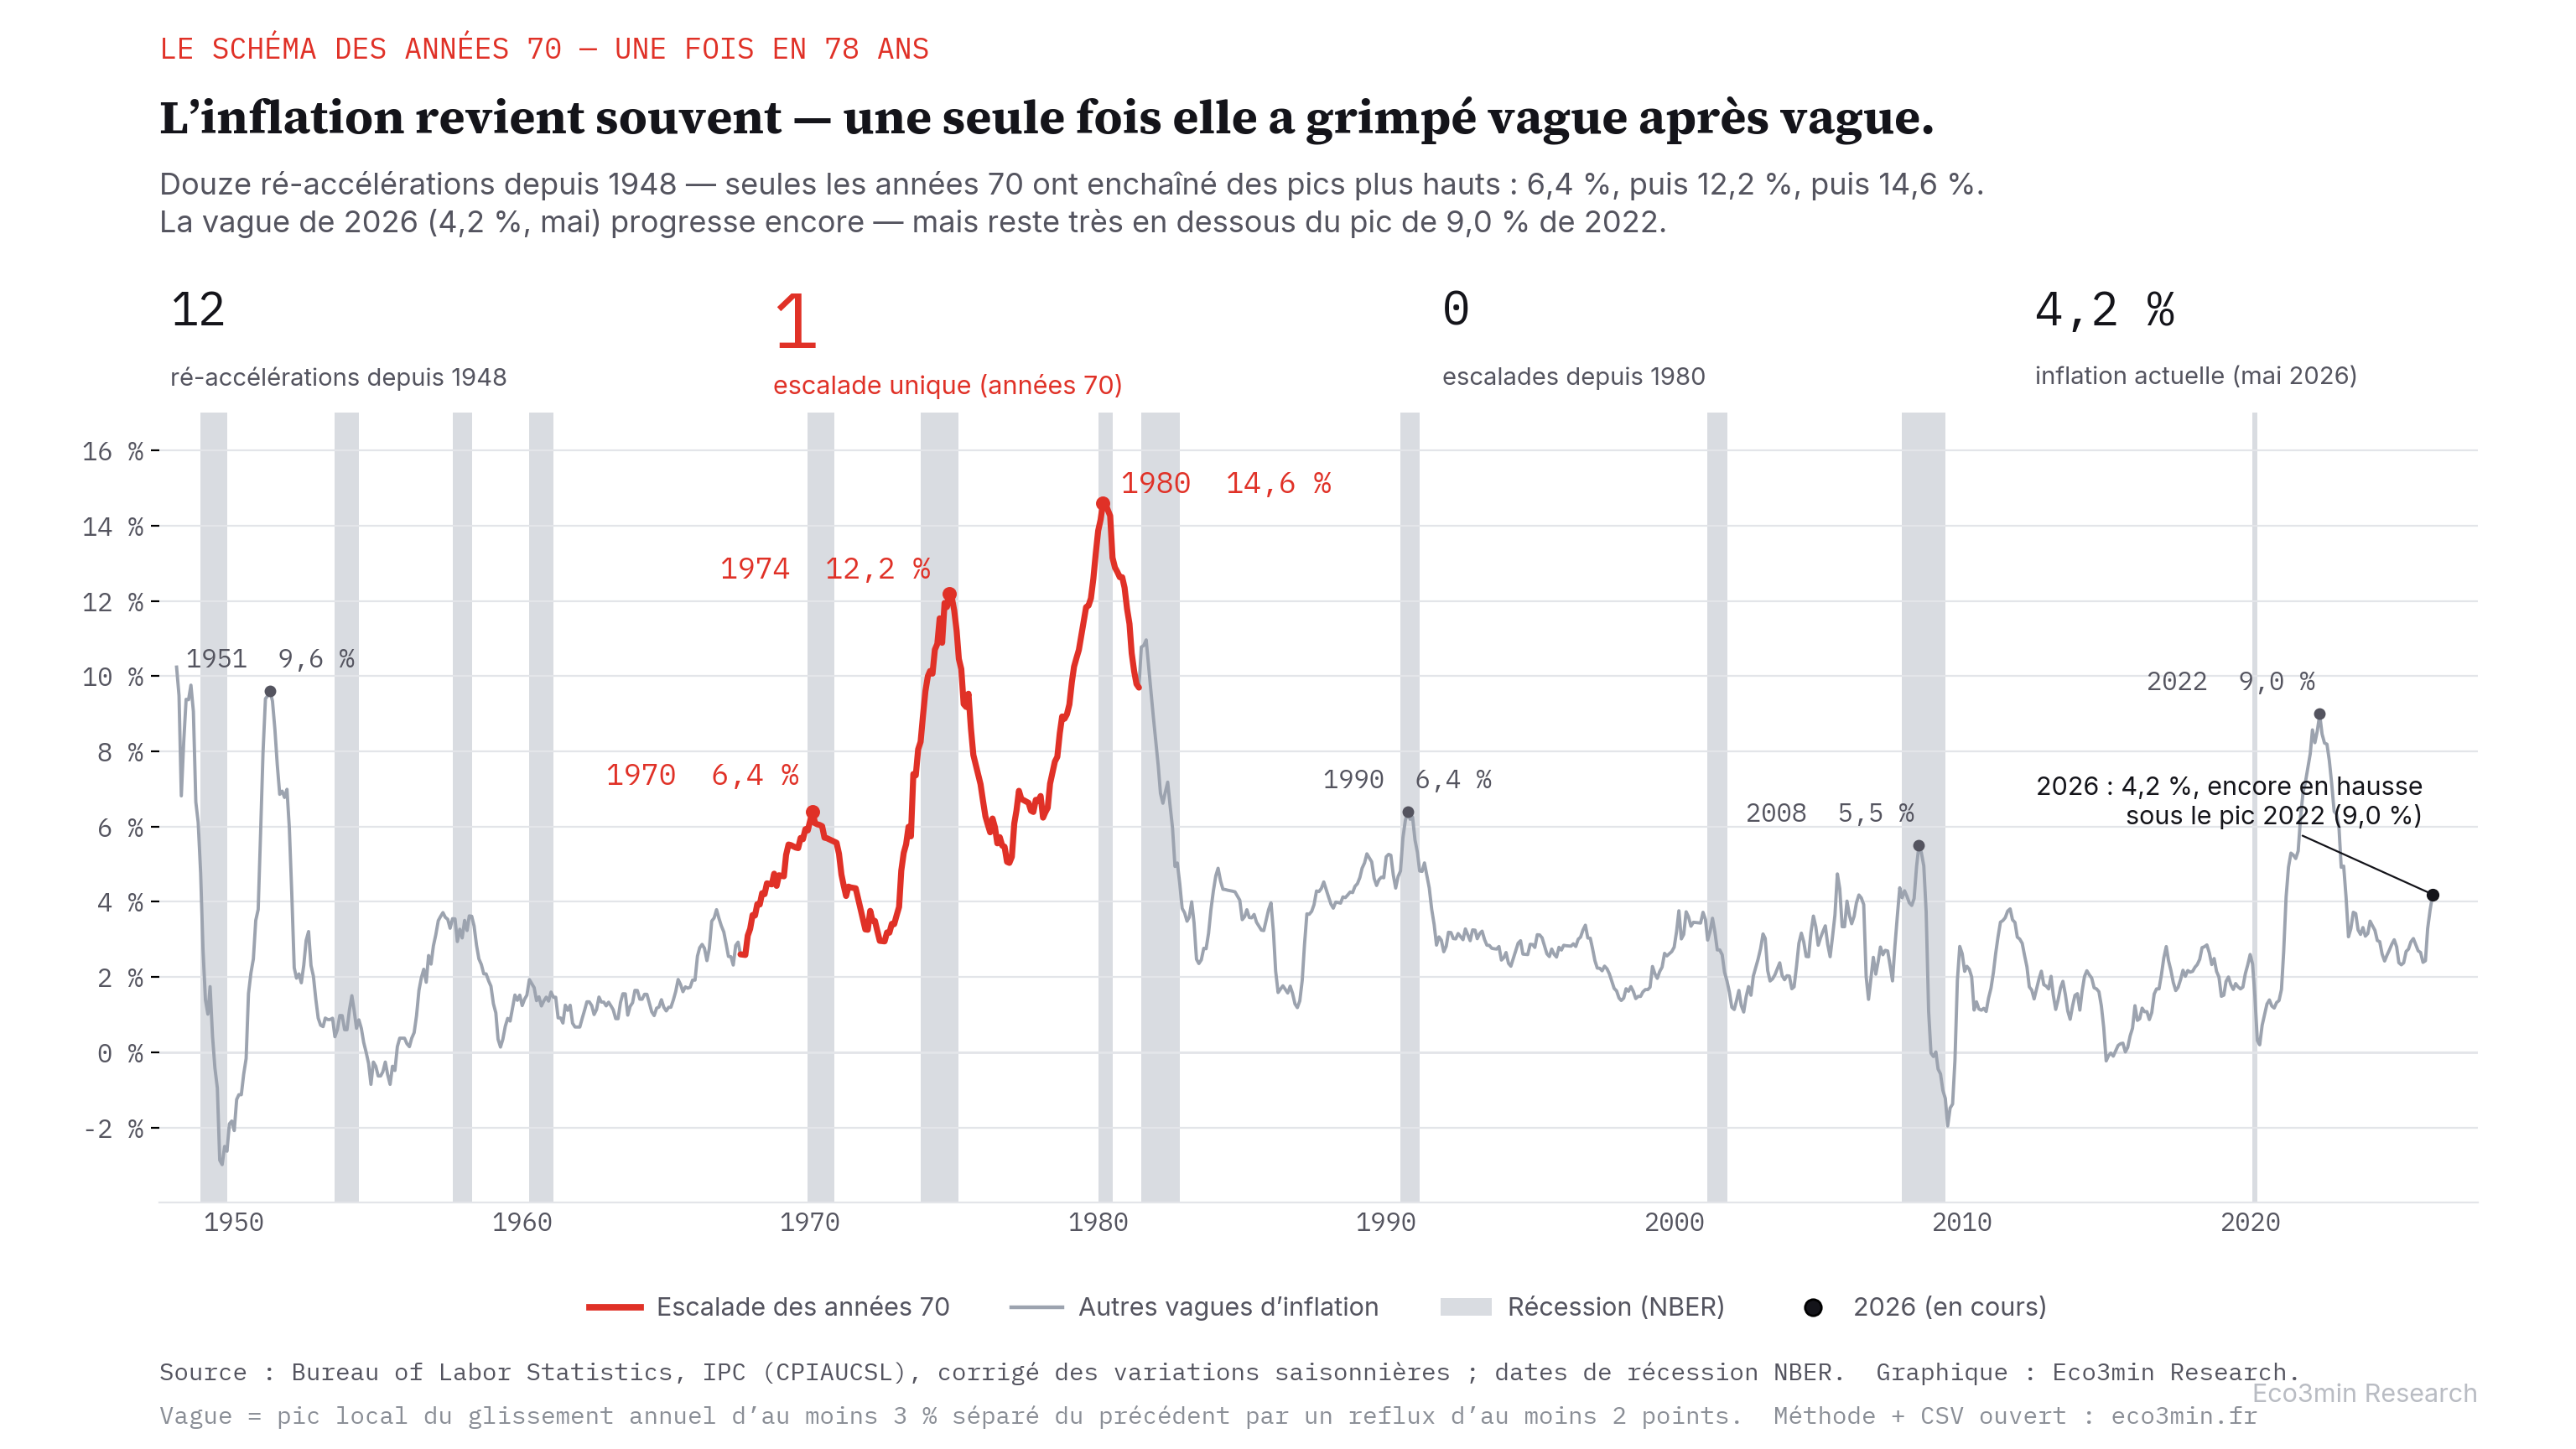
Glissement annuel de l’IPC (BLS, corrigé des variations saisonnières), 1948–2026. En rouge : la seule escalade en pics successivement plus hauts. En gris : les ré-accélérations qui ont reflué. Graphique : Eco3min Research.
Douze ré-accélérations depuis 1948
Une « vague » désigne ici un pic local du glissement annuel de l’IPC d’au moins 3 %, séparé du pic précédent par un reflux d’au moins 2 points de pourcentage (définition et tests de robustesse plus bas). Chaque ligne est un pic ; la dernière colonne le compare au pic immédiatement antérieur.
| Pic | IPC g.a. | vs pic précédent |
|---|---|---|
| juil. 1948 | 9,8 % | — |
| avr. 1951 | 9,6 % | plus bas |
| avr. 1957 | 3,7 % | plus bas |
| févr. 1970 | 6,4 % | plus haut |
| nov. 1974 | 12,2 % | plus haut |
| mars 1980 | 14,6 % | plus haut |
| mars 1984 | 4,9 % | plus bas |
| oct. 1990 | 6,4 % | plus haut |
| mars 2000 | 3,8 % | plus bas |
| sept. 2005 | 4,7 % | plus haut |
| juil. 2008 | 5,5 % | plus haut |
| sept. 2011 | 3,8 % | plus bas |
| juin 2022 | 9,0 % | plus haut |
| 2026 → | 4,2 %* | en cours |
*Mai 2026, en glissement annuel, et en hausse. La vague de 2026 n’est pas encore un pic abouti. Les lignes rouges marquent la seule série de trois pics successivement plus hauts. (Octobre 2025 est absent de la série source et est exclu.)
Le graphique que tout le monde partage
Une image domine le débat sur l’inflation de 2026 : l’IPC d’aujourd’hui superposé à celui des années 70, calé pour que les deux courbes riment, avec une projection en pointillés pointant vers un second pic autour de 2027. Le message implicite : une deuxième vague plus forte arrive. Larry Summers a réactualisé la comparaison ; Jim Bianco soutient qu’un plancher d’inflation à 3 % est désormais installé ; et Lacy Hunt, qui décrit le choc pétrolier comme le type de choc d’offre à l’origine des récessions des années 70, en chiffrait l’impact à 240–300 points de base lors de la Strategic Investment Conference de mai 2026.
Cette comparaison repose aussi sur un graphique que plusieurs analystes jugent fallacieux. James Smith, d’ING, l’a qualifié de « chart crime », le procédé consistant à décaler l’inflation américaine de 571 mois et à la caler sur le passé pour fabriquer une correspondance. C’est l’image qui argumente. Ce qu’elle ne montre jamais, c’est le taux de base réel : sur l’ensemble de l’après-guerre, à quelle fréquence une deuxième vague survient-elle — et à quelle fréquence est-elle plus forte ?
Revenir est normal. Revenir plus fort est rare.
La ré-accélération en soi n’a rien d’exceptionnel. Depuis 1948, le glissement annuel de l’IPC a formé douze vagues haussières distinctes après des reflux significatifs — soit à peu près une tous les six ou sept ans. Source de référence : les bases de données de l’indice des prix à la consommation du BLS. L’inflation qui reflue puis revient est la texture ordinaire de la série, pas une anomalie.
Qu’elle revienne plus forte est une autre question, et la réponse honnête comporte deux niveaux. Sept des douze vagues ont bien dépassé le pic immédiatement antérieur — mais, dans la plupart des cas, ce pic antérieur était modeste (la vague de 2005 à 4,7 % a dépassé celle de 2000 à 3,8 %, par exemple). Ce qui est rare, en revanche, c’est l’escalade durable : une série de vagues successives chacune plus haute que la précédente, poussant le niveau des prix dans une nouvelle zone. Cela ne s’est produit qu’une seule fois — la montée en trois temps de 1970 → 1974 → 1980, de 6,4 % à 12,2 % puis 14,6 %. Toutes les autres ré-accélérations ont culminé sous la vague qui précédait le cycle, et aucune vague depuis 1980, soit plus de quatre décennies, n’a dépassé ce sommet de 14,6 % ; la plus proche fut 9,0 % en 2022. Le constat sur l’escalade unique tient que l’on fixe le seuil de reflux à 2,0 ou à 2,5 points ; le décompte des vagues, lui, varie d’une unité. À lire aussi : le relevé des récessions et signaux avancés.
Élargir la focale ne fait que renforcer ce constat. Les deux inflations les plus violentes de tout le relevé IPC sont antérieures à cette fenêtre — 23,7 % en juin 1920 et 20,1 % en mars 1947, toutes deux plus hautes que tout ce qu’ont atteint les années 70 — mais chacune fut un pic isolé qui s’est effondré presque aussitôt en déflation (les prix ont chuté de 15,8 % dans l’année qui a suivi le pic de 1920), pas un escalier. C’est pourquoi le relevé débute ici en 1948 : l’étalon-or et les contrôles de prix de guerre à l’origine de ces deux pics relèvent d’un régime monétaire différent du cadre moderne de la Réserve fédérale (post-Accord de 1951), et les tracer ensemble reviendrait à comparer des choses dissemblables. Même mesurée face à ces deux pics d’avant-guerre plus élevés, l’escalade durable sur vagues successives reste un événement unique dans le relevé américain. Lecture complémentaire : notre analyse détaillée sur la grille de lecture macroéconomique et géopolitique de la finance.
Pourquoi les années 70 ne sont pas une simple assurance
Un relevé n’est pas une prévision, et trois réserves s’opposent à une lecture rassurante. D’abord, l’échantillon est faible : une douzaine de vagues sur huit décennies suffit à décrire un schéma, pas à fixer une probabilité — « rare » n’est pas « impossible », et l’unique escalade fut sévère. Ensuite, l’escalade des années 70 n’avait rien d’aléatoire. Elle a coïncidé avec une configuration précise : la Réserve fédérale a assoupli sa politique avant que l’inflation n’ait pleinement reflué, les anticipations d’inflation des ménages se sont désancrées, et les chocs d’offre se sont succédé. La Fed de Cleveland a publié des éléments montrant que la dispersion des anticipations d’inflation des ménages début 2025 dépassait déjà le pic des années 70 — précisément le canal par lequel une deuxième vague s’auto-entretient. Enfin, ce jeu de données mesure l’IPC réalisé ; il ne capte pas les pressions qui pourraient encore monter sous un chiffre de 4,2 %.
Les données ne disent donc pas qu’une seconde escalade est impossible. Elles disent que l’escalade est l’exception, et que cette exception est venue de conditions identifiables plutôt que du simple fait d’une première vague.
Où se situe 2026
L’épisode actuel est une authentique ré-accélération, encore à ses débuts. Le glissement annuel de l’IPC était redescendu jusqu’à 2,3 % en avril 2025 — une remise à zéro complète du cycle post-Covid — avant que le choc énergétique iranien ne le ramène à 4,2 % en mai 2026, une hausse de près de deux points par rapport au creux. À ce niveau, il reste très en dessous du pic de 9,0 % de 2022, et il n’a pas encore formé de pic abouti. Sur le même thème : notre décryptage sur les régimes d’inflation et leur cadre macroéconomique.
Le relevé ne dit pas comment cela se résoudra, mais il identifie ce qui a distingué l’unique escalade des retours qui ont reflué : une politique assouplie alors que le niveau des prix restait élevé, des anticipations désancrées, des chocs qui s’enchaînent. Que 2026 finisse par ressembler à cette configuration ou aux rebonds contenus de 1990 et 2008 reste la question ouverte — et ce sont les prochaines publications de l’IPC, non une superposition décalée de 571 mois, qui y répondront.
Ce qui compte comme une vague, et comment réfuter ce constat
Qu’une reprise donnée « compte » comme une vague, ou qu’une séquence « escalade », relève d’un choix de classification ; le critère est donc explicite. Une vague est un pic local du glissement annuel de l’IPC d’au moins 3 %, séparé du pic précédent par un creux inférieur d’au moins 2 points de pourcentage (le reflux), les pics distants de moins de 2 points étant traités comme une seule vague. Une escalade est une série d’au moins trois vagues consécutives chacune plus haute que la précédente. Sur ces règles, l’après-guerre compte douze ré-accélérations et une escalade. Selon que le seuil de reflux est fixé à 2,0 ou 2,5 points, le constat d’escalade unique tient ; le décompte, lui, passe de douze à onze, un pic mineur de 2000 tombant alors sous le seuil. Si une révision future de l’IPC historique, ou une règle différente mais tout aussi explicite, renversait le résultat, cette page serait corrigée ; le jeu de données ouvert ci-dessous permet à quiconque de le vérifier directement. À rapprocher du recensement des chocs du brut.
Données et méthode
La série est l’IPC des consommateurs urbains, corrigé des variations saisonnières — série BLS CPIAUCSL via FRED, mensuelle, avec des valeurs jusqu’à mai 2026 (publiée en juin 2026). Eco3min recense la série complète dans la chronologie des pauses de la Réserve fédérale. La fenêtre représentée débute en 1948 pour la raison de régime exposée plus haut ; les deux pics plus élevés d’avant 1948 sont traités dans le texte plutôt que représentés. La variation en glissement annuel est calculée sur une base calendaire (chaque mois comparé au même mois un an plus tôt), de sorte qu’un mois manquant ne l’affecte pas. Les vagues sont identifiées par un filtre de points de retournement qui ne retient les pics et creux alternés que lorsque la série varie d’au moins le seuil de reflux, ce qui supprime les pics parasites liés au bruit mensuel ; les pics inférieurs à 3 % ne sont pas comptés comme des vagues d’inflation. Les zones de récession suivent les dates de cycle du NBER. Une réserve sur la source : la valeur d’octobre 2025 est actuellement absente de la série CPIAUCSL publiée et est exclue des calculs plutôt qu’interpolée.
Questions fréquentes
Combien de fois l’inflation américaine est-elle repartie depuis 1948 ?
Douze fois distinctes, selon une définition fondée sur un pic du glissement annuel de l’IPC d’au moins 3 % séparé du pic précédent par un reflux d’au moins 2 points de pourcentage. Soit à peu près une ré-accélération tous les six à sept ans, ce qui fait du retour de l’inflation une constante de la série d’après-guerre plutôt qu’un événement rare.
Une deuxième vague d’inflation américaine a-t-elle déjà culminé plus haut que la première ?
Sept des douze vagues ont dépassé le pic immédiatement antérieur, mais ce pic antérieur était le plus souvent modeste. L’escalade durable — trois vagues successives chacune plus haute que la précédente — ne s’est produite qu’une fois, dans les années 70 : 6,4 % en 1970, 12,2 % en 1974 et 14,6 % en 1980. Aucune vague depuis, soit plus de quatre décennies, n’a dépassé ce sommet de 14,6 %.
La reprise d’inflation de 2026 répète-t-elle les années 70 ?
Il est trop tôt pour le dire, et le relevé historique ne peut pas y répondre à l’avance. En mai 2026, le glissement annuel de l’IPC s’établit à 4,2 % et progresse, contre un creux de 2,3 % en avril 2025, mais reste sous le pic de 9,0 % de 2022. À lire également : les limites de l’avance des matières premières. L’escalade des années 70 est venue de conditions précises — un assouplissement de la politique alors que l’inflation restait élevée, des anticipations désancrées et des chocs d’offre successifs — et c’est aux prochaines publications de l’IPC qu’il reviendra de dire si 2026 correspond à cette configuration. Pour prolonger la lecture, voir les vagues d’inflation globale face au cœur.
Qu’est-ce qui définit une « vague » d’inflation dans ce jeu de données ?
Un pic local du glissement annuel de l’IPC d’au moins 3 %, séparé du pic précédent par un creux inférieur d’au moins 2 points de pourcentage. Les pics distants de moins de 2 points sont traités comme une seule vague. Le constat d’escalade unique tient que le seuil soit fixé à 2,0 ou 2,5 points ; le décompte, lui, passe de douze à onze.
Où télécharger les données ?
Le jeu de données mensuel complet de l’IPC (1913–mai 2026) et le relevé des vagues sont disponibles ci-dessus en fichiers CSV ouverts sous licence CC BY 4.0, libres de réutilisation avec attribution à Eco3min.
Avertissement — Information financière. Les analyses et contenus publiés sur eco3min.fr le sont à titre informatif et pédagogique uniquement. Ils ne constituent pas un conseil en investissement ni une incitation à acheter ou vendre des instruments financiers. Les performances et schémas passés ne préjugent pas des résultats futurs. Toute décision d’investissement comporte un risque et relève de la seule responsabilité du lecteur.
Mis à jour le 26 août 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.