
Logique barbell : pourquoi la zone intermédiaire d’un portefeuille est sous-payée
La logique barbell ne prescrit pas une allocation : elle interroge ce que rémunère réellement la duration moyenne et la couche médiane d'un portefeuille standardisé dans un régime de taux élevés et d'indices concentrés.

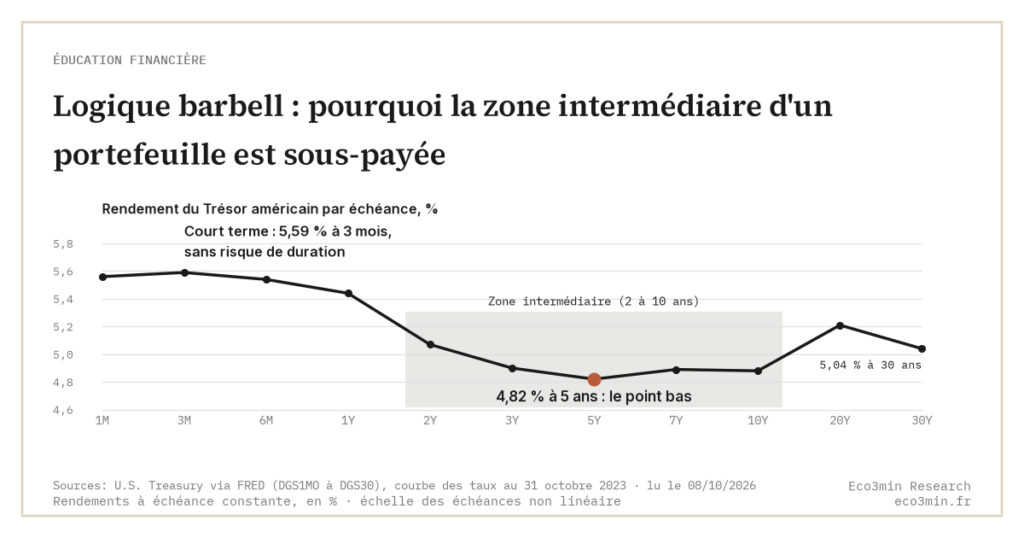
La logique barbell formalise une intuition de Nassim Taleb. Quand le cash redevient rémunéré et que la queue droite des actifs risqués reste convexe, la zone intermédiaire d’un portefeuille cesse d’être payée pour le risque qu’elle porte.
TL;DR
Quand le cash court redevient rémunéré en termes réels, la couche intermédiaire d'un portefeuille cesse d'être payée pour le risque qu'elle porte : c'est la lecture que propose la grille barbell de Taleb.
- D'octobre 2022 à décembre 2024 sans interruption, le 3 mois américain a rapporté davantage que le 10 ans (T10Y3M négatif, séries FRED), et le term premium 10 ans de la Fed de New York (série ACMTP10) n'est durablement repassé en territoire positif qu'en octobre 2024, avec un pic à 0,89 point en mai 2025 : la duration intermédiaire est portée sans contrepartie de rendement.
- Les spreads investment grade (indice ICE BofA US Corporate) se sont établis à 86 points de base en moyenne en 2025, une prime de crédit faible alors que l'endettement corporate et le mur de refinancement à 24 mois restent élevés.
- Fin 2024, les sept plus grandes valeurs technologiques pesaient près d'un tiers du S&P 500, ce qui superpose dans l'indice un cœur convexe à une masse de valeurs médianes peu rémunérées et brouille la frontière défensif/convexe pour un porteur passif.
Cette grille ne prescrit pas une allocation. Elle reformule une question plus dérangeante : que rémunère réellement la duration moyenne et la couche médiane d’un portefeuille standardisé, dans un régime de taux soutenus et de dispersion des rendements ?
Le barbell n’est pas un modèle d’investissement clé en main, mais un outil de diagnostic. Il s’inscrit dans la logique de structuration patrimoniale par arbitrages explicites documentée par Eco3min, et ne constitue en aucun cas une recommandation personnalisée.
Une polarisation du risque, pas une diversification
L’origine intellectuelle du barbell tient en quelques pages de Nassim Taleb dans Antifragile (2012). L’idée : structurer un portefeuille autour de deux pôles nettement séparés. D’un côté, une fraction très défensive : cash, T-bills, dette souveraine très courte. De l’autre, une fraction explicitement convexe : positions à forte asymétrie haussière, capital-risque, options longues. Entre les deux, peu ou pas d’exposition aux segments intermédiaires.
Le raisonnement repose sur une observation simple. Un portefeuille 60/40 classique capture une prime de risque moyenne sur toute son assiette. En cas de choc, la part obligataire amortit ; en cas de hausse, cette même part plafonne le gain. Le barbell renverse l’arbitrage. Le défensif protège vraiment, parce qu’il est court et rémunéré. Le risqué garde sa convexité, parce que la queue droite n’est pas tronquée. La zone intermédiaire (dette d’entreprise investment grade, mid-caps, duration cinq à dix ans) s’efface, parce qu’elle paye trop peu pour ce qu’elle expose. Une question voisine : notre Q&A sur la duration obligataire.
Le consensus de la gestion patrimoniale reste pourtant arrimé à cette couche moyenne, cœur des allocations diversifiées 60/40 ou cycle de vie. Le barbell ne nie pas la pertinence historique de ce socle. Il interroge ce qu’il paye dans le régime de taux installé depuis 2022.
Pourquoi la duration intermédiaire perd en lisibilité
Le retour des taux courts à des niveaux durablement positifs en termes réels modifie l’arithmétique du portefeuille. Quand un Treasury 3 mois rémunère davantage qu’un Treasury 5 ou 7 ans, la prime de duration n’est plus payée. Le 31 octobre 2023, le 3 mois servait 5,59 % et le 5 ans 4,82 %, point bas de la courbe (Trésor américain, courbe par des rendements). L’écart entre 10 ans et 3 mois est resté négatif sans interruption du 25 octobre 2022 au 12 décembre 2024 (série T10Y3M), et le 7 ans a rapporté jusqu’à 1,94 point de moins que le 3 mois (4 mai 2023). Le détenteur d’obligations intermédiaires absorbe le risque de taux sans contrepartie de rendement. Pour la lecture complète, on se reporte aux fonds euros nouvelle génération.
Le term premium estimé par la Fed de New York (modèle Adrian-Crump-Moench, série ACMTP10) éclaire ce point souvent absent du débat patrimonial : négatif près de quatre jours sur dix dans la décennie 2010, il n’a dépassé zéro que brièvement à l’automne 2023, puis durablement à partir d’octobre 2024. Son pic, 0,89 point le 21 mai 2025, reste inférieur à la moitié de sa moyenne de 1990-2007 (1,78 point). La rémunération additionnelle pour porter du risque de duration reste contenue. Cette mécanique de désincitation à la duration est l’un des effets directs de la remontée des taux directeurs amorcée en 2022, dont les effets de bilan continuent de se diffuser dans l’économie réelle.
Sur le crédit, le constat est proche. Les spreads investment grade mesurés par l’indice ICE BofA US Corporate (écart ajusté des options) se sont établis à 86 points de base en moyenne en 2025, un niveau bas en comparaison historique, alors même que les ratios d’endettement corporate restent élevés et que la part de dette à refinancer dans les vingt-quatre mois croît. Le détenteur de dette IG capte une prime de crédit faible, exposée à un repricing brutal en cas de retournement du cycle. C’est l’illustration canonique du segment moyennement payé pour un risque qui n’est pas moyen. Pour aller plus loin : notre exposé de la méthode et des principes financiers Eco3min.
Ce que la concentration des indices ajoute à la lecture
Du côté actions, la même tension apparaît sous une forme différente. La concentration des performances sur un nombre réduit de capitalisations (les sept plus grandes valeurs technologiques américaines représentaient près d’un tiers de la capitalisation du S&P 500 selon les données S&P fin 2024, quelques poids lourds du CAC ou du DAX en Europe) signifie qu’un investisseur indiciel détient en pratique deux portefeuilles superposés. Un cœur ultra-concentré, qui pilote la performance. Une queue large, dont la contribution est marginale. Les dynamiques propres aux marchés actions cotés rendent ainsi les indices agrégés moins représentatifs de la dispersion réelle des rendements.
Cette concentration n’est pas neutre pour la grille barbell. Elle déplace la frontière entre défensif et convexe à l’intérieur même de l’indice. Détenir un S&P 500 standard, c’est porter une exposition implicite à une poignée de noms à forte convexité bénéficiaire, enveloppée d’une masse de valeurs médianes peu rémunérées. La séparation analytique entre les deux pôles devient plus difficile à opérer pour un détenteur purement passif.
Trois régimes où la grille s’éprouve
Ralentissement ordonné, désinflation progressive. Les taux courts conservent une rémunération réelle attractive, la queue droite des actions se reconstitue lentement, la duration intermédiaire commence à offrir une prime sans urgence à la capter. Le barbell tient sans pression.
Persistance inflationniste, taux maintenus haut. Cas plus inconfortable. Le cash rémunère bien, mais la duration intermédiaire est sanctionnée frontalement, et la convexité actions se dégrade par compression des multiples. Le barbell n’élimine pas la perte. Il limite ce qui est porté en zone moyenne, c’est-à-dire ce qui souffre le plus dans ce régime.
Récession brutale, détente monétaire rapide. Le cash rémunéré perd vite son attrait, la duration longue se valorise par baisse des taux, la convexité actions revient en queue droite. C’est le scénario où la zone intermédiaire, paradoxalement, retrouve sa place : la pente de courbe se reforme, la prime de duration redevient payée, et la couche moyenne récupère une partie de sa rémunération.
Ce que le barbell ne dit pas
Le barbell ne désigne pas un produit, ni un poids cible, ni un moment d’entrée. C’est une grille de cohérence entre un portefeuille et le régime macro dominant. Sa valeur tient à une question simple, qu’un détenteur peut se poser à intervalles réguliers. La fraction intermédiaire de mon allocation est-elle rémunérée pour le risque qu’elle porte ? Ou paye-t-elle une prime moyenne sur un risque qui ne l’est pas ?
La réponse varie selon le régime, et c’est ce qui fait l’utilité descriptive du cadre. Dans l’environnement de taux nuls de la décennie 2010, la zone intermédiaire était surrémunérée par la chasse au rendement, et le 60/40 capturait cette surrémunération. Dans un environnement de taux élevés et d’indices concentrés, elle est sous-payée. Le barbell n’inverse pas cette équation. Il la rend lisible. Rendre lisible ce qu’une allocation paie réellement est aussi le meilleur remède aux angles morts du risque réel que l’éducation financière laisse subsister.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Éducation financière : les angles morts du risque réel
L'éducation financière outille pour la volatilité observable, pas pour le risque structurel. Une lecture des angles morts pédagogiques…
Livret bancaire fiscalisé ou Livret A : la comparaison ne vaut qu’après impôt
Un livret bancaire fiscalisé et un Livret A ne se comparent pas sur leur taux brut affiché. Seul…
Épargne réglementée : ce que détiennent vraiment les Français, la photographie de fin 2025
Fin 2025, les livrets réglementés des ménages pèsent 948 milliards d'euros, mais 15 % des Livrets A, ceux…