
Investissement productif et politique monétaire : l’irréversibilité dicte le tempo

L'investissement réagit lentement à la baisse des taux parce que le capital engagé n'est pas réversible : l'attente devient un actif, pas un retard.
Ce tag explore comment les décisions des banques centrales se diffusent dans l’économie réelle. Les canaux de transmission — taux, crédit, change, richesse, anticipations — fonctionnent avec des délais variables et une efficacité inégale selon les contextes. Comprendre ces mécanismes permet d’anticiper le décalage entre action monétaire et impact économique. La transmission n’est jamais instantanée ni linéaire.
L'investissement réagit lentement à la baisse des taux parce que le capital engagé n'est pas réversible : l'attente devient un actif, pas un retard.

Le canal bancaire filtre la transmission monétaire : Bâle III, contraintes bilancielles, perception du risque pèsent autant que le prix de la liquidité. Un cycle de baisse de taux ne déclenche pas mécaniquement une reprise du crédit — et n'atteint pas les agents économiques avec la même intensité.

Crédit, taux longs, volumes, prix : la transmission monétaire à l'immobilier suit toujours cet ordre. Le confondre, c'est lire de la « résilience » là où il y a un cycle d'ajustement en cours.
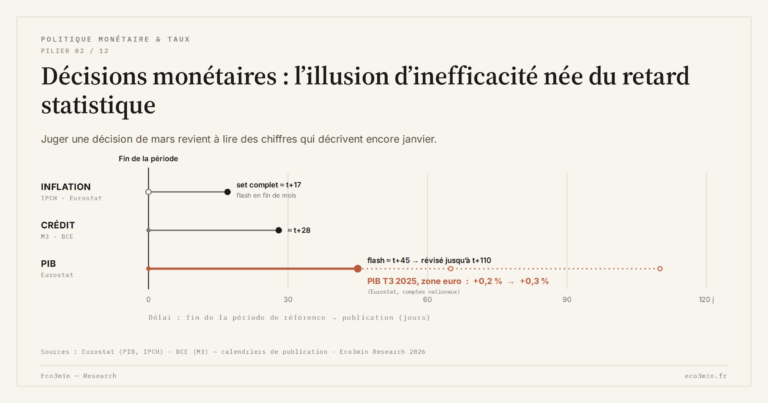
Les chiffres officiels regardent en arrière de deux à six mois. Juger une décision monétaire à chaud revient à mesurer une économie qui n'est plus celle qui réagit.

La forward guidance et le ton des banques centrales modifient les conditions financières avant la décision officielle. Le canal des anticipations est devenu l'instrument central, devant le mouvement de taux.
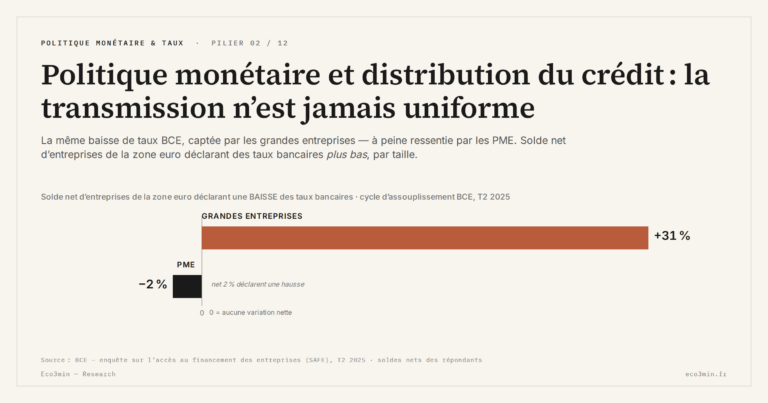
Une décision de taux unique frappe les agents à des vitesses différentes. Les agrégats lissent ce que la microéconomie du crédit révèle : un système où l'impulsion monétaire se distribue de manière profondément inégale.

Plus de 75 % du financement des PME européennes transite par le crédit bancaire. Ce canal sous-représenté dans les analyses monétaires explique l'essentiel des effets réels d'un resserrement.
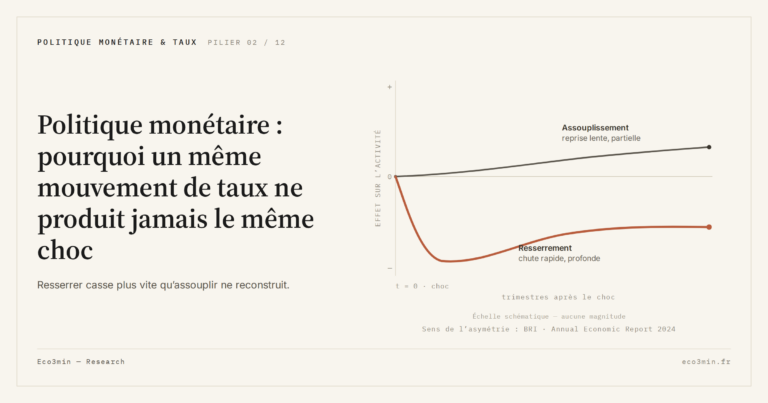
À choc de taux identique, l'économie ne réagit pas symétriquement : la transmission dépend du cycle, des bilans et des seuils de défaut. Lecture des trois facteurs qui rendent toute extrapolation linéaire fragile.
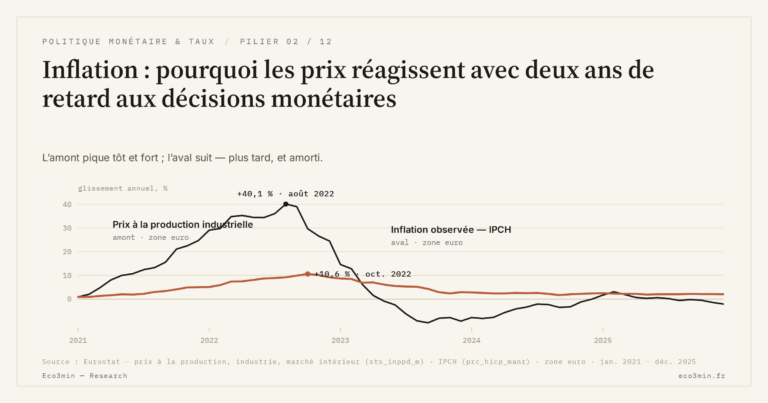
Entre une décision de taux et son effet sur les prix, le décalage cumulé atteint 18 à 24 mois. Architecture nominale des économies, inertie salariale, effets de second tour : la mécanique du retard d'ajustement.
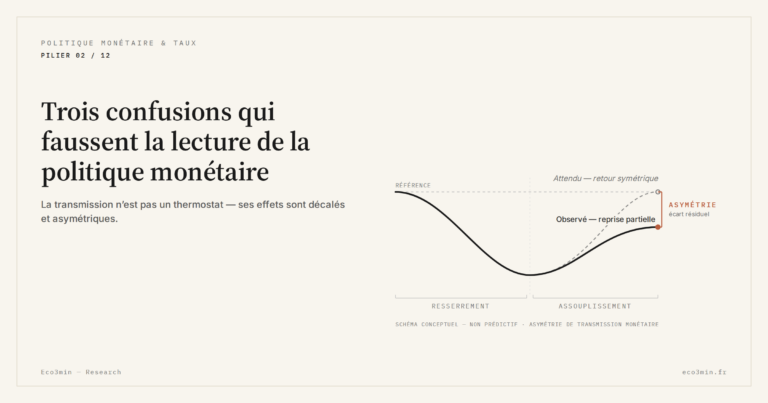
Confondre l'annonce et son effet, attribuer à la BCE ce qui relève d'autres forces, présumer une symétrie entre hausses et baisses : trois raccourcis qui orientent jusqu'aux décisions d'investissement.