
Trois confusions qui faussent la lecture de la politique monétaire
Confondre l'annonce et son effet, attribuer à la BCE ce qui relève d'autres forces, présumer une symétrie entre hausses et baisses : trois raccourcis qui orientent jusqu'aux décisions d'investissement.

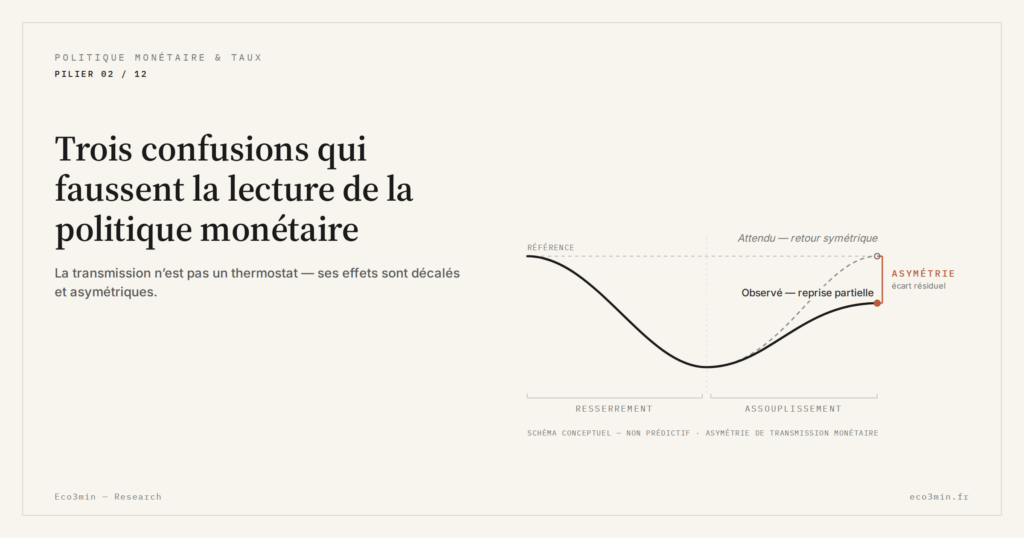
Trois confusions dominent le commentaire grand public sur la politique monétaire : confondre l’annonce et son effet, attribuer à la BCE ce qui relève d’autres forces, et présumer une symétrie entre hausses et baisses. Aucune n’est innocente.
TL;DR
La BCE mesure l'asymétrie du cycle actuel : à la première baisse de mai 2024, le taux payé sur le stock de crédits aux ménages dépassait de 1,4 point celui d'un nouveau prêt, contre 0,4 point en octobre 2008 (Economic Bulletin 4/2025).
- Première confusion : assimiler l'annonce à son effet. Les marchés intègrent une décision de la BCE en quelques minutes, mais ses effets réels (crédit, investissement, emploi) mettent douze à vingt-quatre mois à se matérialiser.
- Deuxième confusion : créditer la politique monétaire de ce que produisent d'autres forces (soutien budgétaire, choc d'offre, restockage). Les travaux de Romer et Romer (American Economic Review, 2023) rappellent que l'identification des chocs monétaires exogènes reste un défi méthodologique.
La politique monétaire est l’un des sujets où la distance entre ce que le public croit voir et ce qui se passe réellement est la plus grande. Le point est exposé en détail dans le cadre Eco3min des canaux de transmission monétaire. Trois raccourcis trompeurs structurent l’essentiel des contresens : ils méritent d’être nommés, parce qu’ils orientent ensuite les anticipations des agents, y compris celles qui pèsent sur les décisions d’investissement.
Confusion n°1 : assimiler la décision au moment de son effet
Quand la BCE abaisse son taux de dépôt de 25 points de base, le commentaire qui suit porte sur les conséquences attendues — crédit immobilier, investissement, emploi. Ces conséquences ne se matérialisent pourtant qu’au terme d’un processus de transmission de douze à vingt-quatre mois. L’annonce ne fait pas l’effet ; elle déclenche un chemin qui le produira.
La confusion est entretenue par la réactivité des marchés financiers, qui ajustent les prix en quelques minutes. L’observateur non spécialiste lit cette réaction de marché comme un effet économique réel et conclut, faute de mieux, à un impact instantané. La distinction entre prix financiers et grandeurs réelles (production, emploi, investissement) n’est pourtant pas une nuance technique : c’est la différence entre une promesse intégrée par le marché et une réalité économique encore à venir. L’impression d’inefficacité qui accompagne les premières semaines après une décision découle directement de ce raccourci temporel.
Confusion n°2 : attribuer à la politique monétaire ce que font d’autres forces
La deuxième erreur est l’imputation paresseuse. La reprise de l’emploi après une baisse de taux peut tenir à un soutien budgétaire, à un choc d’offre favorable, à un cycle de restockage ou à une amélioration des conditions financières externes. Isoler l’effet proprement monétaire est un exercice économétrique difficile, qui suppose de neutraliser tout le reste — opération que les commentaires courants contournent par des raccourcis causaux du type « les taux ont baissé, donc le marché s’est redressé ».
Les travaux de Christina Romer et David Romer (« Does Monetary Policy Matter? The Narrative Approach after 35 Years », American Economic Review, 2023) rappellent que l’identification des chocs monétaires exogènes reste un défi méthodologique majeur — autrement dit, même les économistes les plus outillés peinent à attribuer proprement. L’erreur consistant à attendre des résultats rapides et directement imputables amplifie le biais. Faute d’isoler ce qui revient à la politique monétaire, l’observateur la crédite ou l’accuse de l’ensemble de la conjoncture.
Confusion n°3 : présumer une symétrie qui n’existe pas
La troisième erreur repose sur une intuition trompeuse : si une hausse de 100 points de base freine l’activité de X %, une baisse de même ampleur devrait la stimuler d’autant. La lecture ignore les non-linéarités documentées dans la transmission monétaire. Les mécanismes de contraction (défauts, rationnement du crédit, perte de confiance) ne s’inversent pas mécaniquement quand les taux redescendent.
L’asymétrie est mesurable. La BCE l’a documentée sur le cycle en cours (Economic Bulletin 4/2025) : à la veille de la première baisse de taux, en mai 2024, l’écart entre le taux payé par les ménages sur leur stock de crédits et celui d’un nouveau prêt atteignait 1,4 point, contre 0,4 point à l’entrée du cycle de baisses d’octobre 2008. Conséquence, inédite dans les cycles précédents : le taux moyen de l’encours devait continuer de monter malgré les baisses de taux directeurs, et rester 0,6 point au-dessus de ce qu’aurait donné la configuration de 2008 fin 2027. La baisse ne défait pas la hausse au même rythme, parce que le stock de prêts à taux fixe ne se reprice qu’à l’échéance.
Le rétablissement effectif des conditions de liquidité après un cycle de resserrement ne suffit pas à restaurer les dynamiques de crédit et d’investissement détruites en phase restrictive. Bilans endommagés, confiance érodée, projets abandonnés : aucun ne se reconstitue au rythme des baisses de taux. Ce point est décomposé soigneusement dans l’analyse Eco3min des délais de propagation des taux vers les entreprises.
Lire la politique monétaire comme un thermostat : on monte pour refroidir, on baisse pour réchauffer. La métaphore mécanique gomme la complexité d’un système où délais, seuils et asymétries produisent des effets non linéaires. Un même geste monétaire peut avoir des conséquences radicalement différentes selon l’état du système financier au moment où il est pris.
Du mauvais diagnostic au mauvais positionnement
Ces confusions ne restent pas intellectuelles. Elles produisent des erreurs de positionnement concrètes. Anticiper un rebond immédiat du crédit immobilier après une baisse de taux place l’observateur en décalage avec la réalité du marché. Reporter un investissement productif en attendant un signal monétaire « clair » fait passer l’acteur économique à côté de la fenêtre de financement réellement utile — celle qui s’ouvre avant que tout le monde n’en parle.
Le caractère intrinsèquement décalé de la transmission monétaire impose une lecture patiente et séquentielle, incompatible avec le rythme du commentaire conjoncturel quotidien. La communication des banques centrales tente précisément de désamorcer ces confusions en explicitant ses propres horizons de transmission, mais le message se heurte à des grilles d’interprétation simplifiées qui persistent et qui sont, à ce stade, une variable macroéconomique en soi.
Mis à jour le 25 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Transmission de la politique monétaire : mécanismes, délais et hétérogénéités
La politique monétaire ne produit ses effets ni immédiatement ni uniformément. Les décisions des banques centrales modifient d'abord…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…