
Investissement productif et politique monétaire : l’irréversibilité dicte le tempo
L'investissement réagit lentement à la baisse des taux parce que le capital engagé n'est pas réversible : l'attente devient un actif, pas un retard.

L’investissement productif ne réagit jamais à chaud aux décisions monétaires. L’irréversibilité du capital engagé et l’incertitude sur la demande future imposent leur propre calendrier — celui des trimestres, parfois des années.
TL;DR
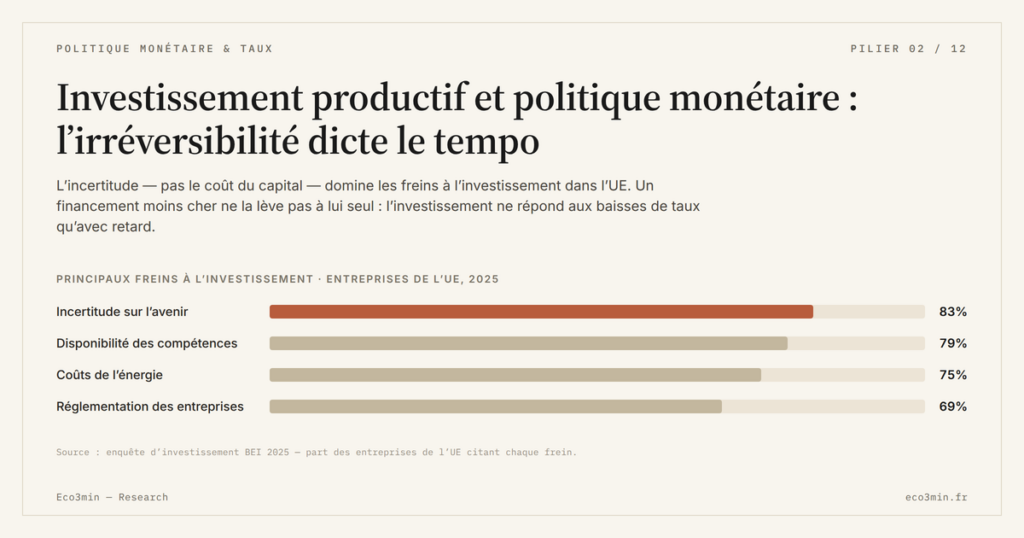
En 2025, 83 % des entreprises de l'UE citent l'incertitude comme frein à l'investissement, contre 45 % pour l'accès au financement (enquête BEI) : l'irréversibilité du capital valorise l'attente, intacte malgré la détente des taux courts.
- La théorie de l'option réelle (Dixit et Pindyck, années 1990) chiffre la valeur de la patience : plus l'incertitude est élevée, plus le seuil de rentabilité exigé s'éloigne du coût du capital affiché.
- La formation brute de capital fixe des entreprises françaises n'a jamais reculé de plus de 1,8 % en volume sous son pic de 2023 après 450 points de base de resserrement, et l'avait retrouvé au T3 2025 (INSEE, comptes trimestriels), signe de l'inertie des projets déjà engagés.
- Ce sont les taux longs qui fixent le tempo : en janvier 2026, le rendement souverain à dix ans de la zone euro (3,28 %, courbe des taux BCE) restait 320 points de base au-dessus de sa moyenne de 2021, malgré 200 points de base de baisse des taux courts.
Le délai entre baisse de taux et reprise de l’investissement n’est pas un dysfonctionnement de la transmission. C’est la signature mécanique de décisions productives prises sous contrainte d’irréversibilité.
L’investissement répond lentement aux décisions monétaires en raison de l’incertitude, des coûts fixes et de l’irréversibilité.
Quand la BCE baisse ses taux, les obligations s’ajustent en quelques minutes, les actions en quelques heures. L’investissement productif, lui, ne bouge pas. Cette asymétrie n’est ni une inertie pathologique ni un échec de la transmission monétaire : elle reflète une logique économique précise. Engager des capitaux dans une usine, une chaîne logistique ou un système d’information mobilise des ressources sur cinq, dix ou vingt ans. Une fois posées, ces décisions ne se défont qu’à coût quasi-prohibitif.
L’irréversibilité confère donc à l’attente une valeur. Dans un environnement où la demande reste incertaine, où les chaînes d’approvisionnement se reconfigurent et où la trajectoire des taux longs reste discutée, différer un projet est un comportement rationnel — c’est la thèse de l’option réelle développée par Avinash Dixit et Robert Pindyck. Les lectures Eco3min des inversions de courbe accompagnées de hausse boursière documentent un mécanisme symétrique sur les marchés actions : tant que le signal monétaire reste ambigu, les positions productives attendent confirmation.
Le décalage observé n’est donc pas le signe d’une politique monétaire défaillante. C’est ce à quoi ressemble une transmission qui fonctionne dans une économie où le capital engagé pèse plus que le capital liquide.
L’option d’attendre, valorisée par l’incertitude
La théorie des options réelles, formalisée par Dixit et Pindyck dans les années 1990, donne une expression formelle à un fait pratique : tant que les bénéfices futurs d’un projet restent dispersés autour d’une moyenne, la patience a une valeur économique mesurable. Plus l’incertitude est élevée, plus cette valeur d’attente grimpe, et plus le seuil de rentabilité exigé pour lancer un investissement s’éloigne du coût du capital affiché.
Ce mécanisme explique pourquoi une baisse de taux n’enclenche pas immédiatement un rebond de la formation brute de capital fixe. Le coût du financement diminue, mais la prime d’incertitude reste intacte. L’enquête annuelle d’investissement de la BEI (EIBIS 2025, 12 000 entreprises interrogées d’avril à juillet 2025) le mesure directement : 83 % des entreprises de l’UE citent l’incertitude sur l’avenir comme obstacle à l’investissement, devant la disponibilité des compétences (79 %), les coûts de l’énergie (75 %) et la réglementation (69 %) ; l’accès au financement n’est cité que par 45 % d’entre elles. Inverser ce classement supposerait un assouplissement monétaire plus large que la simple détente des taux courts.
Le calendrier interne des entreprises résiste aux signaux monétaires
La détente des conditions de financement globales n’écrase pas les cycles budgétaires internes. Les grands groupes valident leurs plans d’investissement sur des horizons annuels ou pluriannuels. Un mouvement de la BCE en juin ne modifie pas un budget arbitré en janvier et exécuté jusqu’en décembre. Cette friction n’est ni un retard d’analyse ni une rigidité bureaucratique — c’est la condition d’exécution des projets industriels longs.
Les comptes trimestriels de l’INSEE montrent que la formation brute de capital fixe des sociétés non financières françaises, en volume, n’est jamais descendue plus de 1,8 % sous son pic du T3 2023 (creux au T3 2024) après un cycle de resserrement de 450 points de base, et l’avait retrouvé au T3 2025. Cette résistance s’explique par l’inertie des projets engagés en amont. Les nouveaux arbitrages, eux, intègrent déjà un coût du capital plus élevé, mais leur matérialisation statistique attend la mise en chantier, soit plusieurs trimestres après la décision.
Le crédit bancaire ajoute un filtre supplémentaire. Le financement des entreprises hors marchés cotés dépend de la sélectivité des banques bien plus que du niveau du taux directeur. Quand les comités de crédit conservent une grille restrictive, la détente monétaire profite aux grands émetteurs obligataires sans rejoindre les PME et ETI dépendantes du crédit bancaire classique.
Les taux longs imposent le rythme, pas les taux directeurs
Les arbitrages d’investissement long se calent sur les taux à dix ans, pas sur le taux de refinancement. La chronologie des effets monétaires sur les entreprises rappelle ce point : la décision d’engager un capital sur quinze ans intègre les anticipations de croissance et d’inflation à cet horizon, pas les conditions de financement de la fin du mois. La position des taux longs dans la chaîne de transmission devient alors la variable décisive.
Or en janvier 2026, le rendement souverain à dix ans de la zone euro s’établissait à 3,28 % en moyenne (courbe des taux BCE, toutes notations), 320 points de base au-dessus de sa moyenne de 2021 (0,10 %), alors que la BCE avait ramené son taux de dépôt de 4 % à 2 % entre juin 2024 et juin 2025. Ce maintien à un niveau élevé traduit une prime de terme et des anticipations de taux courts qui ne sont pas revenues à leur niveau d’avant 2022. Les délais de propagation d’une impulsion monétaire s’en trouvent allongés mécaniquement.
- L’irréversibilité du capital engagé confère à l’attente une valeur économique qui amortit la réponse aux baisses de taux, indépendamment du coût du financement.
- Les cycles budgétaires des entreprises créent un décalage structurel de six à dix-huit mois entre signal monétaire et redémarrage effectif des flux d’investissement.
- Les taux longs, plus que les taux directeurs, fixent les arbitrages de long terme, et leur trajectoire diverge régulièrement de celle du taux de refinancement.
Où en est le cycle (septembre 2026). La BCE a relevé son taux de dépôt à 2,25 % le 17 juin 2026 puis à 2,50 % le 16 septembre, et le rendement à dix ans de la zone euro atteignait 4,00 % le 18 septembre 2026 (courbe BCE, toutes notations). L’investissement, lui, n’avait pas redémarré : la formation brute de capital fixe de la zone euro a reculé de 0,2 % puis 0,1 % en volume aux premier et deuxième trimestres 2026 (Eurostat), et celle des sociétés non financières françaises restait 0,6 % sous son pic au T2 2026 (INSEE).
La lecture dominante début 2026 anticipait un redémarrage de l’investissement productif en zone euro dès le second semestre. Ce scénario supposait une transmission rapide des baisses de taux à la sphère productive. La combinaison irréversibilité + cycles internes + persistance des taux longs suggère un calendrier nettement plus étalé. La communication des banques centrales tente de raccourcir ces délais en ancrant les anticipations, mais elle ne contrôle pas les variables qui pèsent réellement sur les décisions productives. Le baromètre macro mensuel reste le meilleur instrument pour repérer les premières inflexions effectives dans les flux d’investissement, avant qu’elles ne traversent les agrégats officiels.
Mis à jour le 13 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…