
Anticipations et politique monétaire : quand la parole serre avant les taux
La forward guidance et le ton des banques centrales modifient les conditions financières avant la décision officielle. Le canal des anticipations est devenu l'instrument central, devant le mouvement de taux.

La politique monétaire serre ou détend avant même que les taux ne bougent. La parole des banques centrales modifie les conditions financières dès qu’elle est prononcée — la décision officielle vient ensuite confirmer ce que les marchés ont déjà prixé.
TL;DR
Depuis deux décennies, la forward guidance, les projections et le ton des communications pèsent souvent davantage sur les conditions financières que le mouvement de taux lui-même.
- La BCE mesure ses surprises monétaires dans des fenêtres d'une trentaine de minutes autour du communiqué et de la conférence de presse (base EA-MPD, Altavilla et al., 2019) : c'est là que les taux de marché se réajustent.
- La forward guidance (maintien de taux bas annoncé entre 2012 et 2022, puis rythme de hausse soutenu en 2022-2023) agit comme un levier autonome, capable d'aplatir la courbe sans aucune décision de taux.
- Début 2026, la BCE jugeait la plupart des mesures d'anticipations d'inflation à long terme « autour de 2 % » (déclaration du 5 février 2026) ; quelques mois plus tard, un choc énergétique la forçait à relever ses taux, sans que cet ancrage ne cède.
Les marchés réagissent à la trajectoire annoncée, pas seulement aux décisions effectives. Cette dimension anticipative a fait de la communication monétaire l’instrument central de la transmission, devant le mouvement de taux lui-même.
L’efficacité de la politique monétaire dépend désormais autant de ce que les banques centrales annoncent que de ce qu’elles décident. Les agents économiques ajustent leurs comportements à partir de la trajectoire signalée, bien avant que les taux n’évoluent. Crédibilité et cohérence du discours deviennent alors aussi décisives que le calibrage des mouvements de taux. Cette transmission par la parole est explorée dans l’analyse Eco3min de la propagation des taux directeurs aux bilans d’entreprises.
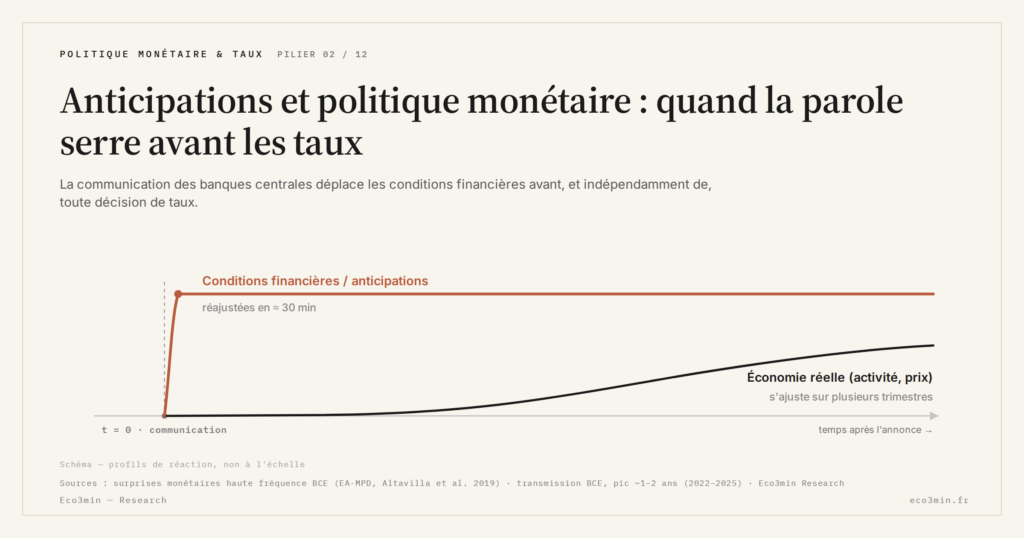
Les anticipations modifient la transmission monétaire en influençant les décisions avant que les effets économiques deviennent observables.
Réduire la politique monétaire à ses décisions de taux revient à manquer la moitié du dispositif. Quand la BCE ou la Fed publient leurs projections, la cible d’inflation ajustée, le ton des minutes ou le pas du calendrier des hausses à venir, les conditions financières bougent dans les minutes qui suivent — souvent davantage qu’après l’annonce de la décision elle-même. Le canal des anticipations n’est plus un complément du canal des taux : il est devenu l’instrument dominant.
Le glissement structurel des deux dernières décennies tient au poids croissant de la communication institutionnelle. Les dot plots de la Fed, les staff projections de la BCE et la forward guidance ne sont plus de simples accessoires pédagogiques. Ce sont des leviers à part entière, capables d’aplatir la courbe des taux, de comprimer les spreads de crédit et de modifier les conditions d’emprunt sans qu’aucune décision de taux n’ait été prise.
Le signal qui précède l’action
Quand une banque centrale annonce une trajectoire de politique monétaire, les marchés l’intègrent dans les prix d’actifs en quelques heures, parfois en quelques minutes. La BCE mesure elle-même ces effets d’annonce dans des fenêtres d’une trentaine de minutes autour du communiqué et de la conférence de presse (base de données EA-MPD, Altavilla, Brugnolini, Gürkaynak, Motto et Ragusa, 2019) : c’est dans ces fenêtres que les taux de marché se réajustent, et ce sont elles qui servent à identifier les surprises monétaires.
Cette réactivité financière contraste avec la lenteur de l’économie réelle. L’asymétrie entre la réponse des marchés et celle de l’activité est une caractéristique fondamentale de la transmission monétaire moderne. Les marchés anticipent, l’économie réelle confirme — ou infirme — avec retard. La sphère financière travaille en heures, la sphère productive en trimestres. La diffusion des décisions monétaires vers l’économie réelle reste contrainte par cette désynchronisation structurelle.
Forward guidance : la parole comme instrument
La forward guidance — communication explicite sur la trajectoire future des taux — a transformé le canal des anticipations en instrument autonome. En s’engageant sur un maintien prolongé de taux bas (entre 2012 et 2022) puis sur un rythme de hausse soutenu (2022-2023), les banques centrales cherchent à ancrer les anticipations et à lisser la transmission. La décision ponctuelle perd de son poids relatif ; le calendrier annoncé en gagne.
L’efficacité de cet instrument dépend entièrement de la crédibilité de l’institution. Et cette crédibilité se lit dans les anticipations à long terme. Début 2026, la BCE constatait que « la plupart des mesures d’anticipations d’inflation à long terme continuent de se situer autour de 2 % » (déclaration de politique monétaire du 5 février 2026) ; elle faisait le même constat le 10 septembre 2026 en relevant ses taux face à un choc énergétique, alors que les anticipations à court terme, elles, restaient élevées. C’est exactement ce que la forward guidance cherche à obtenir : que le choc déplace le court terme sans entamer l’ancrage long.
La pluralité des vecteurs de diffusion monétaire implique que le canal des anticipations interagit en permanence avec les autres. Un désancrage des anticipations d’inflation peut neutraliser l’effet d’une hausse de taux sur le crédit, si les agents révisent simultanément à la hausse leurs hypothèses de prix futurs. La gestion conjointe de ces canaux devient alors plus délicate que la gestion individuelle du seul taux directeur.
Réduire la politique monétaire à ses décisions de taux. La forward guidance, les projections macroéconomiques et le ton des communications constituent désormais des leviers parfois plus puissants que le mouvement de taux lui-même. Le négliger conduit à sous-estimer systématiquement l’impact réel des réunions où les taux restent inchangés mais où le message évolue.
Quand les anticipations dévient de la réalité
Le canal des anticipations comporte un risque spécifique : le découplage entre ce que les marchés anticipent et ce que l’économie réelle finit par produire. Début 2026, les contrats à terme sur taux courts anticipaient un taux de dépôt BCE maintenu autour de 2,0 % jusqu’à la fin de l’année, une trajectoire fondée sur l’hypothèse d’une désinflation acquise et d’une croissance modérée.
Ce qui s’est passé (septembre 2026). Le scénario alternatif s’est produit : le conflit au Moyen-Orient a relancé les prix de l’énergie, l’inflation de la zone euro est remontée à 3,2 % en août 2026 (Eurostat), et la BCE a relevé son taux de dépôt à 2,25 % le 17 juin puis à 2,50 % le 16 septembre 2026, avec des projections d’inflation à 3,0 % pour 2026 et 2,5 % pour 2027. Le rendement à dix ans de la zone euro, à 3,28 % en moyenne en janvier, atteignait 4,00 % le 18 septembre (courbe BCE, toutes notations) : les conditions financières s’étaient durcies bien avant les 50 points de base de hausse effectifs.
Si le scénario de janvier s’était vérifié, les anticipations auraient facilité la transmission en aplanissant la courbe des taux par avance. Il ne s’est pas vérifié, et le réajustement des anticipations a durci les conditions financières avant toute action effective de la BCE : c’est le canal décrit ici qui a fonctionné, dans l’autre sens. La stabilité des conditions de financement accommodantes repose en partie sur la cohérence entre les anticipations de marché et la trajectoire que la politique monétaire validera effectivement.
L’horizon temporel de la diffusion monétaire peut être raccourci ou allongé par ce canal selon que les marchés anticipent correctement la direction de la politique. Le pilotage de cette dimension anticipative constitue désormais l’un des exercices les plus délicats des banques centrales — un arbitrage permanent entre transparence et flexibilité, entre engagement et marge de manœuvre.
Mis à jour le 22 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
À lire ensuite
Tout le pilier →NFCI vs VIX vs HY OAS : trois lectures complémentaires du stress financier
Trois indicateurs reviennent dans toute conversation sur le stress financier américain — NFCI, VIX, HY OAS — et…
NFCI au-dessus de 0,5 : comment interpréter le seuil de stress financier
"NFCI au-dessus de 0,5 = signal de stress" : la règle circule dans les notes des stratégistes depuis…
NFCI : que mesurent vraiment les 105 sous-variables (risque, crédit, levier)
Le NFCI agrégé masque la mécanique interne. Sous le score composite, la Chicago Fed publie en parallèle trois…


