
VIX historique : les sept grands spikes de volatilité 1990-2026 et leurs contextes macro

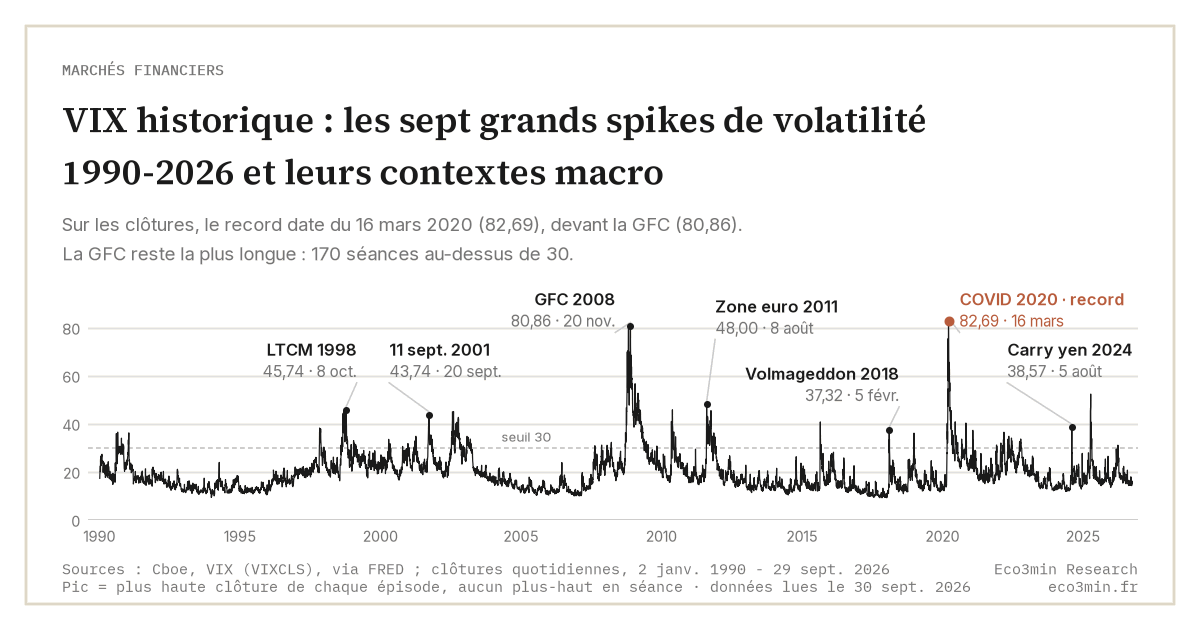
Depuis 1990, le VIX a connu vingt-six épisodes distincts de clôture au-dessus de 30 (séparés d’au moins deux mois), trois au-dessus de 50 et deux au-dessus de 80 (calcul Eco3min sur les clôtures Cboe, janvier 1990-septembre 2026). Chaque spike documente une dislocation de marché spécifique ; aucun ne se reproduit à l’identique.
TL;DR
Depuis 1990, le VIX compte vingt-six épisodes au-dessus de 30 en clôture, trois au-dessus de 50, deux au-dessus de 80 ; sept d’entre eux, du LTCM 1998 au yen carry 2024, structurent la série. Lecture connexe : le cadre Eco3min sur les tensions cachées des marchés.
- Record absolu en séance : lors de la crise financière de 2008-2009, le VIX a atteint 89,53 en intraday le 24 octobre 2008 et a clôturé au-dessus de 30 pendant 170 séances consécutives, du 15 septembre 2008 au 18 mai 2009. Sa clôture de 80,86 le 20 novembre 2008 reste la deuxième plus haute de la série, derrière celle du 16 mars 2020 (82,69).
- Le crash COVID a produit le drawdown le plus rapide de l'histoire moderne, −34 % sur le S&P 500 (19 février-23 mars 2020), avec un VIX à 82,69 en clôture le 16 mars.
- Le 5 août 2024, l'unwind du yen carry trade a porté le VIX à 38,57 en clôture alors que le S&P 500 ne cédait que modérément le même jour, illustrant un spike sans crash equity correspondant.
Le catalogue empirique qui suit couvre les sept épisodes majeurs 1990-2026, du LTCM 1998 au yen carry trade unwind 2024, avec contexte macro, ampleur du spike, durée de résolution, et drawdown S&P 500 associé.
Méthodologie de la sélection
Un grand spike VIX au sens de cet inventaire combine un pic supérieur à 45 sur la série des plus hauts quotidiens de la Cboe et une dislocation macro-financière identifiable, dont le catalogue peut documenter le mécanisme. Le critère n’est pas purement mécanique : il laisse de côté l’été 2002 (45,08 en clôture le 5 août, absorbé dans la phase dot-com), le Flash Crash de mai 2010 (45,79 en clôture le 20 mai, traité en section 5) et le 24 août 2015 (dévaluation du yuan, une seule clôture au-dessus de 40, à 40,74). Le choc tarifaire d’avril 2025 (52,33 en clôture le 8 avril, trois séances consécutives au-dessus de 40) remplit ces deux conditions et fait l’objet d’un post-scriptum en fin de section 7.
Pour chaque épisode, les variables documentées sont : la date de franchissement initial du seuil 30, le pic en clôture, la durée du spike (jours au-dessus de 30), le drawdown S&P 500 associé, et le contexte macroéconomique du déclenchement. Les données proviennent de la série VIXCLS publiée par FRED à partir des cotations CBOE, et, pour le record de 2008 en séance et le seuil de sélection, de l’historique des plus hauts quotidiens de la CBOE.
LTCM, Russie, et l’installation du VIX comme baromètre (1998)
Le premier grand spike du VIX moderne survient en septembre-octobre 1998. La dévaluation surprise du rouble par la Russie le 17 août 1998 et la défaillance du fonds Long-Term Capital Management (LTCM) à la mi-septembre déclenchent une dislocation cross-asset majeure : credit spreads, swap spreads, primes des options OTM, tous s’élargissent simultanément. Le VIX clôture une première fois au-dessus de 30 le 4 août, y clôture sans interruption à partir du 21 août, à 44,28 le 31 août (jour du plancher du S&P 500), culmine à 45,74 en clôture le 8 octobre 1998, et reste au-dessus de 30 jusqu’au 28 octobre, soit 48 séances consécutives.
Le drawdown du S&P 500, du sommet du 17 juillet au plancher de clôture du 31 août, s’arrête juste avant le seuil de 20 % du bear market ; le plancher est retesté le 8 octobre. L’intervention coordonnée des dealers de Wall Street pour reprendre les positions de LTCM, sous l’égide de la Fed de New York, stabilise le marché à partir de mi-octobre. Le VIX repasse sous 30 le 29 octobre et s’y maintient à partir de début novembre. L’épisode installe durablement le VIX dans le radar des desks de risque : c’est le premier épisode où l’indice fonctionne comme indicateur de stress systémique reconnu et non comme simple curiosité statistique.
Dot-com et 11 septembre 2001 (2000-2002)
L’éclatement de la bulle dot-com à partir de mars 2000 produit une compression progressive sans spike unique caractéristique. Hors le choc du 11 septembre, le VIX oscille entre 16,5 et 34,7 en clôture de mars 2000 à mars 2002, sous 25 près de deux séances sur trois, avec des pics de clôture à 33,49 le 14 avril 2000 et 34,72 le 3 avril 2001 ; c’est au plus fort du bear market, à l’été 2002, qu’il atteint 45,08 en clôture (5 août). Le drawdown du S&P 500, du sommet de mars 2000 au plancher d’octobre 2002, a une profondeur comparable à celui de la GFC, mais il s’étale sur une période bien plus longue.
Le 11 septembre 2001 produit un spike isolé dans cette phase. Le VIX, fermé pendant la suspension des marchés du 11 au 17 septembre, clôture à 41,76 le jour de la réouverture, le 17 septembre, et culmine à 43,74 en clôture le 20 septembre. Du 10 au 21 septembre, le S&P 500 entre en correction, avant un rebond rapide. L’épisode est atypique par sa nature exogène et la rapidité du rebond ; il sert depuis de référence pour les chocs géopolitiques aigus.
La GFC, repère absolu de la série (2008-2009)
La crise financière mondiale produit le plus grand épisode de la série VIX 1990-2026. Le VIX franchit 30 le 15 septembre 2008 (jour de la faillite de Lehman Brothers), atteint 89,53 en intraday le 24 octobre 2008, et clôture à 80,86 le 20 novembre 2008. Le premier chiffre reste le record absolu en séance, le second n’est dépassé en clôture que par le 16 mars 2020 (82,69). Le VIX clôture au-dessus de 40 du 29 septembre 2008 au 7 avril 2009 (à quelques séances près entre 38 et 40), soit un peu plus de six mois, et au-dessus de 30 pendant 170 séances consécutives, du 15 septembre 2008 au 18 mai 2009 : une durée elle aussi inédite.
Le drawdown du S&P 500, du sommet d’octobre 2007 au plancher du 9 mars 2009, est le plus profond de la période. La nature de la crise (déleveraging forcé, dislocation interbancaire, intervention massive du Trésor américain) explique la durée du spike. Ce spike prend sa place parmi les autres dans la frise des crises de volatilité, qui rattache chaque spike au régime du moment. Contrairement au schéma habituel où un spike se résorbe en quelques semaines, le VIX ne repasse durablement sous 30 qu’en mai 2009, huit mois après Lehman, et le S&P 500 continue de baisser jusqu’au 9 mars 2009, trois mois et demi après le pic de clôture du VIX.
Flash Crash, eurozone et fiscal cliff (2010-2012)
La période post-GFC produit trois épisodes de spike sans atteindre les niveaux de 2008. Le Flash Crash du 6 mai 2010, déclenché par un ordre de vente algorithmique mal calibré sur les futures e-mini S&P 500, voit le VIX clôturer à 32,80, puis à 40,95 le lendemain, avant un retour sous 30 dès le 10 mai ; le pic de l’épisode, 45,79 en clôture le 20 mai, arrive deux semaines plus tard. Le S&P 500 plonge en séance ce jour-là avant de rebondir, mais l’indice continue de baisser pendant deux mois, jusqu’en zone de correction sous son pic d’avril 2010.
La crise de la dette souveraine européenne d’août-octobre 2011 produit un spike plus durable. Le VIX franchit 30 le 4 août 2011, la veille de la dégradation à AA+ de la dette américaine par S&P (annoncée le vendredi 5 août après la clôture), culmine à 48,0 le 8 août, et reste au-dessus de 30 pendant 50 séances consécutives, jusqu’au 13 octobre. Le drawdown du S&P 500 entre le sommet du 29 avril et le 3 octobre 2011 s’arrête juste avant le seuil du bear market. La résolution finale coïncide avec la déclaration « whatever it takes » de Mario Draghi en juillet 2012, mais le VIX ne retombe sous 20 en clôture que le 19 janvier 2012.
Le fiscal cliff de fin 2012 produit un troisième spike, plus modéré (pic à 22,7), qui se résout en quelques séances après l’accord du Congrès américain le 2 janvier 2013.
Volmageddon et stress post-2017 (2018-2019)
Le 5 février 2018 produit un épisode atypique dans l’histoire du VIX. Après des mois de compression à des niveaux record (VIX moyen 11,1 en 2017, plancher 2017 à 9,14 sur clôture), le VIX bondit de 17,3 à 37,3 en une seule séance. La cause immédiate est l’implosion de plusieurs ETN short-volatilité (notamment le XIV de Credit Suisse, qui perd 96 % de sa valeur en une séance) qui force un débouclage massif des positions short-vol par les market-makers couvrant ces produits.
Le drawdown du S&P 500 reste relativement contenu (une correction entre le 26 janvier et le 8 février), et le VIX repasse sous 20 fin février. L’épisode est documenté en détail par Augustin, Cheng et Van den Bergen (Financial Analysts Journal, 2021), qui reconstituent la boucle de rachat de futures VIX par les ETP short-vol à l’approche de la clôture et pointent la pro-cyclicité des produits structurés short-vol et l’opacité de leur impact systémique. Il sert depuis de référence pour les configurations où la compression structurelle du VIX précède un re-pricing soudain.
La fin 2018 produit un autre épisode (pic de clôture à 36 en décembre 2018, drawdown du S&P 500 juste en deçà du bear market), lié au cycle de resserrement monétaire Fed et aux tensions commerciales sino-américaines.
COVID et yen carry trade unwind (2020-2024)
Le crash COVID de mars 2020 produit le deuxième plus grand spike de la série. Le VIX franchit 30 le 27 février 2020 (39,16 en clôture, après 25,03 le 24), culmine à 82,69 en clôture le 16 mars 2020 (record absolu de clôture de la série), et reste au-dessus de 30 pendant 50 séances consécutives, jusqu’au 7 mai, avec des retours ponctuels au-dessus de ce seuil en juin puis autour de l’élection de novembre. Le drawdown S&P 500 atteint -34 % entre le 19 février et le 23 mars, drawdown le plus rapide de l’histoire moderne. La résolution est elle aussi atypiquement rapide grâce à l’intervention coordonnée de la Fed (taux à 0 %, QE illimité, programmes de liquidité) et du Trésor (CARES Act). Le recensement Eco3min des crises historiques rassemble ces épisodes.
L’épisode du 5 août 2024 reste l’un des plus instructifs de la décennie. Le VIX, à 16,36 en clôture le 31 juillet, bondit le 5 août à l’un des plus hauts pics en séance de la série, mais clôture à 38,57 seulement. Le déclencheur est l’unwind forcé du yen carry trade, lui-même provoqué par la hausse surprise du taux directeur de la Banque du Japon le 31 juillet et la publication d’un rapport sur l’emploi américain plus faible qu’attendu le 2 août. Le Nikkei perd 12,4 % le 5 août, plus forte baisse journalière depuis 1987. Le S&P 500 baisse bien moins le même jour, mais le VIX réagit comme à un crash majeur. La résolution est rapide : le VIX repasse sous 25 en trois séances (23,79 le 8 août) et sous 18 en sept (16,19 le 14 août). L’épisode illustre comment un choc cross-asset (FX, futures, equity) peut produire un spike VIX sans crash equity correspondant.
Post-scriptum daté du 22 septembre 2026 : le choc tarifaire d’avril 2025 remplit le critère de l’inventaire et constitue de fait un huitième épisode, visible sur le graphique de tête. Après l’annonce des droits de douane « réciproques » du 2 avril, le S&P 500 subit deux lourdes baisses, les 3 et 4 avril ; le VIX clôture à 45,31 le 4 avril, à 46,98 le 7 et à 52,33 le 8 avril, plus haute clôture depuis avril 2020, avant la pause de 90 jours annoncée le 9 avril (fort rebond du S&P 500 ce jour-là, VIX ramené à 33,62). Le drawdown du S&P 500, du sommet du 19 février au 8 avril, s’arrête juste avant le seuil du bear market ; le VIX reste au-dessus de 30 pendant dix séances consécutives et repasse sous 20 le 12 mai. Depuis, aucun épisode n’a dépassé 31,05 en clôture (27 mars 2026), au 21 septembre 2026 (Cboe, clôtures quotidiennes ; calcul Eco3min).
Patterns récurrents et limites de l’analyse historique
Trois patterns récurrents apparaissent dans le catalogue. Premier : la rapidité de résolution post-spike s’est accélérée depuis 2018. Mesurée en séances consécutives de clôture au-dessus de 30, la résorption dure 48 séances en 1998, 170 en 2008-2009, 50 en 2011 et 50 encore en 2020 ; elle tombe à des séances isolées en février 2018, 1 en 2024 et 10 en avril 2025. L’accélération vaut pour les chocs de positionnement (2018, 2024, 2025), pas pour le choc réel de 2020, qui a duré autant que 2011. La maturation du marché des options SPX, la profondeur accrue de la liquidité, et l’intervention plus rapide des banques centrales expliquent cette accélération.
Deuxième : le ratio VIX intraday / VIX clôture s’est tendu depuis 2010. Les spikes récents capturent davantage en intraday qu’en clôture, ce qui rend les comparaisons sur série quotidienne moins informatives que sur série intraday. La série complète des franchissements et rendements post-spike documente cette tension.
Troisième : aucun des sept épisodes ne se reproduit à l’identique. La GFC est unique par sa durée, le 11 septembre par sa nature exogène pure, Volmageddon par son déclenchement structurel, le yen carry trade unwind par sa concentration cross-asset. L’extrapolation mécanique d’un épisode passé à un futur épisode est l’erreur de lecture la plus fréquente. Le cadre général de lecture du VIX documente cette limite épistémologique.
- Sept épisodes majeurs structurent la série VIX 1990-2026 : LTCM 1998, dot-com / 11 septembre 2001, GFC 2008-2009, eurozone 2011, Volmageddon 2018, COVID 2020, yen carry trade unwind 2024.
- La GFC garde deux records : 89,53 en séance (24 octobre 2008) et 170 séances consécutives de clôture au-dessus de 30 (15 septembre 2008-18 mai 2009). Le record de clôture date du 16 mars 2020 (82,69), devant le 20 novembre 2008 (80,86).
- La résolution s’est accélérée pour les chocs de positionnement (deux clôtures isolées au-dessus de 30 en février 2018, 1 en 2024, 10 en 2025) mais pas pour le choc réel de 2020 (50 séances, comme en 2011) : maturation du marché des options SPX, profondeur de liquidité, et intervention plus rapide des banques centrales expliquent ce raccourcissement.
- Aucun épisode ne se reproduit à l’identique : l’extrapolation mécanique d’un précédent passé est l’erreur de lecture la plus fréquente du VIX historique.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →VIX : pourquoi l’indice de la peur du S&P 500 reste la boussole de référence du stress equity
Le VIX agrège les primes payées sur les options du S&P 500 et projette une volatilité attendue à…
Euro faible ou fort : inflation importée et compétitivité
Le niveau de l'euro agit sur l'économie de la zone par deux canaux opposés : il modifie le…
Lire l’EUR/USD : ce qui fait bouger une paire de devises
L'EUR/USD est le prix d'un euro exprimé en dollars : quand il vaut 1,14, un euro s'échange contre…