« Or du pauvre » : pourquoi le rattrapage de l’argent sur l’or n’a rien de mécanique

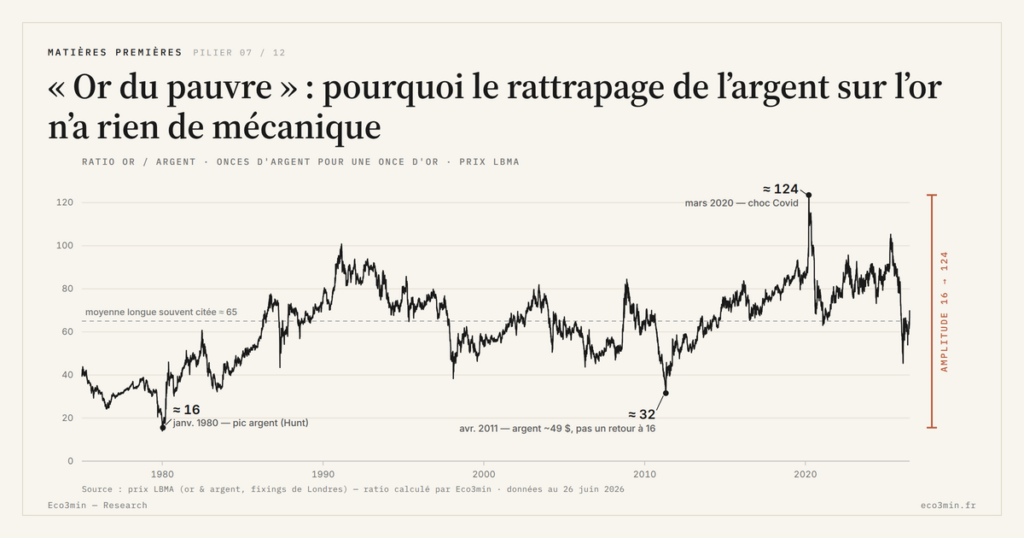
Surnommé « or du pauvre », l’argent traîne une croyance tenace : il finirait toujours par rattraper l’or. Or le ratio or/argent n’a aucune ancre fixe — il a oscillé de 16 à plus de 120 en quarante ans —, et le rattrapage n’a rien d’une loi.
TL;DR
En 2011, l'argent a retrouvé son sommet de 1980 près de 50 dollars, mais le ratio or/argent n'est tombé qu'à 30, loin du plancher de 16 : même prix, autre régime.
- Sur quarante ans, le ratio or/argent a oscillé d'environ 16 (janvier 1980) à plus de 120 (mars 2020), pour une moyenne longue souvent citée autour de 65.
- Le rapport « naturel » de 15 pour 1 (Coinage Act de 1792, 15,5 pour 1 pour l'Union latine) était une convention monétaire, effondrée avec la démonétisation de l'argent (« Crime de 1873 »).
- L'argent surperforme l'or en phase de reflation par effet de bêta (double moteur monétaire et industriel) et sous-performe en repli, le rapprochant du cuivre plus que de l'or.
Comprendre pourquoi ce mythe résiste, et ce qu’il dissimule, évite de prendre une corrélation historique pour une mécanique automatique.
1. D’où vient le surnom « or du pauvre »
Le surnom n’est pas anodin : il dit à la fois la proximité de l’argent avec l’or et son statut subalterne. Pendant des siècles, les deux métaux ont coexisté comme monnaies, avec un rapport de valeur étonnamment stable. Le système bimétallique fixait ce rapport par la loi : aux États-Unis, le Coinage Act de 1792 retenait un ratio de 15 pour 1, et l’Union latine du XIXe siècle un rapport de 15,5 pour 1. L’argent était donc, littéralement, un or accessible : seize fois moins cher, mais jouant le même rôle monétaire. C’est cet héritage qui ancre l’idée d’un lien naturel et durable entre les deux métaux, et qui nourrit la lecture de l’argent entre monnaie et industrie.
Mais ce rapport stable était un artefact politique, non une loi de la nature. Il tenait à une décision : celle de battre monnaie avec les deux métaux à un taux fixe. Lorsque les États ont progressivement démonétisé l’argent — le fameux « Crime de 1873 » aux États-Unis en est le symbole —, l’ancre a sauté. Privé de son rôle monétaire officiel, l’argent a cessé d’être arrimé à l’or par décret, et son prix s’est mis à flotter au gré d’une demande de plus en plus industrielle. Le ratio de 15 pour 1, gravé dans les mémoires comme une norme « naturelle », n’était en réalité que le vestige d’un régime monétaire disparu. Cette bascule a précipité l’industrialisation de la demande d’argent, qui a définitivement éloigné le métal de son ancien statut.
La stabilité du rapport bimétallique reposait d’ailleurs sur un équilibre fragile, régulièrement menacé par la loi de Gresham : dès que le ratio légal s’écartait du ratio de marché, le métal sous-évalué disparaissait de la circulation, thésaurisé ou exporté. Maintenir 15 pour 1 supposait donc une intervention constante des États. Loin d’être une donnée naturelle vers laquelle les prix graviteraient, ce rapport était une convention administrative, vivant tant que les pouvoirs publics la défendaient et s’effondrant dès qu’ils l’abandonnaient. Garder cela en tête est essentiel pour ne pas confondre une ancre institutionnelle révolue avec une loi économique permanente.
2. Le mythe du rattrapage : un ratio sans ancre fixe
Le cœur du mythe est une idée de réversion : quand le ratio or/argent monte très haut, l’argent serait « bon marché » par rapport à l’or et donc condamné à rattraper son retard. Cette intuition se heurte aux faits. Sur les dernières décennies, le ratio a parcouru une amplitude considérable : autour de 16 au plus bas, en janvier 1980, à plus de 120 au plus haut, en mars 2020, en passant par une moyenne longue souvent citée autour de 65. Un indicateur qui peut être multiplié par huit entre ses extrêmes n’a pas d’ancre stable vers laquelle revenir. C’est ce qu’éclaire la mécanique du ratio or/argent : un signal de régime, pas un élastique.
Le piège tient surtout à la moyenne elle-même. Beaucoup raisonnent comme si le ratio devait revenir vers son niveau historique, mais ce niveau n’est pas stationnaire : il a dérivé à la hausse au fil du temps. Du rapport bimétallique de 15 pour 1, on est passé à des moyennes de plusieurs dizaines au XXe siècle, puis à des niveaux encore plus élevés au XXIe, à mesure que l’argent perdait son rôle monétaire et gagnait un rôle industriel. « Revenir à la moyenne » revient donc à viser une cible mouvante, qui s’est elle-même déplacée dans le sens d’un argent structurellement « moins cher » face à l’or. Le ratio peut rester étiré pendant des années, voire s’écarter davantage, sans qu’aucune force mécanique ne le ramène.
Les épisodes récents confirment cette absence d’ancre. En 2011, l’argent est de nouveau monté près de 50 dollars l’once, son sommet de 1980, mais le ratio n’est cette fois descendu qu’autour de 30, loin du plancher de 16 atteint trois décennies plus tôt : la même borne de prix n’a pas produit le même ratio, faute d’ancre commune. À l’inverse, le pic de 2020 au-delà de 120 a été suivi d’une compression rapide, sans retour vers une quelconque « norme » durable. Ces va-et-vient dessinent non pas une oscillation autour d’un centre stable, mais une marche erratique encadrée par les régimes monétaires et industriels successifs. Chercher dans ce graphique une moyenne de référence revient à projeter un ordre là où règne la dépendance au contexte.
L’histoire de 1980 illustre ce malentendu. Lorsque l’argent a brièvement frôlé 50 dollars l’once cette année-là, le ratio est tombé vers 16 — son plancher moderne. Beaucoup y voient la preuve que l’argent « rattrape » périodiquement. Mais ce plancher doit beaucoup à un fait précis, le pic de l’argent en 1980, épisode de manipulation de marché, et non à un retour naturel vers une norme. Mesuré en termes réels, ce sommet n’a d’ailleurs jamais été durablement retrouvé, à la différence de l’or — comme le montre le pic réel de l’or de 1980. Le « rattrapage » de 1980 fut un accident, pas une règle.
3. Quand l’argent rattrape vraiment — et quand il ne le fait pas
Le mythe n’est pourtant pas entièrement faux : il est à demi vrai, et c’est ce qui le rend trompeur. Dans certains régimes, l’argent surperforme effectivement l’or, et le ratio se resserre. C’est le cas lors des phases de reflation, quand croissance et inflation conjuguées dopent à la fois la demande de refuge et la demande industrielle. Du fait de son marché étroit et de son double moteur, l’argent amplifie alors les mouvements de l’or à la hausse : il « rattrape » non par réversion vers une moyenne, mais parce que son bêta élevé le fait surréagir dans un contexte favorable. La différence est essentielle, car ce même bêta le fait sous-performer dans les phases de repli.
C’est là que le mythe devient dangereux. Acheter de l’argent en pariant sur un rattrapage mécanique, c’est ignorer que le ratio peut s’élargir encore, et que la « décote » de l’argent peut persister tant que le régime ne tourne pas. Le métal ne rattrape pas parce qu’il « doit » le faire, mais lorsque les conditions macroéconomiques le portent — un déclencheur, pas une certitude. Cette dépendance au cycle rapproche l’argent du cuivre bien plus que de l’or, comme le montre l’argent et le cuivre comparés, et l’éloigne de l’image rassurante d’un or au rabais.
La métaphore du « piège de valeur » éclaire ce risque. Comme une action peut sembler bon marché et le rester durablement parce que son sous-jacent se dégrade, l’argent peut paraître « décoté » par rapport à l’or et le demeurer tant que sa composante industrielle ou le régime monétaire ne basculent pas. Le ratio élevé n’est pas en soi un signal d’achat ; c’est une description de l’écart de valorisation à un instant donné, dont la résorption dépend de forces extérieures. Lu ainsi — comme un thermomètre du régime et non comme une promesse de convergence —, le ratio retrouve son utilité analytique sans porter aucune prédiction.
Si ce mythe persiste, c’est qu’il offre un récit simple et rassurant : un actif « en retard » promis à un rattrapage, donc une opportunité évidente. Or les marchés récompensent rarement les évidences, et la simplicité d’un récit n’est pas un gage de justesse. L’argent mérite mieux qu’une étiquette héritée : il demande une analyse de ses deux moteurs, de l’offre qui le contraint et du régime qui le porte ou le pénalise. C’est à ce prix qu’on cesse d’attendre un rattrapage automatique pour observer, plus sobrement, ce que le métal fait réellement. C’est une lecture moins flatteuse qu’un rattrapage promis, mais bien plus fidèle au comportement observé de l’argent depuis la fin du bimétallisme.
Au fond, le surnom « or du pauvre » est un piège sémantique. Il suggère un lien fixe, une promesse de convergence, là où il n’y a qu’une parenté lointaine et un comportement dépendant du régime. L’argent n’est pas un or moins cher en attente de rattrapage ; c’est un métal différent, plus volatil, à mi-chemin entre la monnaie et l’industrie. Le replacer dans le cadre des ressources physiques permet de l’apprécier pour ce qu’il est, plutôt qu’à l’aune d’une norme historique disparue.
On croit souvent qu’un ratio or/argent élevé signale un argent « bon marché », bientôt rattrapé par l’or. Mais le ratio n’a pas d’ancre fixe : il a varié de 16 à plus de 120, et sa moyenne historique a elle-même dérivé à la hausse. Le rattrapage dépend du régime, il n’est ni mécanique ni acquis d’avance.
Mis à jour le 27 juin 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
À lire ensuite
Tout le pilier →Lire le taux d’utilisation des raffineries : le seuil, la saison, la maintenance
Une raffinerie tourne à plein autour de quatre-vingt-dix pour cent, pas à cent : la dernière tranche de…
IMO 2020 : le choc reglementaire des spreads produits
Une norme environnementale sur le soufre marin peut déplacer un spread de raffinage davantage qu'un mouvement du baril.…
Le golden age du raffinage 2022–2023 : anatomie d’un épisode
En 2022, le prix des carburants raffinés a grimpé plus vite que celui du brut. Cet écart, mesuré…