
Régulation des crypto-actifs et risques structurels : le cadre d’analyse
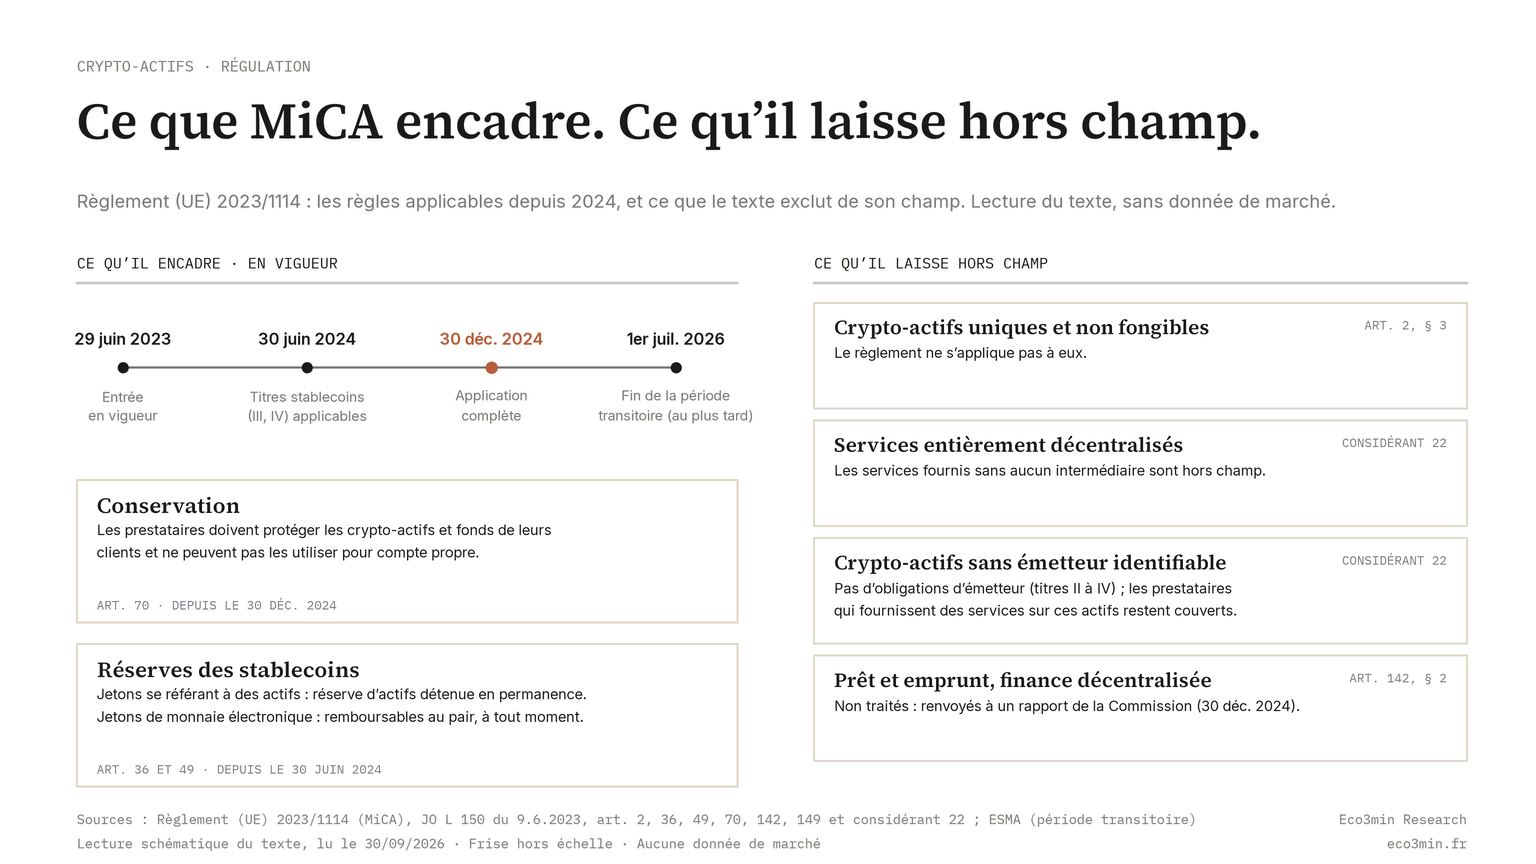
Sources : règlement (UE) 2023/1114 (MiCA), JO L 150 du 9.6.2023 ; ESMA (période transitoire) · Eco3min Research.
La régulation peut atténuer les excès les plus flagrants : elle ne peut transformer la nature des crypto-actifs en instruments stables et prévisibles. Les risques structurels (liquidité procyclique, concentration, volatilité) persistent au-delà de l’encadrement juridique. La normalisation reconfigure les risques ; elle ne les supprime pas.
En novembre 2022, FTX, alors l’une des premières plateformes crypto mondiales par volume (CoinGecko), a fait faillite en 10 jours. Six mois plus tôt, ses investisseurs (Sequoia, SoftBank) la valorisaient 32 milliards de dollars. Trou de bilan estimé : 8-10 milliards de dollars de fonds clients détournés (rapport du liquidateur John Ray III, tribunal du Delaware). La même année : Celsius (faillite, 4,7 Mds $ de dette, tribunal SDNY), Voyager Digital (faillite, 1,3 Md $), Three Arrows Capital (faillite, 3,5 Mds $). En mai 2022, l’effondrement algorithmique de Terra/Luna avait déjà effacé des dizaines de milliards de dollars de capitalisation en quelques jours (CoinGecko). Pertes totales de l’écosystème entre novembre 2021 et novembre 2022 : près des trois quarts de la capitalisation détruits (CoinGecko). Aucune de ces faillites n’a été causée par un manque de régulation technique : toutes ont été causées par l’absence de contrôle sur les intermédiaires centralisés.
Dix-huit mois plus tard, en janvier 2024, la SEC a approuvé 11 ETF Bitcoin spot. IBIT (BlackRock) a signé la collecte de lancement la plus rapide jamais observée pour un ETF (Bloomberg). En mars 2024, la capitalisation crypto s’était rapprochée de son sommet de novembre 2021 (CoinGecko). Les mêmes investisseurs institutionnels qui avaient fui l’écosystème après FTX y revenaient via des véhicules réglementés. Ce retournement illustre la thèse centrale : la régulation ne supprime pas les cycles, elle modifie les canaux par lesquels les capitaux entrent et sortent, les intermédiaires qui les traitent, et les protections (ou leur absence) dont disposent les investisseurs.
MiCA : le cadre européen, ce qu’il couvre, ce qu’il ne couvre pas
L’Union européenne a pris de l’avance avec le règlement MiCA (Markets in Crypto-Assets), entré en application en deux phases : stablecoins en juin 2024, ensemble du périmètre en décembre 2024. Premier cadre harmonisé au monde pour les crypto-actifs, MiCA couvre 27 États membres et ~450 millions de citoyens (Eurostat). Ce périmètre harmonisé conditionne directement l’émission de titres tokenisés en Europe.
Ce que MiCA impose : trois catégories d’actifs avec exigences spécifiques, asset-referenced tokens (indexés sur un panier d’actifs : réserves 100 %, audit régulier, agrément ESMA), e-money tokens (stablecoins indexés sur une devise : réserves 100 % en dépôts bancaires ou actifs liquides, émetteur doit être institution de monnaie électronique agréée), autres crypto-actifs (white paper obligatoire, responsabilité de l’émetteur). Les prestataires de services (CASP : Crypto-Asset Service Providers) doivent obtenir un agrément de l’autorité nationale (AMF en France) avec obligations anti-blanchiment, protection des investisseurs, résilience opérationnelle, ségrégation des actifs clients. La ségrégation est directement une réponse au modèle FTX (fonds clients mélangés aux fonds propres de la plateforme). La ségrégation des actifs clients, née de cette leçon FTX, entre directement dans le champ d’application de MiCA aux émetteurs.
Ce que MiCA ne couvre pas : la DeFi pure (protocoles sans intermédiaire identifiable, comme Uniswap), les NFT non fongibles, et Bitcoin lui-même (qui ne relève d’aucune des trois catégories). La mise en œuvre dépend des autorités nationales : des divergences d’interprétation sont probables entre AMF (France), BaFin (Allemagne) et CONSOB (Italie). La capacité à faire appliquer les règles à des acteurs localisés hors UE (Binance : siège aux Caïmans, Tether : domicilié aux BVI) reste le test décisif. C’est ce test d’application extraterritoriale qui sépare le plus nettement les régimes nationaux, sujet de la comparaison internationale des régulations de marché.
États-Unis : la SEC, les ETF et l’asymétrie réglementaire
Aux États-Unis, l’approche réglementaire reste fragmentée entre SEC (Securities and Exchange Commission), CFTC (Commodity Futures Trading Commission), FinCEN, OCC et régulateurs étatiques. La SEC a adopté une posture offensive sous la présidence Gensler (2021-2025) : la plupart des crypto-actifs hors Bitcoin sont considérés comme des securities (valeurs mobilières) soumises aux lois de 1933 et 1934. Cette interprétation extensive a conduit à des actions coercitives contre les grandes plateformes : Coinbase, pourtant cotée en bourse, Binance et Kraken. Binance a payé une amende de 4,3 Mds $ (DOJ/CFTC/Treasury, novembre 2023), Kraken un règlement de 30 M $ (SEC, février 2023).
L’approbation des ETF Bitcoin spot (janvier 2024) a créé une asymétrie réglementaire historique : Bitcoin dispose d’une voie d’accès institutionnelle (ETF réglementés, plusieurs dizaines de milliards de dollars d’encours en un an, Bloomberg) tandis que la majorité des altcoins restent dans l’incertitude juridique. L’approbation des ETF Ethereum spot (mai 2024, SEC) a étendu partiellement cette voie, mais uniquement pour ETH, pas pour les tokens DeFi construits sur Ethereum. Le Congrès débat de projets de loi (FIT21, Stablecoin Act) visant à clarifier les compétences SEC/CFTC et créer un cadre stablecoin : l’issue déterminera si les US conservent leur avance en infrastructure crypto-institutionnelle ou la cèdent à l’Europe et Singapour.
La régulation stabilise les canaux : pas les prix
Au-delà de son rôle de contrainte, la régulation produit des effets de stabilisation implicite documentables. La clarification juridique rassure les institutionnels : les flux ETF sont structurellement plus stables que les flux retail direct (collecte nette massive des ETF Bitcoin dans les trois mois suivant leur lancement, Bloomberg, contre des flux retail sur Binance qui oscillent fortement d’un mois à l’autre, CoinGecko). Les exigences de transparence sur les réserves stablecoins (MiCA impose audit mensuel, réserves 100 % en actifs liquides) réduisent le risque de panique sur rumeurs. Ces exigences ont été accélérées par les épisodes de crise documentés dans notre étude sur les ruées de stablecoins UST et USDC. L’obligation de ségrégation des actifs clients aurait théoriquement empêché le schéma FTX.
Mais cette stabilisation est partielle. Les cycles de liquidité continueront d’affecter les valorisations : la corrélation BTC/liquidité nette Fed est très élevée (Federal Reserve/CoinGecko, 2020-2024), indépendante du cadre réglementaire. La volatilité annualisée de Bitcoin reste d’au moins 60 % (Bloomberg), plusieurs fois celle du S&P 500. Aucune régulation ne réduira la volatilité d’un actif sans cash-flow dont la valorisation dépend intégralement des anticipations futures et du régime de liquidité. L’analyse de la régulation comme facteur de stabilisation implicite développe ces mécanismes. Le sous-pilier Liquidité et conditions financières fournit le cadre macro qui détermine les cycles crypto indépendamment de l’encadrement juridique.
L’illusion de la liquidité permanente
Les marchés crypto donnent l’illusion d’une liquidité permanente : 24/7, carnets d’ordres affichant des volumes, stablecoins apparemment convertibles à tout moment. Cette perception masque une fragilité documentée.
La liquidité crypto est procyclique avec un facteur d’amplification de 3-5× par rapport aux marchés traditionnels. En mai 2022 (effondrement Terra/Luna), le spread bid-ask sur Bitcoin s’est fortement élargi sur les plateformes non américaines (Kaiko Research), sur Binance comme, plus encore, sur les plateformes moins liquides. Sur les altcoins, les spreads ont atteint 2-5 %, rendant toute exécution à prix raisonnable impossible. En mars 2020, les liquidations forcées sur BitMEX ont totalisé 1,6 Md $ en 24 heures (BitMEX). En août 2024, les liquidations ont dépassé le milliard de dollars en une journée lors du flash crash Nikkei/carry trade (CoinGlass). Une question voisine : l’effondrement UST/Luna et la régulation crypto.
Les ETF Bitcoin, malgré leur structure réglementée, présentent le même risque : en cas de stress extrême, le mécanisme de création/rachat de parts dépend de la capacité des authorized participants (AP) à acheter/vendre du BTC physique sur le marché spot. Si les AP se retirent (comme les market makers traditionnels lors des flash crashes actions), le prix de l’ETF peut décorréler de la NAV, exactement comme les ETF obligataires en mars 2020 (décalage de plusieurs points de pourcentage entre prix et valeur liquidative sur HYG et LQD pendant cinq jours, Bloomberg). L’analyse de la liquidité des ETF en période de stress fournit la grille transposable aux ETF crypto.
Le paradoxe de la concentration : la décentralisation promise, la centralisation réelle
L’écosystème crypto présente un paradoxe structurel : des technologies conçues pour décentraliser le pouvoir financier ont produit une concentration croissante à chaque couche.
Plateformes d’échange : Binance représente une part dominante du volume spot mondial (The Block, 2024). Les cinq premières plateformes (Binance, Coinbase, Bybit, OKX, Kraken) concentrent l’essentiel du volume (CoinGecko). Conservation ETF : Coinbase Custody conserve le Bitcoin de la plupart des ETF spot approuvés (filings SEC), un single point of failure opérationnel massif pour des dizaines de milliards de dollars d’actifs. Staking Ethereum : Lido contrôle un peu moins d’un tiers du total staké (Dune Analytics, 2024), et les trois premiers opérateurs (Lido, Coinbase, Binance) environ la moitié. DeFi : les cinq premiers protocoles (Lido, Aave, EigenLayer, Maker, Uniswap) concentrent environ la moitié de la valeur déposée (TVL, Total Value Locked, DeFiLlama 2024).
La faillite de FTX a démontré les conséquences de cette concentration : contagion instantanée à Alameda Research (bras de trading), Genesis (prêteur), BlockFi (prêteur retail), tous interconnectés. La régulation (MiCA, SEC) impose des exigences qui augmentent les barrières à l’entrée → renforcent la concentration chez les acteurs les plus capitalisés (Coinbase, Binance) → le paradoxe s’amplifie. La décentralisation promise cède la place à une centralisation institutionnelle : plus sûre que la centralisation FTX, mais centralisation tout de même.
Fiscalité : le cadre qui se referme
La fiscalité crypto se précise et se durcit dans la plupart des juridictions. En France : plus-values de cession par les particuliers soumises au PFU de 30 % (12,8 % IR + 17,2 % prélèvements sociaux) ou, sur option, au barème progressif. Les échanges crypto/crypto ne constituent pas un fait générateur : seule la conversion en fiat l’est. Pour les professionnels (minage, trading régulier) : BIC ou BNC selon les conditions d’exercice. Obligation de déclarer les comptes sur plateformes étrangères (formulaire 3916-bis) : amende de 750 € par compte non déclaré (1 500 € si valeur >50 000 €). Aux États-Unis : les crypto-actifs sont imposés comme des biens (property), chaque transaction (y compris crypto/crypto) est un fait générateur de plus ou moins-value (IRS Notice 2014-21).
Le cadre international se referme avec le CARF (Crypto-Asset Reporting Framework, OCDE) : échange automatique d’informations entre administrations fiscales portant sur les transactions crypto. Adopté par 48 juridictions (OCDE, 2024), première application prévue 2027. Les plateformes européennes sont déjà tenues (DAC8, UE) de transmettre les informations aux administrations fiscales. L’anonymat fiscal, longtemps caractéristique de l’écosystème, est en voie de disparition pour les utilisateurs de plateformes régulées.
Airdrops : la gratuité apparente et ses coûts réels
Les airdrops, distributions gratuites de tokens, attirent par leur apparence de gain sans risque. En pratique, ils présentent des risques documentés. Sélection adverse : les airdrops attirent des utilisateurs motivés par le gain immédiat, pas par la valeur du projet, la pression vendeuse post-airdrop est systématique (l’UNI d’Uniswap après l’airdrop de septembre 2020, l’ARB d’Arbitrum après celui de mars 2023 ont fortement reculé dans les mois suivants, CoinGecko). Risques de sécurité : les sites frauduleux se multiplient autour des airdrops populaires, contrats malveillants qui drainent les wallets, phishing ciblé. Fiscalité : dans certaines juridictions (US, UK), les tokens reçus gratuitement sont imposables à leur valeur de marché au moment de la réception, l’investisseur peut devoir de l’impôt sur un token dont la valeur a chuté entre la réception et la déclaration. L’analyse des airdrops déconstruit ces mécanismes.
L’analyse de la régulation comme stabilisation implicite développe les canaux par lesquels l’encadrement modifie la dynamique de marché. L’étude de la liquidité des ETF en stress fournit le cadre transposable aux ETF crypto. L’analyse des altcoins IA documente les risques des narratifs déconnectés des fondamentaux.
← Retour à la page pilier Crypto-actifs
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Stablecoins : ce que MiCA impose sur les réserves et le backing
MiCA impose aux émetteurs de stablecoins des règles précises de composition, de ségrégation et de liquidité des réserves.…
MiCA : ce que le cadre européen change pour les marchés crypto
Le règlement européen MiCA encadre depuis 2024 les émetteurs de stablecoins et les prestataires de services sur crypto-actifs.…
Cycles et volatilité crypto : comment lire des marchés structurellement instables
La volatilité des crypto-actifs n'est pas un bug temporaire qui disparaîtra avec la maturité du marché : c'est une…