
Cycles et volatilité crypto : comment lire des marchés structurellement instables
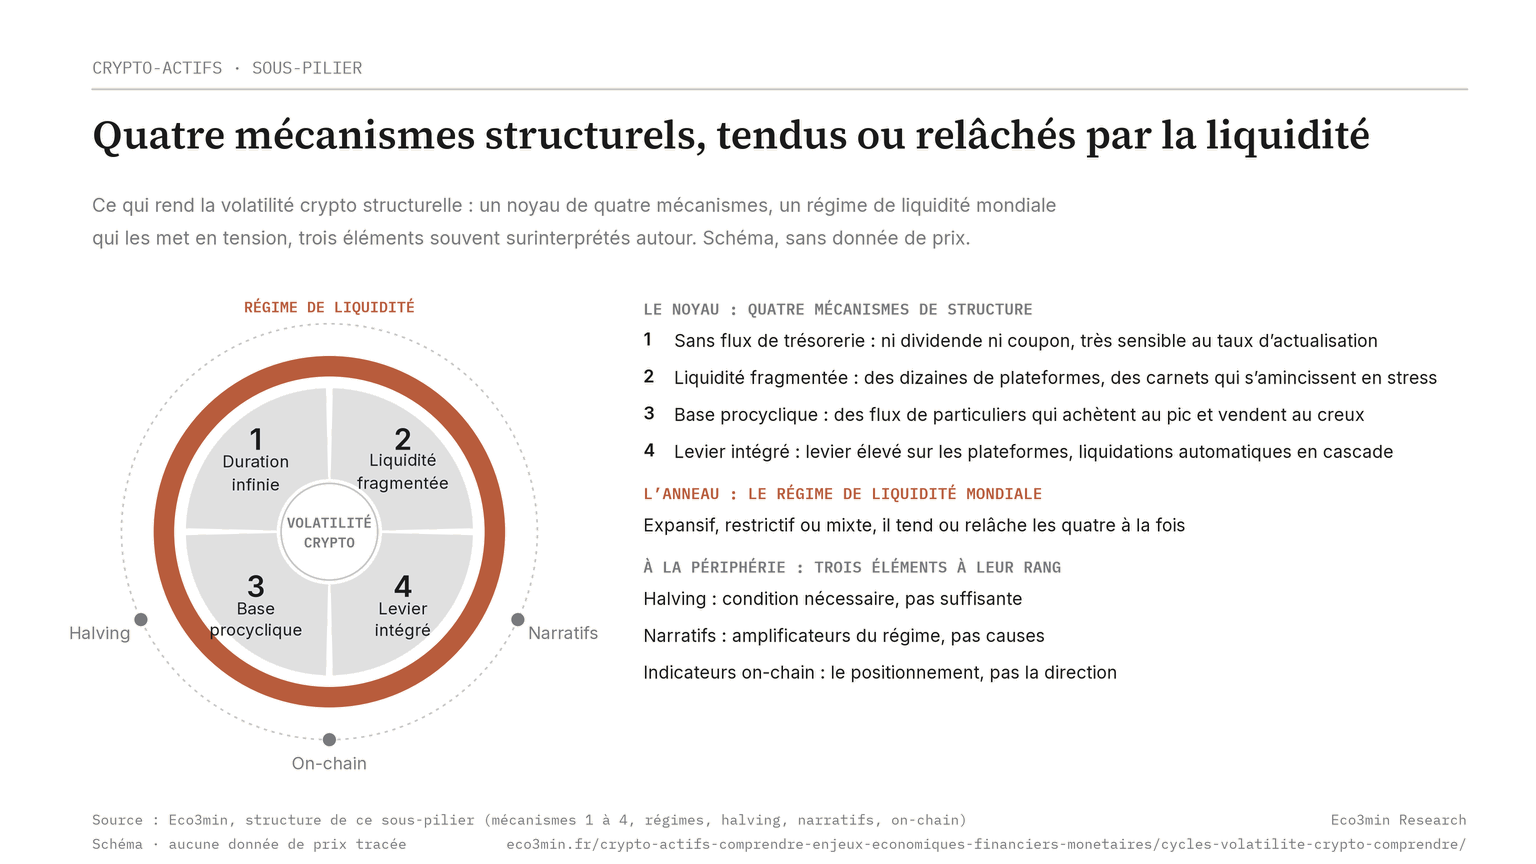
La volatilité des crypto-actifs n’est pas un bug temporaire qui disparaîtra avec la maturité du marché : c’est une caractéristique structurelle. Un actif sans cash-flow, à base d’investisseurs volatile, dont la liquidité s’évapore en stress, et dont la valorisation dépend intégralement du régime de liquidité globale, sera structurellement plus volatil qu’un actif qui verse des dividendes, attire des fonds de pension, et dispose de teneurs de marché obligataires. Comprendre cette volatilité, c’est comprendre pourquoi les cycles crypto sont plusieurs fois plus violents que les cycles actions, et pourquoi ils le resteront.
Bitcoin : volatilité annualisée d’au moins 60 % sur la période 2020-2024 (Bloomberg), plusieurs fois celle du S&P 500, de l’or ou des Treasuries à 10 ans ; Ethereum et les principaux altcoins sont plus volatils encore. Solana a perdu l’essentiel de sa valeur entre novembre 2021 et décembre 2022, avant de s’envoler entre janvier 2023 et mars 2024. Aucune classe d’actifs traditionnelle ne produit des amplitudes comparables. La question n’est pas « pourquoi les crypto sont-ils volatils ? » : la volatilité est la conséquence logique de leur nature. La question est : quels mécanismes structurels produisent cette volatilité, et comment ces mécanismes interagissent-ils avec le cycle de liquidité globale ?
Quatre mécanismes structurels : pas un seul n’est corrigeable à court terme
1. Absence de cash-flows = duration infinie. Bitcoin ne verse ni dividende ni coupon. Sa valorisation repose intégralement sur les anticipations futures de demande. Cette absence de flux l’apparente à un actif de duration infinie : la catégorie la plus sensible aux variations du taux d’actualisation. Quand les taux réels TIPS 10 ans passent de -1,19 % (août 2021, Fed) à +2,40 % (octobre 2023), un actif à duration 10 ans perd ~25 %. Un actif à duration infinie perd théoriquement bien plus, et Bitcoin a effectivement perdu plus des trois quarts de sa valeur entre novembre 2021 et novembre 2022. Le sous-pilier Taux directeurs réels formalise cette sensibilité.
2. Liquidité fragmentée et procyclique. Les crypto-actifs s’échangent sur des dizaines de plateformes (Binance, Coinbase, Bybit, OKX, Kraken, + DEX) avec des carnets d’ordres fragmentés. Le spread bid-ask sur Bitcoin, très étroit en temps normal sur les grandes plateformes (Kaiko Research), s’est fortement élargi en stress (mai 2022, effondrement Terra) ; sur les altcoins, il devient assez large pour rendre toute exécution rationnelle impossible. La liquidité qui existe en temps normal disparaît précisément quand on en a besoin, et bien plus que sur les marchés actions, où les spreads du S&P 500 s’élargissent aussi en stress, mais dans des proportions bien moindres.
3. Base d’investisseurs dominée par le retail procyclique. Sur les marchés actions, les fonds de pension (~4 100 Mds $ DB plans US, Federal Reserve), les assureurs et les investisseurs institutionnels long terme absorbent les chocs et réduisent la volatilité : ils sont contracycliques par construction (rééquilibrage vers la cible). Sur le marché crypto, malgré l’arrivée des ETF spot, la base reste dominée par les particuliers (Binance et Coinbase revendiquent chacune plus de cent millions de comptes), dont le comportement est massivement procyclique. Les flux retail crypto ont suivi exactement le même pattern que les flux retail actions (ICI) mais en amplifié : achats maximaux au pic (novembre 2021), ventes maximales au creux (novembre 2022).
4. Liquidations en cascade : le levier intégré. Les plateformes crypto offrent du levier 5-100× (Binance Futures, Bybit, OKX). Quand Bitcoin baisse de 5 %, les positions longues à levier 20× sont liquidées → les liquidations forcées amplifient la baisse → déclenchent de nouvelles liquidations → cascade. En mars 2020 : 1,6 Md $ liquidé en 24h sur BitMEX (BitMEX). En mai 2021 (tweet d’Elon Musk, répression chinoise) comme en août 2024 (krach éclair du Nikkei, débouclage du carry trade), les liquidations quotidiennes ont dépassé le milliard de dollars (Bybit, CoinGlass). Ce mécanisme de levier intégré n’existe pas à cette échelle sur les marchés actions régulés (les appels de marge sont gérés par les chambres de compensation avec des délais de 24-48h, pas par liquidation automatique instantanée). L’analyse comparative cycles crypto vs actions développe ces asymétries.
Anatomie d’un cycle crypto : 4 phases
Les cycles crypto suivent une séquence récurrente dont la régularité est frappante, mais dont le timing précis reste imprévisible. Les données du cycle 2020-2023 (le plus documenté) illustrent chaque phase.
Phase 1 : Accumulation (novembre 2022 → mars 2023). BTC évolue loin de son sommet, dans un couloir étroit (CoinGecko). Le ratio MVRV (Glassnode) indique que le détenteur moyen est en perte latente. Volumes spot au plus bas depuis 2020. Intérêt médiatique effondré (Google Trends « Bitcoin » : score 15/100 vs 100 en novembre 2021). Flux sortants des exchanges dominent (BTC retirés vers cold storage → signal d’accumulation, Glassnode). Les « smart money » accumulent pendant que le retail a capitulé. NUPL (Net Unrealized Profit/Loss) en zone négative, historiquement associée aux creux de cycle.
Phase 2 : Hausse précoce (mars 2023 → octobre 2023). BTC remonte nettement. Catalyseurs : l’anticipation d’un ETF spot (dépôt de BlackRock en juin 2023). S’y ajoute l’amélioration de la liquidité nette de la Fed : le reverse repo recule de 1 500 Mds $, soit une injection nette. Volumes modérés. Couverture médiatique limitée. Scepticisme dominant. Le MVRV remonte en zone neutre. Les détenteurs long terme (>1 an) ne vendent pas (Glassnode Long-Term Holder Supply stable).
Phase 3 : Euphorie (novembre 2023 → mars 2024). BTC fait plus que doubler. Catalyseur : l’approbation des ETF spot (10 janvier 2024), suivie de flux nets massifs dans les mois suivants (Bloomberg). La liquidité affichée des ETF spot en phase d’euphorie peut masquer une fragilité structurelle de l’intermédiation lors des décrochages : voir l’étude sur la liquidité ETF lors des phases de stress. IBIT (BlackRock) signe le démarrage le plus rapide jamais observé pour un ETF (Bloomberg). Les altcoins s’envolent, Solana en tête. Google Trends « Bitcoin » remonte à 80/100. Le MVRV entre en zone de surévaluation historique. Détenteurs long terme commencent à distribuer (Glassnode LTH Supply diminue). Memecoins (PEPE, WIF, BONK) décuplent ou davantage, signal classique d’euphorie terminale.
Phase 4 : Capitulation (à chaque cycle, amplitude similaire). Lors des cycles précédents, BTC a perdu plus des trois quarts de sa valeur, en 2018 comme en 2022, et les altcoins l’essentiel de la leur (ETH en 2018). La capitulation coïncide systématiquement avec un resserrement des conditions de liquidité globale : le cycle crypto ne s’effondre pas en isolement, il s’effondre quand le régime macroéconomique se retourne.
Indicateurs on-chain : lire le positionnement, pas prédire le prix
La transparence native des blockchains offre un avantage analytique unique, mais souvent surinterprété. Les indicateurs on-chain décrivent le positionnement des participants ; ils ne prédisent pas le régime macroéconomique qui détermine la direction.
MVRV (Market Value / Realized Value) : capitalisation de marché ÷ coût d’acquisition moyen de tous les BTC. MVRV >3,5 : zone de distribution historique (mars 2021 : seuil franchi, puis BTC corrige de moitié). MVRV NUPL (Net Unrealized Profit/Loss) : mesure le profit/perte latent agrégé des détenteurs. Zone >0,75 : euphorie (ventes historiques). Zone Flux exchanges : BTC entrant plateformes (dépôt pour vente) vs sortant (retrait vers cold storage = accumulation). En 2023-2024 : flux sortants dominants (Glassnode), accumulation structurelle confirmée.
La superposition macro est ce qui distingue l’analyse Eco3min. Un MVRV sous 1 (sous-évaluation on-chain) combiné à un QT accéléré et des taux en hausse (régime macro défavorable) peut rester en zone basse pendant des mois : le positionnement signale le creux, le régime détermine quand le rebond commence. Le même MVRV combiné à un pivot Fed produit une revalorisation rapide. Les indicateurs on-chain sans lecture macro sont des outils incomplets : les cycles crypto sont gouvernés par la liquidité globale (corrélation très élevée entre BTC et liquidité nette Fed sur 2020-2024), pas par les métriques internes au protocole.
Cycles crypto et régimes macroéconomiques : la dépendance qui structure tout
L’erreur la plus répandue dans l’analyse crypto consiste à traiter les cycles comme endogènes : déterminés par le halving, l’adoption, la technologie. En réalité, la corrélation entre Bitcoin et la liquidité globale (bilan net Fed : bilan total – compte du Trésor – reverse repo) est très élevée sur la période 2020-2024 (Federal Reserve, CoinGecko). C’est la corrélation la plus élevée de Bitcoin avec tout indicateur macroéconomique, plus forte que ses corrélations avec le Nasdaq, l’or ou le dollar (DXY). Une dépendance aussi étroite à la liquidité, doublée d’un levier intégré, explique pour l’essentiel pourquoi l’amplitude des cycles crypto dépasse celle des actions.
Trois régimes identifiés :
Régime expansif (QE + taux zéro) : mars 2020 → novembre 2021. Bilan Fed 4 200 → 8 965 Mds $. Fed funds 0,25 %. TIPS -1,19 %. M2 +40 % en 18 mois. BTC est multiplié par plus de dix, ETH bien davantage. Dans ce régime, Bitcoin amplifie nettement la hausse des actifs risqués.
Régime restrictif (QT + hausse taux) : novembre 2021 → novembre 2022. QT lancé (95 Mds $/mois de réduction bilan). Fed funds 0 % → 4,00 %. TIPS -1,19 % → +1,72 %. BTC et ETH perdent plus des trois quarts de leur valeur, les altcoins davantage. FTX, Celsius, Terra, Three Arrows → faillites. La contraction de liquidité n’a pas causé les fraudes ; elle les a révélées (Buffett : « C’est quand la marée se retire qu’on voit qui nageait sans maillot »).
Régime mixte (QT maintenu + liquidité nette en hausse) : novembre 2022 → mars 2024. Bilan Fed continue de baisser (8 900 → 7 500 Mds $), mais reverse repo chute de 2 500 → 500 Mds $ → injection nette de ~2 000 Mds $ de liquidité dans le système. BTC fait plus que quadrupler. Le driver n’est pas le bilan brut mais la liquidité nette. La lecture du sous-pilier Liquidité et conditions financières est indispensable pour interpréter les cycles crypto. L’analyse des cycles de liquidité et taux développe la relation formelle.
Le halving : condition nécessaire, pas suffisante, et pas le driver dominant
Le halving réduit l’offre nouvelle de BTC de 50 % tous les ~4 ans. Après le halving d’avril 2024 : émission passe de ~900 BTC/jour à ~450 BTC/jour. Rapportée aux volumes quotidiens du marché spot (CoinGecko), cette réduction ne pèse qu’une infime fraction des échanges. L’impact mécanique sur les prix est arithmétiquement modeste.
Historique : après chacun des halvings de 2012, 2016 et 2020, BTC a été multiplié plusieurs fois dans les douze à dix-huit mois suivants. Séquence frappante, mais les trois halvings ont coïncidé avec des régimes de liquidité massivement favorables. 2012 : QE3 (Fed achète 85 Mds $/mois). 2016 : Fed funds 0,50 %, QE BCE/BoJ massif. 2020 : QE illimité, taux 0 %, stimulus budgétaire 5 000 Mds $. Le halving 2024 intervient en Fed funds 5,25 %, TIPS +2,0-2,5 %, QT en cours : un régime fondamentalement différent.
Attribuer les hausses post-halving au seul halving est une erreur d’attribution classique (correlation ≠ causation). Le halving crée une condition nécessaire (réduction offre marginale) mais le régime macro détermine si cette condition produit un effet significatif. Un halving en liquidité abondante et taux négatifs (2020) produit un résultat radicalement différent d’un halving en liquidité contrainte et taux positifs (2024). L’analyse de la rareté programmée déconstruit ce lien.
Les narratifs comme amplificateurs : pas comme causes
Chaque cycle crypto a ses narratifs dominants : « or numérique » (2020-2021), « Web3 » (2021), « DeFi Summer » (2020), « NFT » (2021-2022), « IA décentralisée » (2023-2024). Ces narratifs créent des points focaux qui concentrent l’attention et les capitaux, mais ils n’expliquent pas les cycles. Le narratif « or numérique » n’a pas protégé Bitcoin d’une chute de plus des trois quarts en 2022. Le narratif « Web3 » n’a pas empêché la capitalisation crypto de perdre des milliers de milliards de dollars.
Les narratifs fonctionnent comme des amplificateurs du régime en cours, pas comme des causes indépendantes. En régime expansif (liquidité abondante), les narratifs canalisent l’euphorie vers des secteurs spécifiques : NFT en 2021 (le volume d’OpenSea s’est effondré entre janvier 2022 et janvier 2024, Dune Analytics), memecoins en 2023-2024 (PEPE est passé de zéro à une capitalisation de l’ordre du milliard de dollars en quelques semaines, CoinGecko). En régime restrictif, les narratifs ne protègent rien : les projets IA crypto (FET, RNDR, TAO) ont lourdement chuté lors de chaque correction de 2024 malgré un narratif intact. L’analyse des altcoins IA documente ces dynamiques.
L’analyse comparative cycles crypto vs actions quantifie les asymétries structurelles. L’étude des cycles de liquidité et taux développe la relation formelle BTC/conditions monétaires. L’analyse de la rareté programmée déconstruit le lien entre offre fixe et formation des prix.
← Retour à la page pilier Crypto-actifs
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Saisonnalité crypto : pourquoi le signal est plus fragile qu’il n’y paraît
Les régularités cycliques de la crypto, saisonnalité mensuelle ou cycle de quatre ans, reposent sur un nombre d’observations…
Halving Bitcoin : la mécanique de l’offre programmée
Le halving inscrit la rareté du bitcoin dans une règle immuable, appliquée sans exception depuis 2012. Il façonne…
Cycles crypto : pourquoi l’amplitude dépasse celle des actions
D’un sommet de cycle à son creux, le bitcoin a perdu plus des trois quarts de sa valeur…