
Breakeven d’inflation 2 ans vs 10 ans, 1999–2026 : un court terme qui a oscillé entre −4,9 % et +4,9 %
Depuis 1999, le breakeven d’inflation américain à 2 ans a oscillé entre −4,9 % et +4,9 %. Le 10 ans n’est jamais sorti de 0,2 % à 3,0 %.
Le court terme oscille, le long terme tient : breakevens à 2 ans et 10 ans, quotidiens depuis 1999
Le point 2 ans de la courbe de breakevens ajustée par le Board de la Réserve fédérale est tombé à −4,89 % le 10 décembre 2008 et a atteint 4,89 % le 25 mars 2022. Sur les mêmes 6 918 jours ouvrés, le point 10 ans est resté entre 0,17 % et 3,00 %. Le panneau du bas est leur écart, positif quand le court terme intègre plus d’inflation que le long terme.

Source : Board of Governors of the Federal Reserve System, TIPS yield curve and inflation compensation (Gürkaynak, Sack et Wright), compensation d’inflation zéro-coupon à 2 et 10 ans. Graphique : Eco3min Research.
Un fichier quotidien de la courbe de breakevens ajustée du Board de 2 à 20 ans depuis janvier 1999, l’écart entre son point le plus court et son point 10 ans, chaque séquence de jours où le court terme a intégré plus d’inflation que le long terme, et ce que le point 2 ans a été suivi de.
L’écart entre le breakeven d’inflation à 2 ans et à 10 ans est la différence entre la compensation d’inflation intégrée dans les titres du Trésor américain à 2 ans et à 10 ans, lue ici sur la courbe ajustée quotidienne que publie le Board de la Réserve fédérale. Cette page publie cet écart du 4 janvier 1999 au 11 septembre 2026, avec la courbe complète de 2 à 20 ans, et documente ses 23 séquences d’au moins 20 jours ouvrés consécutifs au-dessus de zéro. La plus longue, du 7 janvier 2021 au 23 septembre 2022, a duré 431 jours ouvrés et a culminé à +1,94 point de pourcentage le 24 mars 2022. La deuxième, du 20 décembre 2024 au 20 novembre 2025, en a duré 229. La page enregistre aussi l’amplitude de chaque point de la courbe : sur l’échantillon, le breakeven 2 ans a parcouru 9,78 points de pourcentage et le 10 ans 2,83.
TL;DR
Depuis 1999, le breakeven d’inflation américain à 2 ans a oscillé entre −4,9 % et +4,9 %. Le 10 ans n’est jamais sorti de 0,2 % à 3,0 %.
- Le point 2 ans de la courbe du Board a lu −4,89 % le 10 décembre 2008 et 4,89 % le 25 mars 2022. Le point 10 ans a lu 0,17 % le 21 novembre 2008 et 3,00 % le 21 avril 2022. D’un jour à l’autre, le 2 ans bouge avec 3,9 fois l’écart-type du 10 ans.
- Le court terme a intégré plus d’inflation que le long terme pendant 431 jours ouvrés consécutifs, du 7 janvier 2021 au 23 septembre 2022, la plus longue des 23 séquences du record. C’est arrivé de nouveau pendant 229 jours, du 20 décembre 2024 au 20 novembre 2025, la deuxième plus longue. Depuis janvier 2021, le 2 ans a été au-dessus du 10 ans 69,9 % des jours, contre 6,7 % en 2009–2020.
- Robustesse, divulguée : le point 2 ans ajusté repose sur peu de titres avant 2004. Les deux extrêmes du titre sont postérieurs à 2004, et chaque classement de cette page est inchangé quand l’échantillon commence en 2004. Hors la fenêtre de dysfonctionnement des TIPS de septembre 2008 à mars 2009, le 2 ans va encore de −0,68 % à 4,89 % et le 10 ans de 0,46 % à 3,00 %.
- Un breakeven n’est pas une anticipation. Le point 2 ans contient les prochains chiffres du CPI déjà connus, une décote de liquidité sur les TIPS et une prime de risque d’inflation ; le −4,89 % de décembre 2008 a été suivi d’une inflation réalisée de 2,11 % par an sur les deux années suivantes. La page mesure ce que la courbe a enregistré, et le dit là où cela compte.
Périmètre : cette page lit une courbe ajustée, publiée par le Board comme produit de recherche de ses équipes, et compare ses points entre eux et au CPI réalisé. Elle ne contient ni prévision ni signal. Méthode dans la méthodologie, réserves dans les limites.
Dernière observation
Breakeven 2 ans
2,32 %
11 septembre 2026, courbe ajustée du Board
Breakeven 10 ans
2,36 %
même jour, même courbe
2 ans moins 10 ans
−0,04 pp
régime plat, 64,5e percentile de sa propre histoire
Jours depuis la dernière séquence d’inversion
61
la séquence de 109 jours de 2026 s’est achevée le 15 juin 2026
Le point 5 ans lit 2,41 % et le 20 ans 2,37 %. Le ratio glissant sur 252 jours de la volatilité quotidienne du 2 ans à celle du 10 ans est de 2,14. Le Board publie la courbe chaque mardi pour la semaine close le vendredi précédent ; cette livraison s’arrête au 11 septembre 2026. Mise à jour mensuelle.
Résumé
Six résultats
- Depuis 1999, le breakeven d’inflation américain à 2 ans a oscillé entre −4,9 % et +4,9 %. Le 10 ans n’est jamais sorti de 0,2 % à 3,0 %. Sur les mêmes 6 918 jours ouvrés, la largeur de l’intervalle du 2 ans vaut 3,46 fois celle de l’intervalle du 10 ans.
- L’amplitude est une propriété de la maturité, pas d’un épisode. Chaque point de 2 à 9 ans a son plus bas en 2008 et son plus haut en mars ou avril 2022 ; le point 20 ans a son plus bas en 2008 et son plus haut le 19 mai 2004. La largeur de l’intervalle passe de 9,78 points de pourcentage à 2 ans à 5,30 à 5 ans, 2,83 à 10 ans et 2,56 à 20 ans.
- L’inversion de 2021–2022 est datée au jour : le point 2 ans est resté au-dessus du point 10 ans du 7 janvier 2021 au 23 septembre 2022, 431 jours ouvrés, une séquence 1,88 fois plus longue que la suivante. À son pic, le 24 mars 2022, l’écart était de +1,94 point de pourcentage, avec le 2 ans à 4,87 % et le 10 ans à 2,93 %.
- La courbe ne s’est pas simplement normalisée. Après 2022, le court terme est repassé au-dessus du long terme pendant 229 jours ouvrés, du 20 décembre 2024 au 20 novembre 2025, deuxième séquence du record, avec un pic à +0,64 le 3 avril 2025, puis de nouveau pendant 109 jours, du 9 janvier au 15 juin 2026. Huit des 23 séquences ont commencé en 2021 ou après ; la période 2009–2015 n’en contient aucune, sur 1 752 jours ouvrés.
- Le point 2 ans a mal guidé vers l’inflation qui l’a suivi. Sur les 6 391 jours disposant de deux ans de CPI ultérieur, l’écart médian entre le breakeven 2 ans et l’inflation réalisée sur deux ans est de −0,52 point de pourcentage, et cet écart a atteint −7,00 le 10 décembre 2008 et +3,19 le 3 juillet 2008. Le point 10 ans, sur 4 391 jours disposant de dix ans de données, a un écart médian de −0,10.
- Le fichier derrière cette page porte le breakeven ajusté du Board à chacune des 19 maturités de 2 à 20 ans, les écarts 2–10 et 5–10, l’étiquette de régime, l’identifiant d’épisode et son compteur de jours, le ratio de volatilité glissant, l’indicateur de récession NBER, le WTI, le CPI réalisé à deux et dix ans et la variation forward de l’écart. CC BY 4.0.
Le record en six nombres
−4,89 %
plus bas du breakeven 2 ans, 10 décembre 2008
4,89 %
plus haut du breakeven 2 ans, 25 mars 2022
0,17 % à 3,00 %
tout l’intervalle du breakeven 10 ans depuis 1999
431
jours ouvrés consécutifs avec le 2 ans au-dessus du 10 ans, janvier 2021 à septembre 2022
3,9×
volatilité quotidienne du point 2 ans rapportée au 10 ans, échantillon complet
69,9 %
des jours ouvrés depuis janvier 2021 avec le 2 ans au-dessus du 10 ans
Ce que dit le récit de l’inversion
Le récit standard de la tarification de l’inflation américaine depuis 2021 se lit ainsi. Quand l’inflation a bondi, le marché en a logé l’essentiel dans le court terme : les breakevens courts sont montés bien au-dessus des longs, la structure par terme de la compensation d’inflation s’est inversée, et cette inversion a été lue comme le signe que les investisseurs tenaient le choc pour passager et les anticipations de long terme pour ancrées. Quand l’inflation est retombée, poursuit le récit, la courbe s’est normalisée. La page d’Eco3min sur la courbe des breakevens 5 ans / 10 ans documente la version mensuelle de ce renversement, 45 mois inversés sur 61 depuis avril 2021 après une décennie sans aucun, et cette page ne refait pas ces comptages.
Le récit est cohérent avec la donnée à 5 ans. C’est aussi la raison pour laquelle un lecteur cherche le point 1 an ou 2 ans contre le 10 ans : plus la maturité est courte, plus l’oscillation est grande, et plus l’épisode se voit. L’intuition est juste, et cette page la suit jusqu’au point le plus court que fournit la courbe du Board, 2 ans, chaque jour ouvré depuis janvier 1999. Ce qu’elle trouve, c’est que l’épisode de 2021–2022 est le plus grand exemple d’une propriété générale du court terme, que cette propriété est symétrique, et que la normalisation n’était pas la fin de l’histoire.
Deux faits du fichier cadrent tout ce qui suit. D’abord, le point 2 ans a parcouru 9,78 points de pourcentage entre son plus bas et son plus haut, et le 10 ans 2,83. Ensuite, le point 2 ans a été au-dessus du 10 ans sur 2 225 des 6 918 jours ouvrés, 32,2 % de l’échantillon, et ces jours se groupent en séquences : 23 d’entre elles ont duré au moins 20 jours ouvrés consécutifs, 7 au moins 100.
Ce que ce jeu de données ne mesure pas
Les séries sont de la compensation d’inflation, le taux d’inflation auquel un Trésor nominal et un TIPS de même maturité rapporteraient le même montant, lue sur une courbe lissée ajustée par les équipes du Board aux TIPS en circulation. L’en-tête du fichier du Board dit lui-même que ces taux incorporent des primes de risque d’inflation et les effets de la liquidité différente des TIPS et des titres nominaux, et qu’ils ne doivent pas être interprétés comme des estimations des anticipations d’inflation. Rien sur cette page n’est une enquête, une prévision ou un taux directeur. Un exemple concret de l’écart entre compensation et anticipation : le 10 décembre 2008, le point 2 ans lisait −4,89 % ; le CPI-U a progressé de 2,11 % par an sur les deux années suivantes. Des mesures d’enquête des anticipations à un an existent, à l’Université du Michigan et dans la Survey of Consumer Expectations de la Fed de New York, et ne sont pas dans ce fichier. Côté français, les OATi et OAT€i donnent des breakevens de marché, mais aucune courbe ajustée quotidienne comparable n’est publiée par une institution.
Où les chocs atterrissent
L’écart-type de la variation quotidienne du point 2 ans est de 0,1447 point de pourcentage sur l’échantillon ; celui du point 10 ans de 0,0372. Le ratio est de 3,89. Il est gonflé par les premières années de l’échantillon et par la fin 2008 : à partir de 2004 il est de 1,62, et la médiane du ratio glissant sur 252 jours publié dans le fichier est de 1,64, avec un plus bas de 1,02 et un plus haut de 10,63. Sur aucune fenêtre de 252 jours du record le point 10 ans n’a été plus volatil que le point 2 ans.
Les intervalles disent la même chose avec des dates. Le point 2 ans est passé de −0,68 % le 19 mars 2020 à 4,89 % le 25 mars 2022, une oscillation de 5,57 points de pourcentage en deux ans. Le point 10 ans est passé de 0,46 % à 2,96 % ces deux mêmes jours, 2,50 points, et a atteint son record de 3,00 % le 21 avril 2022. Le 2 ans a clôturé au-dessus de 4 % sur 58 jours ouvrés du record, dont 57 en 2022 ; le 10 ans a clôturé au-dessus de 3 % un seul jour. Le 2 ans a clôturé sous zéro 206 jours, dont 86 hors la fenêtre de dysfonctionnement de fin 2008 ; le 10 ans a clôturé sous 1 % 63 jours et jamais sous zéro.
Dix-neuf maturités, une enveloppe : toute la courbe des breakevens quatre jours donnés, dans son intervalle depuis 1999
La bande grisée est le plus bas et le plus haut breakeven ajusté à chaque maturité de 2 à 20 ans sur 6 918 jours ouvrés. Elle mesure 9,78 points à 2 ans et 2,56 à 20 ans. Les quatre courbes sont le 10 décembre 2008, le 19 mars 2020, le 24 mars 2022 et le 11 septembre 2026.
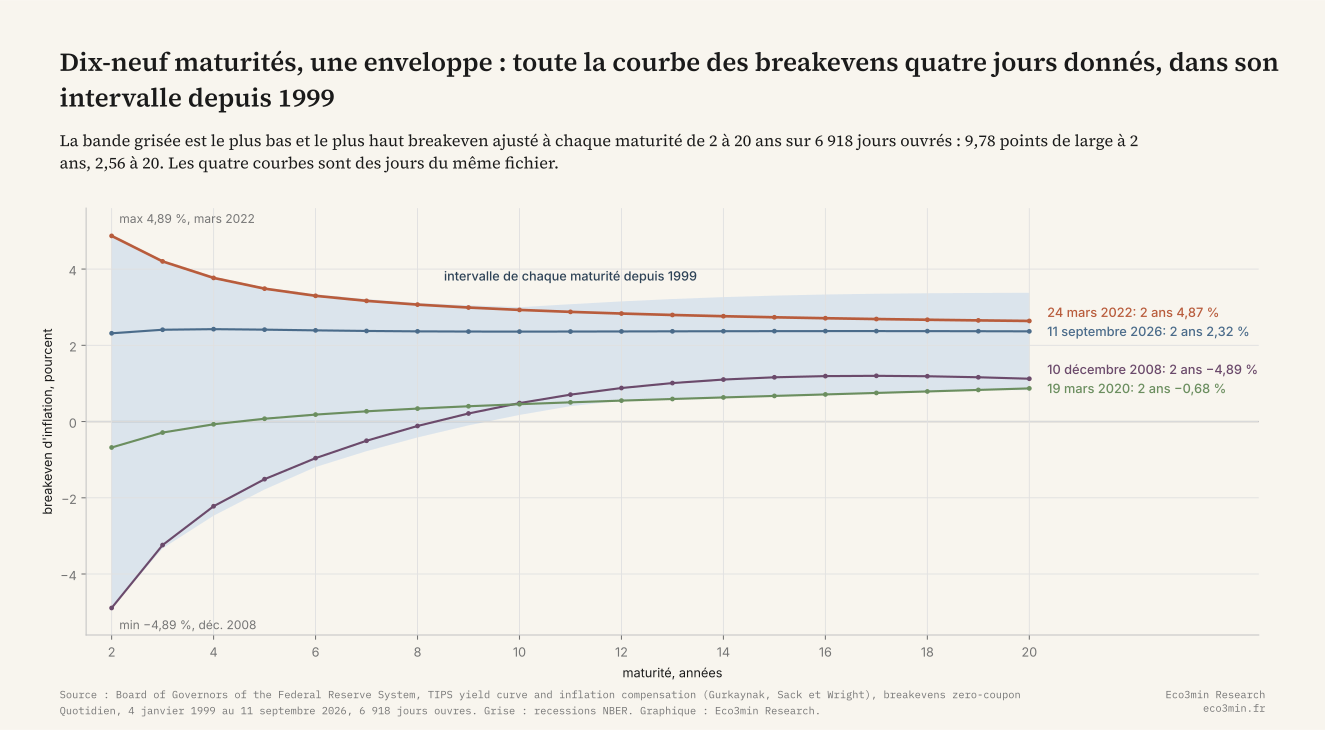
Source : Federal Reserve Board, TIPS yield curve and inflation compensation, breakevens zéro-coupon de 2 à 20 ans. Graphique : Eco3min Research.
L’enveloppe se resserre de façon monotone avec la maturité. La largeur de l’intervalle est de 9,78 points de pourcentage à 2 ans, 7,53 à 3 ans, 5,30 à 5 ans, 2,83 à 10 ans et 2,56 à 20 ans. Onze des 19 maturités ont leur plus bas en 2008 et les 8 autres, de 12 à 19 ans, le 19 mars 2020. Six maturités entre 2 et 8 ans ont leur plus haut le 25 mars 2022, le point 3 ans ayant fixé le sien deux jours plus tôt, et 10 maturités, de 11 à 20 ans, le 19 mai 2004. Les deux chocs de l’échantillon, la peur de déflation de fin 2008 et l’inflation de 2022, ont tous deux atterri sur le court terme ; le plus haut du long terme appartient à une année plus calme. Deux chocs, deux régimes : c’est la distinction que pose la définition de l’inflation par ses régimes plutôt que par son chiffre mensuel.
À retenir
Le court terme encaisse le choc, le long terme enregistre l’ancre. C’est ce que montre l’enveloppe, et cela vaut dans les deux sens : le point qui a atteint 4,89 % en 2022 est celui qui avait atteint −4,89 % en 2008.
Chaque inversion depuis 1999, datée
Une séquence d’inversion, dans ce fichier, est une suite maximale de jours ouvrés consécutifs où le point 2 ans dépasse le point 10 ans, comptée comme épisode quand elle dure au moins 20 jours ouvrés. Il y en a 23. La première a commencé le 19 janvier 2000 et la plus récente s’est achevée le 15 juin 2026. Sept ont commencé avant 2004, 8 entre 2004 et 2020, et 8 en 2021 ou après.
La séquence ouverte le 7 janvier 2021, avec le 2 ans à 2,11 % et le 10 ans à 2,06 %, s’est achevée le 23 septembre 2022 avec l’écart à +0,03 point. Elle a duré 431 jours ouvrés, 624 jours calendaires, et son pic de +1,94 point le 24 mars 2022 est la plus haute lecture de l’écart depuis 2004. La séquence suivante par la longueur, 229 jours ouvrés du 20 décembre 2024 au 20 novembre 2025, a culminé à +0,64 le 3 avril 2025 avec le 2 ans à 2,97 % et le 10 ans à 2,32 %. Vient ensuite la séquence de 123 jours du premier semestre 2006, à +0,35. La séquence 2021–2022 est 1,88 fois plus longue que la deuxième et 3,50 fois plus longue que la troisième.
La part des jours où le court terme est au-dessus du long terme est le résumé le plus simple. Elle était de 49,8 % en 1999–2003, 40,3 % en 2004–2007, 1,8 % en 2008–2009, 8,0 % en 2010–2019, 0,0 % en 2020, 97,4 % en 2021–2022 et 55,0 % de 2023 à septembre 2026. Sur les 1 752 jours ouvrés de 2009 à 2015, le point 2 ans n’a pas clôturé une seule fois au-dessus du 10 ans. Sur les 1 424 jours ouvrés depuis janvier 2021, il l’a fait sur 995, soit 69,9 %.
Vingt-trois séquences, dont une de 431 jours
Chaque séquence d’au moins 20 jours ouvrés consécutifs avec le breakeven 2 ans au-dessus du 10 ans, 1999 à 2026, classée par longueur. Les trois séquences ouvertes en 2021 et après occupent trois des six premières places.
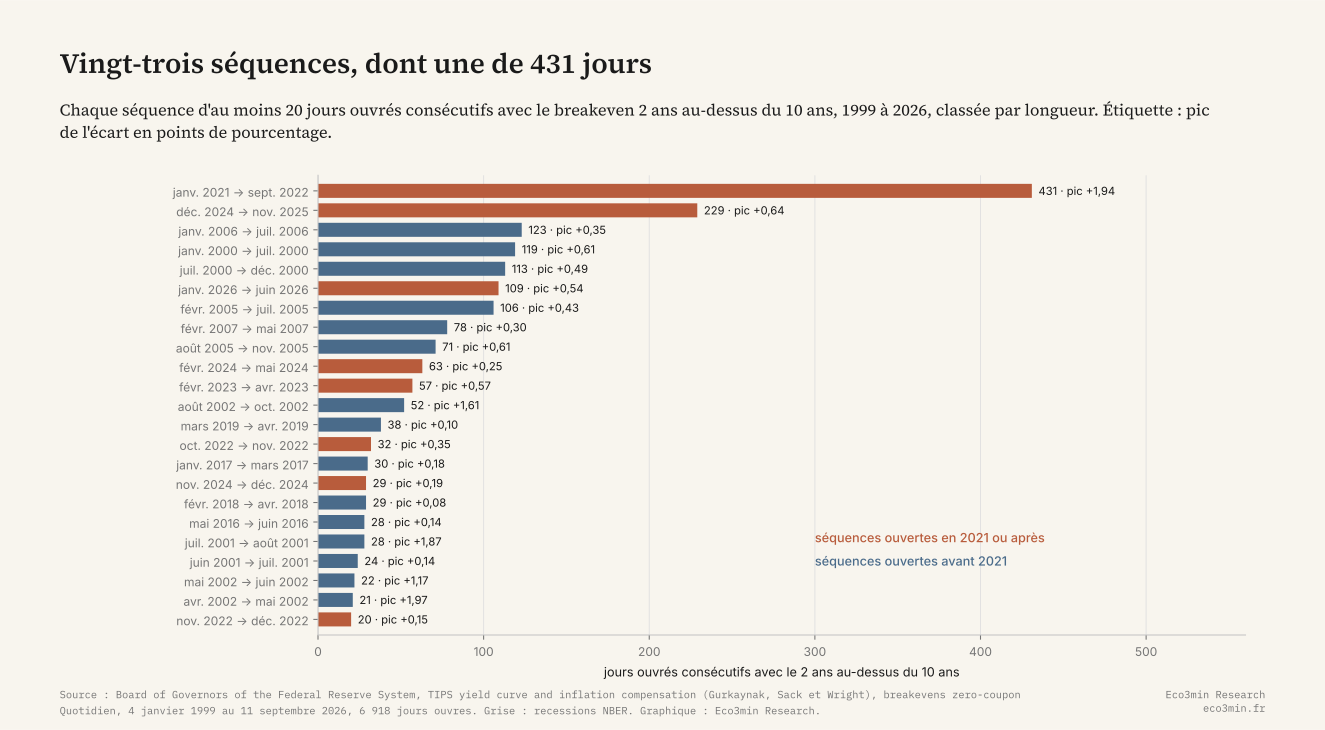
Source : Federal Reserve Board, TIPS yield curve and inflation compensation. Graphique : Eco3min Research.
À retenir
L’inversion de 2021–2022 n’était pas sans précédent dans sa nature : le court terme avait été au-dessus du long terme 22,4 % des jours ouvrés avant 2021. Elle l’était par sa longueur, et la courbe s’est depuis réinversée pour la deuxième séquence du record.
Ce que contient un breakeven à 2 ans
L’objection la plus forte à lire le court terme comme une jauge des vues d’inflation à court terme est qu’un breakeven à 2 ans contient au moins quatre choses en plus d’une vue. Il contient les chiffres du CPI déjà publiés et ceux presque connus, parce que le principal des TIPS est indexé avec retard et que les prochains mois d’inflation sont en grande partie mécaniques. Il contient une décote pour la moindre liquidité des TIPS, que D’Amico, Kim et Wei estiment avoir été large dans les premières années du marché et avoir bondi en 2008, et qu’Andreasen, Christensen et Riddell trouvent variable dans le temps et de nouveau en forte hausse en mars 2020. Il contient une prime de risque d’inflation, et il contient la saisonnalité du CPI lui-même. L’en-tête du Board sur le fichier le dit en substance.
Le fichier quantifie l’écart entre compensation et réalisation au court terme. Le 10 décembre 2008, le point 2 ans lisait −4,89 % tandis que le WTI se traitait à 43,10 $ ; le CPI-U a ensuite progressé de 2,11 % par an sur les deux années suivantes, un écart de −7,00 points, le plus grand du record. Le 19 mars 2020, il lisait −0,68 %, avec le WTI à 25,09 $ ; l’inflation réalisée sur deux ans a été de 5,54 % par an, un écart de −6,22 points. Le 3 juillet 2008, avec le WTI à 145,31 $, le 2 ans lisait 2,74 % et les deux années suivantes ont livré −0,44 % par an, un écart de +3,19 points, la plus grande surestimation. Le −4,89 % de 2008 n’était pas une vue selon laquelle les prix baisseraient de 4,9 % par an : c’était l’arithmétique de prix de l’énergie qui s’effondraient, d’un indice retardé et d’un marché où la base TIPS-Trésor s’est écartée de plusieurs points.
Deux choses survivent à l’objection. La première est que les mêmes composantes existent à 10 ans, en plus petit, de sorte que la comparaison entre maturités compare du semblable à du semblable ; l’écart d’amplitude est réel quelle qu’en soit la composition. La seconde est que le point 2 ans co-varie avec le pétrole à peu près autant que le 10 ans : la corrélation des variations sur 63 jours avec la variation logarithmique du WTI est de 0,60 pour le 2 ans et de 0,64 pour le 10 ans, et de 0,46 contre 0,45 à 21 jours. Le court terme n’est pas une jauge pétrolière que le long terme ne serait pas. Et le mécanisme qu’un régime de cible d’inflation est censé produire se lit dans les nombres : au pire de 2022, le point 10 ans était à 3,00 %, et il a passé un seul jour ouvré au-dessus de 3 % en 27 ans, contre 58 jours au-dessus de 4 % pour le 2 ans.
À retenir
Un breakeven à 2 ans est un prix, pas un sondage. La page rapporte l’amplitude de ce prix et les réalisations qui l’ont suivi, et laisse la décomposition aux travaux cités dans les sources.
Choisir un jour, voir toute la courbe
La prose ci-dessus cite quatre jours. Le fichier en a 6 918, et chacun d’eux porte le breakeven ajusté du Board à 19 maturités. Le module ci-dessous trace l’écart 2–10 sur tout le record comme navigateur ; pointer une date, ou se déplacer avec les flèches du clavier, redessine la courbe complète de 2 à 20 ans ce jour-là, par-dessus une courbe de référence épinglée qui est le 24 mars 2022 par défaut et se remplace par n’importe quelle date d’un clic. Chaque point affiché est une cellule du fichier publié ; rien n’est interpolé ni recalculé.
Le module lit directement le CSV publié. S’il ne se charge pas, le graphique de l’enveloppe ci-dessus est l’équivalent statique de sa vue par défaut.
Ce qui a suivi le point 2 ans
Le benchmark naturel d’un breakeven à 2 ans est l’inflation réalisée sur les deux années qui suivent sa cotation. La table classe chaque jour ouvré selon le régime de l’écart 2–10 ce jour-là, inversé au-dessus de +0,10 point, normal sous −0,10, plat entre les deux, la bande utilisée sur la page 5 ans / 10 ans, et rapporte le breakeven 2 ans médian, l’inflation CPI-U annualisée médiane sur les 24 mois suivants, et l’écart entre les deux, sur les 6 391 jours disposant d’une fenêtre complète, jusqu’au 30 août 2024. Elle rapporte aussi la variation médiane de l’écart lui-même sur les 252 jours ouvrés suivants.
| Régime du jour | Jours | Jours avec deux ans de CPI | Breakeven 2 ans médian | Inflation réalisée médiane, deux ans suivants | Écart médian | P25 à P75 de l’écart | Part de surestimations | Variation médiane de l’écart, 252 jours suivants |
|---|---|---|---|---|---|---|---|---|
| Inversé, écart au-dessus de +0,10 | 1 708 | 1 390 | 2,70 % | 2,93 % | −0,15 pp | −0,74 à +0,27 | 43,5 % | −0,28 pp |
| Plat, dans ±0,10 | 1 095 | 999 | 2,13 % | 2,34 % | −0,41 pp | −0,81 à −0,04 | 24,1 % | −0,09 pp |
| Normal, écart sous −0,10 | 4 115 | 4 002 | 1,55 % | 2,19 % | −0,76 pp | −1,60 à +0,18 | 29,6 % | +0,21 pp |
| Tous les jours | 6 918 | 6 391 | −0,52 pp | 31,7 % |
Dans chaque régime, le breakeven 2 ans médian est resté sous l’inflation qui a suivi, et le plus nettement quand la courbe avait sa forme normale. Les lignes inversées portent les années 2021 et 2022, quand le point 2 ans est monté au-dessus de 4 % et que l’inflation a ensuite tourné à 4,23 % par an à partir de mars 2022, de sorte que l’écart y est le plus petit. Des jours consécutifs partagent presque toute leur fenêtre forward, donc les 1 390 jours inversés sont bien moins d’observations indépendantes que le compte ne le suggère. Le point 10 ans, sur les 4 391 jours jusqu’au 31 août 2016 disposant de dix ans de données ultérieures, a un écart médian de −0,10 point et un écart absolu moyen de 0,61, contre 1,17 pour le 2 ans sur son propre horizon.
Les distributions passées ne prédisent pas les résultats futurs. Les statistiques conditionnelles à un régime décrivent des motifs historiques, pas des rendements ni une inflation attendus.
Niveaux à surveiller
L’écart
À −0,04 point le 11 septembre 2026, l’écart 2–10 est dans la bande plate, 61 jours ouvrés après la fin de la séquence de 109 jours du premier semestre 2026. S’il passait au-dessus de +0,10 et que le 2 ans restait au-dessus du 10 ans pendant 20 jours ouvrés consécutifs, le fichier enregistrerait un 24e épisode. À l’intérieur des 23 épisodes jusqu’ici, la variation médiane de l’écart sur les 252 jours ouvrés suivants a été de −0,25 point sur 1 693 jours.
La forme normale
Un écart sous −0,10 point est le régime normal du fichier, tenu 4 115 jours sur 6 918, soit 59,5 %. C’était l’état de chaque jour ouvré de 2009 à 2015. Un retour dans cette zone remettrait la courbe dans la configuration qui prévalait 8,0 % des jours en 2010–2019.
Le niveau du 2 ans
À 2,32 %, le point 2 ans est au-dessus de sa médiane d’échantillon de 1,94 % et sous les 2,97 % atteints le 3 avril 2025. Des lectures au-dessus de 4 % sont survenues 58 jours ouvrés du record, dont 57 en 2022.
Les prochaines données
Le Bureau of Labor Statistics publie le CPI-U chaque mois selon un calendrier annoncé ; chaque publication déplace le carry logé dans le point 2 ans. Le Board met la courbe à jour chaque mardi pour la semaine close le vendredi précédent.
Tables par ère et par épisode
La table par ère découpe l’échantillon sur des dates rondes, en isolant 2008–2009 et 2020 parce qu’ils contiennent les deux plus bas du record. Elle rapporte la fréquence à laquelle le court terme a été au-dessus du long terme, le ratio de volatilité quotidienne des deux points et l’intervalle de chacun.
| Ère | Jours ouvrés | Part des jours avec le 2 ans au-dessus du 10 ans | Ratio de volatilité, 2 ans sur 10 ans | Intervalle du 2 ans | Intervalle du 10 ans | Écart médian | Épisodes ouverts |
|---|---|---|---|---|---|---|---|
| 1999 à 2003 | 1 241 | 49,8 % | 6,55 | 0,06 % à 4,22 % | 1,11 % à 2,66 % | 0,00 pp | 7 |
| 2004 à 2007 | 999 | 40,3 % | 1,84 | 1,44 % à 3,22 % | 2,28 % à 3,00 % | −0,09 pp | 4 |
| 2008 à 2009 | 502 | 1,8 % | 1,84 | −4,89 % à 2,74 % | 0,17 % à 2,82 % | −1,61 pp | 0 |
| 2010 à 2019 | 2 501 | 8,0 % | 1,40 | 0,42 % à 2,67 % | 1,18 % à 2,79 % | −0,43 pp | 4 |
| 2020 | 251 | 0,0 % | 1,32 | −0,68 % à 1,87 % | 0,46 % à 1,96 % | −0,32 pp | 0 |
| 2021 à 2022 | 500 | 97,4 % | 1,61 | 1,90 % à 4,89 % | 1,98 % à 3,00 % | +0,45 pp | 3 |
| 2023 à septembre 2026 | 924 | 55,0 % | 1,59 | 1,61 % à 3,06 % | 2,00 % à 2,56 % | +0,04 pp | 5 |
La table des épisodes liste les douze séquences les plus longues. La première séquence de 2002, 52 jours avec un pic à +1,61 point, et les trois séquences de 2001–2002 plus bas dans la liste appartiennent aux années où le point 2 ans ajusté reposait sur très peu de titres ; elles sont rapportées, pas retirées.
| Rang | Début | Fin | Jours ouvrés | Pic de l’écart | Date du pic | Plus haut breakeven 2 ans de la séquence |
|---|---|---|---|---|---|---|
| 1 | 7 janvier 2021 | 23 septembre 2022 | 431 | +1,94 pp | 24 mars 2022 | 4,89 % |
| 2 | 20 décembre 2024 | 20 novembre 2025 | 229 | +0,64 pp | 3 avril 2025 | 2,97 % |
| 3 | 27 janvier 2006 | 24 juillet 2006 | 123 | +0,35 pp | 21 avril 2006 | 3,04 % |
| 4 | 19 janvier 2000 | 7 juillet 2000 | 119 | +0,61 pp | 28 avril 2000 | 2,99 % |
| 5 | 11 juillet 2000 | 19 décembre 2000 | 113 | +0,49 pp | 18 août 2000 | 2,52 % |
| 6 | 9 janvier 2026 | 15 juin 2026 | 109 | +0,54 pp | 20 mars 2026 | 2,99 % |
| 7 | 10 février 2005 | 15 juillet 2005 | 106 | +0,43 pp | 25 avril 2005 | 3,14 % |
| 8 | 2 février 2007 | 23 mai 2007 | 78 | +0,30 pp | 30 mars 2007 | 2,78 % |
| 9 | 1er août 2005 | 9 novembre 2005 | 71 | +0,615 pp | 3 octobre 2005 | 3,22 % |
| 10 | 13 février 2024 | 13 mai 2024 | 63 | +0,25 pp | 17 avril 2024 | 2,65 % |
| 11 | 3 février 2023 | 25 avril 2023 | 57 | +0,57 pp | 6 mars 2023 | 3,06 % |
| 12 | 14 août 2002 | 28 octobre 2002 | 52 | +1,61 pp | 16 octobre 2002 | 3,48 % |
Points de retournement
Sept jours, chacun relevé sur sa propre ligne du fichier, plus l’observation courante.
5 avril 2002, le plus haut écart du record, avec une réserve. Le point 2 ans lisait 4,22 % et le 10 ans 2,25 %, un écart de +1,97 point, un jour où le WTI se traitait à 26,21 $. Le point 2 ans de 2001–2002 était ajusté sur très peu de TIPS en circulation, et les 36 jours où l’écart a dépassé un point avant 2004 sont la raison pour laquelle chaque classement de cette page est aussi rapporté à partir de 2004, où le plus haut écart est le +1,94 du 24 mars 2022.
3 juillet 2008, la plus grande surestimation. Avec le WTI à 145,31 $, le point 2 ans lisait 2,74 %. Le CPI-U a ensuite reculé de 0,44 % par an sur les deux années suivantes, un écart de +3,19 points entre ce que le court terme intégrait et ce qui est arrivé, le plus large écart positif du record.
10 décembre 2008, le plus bas breakeven 2 ans et le plus bas écart. Le point 2 ans lisait −4,89 %, le 5 ans −1,51 %, le 10 ans 0,48 % et le 20 ans 1,12 %, un écart 2–10 de −5,38 points. Le WTI se traitait à 43,10 $. L’inflation réalisée sur les deux années suivantes a été de 2,11 % par an. Le point 10 ans avait atteint son propre plus bas de 0,17 % le 21 novembre 2008, trois semaines plus tôt.
19 mars 2020, le plus bas breakeven 2 ans hors la fenêtre de dysfonctionnement. −0,68 %, avec le 10 ans à 0,46 % et le WTI à 25,09 $ ; 8 des 19 maturités, de 12 à 19 ans, ont fixé leur plus bas ce jour-là. L’inflation réalisée sur les deux années suivantes a été de 5,54 % par an, un écart de −6,22 points.
7 janvier 2021, le premier jour de la plus longue séquence. Le point 2 ans est passé au-dessus du 10 ans, 2,11 % contre 2,06 %, un écart de +0,05 point, et y est resté 431 jours ouvrés. L’inflation des deux années suivantes a tourné à 6,94 % par an.
24 et 25 mars 2022, le pic. L’écart a atteint +1,94 point le 24 mars, avec le 2 ans à 4,87 % et le 10 ans à 2,93 % ; le 2 ans a fixé son record de 4,89 % le lendemain, avec le 5 ans à 3,52 % et le 10 ans à 2,96 %. Le WTI se traitait à 116,20 $ le 25 mars. L’inflation des deux années suivantes a tourné à 4,23 % par an, si bien que le point 2 ans a surestimé de 0,66 point. Six maturités entre 2 et 8 ans ont fixé leur plus haut le 25 mars ; le 10 ans a fixé le sien, 3,00 %, le 21 avril.
3 avril 2025, le pic de la deuxième séquence. L’écart a atteint +0,64 point, avec le 2 ans à 2,97 % et le 10 ans à 2,32 %, au milieu d’une séquence qui a duré du 20 décembre 2024 au 20 novembre 2025.
11 septembre 2026, l’observation courante. Le point 2 ans lit 2,32 %, le 10 ans 2,36 %, l’écart −0,04 point, dans la bande plate depuis 4 jours consécutifs et 61 jours ouvrés après la fin de la séquence de 2026.
Méthodologie
be_Ny_pct = BKEVENNN du fichier feds200805 du Board, compensation d’inflation zéro-coupon à N ans, capitalisation continue, en pourcent
be_slope_2y10y_pp = be_2y_pct moins be_10y_pct, en points de pourcentage
slope_regime = inversé si l’écart dépasse +0,10, normal s’il est sous −0,10, plat sinon
inversion_episode_id = la k-ième suite maximale de jours ouvrés consécutifs avec be_slope_2y10y_pp au-dessus de 0, quand la suite dure au moins 20 jours ouvrés ; 0 hors de ces suites
cpi_fwd_2y_ann_pct = 100 x ((CPI-U NSA du mois d’observation plus 24 mois / CPI-U NSA du mois d’observation) ^ (1/2) moins 1)
be_2y_err_2y_pp = be_2y_pct moins cpi_fwd_2y_ann_pct
Source et licence. Les breakevens viennent de la page TIPS yield curve and inflation compensation du Board de la Réserve fédérale, le fichier quotidien qui accompagne le modèle de Gürkaynak, Sack et Wright, une courbe de Nelson-Siegel-Svensson ajustée aux TIPS en circulation et comparée à la courbe nominale du Board. Le fichier est un produit de recherche des équipes du Board, dans le domaine public, mis à jour chaque mardi pour la semaine close le vendredi précédent, et son en-tête porte l’avertissement cité dans l’encadré de contexte. Les 19 maturités publiées de 2 à 20 ans entrent dans le fichier telles quelles. Le CPI-U est l’indice tous articles non désaisonnalisé du Bureau of Labor Statistics, pris sur FRED et recoupé contre l’API du BLS sur 55 mois sans écart. Le WTI est le prix spot de Cushing de l’EIA, pris sur FRED, apparié le même jour ouvré et laissé vide les 489 jours sans publication de l’EIA. Les trois sources sont dans le domaine public, d’où la licence CC BY 4.0 du fichier.
Les séries que le fichier ne contient pas. Les séries T5YIE et T10YIE de FRED, les breakevens sur rendements au pair du Trésor utilisés sur la page 5 ans / 10 ans, portent une licence à citation obligatoire et ne servent ici que de contrôle : le point 10 ans zéro-coupon du Board et T10YIE sont corrélés à 0,968 sur 5 921 jours communs, avec un écart moyen de +0,061 point et un écart maximal de 0,587 ; le point 5 ans et T5YIE sont corrélés à 0,977 avec un écart moyen de +0,004. L’écart tient à la convention, zéro-coupon contre pair, et il est le plus grand fin 2008. Le point nominal à 2 ans n’est pas dans le fichier non plus ; le lecteur qui veut la courbe nominale 2 ans / 10 ans a son propre historique sur Eco3min.
Pourquoi 2 ans et pas 1. Aucun TIPS n’est émis à 1 an, et la courbe du Board est publiée à partir de 2 ans, si bien que le breakeven de marché le plus court lisible chaque jour depuis 1999 est le point 2 ans. Les vues d’inflation à un an existent sous forme d’enquêtes et de modèles, pas de breakevens ; la question de périmètre de la FAQ les nomme.
Épisodes. Une séquence est définie sur le signe brut de l’écart, sans lissage ni seuil, et comptée comme épisode à partir de 20 jours ouvrés consécutifs. Le compte est de 33 séquences avec un minimum de 10 jours, 23 avec 20 et 12 avec 40 ; les deux plus longues sont les mêmes dans les trois cas, 2021–2022 avec 431 jours et 2025 avec 229. Exiger que l’écart dépasse +0,10 point tout du long donne 15 séquences, la plus longue de 385 jours du 19 février 2021 au 30 août 2022 et la deuxième de 204 jours en 2025. Exiger +0,25 coupe la séquence 2021–2022 en deux, de 226 et 85 jours, qui occupent alors les deux premières places. La bande de régime ±0,10 est la convention de la page appariée ; à ±0,05 le fichier compte 1 925 jours inversés, 4 431 normaux et 562 plats, à ±0,10 il en compte 1 708, 4 115 et 1 095, et à ±0,15 il en compte 1 531, 3 814 et 1 573.
Robustesse à la date de départ. La courbe du Board commence en janvier 1999, quand les TIPS en circulation étaient peu nombreux et que le point 2 ans était estimé sur une partie mince du marché ; l’écart a dépassé un point 36 jours avant 2004 et 97 jours depuis, tous en 2022. Restreindre l’échantillon à 2004 et après laisse l’intervalle du 2 ans à −4,89 % à 4,89 % et celui du 10 ans à 0,17 % à 3,00 %, le ratio de volatilité à 1,62 au lieu de 3,89, et la corrélation des variations quotidiennes entre les deux points à 0,63 au lieu de 0,20. Les deux plus longs épisodes et les six maturités au plus haut le 25 mars 2022 sont inchangés.
Inflation réalisée. L’inflation forward attachée à un jour ouvré est calculée du CPI-U du mois calendaire de l’observation à l’indice 24 mois plus tard, annualisée, donc définie jusqu’au 30 août 2024 pour le point 2 ans et jusqu’au 31 août 2016 pour le point 10 ans. C’est une comparaison ex post d’un prix et d’une réalisation, pas un test de capacité de prévision : le prix d’un jour donné contenait déjà le CPI de ce mois dans l’indice retardé.
Définitions des filtres
échantillon complet : date >= 1999-01-04 et date <= 2026-09-11, chaque jour ouvré avec un point 2 ans et un point 10 ans ajustés, n = 6 918
depuis 2004 : date >= 2004-01-01, n = 5 677
fenêtre de dysfonctionnement : 2008-09-01 <= date <= 2009-03-31, n = 144 · hors dysfonctionnement : le complément
depuis 2021 : date >= 2021-01-01, n = 1 424 · 2009 à 2020 : n = 3 002 · 2010 à 2019 : n = 2 501 · 2009 à 2015 : n = 1 752 · avant 2004 : date <= 2003-12-31
inversé : écart > +0,10, n = 1 708 · plat : −0,10 <= écart <= +0,10, n = 1 095 · normal : écart < −0,10, n = 4 115
positif : écart > 0, n = 2 225 · épisode : suite maximale de jours ouvrés consécutifs avec écart > 0 durant au moins 20 jours ouvrés, 23 séquences
deux ans de CPI : cpi_fwd_2y_ann_pct défini, n = 6 391, jusqu’au 2024-08-30 · dix ans de CPI : n = 4 391, jusqu’au 2016-08-31
ères : 1999-01-04 à 2003-12-31, 2004-01-01 à 2007-12-31, 2008-01-01 à 2009-12-31, 2010-01-01 à 2019-12-31, 2020, 2021-01-01 à 2022-12-31, 2023-01-01 à 2026-09-11
| Colonne | Unité | Définition |
|---|---|---|
| be_2y_pct à be_20y_pct | pourcent | compensation d’inflation zéro-coupon du Board à chaque maturité de 2 à 20 ans, 19 colonnes |
| be_slope_2y10y_pp, be_slope_5y10y_pp, be_slope_2y5y_pp | pp | différences entre points de la courbe |
| be_2y_chg_1d_pp, be_10y_chg_1d_pp | pp | variations sur un jour |
| slope_regime | libellé | inverted, flat ou normal à la bande ±0,10 |
| inversion_episode_id, episode_day, episode_length_days | entier | identifiant de séquence dans l’ordre chronologique, jour dans la séquence, longueur de la séquence ; 0 hors séquence |
| vol_ratio_2y10y_252d | ratio | écart-type de la variation quotidienne du 2 ans sur celui du 10 ans, 252 jours ouvrés glissants |
| nber_recession | 0 ou 1 | jour dans une récession NBER, du mois du pic au mois du creux : mars à novembre 2001, décembre 2007 à juin 2009, février à avril 2020 |
| wti_usd | dollars par baril | WTI spot de Cushing de l’EIA, même jour ouvré, vide quand non publié |
| cpi_fwd_2y_ann_pct, cpi_fwd_10y_ann_pct | pourcent par an | inflation CPI-U NSA annualisée sur les 24 ou 120 mois à partir du mois d’observation ; vide quand non écoulée |
| be_2y_err_2y_pp, be_10y_err_10y_pp | pp | breakeven moins inflation réalisée sur son propre horizon |
| slope_fwd_126d_pp, slope_fwd_252d_pp, be_2y_fwd_252d_pp | pp | variation de l’écart sur les 126 et 252 jours ouvrés suivants, et du point 2 ans sur 252 ; vide quand non écoulée |
Le reproduire
import pandas as pd
d = pd.read_csv(« breakeven-curve-front-end-1999-2026.csv », parse_dates=[« date »])
print(d.be_2y_pct.min(), d.be_2y_pct.max(), d.be_10y_pct.min(), d.be_10y_pct.max())
s = d.be_slope_2y10y_pp; runs = (s > 0).astype(int).groupby((s <= 0).cumsum()).sum()
print(sorted(runs[runs >= 20], reverse=True)[:3])
Sources et références
- Board of Governors of the Federal Reserve System, TIPS Yield Curve and Inflation Compensation, fichier quotidien feds200805.csv récupéré le 17 septembre 2026, séries BKEVEN02 à BKEVEN20. Produit de recherche des équipes du Board, domaine public.
- Refet S. Gürkaynak, Brian Sack et Jonathan H. Wright, « The TIPS Yield Curve and Inflation Compensation », American Economic Journal: Macroeconomics, volume 2 numéro 1, 2010, pages 70 à 92, le modèle derrière le fichier du Board.
- Stefania D’Amico, Don H. Kim et Min Wei, « Tips from TIPS: The Informational Content of Treasury Inflation-Protected Security Prices », Journal of Financial and Quantitative Analysis, volume 53 numéro 1, 2018, pages 395 à 436, sur la prime de liquidité dans les rendements des TIPS.
- Martin M. Andreasen, Jens H. E. Christensen et Simon Riddell, « The TIPS Liquidity Premium », Review of Finance, volume 25 numéro 6, 2021, pages 1639 à 1675, sur sa variation dans le temps.
- Bureau of Labor Statistics, Consumer Price Index for All Urban Consumers, tous articles, non désaisonnalisé, série CUUR0000SA0, via FRED CPIAUCNS et l’API publique du BLS, récupérée le 17 septembre 2026.
- U.S. Energy Information Administration, prix spot du WTI à Cushing, Oklahoma, quotidien, via FRED DCOILWTICO, récupéré le 17 septembre 2026.
- National Bureau of Economic Research, Business Cycle Dating Committee, pics et creux du cycle américain : mars et novembre 2001, décembre 2007 et juin 2009, février et avril 2020.
- Eco3min, la structure par terme des breakevens 5 ans / 10 ans, mensuelle depuis FRED, la page que celle-ci prolonge vers le court terme ; les jeux de données T5YIE et T10YIE ; et la décomposition du breakeven 10 ans entre rendement réel et anticipations.
Limites
- La série est une courbe ajustée, pas un prix traité. Une autre méthode d’ajustement, ou la convention des rendements au pair de T5YIE et T10YIE sur FRED, donne des niveaux différents un jour donné ; les contrôles de la méthodologie bornent l’écart à 0,587 point pour le point 10 ans et le situent fin 2008.
- Le point 2 ans avant 2004 repose sur une poignée de titres et est moins fiable que le reste du fichier. Il est conservé parce que le Board le publie, et chaque résultat est aussi rapporté à partir de 2004.
- La compensation d’inflation contient du carry, des primes de liquidité et de risque en plus des anticipations, dans des proportions que cette page n’estime pas. Les travaux cités en sources le font, et leurs estimations changent ce que le court terme signifie à une date donnée.
- La définition des épisodes s’applique ex post ; l’étiquette de régime d’un jour donné se calcule en temps réel, mais la longueur et le rang d’une séquence ne sont connus qu’à sa fin.
- Des jours consécutifs se recouvrent presque entièrement dans leurs fenêtres forward, si bien que la table forward décrit quelques épisodes, pas des milliers d’observations indépendantes, et ses lignes sont dominées par 2021–2022 et par 2008.
- L’échantillon contient un choc d’inflation durable et une peur de déflation. Les énoncés sur le comportement du court terme dans les chocs reposent sur ces deux événements.
Questions fréquentes
Existe-t-il un breakeven d’inflation à 1 an ?
Pas comme série de marché. Le Trésor n’émet pas de TIPS à 1 an, et la courbe de breakevens ajustée du Board de la Réserve fédérale, la source de cette page, commence à 2 ans. Le point 2 ans est donc le breakeven le plus court lisible chaque jour ouvré depuis 1999, et c’est celui que cette page compare au 10 ans. Des vues d’inflation à un an existent sous forme d’enquêtes et de modèles : l’enquête auprès des consommateurs de l’Université du Michigan, la Survey of Consumer Expectations de la Fed de New York et les anticipations issues du modèle de la Fed de Cleveland publient toutes un horizon à un an, mais aucune n’est un breakeven.
Quel est l’écart entre le breakeven 2 ans et 10 ans aujourd’hui ?
Le 11 septembre 2026, dernier jour du fichier du Board à la publication, le breakeven 2 ans était de 2,32 % et le 10 ans de 2,36 %, un écart de −0,04 point de pourcentage, dans la bande plate du fichier. La dernière séquence avec le 2 ans au-dessus du 10 ans a duré 109 jours ouvrés et s’est achevée le 15 juin 2026. La page est mise à jour chaque mois et le CSV porte l’historique quotidien complet.
Quand la courbe des breakevens s’est-elle inversée en 2021–2022, et combien de temps a-t-elle duré ?
Sur la courbe quotidienne du Board, le breakeven 2 ans est passé au-dessus du 10 ans le 7 janvier 2021 et y est resté jusqu’au 23 septembre 2022, 431 jours ouvrés consécutifs. L’écart a culminé à +1,94 point de pourcentage le 24 mars 2022, avec le 2 ans à 4,87 % et le 10 ans à 2,93 % ; le 2 ans a fixé son record de 4,89 % le lendemain. C’est la plus longue des 23 séquences d’au moins 20 jours du record, 1,88 fois plus longue que la séquence de 229 jours de 2025.
Pourquoi le breakeven 2 ans est-il tellement plus volatil que le 10 ans ?
Parce qu’un breakeven à 2 ans tarife les deux prochaines années d’inflation et qu’un breakeven à 10 ans fait la moyenne de ces deux mêmes années avec huit autres. Un choc énergétique ou quelques chiffres du CPI surprenants déplacent la moyenne à deux ans de toute leur taille et la moyenne à dix ans d’un cinquième. Le fichier montre l’écart-type quotidien du point 2 ans à 3,89 fois celui du 10 ans sur l’échantillon complet, 1,62 fois à partir de 2004, et l’intervalle du point 2 ans à 9,78 points de pourcentage contre 2,83 pour le 10 ans.
Un breakeven 2 ans à −4,89 % en décembre 2008 signifiait-il que le marché attendait une déflation de 4,9 % par an ?
Non, et la réalisation le montre : le CPI-U a progressé de 2,11 % par an sur les deux années qui ont suivi le 10 décembre 2008. La lecture combinait trois choses. Les prix de l’énergie s’étaient effondrés, de 145,31 $ le baril de WTI le 3 juillet 2008 à 43,10 $, et le principal des TIPS est indexé au CPI avec retard, si bien que plusieurs mois de baisse des prix étaient déjà arithmétiquement dans le point 2 ans. Les TIPS étaient vendus sur un marché sans acheteurs, si bien que leurs rendements montaient contre les Trésors nominaux pour des raisons de liquidité et non d’inflation. Et la courbe du Board à 2 ans est ajustée sur très peu de titres. L’en-tête du fichier du Board avertit lui-même que les breakevens ne doivent pas être lus comme des anticipations d’inflation. La même prudence vaut pour tout indicateur de marché replacé dans la lecture macroéconomique et géopolitique de la finance.
En quoi cette page diffère-t-elle de la page 5 ans / 10 ans, et puis-je réutiliser les données ?
La page 5 ans / 10 ans utilise les séries mensuelles T5YIE et T10YIE de FRED depuis 2003 et documente la persistance du renversement mois par mois. Cette page utilise la courbe ajustée quotidienne du Board depuis 1999, lit son point le plus court, date chaque séquence au jour et publie les 19 maturités pour que toute la courbe se dessine à n’importe quelle date. Les deux s’accordent sur le signe de l’écart 5–10 chaque mois de l’épisode 2021–2022. Le CSV et le XLSX sont publiés sous CC BY 4.0 : réutilisez-les librement avec attribution à Eco3min Research et au Federal Reserve Board, au Bureau of Labor Statistics et à l’EIA.
Citer cette page
Eco3min Research, « Breakeven d’inflation 2 ans vs 10 ans, 1999 à 2026 : un court terme qui a oscillé entre −4,9 % et +4,9 % », septembre 2026. https://eco3min.fr/breakeven-inflation-2-ans-vs-10-ans/ Données CC BY 4.0.
Mis à jour le 18 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.